Defesa da moeda acompanhada de maior capacidade de concessão de crédito
O Banco da Indonésia manteve a sua taxa de referência nos 5,75% em 21 de outubro de 2026, aumentou para 5,00% a taxa que paga pelos depósitos bancários overnight e anunciou reduções das reservas obrigatórias que deverão libertar 190 biliões de rupias, cerca de 10,56 mil milhões de dólares, para o sistema bancário. O pacote procura estabilizar a rupia e, ao mesmo tempo, disponibilizar mais fundos para os bancos concederem crédito.
Índice
- Defesa da moeda acompanhada de maior capacidade de concessão de crédito
- Para que servem as três taxas de juro
- Como as reduções das reservas libertam 190 biliões de rupias
- Porque é importante a queda dos mercados
- Proteção cambial mais barata para investidores estrangeiros
- Economistas veem um difícil exercício de equilíbrio
- Inflação dá alguma margem, pressão cambial deixa menos
- Orçamento e independência continuam em foco
- As datas por detrás da decisão
- Pontos-chave
A decisão surgiu após dois dias de perdas recorde nas ações indonésias e uma nova pressão sobre a moeda, depois de a MSCI, empresa que elabora índices, ter alertado que poderia reclassificar as ações indonésias como mercado autónomo. A rupia, que perdeu mais de 7% face ao dólar norte-americano este ano, desvalorizou ligeiramente após o anúncio.
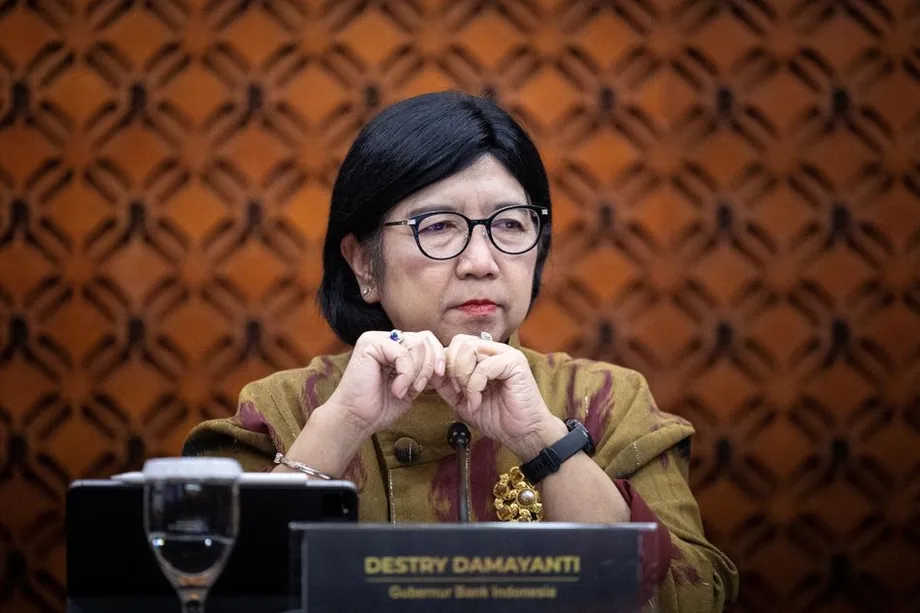
A governadora Destry Damayanti anunciou as medidas depois da reunião do Conselho de Governadores, realizada em Jacarta nos dias 20 e 21 de outubro. A taxa de referência manteve-se inalterada pela quarta reunião de política monetária consecutiva, enquanto a taxa cobrada aos bancos por empréstimos overnight do banco central permaneceu nos 6,50%.
Para os bancos convencionais, o rácio de reservas obrigatórias passará de 9% para 8% até ao início de novembro e, depois, para 7% a 1 de dezembro. O Banco da Indonésia anunciou também uma redução para os bancos islâmicos, de 7,5% para 5,5%.
O vice-governador Solikin M. Juhro explicou por que razão o banco central estava a alterar instrumentos diferentes em sentidos distintos:
«Como estamos a enfrentar vários desafios, temos de lhes dar resposta com políticas diferentes»,
Para as empresas e as famílias, a questão central é saber se estas medidas podem incentivar a concessão de crédito sem aumentar a pressão sobre a moeda. Uma rupia mais fraca encarece as importações, enquanto condições de crédito mais restritivas podem travar o investimento e as contratações.
Para que servem as três taxas de juro
A taxa de referência, a taxa das operações compromissadas inversas a sete dias, é o principal sinal do Banco da Indonésia sobre as condições de crédito em toda a economia. Mantê-la nos 5,75% evita novo aumento generalizado, depois de o banco central ter subido as taxas num total de um ponto percentual, em três decisões tomadas em maio e junho.
A facilidade de depósito tem uma finalidade diferente. Remunera os bancos que coloquem fundos excedentários overnight no Banco da Indonésia. O aumento dessa taxa em 25 pontos base, ou 0,25 pontos percentuais, para 5,00%, torna essa opção mais atrativa e ajuda a sustentar as taxas de juro de curto prazo do mercado.
A facilidade de cedência de liquidez funciona no sentido inverso: os bancos que precisem de fundos overnight podem pedir empréstimos ao banco central à taxa de 6,50%. Em conjunto, as taxas da facilidade de depósito e da facilidade de cedência de liquidez ajudam a orientar o preço a que os bancos emprestam dinheiro entre si.
O aumento da taxa de depósito reduziu a diferença face à taxa de referência de um ponto percentual para 0,75 pontos percentuais. Assim, o Banco da Indonésia está a ajustar as condições do mercado monetário, apesar de ter mantido inalterada a sua taxa principal.
Antes da decisão, os economistas estavam praticamente divididos. Entre os 29 consultados, 15 esperavam que a taxa de referência se mantivesse e 14 previam um aumento de pelo menos 25 pontos base. A manutenção correspondeu à previsão da maioria, por uma margem reduzida, mas desiludiu quem queria uma resposta mais forte às vendas nos mercados.
Como as reduções das reservas libertam 190 biliões de rupias
Os requisitos de reservas determinam que parcela dos depósitos os bancos têm de manter no banco central, em vez de a utilizarem para outros fins. A redução desse requisito deixa os bancos com mais fundos disponíveis para empréstimos, investimentos ou outros pagamentos.
Para os bancos convencionais, a descida de 9% para 7% significa que as reservas obrigatórias por cada 100 rupias da base de depósitos relevante passam de nove para sete rupias. A redução será feita em duas fases, permitindo aos bancos ajustarem-se antes da entrada em vigor da alteração completa, a 1 de dezembro.
Os bancos islâmicos, que operam segundo regras financeiras que proíbem o pagamento de juros convencionais, terão uma redução da mesma dimensão: dois pontos percentuais, de 7,5% para 5,5%. Não foi indicado um calendário específico para a aplicação dessa alteração.
Damayanti estimou em 190 biliões de rupias os fundos libertados pelas medidas relativas às reservas. Solikin afirmou que as reduções dariam aos bancos maior flexibilidade para conceder crédito e apoiar a criação de emprego. O Banco da Indonésia irá também ajustar o seu mecanismo de incentivos à liquidez, outro instrumento utilizado para influenciar os fundos disponíveis para os bancos.
A Indonésia tem tido dificuldade em transformar a abundância de fundos bancários em empréstimos efetivos. Em agosto de 2025, o crédito cresceu 7,56% face ao ano anterior, enquanto mais de 2 372 biliões de rupias em empréstimos aprovados continuavam por utilizar no final do terceiro trimestre. Estes números, abordados durante o esforço anterior para expandir a concessão de crédito, mostram por que razão a procura dos mutuários é tão importante como a oferta de fundos.
Porque é importante a queda dos mercados
O alerta da MSCI provocou um novo choque nos mercados, já afetados pela fraqueza da moeda. As suas classificações ajudam os fundos de investimento internacionais a decidir que países integram as suas carteiras. Uma passagem da categoria de mercado emergente para a de mercado autónomo poderia alterar a presença da Indonésia nos produtos de investimento que seguem essas classificações.
Os investidores estrangeiros que vendam ações indonésias poderão depois trocar por dólares as rupias obtidas, para transferirem o dinheiro para o estrangeiro. Isso liga a queda dos preços das ações à pressão sobre a moeda, enquanto a venda de obrigações do Estado pode aumentar os custos de financiamento do Governo.
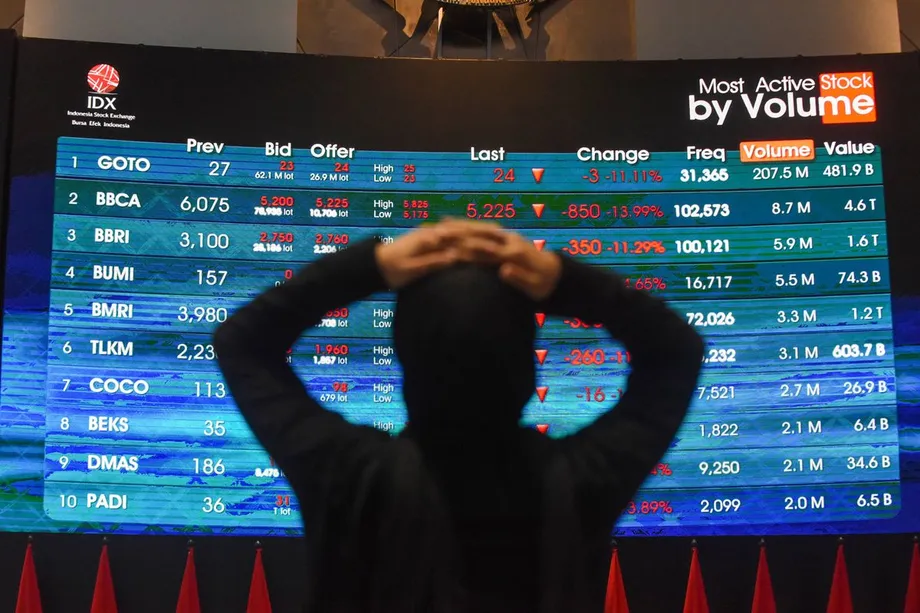
Durante a queda dos mercados de 16 de outubro, a rupia ultrapassou as 18 000 por dólar e o índice composto de Jacarta registou perdas superiores a 11% nas primeiras horas de negociação. O Banco da Indonésia interveio nos mercados cambial e obrigacionista à medida que a pressão se alastrava a diferentes ativos.
As perdas mais recentes, ao longo de dois dias, foram superiores a quaisquer outras registadas durante a crise financeira asiática. Na reunião de política monetária de outubro, a rupia continuava a ser a moeda mais fraca da Ásia emergente este ano, com uma desvalorização superior a 7% face ao dólar.
O processo de classificação da MSCI tem outras datas pela frente: a consulta deverá terminar a 30 de abril de 2027, estando a decisão final prevista até 30 de junho de 2027. Os investidores enfrentarão, por isso, vários meses de incerteza quanto à futura classificação da Indonésia.
Proteção cambial mais barata para investidores estrangeiros
O Banco da Indonésia está também a tentar tornar os investimentos em rupias mais atrativos, reduzindo o custo de proteção contra as oscilações cambiais. Damayanti afirmou que os descontos anteriores na cobertura cambial tinham atraído entradas de capital no valor de 9,9 mil milhões de dólares.
A cobertura cambial permite a um investidor proteger-se contra uma evolução desfavorável da taxa de câmbio. Quem compra um ativo indonésio pode obter um retorno em rupias, mas receber menos dólares quando o vender, caso a moeda desvalorize. Uma cobertura ajuda a gerir esse risco, embora tenha um custo.
Damayanti afirmou que o banco central irá conceder incentivos adicionais através de instrumentos de contratos a prazo sem entrega, denominados em moeda nacional (DNDF, na sigla inglesa). Estes contratos liquidam a diferença entre uma taxa de câmbio acordada e uma taxa de referência posterior, em vez de exigirem a entrega do montante total da moeda subjacente.
A governadora afirmou que as medidas pretendem atrair capital estrangeiro, estabilizar a rupia e aprofundar os mercados monetário e cambial nacionais. Além das taxas de juro e dos requisitos de reservas, os incentivos à cobertura cambial dão ao Banco da Indonésia outra forma de influenciar a procura de ativos em rupias.
Economistas veem um difícil exercício de equilíbrio
Gareth Leather, economista sénior para a Ásia da Capital Economics, questionou se o pacote de medidas poderia apoiar simultaneamente o crescimento e a moeda. Descreveu as decisões como «muito confusas» e explicou a sua preocupação:
«Creio que estão a tentar fazer duas coisas ao mesmo tempo (apoiar a rupia e impulsionar o crescimento), e não sei se isso é possível»,
Leather alertou também para o risco de a abordagem enfraquecer a credibilidade do banco central. A ligeira desvalorização da rupia após o anúncio ilustrou a dificuldade imediata de convencer os investidores de que a combinação de medidas dará resultado.
Irman Faiz, economista do Bank Danamon, em Jacarta, apresentou uma explicação para a forma como os instrumentos podem complementar-se. Segundo afirmou, o aumento da taxa da facilidade de depósito pode impedir que os fundos adicionais libertados pela redução das reservas façam descer demasiado as taxas do mercado monetário e reduzam a atratividade de deter rupias.
As duas avaliações centram-se na mesma tensão. Os bancos passam a dispor de mais fundos utilizáveis, o que pode facilitar a concessão de crédito, enquanto o banco central paga mais pelos depósitos overnight para sustentar as taxas de mercado. Os resultados dependerão do destino dado pelos bancos ao dinheiro e da reação dos investidores.
Inflação dá alguma margem, pressão cambial deixa menos
A inflação anual da Indonésia atingiu 3,28% em setembro, o valor mais elevado em três meses. A inflação subjacente, que mede um conjunto mais restrito de preços para acompanhar melhor a pressão de base, desceu para 2,84%.
Ambos os valores ficaram dentro do intervalo de metas do Banco da Indonésia, entre 1,5% e 3,5%, oficialmente definido como 2,5%, com uma margem de mais ou menos um ponto percentual. A taxa global de setembro ficou 0,22 pontos percentuais abaixo do limite superior.
Damayanti afirmou que o aumento de um ponto percentual das taxas em maio e junho foi suficiente para ancorar a inflação. O Banco da Indonésia manteve a previsão de crescimento económico para 2026 entre 4,9% e 5,7% e indicou que a meta de inflação permanecerá igual em 2026 e 2027.
A taxa de referência está agora um ponto percentual acima dos 4,75% mantidos durante a manutenção das taxas em janeiro. Essa alteração mostra como a pressão cambial influenciou a política monetária ao longo do ano, apesar de as autoridades continuarem à procura de formas de apoiar a atividade económica.
Para as famílias, a taxa de câmbio afeta o custo dos alimentos, combustíveis e materiais de produção importados. Para as empresas, as taxas de juro influenciam o custo do financiamento de equipamentos, existências e expansão. O Banco da Indonésia procura gerir ambos os canais sem voltar a aumentar a taxa de referência.
Orçamento e independência continuam em foco
Os investidores têm também manifestado preocupação com as finanças públicas da Indonésia, os dispendiosos subsídios aos combustíveis e os planos de despesa do presidente Prabowo Subianto. Estas preocupações afetam a confiança nos ativos em rupias, a par da perturbação imediata provocada pelo alerta da MSCI.
A independência do banco central é outra vertente do debate. Os investidores querem ter a certeza de que as decisões sobre a inflação e as taxas de juro continuam sob controlo do Banco da Indonésia, mesmo quando este coordena esforços com um Governo que procura acelerar o crescimento.
Damayanti abordou a questão na sua defesa da autonomia das taxas, em outubro, afirmando que cabe exclusivamente ao banco central decidir se aumenta ou reduz as taxas de juro ou se utiliza outros incentivos. O pacote mais recente volta a colocar essa autoridade sob escrutínio, por combinar o apoio à moeda com medidas destinadas a incentivar a concessão de crédito.
O próximo teste prático para o Banco da Indonésia será a disponibilização de fundos adicionais aos bancos em novembro e dezembro. As medidas para os mercados terão de produzir efeitos enquanto decorre a consulta da MSCI e persistem as preocupações com as finanças públicas.
As datas por detrás da decisão
O anúncio de outubro surge após vários meses em que o Banco da Indonésia passou de manter as taxas para as aumentar, antes de fazer uma pausa e acrescentar outros instrumentos. Esta sequência ajuda a explicar por que razão a resposta mais recente vai além da taxa de referência.
- 21 de janeiro de 2026: o Banco da Indonésia manteve a taxa de referência nos 4,75%, num contexto de pressão sobre a rupia.
- Maio e junho de 2026: três aumentos elevaram a taxa de referência num total de um ponto percentual, para 5,75%.
- 16 de outubro de 2026: a rupia ultrapassou as 18 000 por dólar, enquanto as ações registavam uma forte queda.
- 20 e 21 de outubro de 2026: o Conselho de Governadores decidiu manter a taxa de referência, aumentar a taxa da facilidade de depósito e reduzir os requisitos de reservas.
- Início de novembro de 2026: está previsto que o requisito de reservas dos bancos convencionais desça de 9% para 8%.
- 1 de dezembro de 2026: está prevista nova redução do requisito, para 7%.
- 30 de abril e 30 de junho de 2027: a consulta da MSCI deverá terminar, seguindo-se o prazo para a decisão final sobre a classificação.
As alterações imediatas dizem respeito à remuneração dos depósitos overnight e ao montante de fundos que os bancos podem utilizar. O teste de mais longo prazo será perceber se estas medidas ajudam a manter o capital estrangeiro investido na Indonésia e, ao mesmo tempo, apoiam o crédito interno.
Pontos-chave
- O Banco da Indonésia manteve a taxa de referência nos 5,75% pela quarta reunião consecutiva.
- A taxa da facilidade de depósito overnight subiu para 5,00%; a taxa da facilidade de cedência de liquidez permaneceu nos 6,50%.
- As reduções das reservas deverão libertar 190 biliões de rupias para o sistema bancário.
- A rupia perdeu mais de 7% face ao dólar este ano, num contexto de renovada turbulência nos mercados acionistas.
- A inflação de setembro foi de 3,28%, dentro do intervalo de metas do banco central.
- Novos incentivos à cobertura cambial procuram atrair investimento estrangeiro enquanto a MSCI reavalia a classificação de mercado da Indonésia.