Queda da bolsa coloca fiscalização sob escrutínio
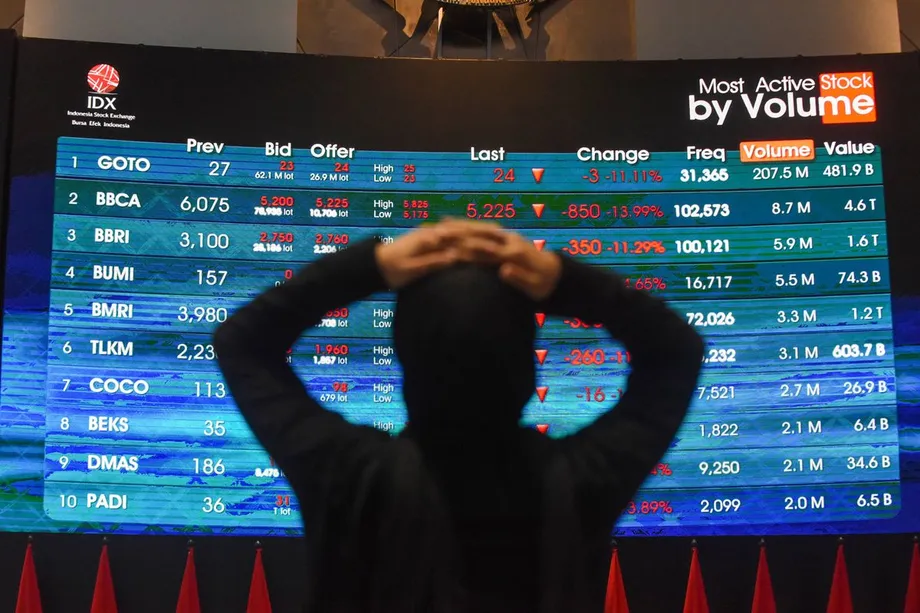
A bolsa da Indonésia perdeu cerca de 60 mil milhões de dólares em valor a 16 de outubro de 2026, quando a MSCI, fornecedora global de índices, propôs transferir o país da categoria de mercado emergente para uma categoria autónoma. O índice de referência de Jacarta caiu 11,57%, a maior descida diária desde janeiro de 1998. No mesmo dia, a Autoridade dos Serviços Financeiros, conhecida como OJK, anunciou multas administrativas no valor de 2,1 biliões de rupias, envolvendo três empresas cotadas.
Índice
- Queda da bolsa coloca fiscalização sob escrutínio
- O que aconteceu a 16 de outubro?
- Porque é importante a classificação da MSCI
- Como uma subida do índice pode ocultar uma recuperação desigual
- Quem é realmente dono das ações disponíveis para negociação?
- O que abrangem as multas de 2,1 biliões de rupias
- Até onde chega a fiscalização?
- Quando é que a mensagem de um influenciador se torna uma recomendação?
- O que os investidores precisam de ver antes de abril
- Pontos-chave
O choque entre o colapso do mercado e uma importante ação de fiscalização veio acentuar uma questão central para a Indonésia: as alterações às regras de divulgação da propriedade e de negociação estão a gerar preços em que os investidores possam confiar?
A OJK identificou indícios de possíveis infrações penais no mercado de capitais em 31 das 61 ações da sua lista de empresas com propriedade altamente concentrada. É pouco mais de metade da lista. As investigações sobre a Dian Swastatika Sentosa, a Barito Renewables Energy e a Petrindo Jaya Kreasi cruzam duas preocupações que hoje afetam o mercado em geral: alegadas operações coordenadas e ações atribuídas a pessoas ligadas aos acionistas controladores.
O analista do mercado de capitais Satrio Utomo defende que a Indonésia deve olhar para além da subida do seu principal índice bolsista. Quer que as entidades reguladoras analisem quem controla as ações, de que forma os operadores estão ligados entre si e como as mensagens sobre investimentos influenciam as decisões de compra e venda.
A reclassificação proposta pela MSCI retiraria as ações indonésias de produtos de índices internacionais amplamente seguidos. As autoridades têm agora pela frente um período de consulta que se prolonga até abril de 2027 e pressão para demonstrar melhorias mensuráveis antes de uma possível alteração por volta de meados desse ano.
O que aconteceu a 16 de outubro?
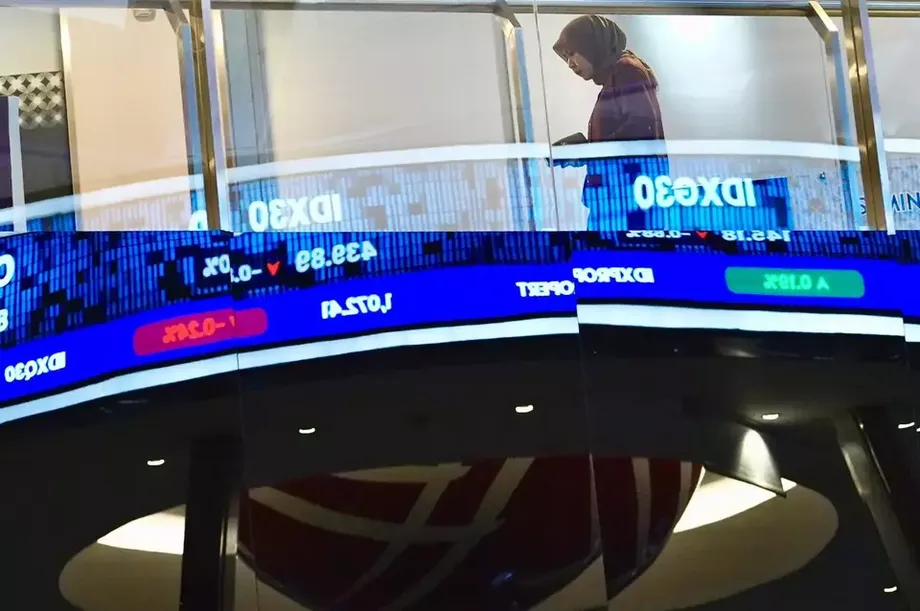
O Índice Composto da Indonésia, habitualmente designado por IHSG, desceu de um fecho anterior de cerca de 5.863 pontos para aproximadamente 5.185. Uma queda superior a 8% levou à suspensão da negociação durante 30 minutos. Ao longo da semana, o índice de referência perdeu 14,91%.
A rupia também desvalorizou. A taxa de câmbio de referência JISDOR do Banco da Indonésia fixou-se em 18.052 rupias por dólar norte-americano a 16 de outubro, enquanto a moeda atingiu um valor intradiário de 18.070 rupias no mercado. A JISDOR é uma taxa de referência, ao passo que os preços intradiários mostram os valores a que as moedas são negociadas durante a sessão.
O mercado acionista indonésio já tinha perdido mais de 350 mil milhões de dólares em capitalização desde uma suspensão, em janeiro, que afetou os índices MSCI. A capitalização corresponde ao valor de mercado combinado das ações cotadas, calculado com base nos respetivos preços e no número de ações emitidas.
Os principais acontecimentos estendem-se por vários meses:
- Janeiro de 2026: Uma suspensão que afetou os índices MSCI intensificou o escrutínio da transparência da propriedade e do comportamento nas negociações.
- 16 de outubro de 2026: A MSCI propôs o estatuto de mercado autónomo, o IHSG caiu 11,57% e a OJK anunciou multas de 2,1 biliões de rupias.
- 18 de outubro de 2026: A OJK e instituições do mercado reuniram-se com analistas, economistas e influenciadores financeiros na Bolsa da Indonésia.
- Abril de 2027: A consulta da MSCI deverá prolongar-se até ao final deste mês. Kiki Verico, economista da Universidade da Indonésia, apontou 30 de abril como prazo para a implementação das recomendações.
- Meados de 2027: Poderá haver uma reclassificação, a menos que a MSCI constate melhorias claras na governação e no funcionamento do mercado.
Porque é importante a classificação da MSCI
A MSCI elabora índices que os fundos de investimento usam como listas de referência ou indicadores de desempenho. Um fundo passivo segue a composição de um índice, pelo que a retirada das ações de um país pode obrigá-lo a vendê-las. Os gestores ativos escolhem os investimentos, embora muitos também avaliem o seu desempenho face aos índices MSCI.
O estatuto de mercado autónomo colocaria a Indonésia fora dos produtos de índices da MSCI para mercados emergentes e de fronteira. A MSCI afirmou que as suas preocupações com a opacidade da propriedade e o comportamento nas negociações eram suficientemente graves para que a passagem da Indonésia à categoria de mercado de fronteira não fosse adequada.
A MSCI, fornecedora global de índices, explicou a sua avaliação numa declaração de 16 de outubro:
Persistem preocupações significativas quanto a disfunções no mercado.
O UBS estimou que a reclassificação poderia desencadear vendas de cerca de 4 mil milhões de dólares por parte de investidores passivos e de mais 15 mil milhões por parte de investidores ativos. No total, os potenciais 19 mil milhões de dólares correspondem a cerca de quatro vezes os 4,7 mil milhões de dólares em vendas líquidas já realizadas por investidores estrangeiros em ações indonésias durante 2026.
Jeffrey Hendrik, presidente executivo da Bolsa da Indonésia, afirmou que iria pedir esclarecimentos à MSCI sobre os fundamentos do seu anúncio. Airlangga Hartarto, ministro sénior da Economia, também questionou por que razão a proposta de estatuto autónomo não tinha sido discutida numa reunião realizada em Banguecoque nessa semana. A decisão final sobre a classificação continua pendente.
Como uma subida do índice pode ocultar uma recuperação desigual
A preocupação de Satrio começa pela forma como o IHSG evolui. Uma empresa com um elevado valor de mercado pode exercer uma influência considerável no índice de referência, pelo que a valorização de algumas ações de grande dimensão pode fazer subir o índice, mesmo quando muitas outras estão em dificuldades.
Satrio aponta para a subida do IHSG após um acordo de cessar-fogo envolvendo o Irão, os Estados Unidos e Israel e defende que a comparação com os índices LQ45 e IDX30 oferece uma perspetiva mais completa. Estes índices acompanham grupos mais pequenos de ações de grande dimensão. Satrio afirma que empresas de grande dimensão cujas ações negoceiam a preços elevados face aos lucros podem tornar-se fatores importantes para a evolução do principal índice.
O rácio preço/lucro compara o preço de uma ação com o lucro atribuível a cada ação. Um rácio elevado significa que os investidores pagam mais por uma dada quantidade de lucros atuais. Satrio quer que se dê atenção às empresas por detrás de uma subida do índice e às negociações que determinam os seus preços.
John Rachmat, comissário independente da Pinnacle Investment Indonesia, apresenta outra medida para avaliar a preocupação. Na sua análise, apenas cinco ou seis das 22 ações que mais contribuíram para a subida entre abril de 2025 e janeiro de 2026 tinham fundamentos empresariais sólidos. Quanto à subida entre junho e setembro de 2026, apontou para oito em 21.
John estimou que o IHSG, que se situava nos 6.071 pontos no final de setembro, teria ficado perto dos 4.700 sem o contributo de 20 ações que considera especulativas. Esse cálculo traduz a sua avaliação da composição da subida. As categorias que utiliza são juízos pessoais sobre empresas e negociações, não classificações jurídicas.
Quem é realmente dono das ações disponíveis para negociação?
A Indonésia alargou a divulgação da propriedade até ao limiar de cerca de 1%, identificou empresas com propriedade concentrada e avançou para o reforço das exigências de free float. As primeiras iniciativas de reforma incluíram também a saída de dirigentes da bolsa e da OJK, bem como medidas relacionadas com influenciadores bolsistas.
O free float é a parcela das ações de uma empresa disponível para negociação pública, em vez de estar nas mãos de acionistas controladores ou de outros detentores sujeitos a restrições. A Indonésia tenciona elevar o requisito mínimo para 15%. O desafio prático consiste em identificar quais as ações que estão verdadeiramente disponíveis para investidores independentes.
Satrio argumenta que um registo com muitos acionistas pode, ainda assim, ocultar um controlo coordenado. Pessoas que detêm ações em nomes diferentes podem agir em conjunto através de grupos nas redes sociais, seminários ou outras redes. Também pode haver um volume elevado de transações entre partes ligadas, criando a aparência de atividade enquanto a propriedade permanece no mesmo círculo.
A transparência sobre os beneficiários efetivos finais procura resolver um problema relacionado. Pretende identificar as pessoas que, em última instância, são donas dos investimentos ou os controlam por detrás de empresas, contas e outras estruturas jurídicas. Nafan Aji Gusta, analista sénior de mercado da Mirae Asset Sekuritas, afirma que os investidores internacionais precisam de provas de que estas alterações estão a produzir resultados:
Os investidores globais precisam de provas de que as estruturas de propriedade estão a tornar-se mais transparentes, de que o free float corresponde realmente às ações disponíveis para negociação e de que a manipulação do mercado é sistematicamente combatida quando comprovada.
John afirma também que a suspeita de operações coordenadas é o problema central, para além da concentração da propriedade. Estima que o peso da Indonésia num índice regional tenha descido de quase 3% no seu pico para cerca de 0,35% a 0,5% no final de setembro de 2026.
O que abrangem as multas de 2,1 biliões de rupias
A OJK anunciou multas de 1,5 biliões de rupias à Dian Swastatika Sentosa, negociada sob o código DSSA; de 500 mil milhões à Barito Renewables Energy, ou BREN; e de 100 mil milhões à Petrindo Jaya Kreasi, ou CUAN. As três multas totalizam 2,1 biliões de rupias.
A investigação à DSSA analisou a negociação das ações entre 2023 e 2026. A OJK descreveu a suspeita de manipulação como planeada e estruturada, envolvendo clientes particulares e institucionais que operavam através de vários membros da bolsa. O regulador afirmou que a atividade provocou uma subida substancial do preço das ações.
Os investigadores solicitaram documentos relativos às transações, seguiram os fluxos de dinheiro e pediram informações a 12 administradores de sociedades de valores mobiliários, 15 pessoas e 11 entidades jurídicas estrangeiras. A OJK identificou suspeitas de infrações aos artigos 91 e 92 no âmbito do quadro de reforma do setor financeiro P2SK e afirmou ter rastreado ganhos ilícitos associados a transações da DSSA.
Os casos da BREN e da CUAN dizem respeito às respetivas ofertas públicas iniciais, ou IPO, quando as ações foram vendidas pela primeira vez a investidores. A OJK afirmou que as atribuições de ações tinham sido planeadas para favorecer grupos ligados aos acionistas controladores, ocultando ou dissimulando as identidades. A entidade investigou suspeitas de infração ao artigo 107 da Lei do Mercado de Capitais.
A BREN ofereceu 3% das suas ações quando entrou na bolsa, a 9 de outubro de 2023. A CUAN ofereceu 15,03% quando entrou na bolsa, a 8 de março desse ano. As conclusões da OJK centram-se em quem recebeu as ações: a entidade afirmou que a concentração em grupos ligados entre si limitou as ações disponíveis para negociação no mercado.
A investigação às IPO baseou-se em registos de quatro membros da bolsa que atuaram como intermediários da oferta, três bancos depositários e fluxos de dinheiro envolvendo partes relacionadas. Os intermediários organizam a venda de ações, enquanto os bancos depositários as guardam em nome dos investidores. A OJK convocou cinco administradores de sociedades de valores mobiliários, três bancos depositários e sete partes envolvidas em atribuições fixas de ações.
Até onde chega a fiscalização?
A análise preliminar da OJK a 61 ações com elevada concentração acionista identificou possíveis infrações penais em 31 casos. As conclusões alargam o escrutínio para além das três empresas sujeitas às maiores multas anunciadas e colocam os registos de transações e as ligações entre investidores no centro das investigações em curso.
Hasan Fawzi, presidente executivo da supervisão do mercado de capitais da OJK, afirmou que as sanções de 16 de outubro resultaram de investigações já em curso. No encontro de 18 de outubro, descreveu a fiscalização como parte de uma reforma contínua, e não simplesmente como uma reação à mais recente queda do mercado.
A OJK apresentou também um balanço separado da atividade de fiscalização entre janeiro e outubro, que abrangeu 835 partes e sanções superiores a 390 mil milhões de rupias. Não foi especificado de que forma este balanço se relaciona com as multas de 2,1 biliões de rupias anunciadas mais recentemente.
Suyudi Ario Seto, chefe da Polícia Nacional, afirmou que a Agência de Investigação Criminal, conhecida como Bareskrim, prestaria assistência e atuaria perante provas de suspeitos de crimes no mercado de capitais. As sanções administrativas são, assim, acompanhadas por investigações que poderão exigir novas medidas de natureza criminal.
Didik J. Rachbini, reitor da Universidade Paramadina e economista sénior do INDEF, defende que a confiança depende da atuação quotidiana das instituições. Pediu dados consolidados sobre a propriedade, a identificação de concentrações extremas e a análise de transações suspeitas de serem coordenadas, apoiadas por normas de divulgação verificáveis.
Quando é que a mensagem de um influenciador se torna uma recomendação?
A segunda proposta de reforma de Satrio diz respeito ao significado de uma recomendação sobre ações. Quer que as regras esclareçam se abrangem apenas instruções explícitas para comprar ou vender, ou também mensagens implícitas que recorram a abreviaturas, símbolos e enigmas em imagens.
Uma mensagem promocional pode identificar uma ação sem mencionar diretamente o seu nome. Satrio defende que a fiscalização deve analisar o conteúdo da comunicação e a forma como esta influencia as decisões de investimento, incluindo as posições de negociação da pessoa que a divulga e de quaisquer partes a ela ligadas.
A sua preocupação inclui possíveis conflitos de interesses quando alguém divulga uma mensagem positiva enquanto mantém uma posição vendedora, diretamente ou através de uma entidade afiliada. Quer também que a definição de afiliação seja alargada e clarificada, para que os reguladores possam identificar relações reveladas por uma conduta coordenada, bem como ligações formais de propriedade.
A OJK reuniu influenciadores financeiros, analistas e economistas no encontro de 18 de outubro. A presidente, Friderica Widyasari Dewi, afirmou que o regulador pretendia receber contributos abertamente, incluindo informações que pudesse ainda desconhecer. Iding Pardi, diretor de desenvolvimento da bolsa, apontou a divulgação da propriedade, a classificação dos investidores e a concentração acionista como prioridades.
O encontro juntou a comunicação e a supervisão do mercado no mesmo debate. As propostas de Satrio exigiriam que os reguladores relacionassem uma mensagem pública com as pessoas, as posições e as transações que lhe estão subjacentes.
O que os investidores precisam de ver antes de abril
Nafan afirma que as reformas têm de produzir resultados verificáveis pelos investidores internacionais. As suas prioridades são estruturas de propriedade mais transparentes, free float genuíno e medidas consistentes contra a manipulação comprovada. A Kiwoom Sekuritas Indonesia também apontou a opacidade da propriedade, a suspeita de negociações coordenadas e a falta de medidas de fiscalização visíveis como preocupações persistentes dos investidores.
Kiki Verico, economista da Universidade da Indonésia, afirma que as autoridades têm até 30 de abril de 2027 para implementar as recomendações da MSCI. Defendeu maior transparência da propriedade, melhor acesso ao mercado e uma fiscalização imparcial. Manifestou também preocupações com uma aquisição de ações da Bayan Resources que envolveu um empresário descrito como próximo das autoridades e defendeu que o Governo deve atuar como árbitro imparcial.
A responsabilidade cabe à OJK, à Bolsa da Indonésia, à Central de Depósito de Valores Mobiliários da Indonésia, conhecida como KSEI, e ao Governo. As respetivas tarefas sobrepõem-se: os registos de propriedade têm de identificar participações de partes ligadas, a vigilância das negociações tem de acompanhar padrões suspeitos e a fiscalização tem de produzir resultados que os investidores possam analisar.
Didik alerta que a desconfiança persistente pode aumentar os custos de financiamento das empresas e levar os investidores institucionais a reduzir as suas posições. Para as empresas, isso tornaria mais caro angariar dinheiro através da bolsa. Para os pequenos investidores, a preocupação imediata é saber se os preços cotados resultam de compras e vendas genuínas entre participantes independentes.
O próximo teste da Indonésia é, portanto, concreto. Até ao fim do período de consulta, os investidores estarão atentos a registos de propriedade mais claros, provas credíveis das ações disponíveis para negociação e progressos nos casos que envolvem atividade coordenada. A MSCI fez depender a reclassificação proposta de melhorias visíveis na governação e no funcionamento do mercado.
Pontos-chave
- O IHSG caiu 11,57% a 16 de outubro de 2026, eliminando cerca de 60 mil milhões de dólares em valor de mercado.
- A MSCI propôs transferir a Indonésia da categoria de mercado emergente para a de mercado autónomo, com a consulta a prolongar-se até abril de 2027.
- A OJK anunciou multas de 2,1 biliões de rupias envolvendo a DSSA, a BREN e a CUAN.
- A OJK identificou indícios de possíveis infrações penais em 31 das 61 ações com propriedade altamente concentrada.
- A Indonésia tenciona estabelecer um requisito mínimo de free float de 15%, enquanto os investidores exigem provas mais claras de propriedade independente.
- Satrio Utomo quer definições mais rigorosas de afiliação e de recomendação bolsista para combater operações coordenadas e mensagens promocionais codificadas.
- O UBS estima potenciais saídas de 19 mil milhões de dólares caso a reclassificação avance.