Banco Central da Indonésia dá prioridade à estabilidade cambial em detrimento do crescimento
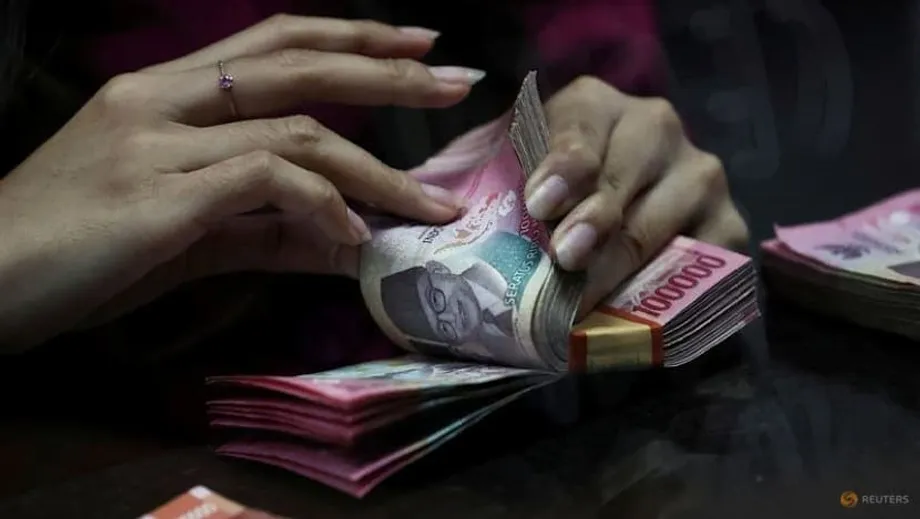
O Banco da Indonésia manteve a sua taxa de juro de referência em 4,75% pelo quarto mês consecutivo, dando prioridade à estabilidade cambial num contexto de queda da rupia para mínimos históricos e de crescentes preocupações com a disciplina orçamental e a independência do banco central. A decisão unânime do Conselho de Governadores do banco central surge quando a maior economia do Sudeste Asiático lida com a pressão crescente sobre a sua moeda, que tocou um mínimo histórico de 16 985 por dólar dos EUA nas negociações intradiárias de terça-feira, ultrapassando níveis vistos pela última vez durante a crise financeira asiática.
Índice
- Banco Central da Indonésia dá prioridade à estabilidade cambial em detrimento do crescimento
- Pressão cambial aumenta em meio à incerteza global
- Problema de transmissão das taxas de crédito desafia a eficácia da política
- Preocupações orçamentais acrescentam ventos contrários à economia
- Implicações orçamentais para a política monetária
- Independência do banco central sob escrutínio
- Reação do mercado às preocupações com a independência
- Perspetivas económicas e trajetória futura das taxas
- Contexto global e comparações regionais
- O essencial
O banco central interrompeu o seu ciclo de flexibilização desde outubro, desviando o foco do apoio ao crescimento económico para a estabilização da rupia, que caiu aproximadamente 3,5% no último ano, tornando-se numa das moedas com pior desempenho da Ásia. O governador Perry Warjiyo sublinhou que o foco atual continua a ser manter a rupia estável, ao mesmo tempo que preserva margem para futura acomodação monetária caso as pressões inflacionistas se mantenham contidas.
«A pressão persistente de depreciação que temos visto sobre a moeda... não deu ao BI qualquer margem de manobra no curto prazo para tentar apoiar o crescimento», disse Lavanya Venkateswaran, economista sénior da ASEAN no OCBC Bank.
Todos os 26 economistas inquiridos pela Reuters entre 13 e 19 de janeiro esperavam que o Banco da Indonésia deixasse a sua taxa de recompra inversa de referência a sete dias inalterada em 4,75% em 21 de janeiro, com as taxas das facilidades de depósito e de cedência de liquidez overnight também a manterem-se estáveis em 3,75% e 5,50%, respetivamente. Esta previsão unânime reflete a compreensão do mercado sobre o difícil equilíbrio que se coloca aos decisores políticos indonésios.
A decisão segue-se a uma série de cortes agressivos das taxas entre setembro de 2024 e setembro de 2025, durante os quais o Banco da Indonésia reduziu a sua taxa de juro principal em 150 pontos base acumulados. No entanto, o ciclo de flexibilização foi agora suspenso à medida que as pressões cambiais se intensificaram, forçando o banco central a reavaliar as suas prioridades políticas.
Pressão cambial aumenta em meio à incerteza global
A recente queda da rupia para mínimos históricos tem sido atribuída a uma combinação de fatores globais e internos. A turbulência geopolítica e tarifas mais elevadas dos EUA aumentaram a incerteza global, fazendo subir o dólar e desencadeando saídas de capitais dos mercados emergentes. Esta pressão externa foi agravada por preocupações internas com a posição orçamental da Indonésia e por questões em torno da independência do banco central.
A ANZ Research estima que os investidores estrangeiros retiraram aproximadamente 6,5 mil milhões de dólares do mercado de obrigações soberanas da Indonésia no ano passado e permaneceram sobretudo vendedores líquidos nos últimos seis meses. Estas saídas persistentes de capital estrangeiro contribuíram significativamente para o enfraquecimento da moeda, forçando o Banco da Indonésia a realizar múltiplas intervenções no mercado cambial.
A ING Think observou que a rupia foi a moeda mais fraca da região ASEAN-5 no mês passado, à medida que o sentimento global de aversão ao risco exerceu pressão descendente sobre a rupia, sensível às taxas de juro. O banco central terá provavelmente intervindo tanto nos mercados à vista como nos de forwards não entregáveis (NDF) para conter a volatilidade, com o governador Warjiyo a confirmar que o BI intensificou os esforços para defender a rupia nos mercados offshore e onshore.
Apesar destas intervenções, a moeda tem tido dificuldade em encontrar o seu equilíbrio, tocando níveis não vistos desde a crise financeira asiática do final da década de 1990. Este desenvolvimento suscitou preocupações entre investidores e decisores políticos quanto ao potencial de uma instabilidade económica mais ampla se a espiral de depreciação continuar sem controlo.
O Banco da Indonésia tem sustentado que se prevê que a taxa de câmbio da rupia seja estável, apoiada pelo compromisso do banco central de manter a estabilidade, rendibilidades atrativas, inflação baixa e as perspetivas de crescimento económico da Indonésia. No entanto, a realidade do mercado tem pintado um quadro diferente, com a rupia a permanecer sob pressão persistente apesar destas garantias.
Problema de transmissão das taxas de crédito desafia a eficácia da política
Um desafio significativo que se coloca ao Banco da Indonésia é a transmissão limitada dos seus anteriores cortes de taxas para as taxas de juro do crédito bancário. Apesar de ter cortado as taxas de política em 150 pontos base acumulados desde setembro de 2024, as taxas de juro dos empréstimos bancários caíram apenas 24 pontos base, para 8,96% até novembro, face a 9,20% no início de 2025.
Esta desconexão entre as taxas de política e os custos efetivos do crédito minou a eficácia da flexibilização monetária, deixando empresas e consumidores a enfrentar custos de financiamento que permanecem teimosamente elevados. O Banco da Indonésia instou repetidamente os bancos comerciais a reduzir os custos de financiamento e ofereceu cortes adicionais nos requisitos de reservas obrigatórias aos bancos que reduzam as taxas de crédito de forma mais agressiva.
No entanto, a procura de crédito continua fraca, sugerindo que, mesmo que as taxas de crédito caíssem de forma mais substancial, o impacto na atividade económica poderia ser limitado. As empresas parecem estar numa posição de esperar para ver, com o governador Warjiyo a observar que os bancos aprovaram compromissos de concessão de crédito no valor de 2 372 biliões de rupias (144,41 mil milhões de dólares) que não foram utilizados, indicando procura fraca em vez de restrições de oferta.
O problema de transmissão tornou-se um fator-chave no cálculo político do Banco da Indonésia. Com margem limitada para cortar mais as taxas sem arriscar um enfraquecimento adicional da moeda, e com os bancos comerciais a não repercutirem os cortes existentes, o banco central encontra-se numa posição difícil, em que os instrumentos monetários tradicionais se revelam menos eficazes do que o desejado.
«Os bancos aprovaram compromissos de concessão de crédito no valor de 2 372 biliões de rupias (144,41 mil milhões de dólares) que não foram utilizados», disse o governador Perry Warjiyo, indicando uma procura de crédito fraca em vez de restrições de oferta.
O Ministério das Finanças também se pronunciou sobre a questão, com o ministro das Finanças, Purbaya Yudhi Sadewa, a criticar o Banco da Indonésia por manter a liquidez bancária «seca», o que restringiu o crédito bancário. O governo transferiu mais de 12 mil milhões de dólares de fundos públicos do banco central para bancos comerciais para serem utilizados em empréstimos, numa aparente tentativa de estimular a atividade de crédito.
Preocupações orçamentais acrescentam ventos contrários à economia
Os economistas apontaram as preocupações com a posição orçamental da Indonésia como um fator que agrava o enfraquecimento da moeda. Os investidores receiam que os planos de despesa populistas do presidente Prabowo Subianto, implementados desde que chegou ao poder em 2024, possam minar a credibilidade orçamental que o país se esforçou por estabelecer nas últimas duas décadas.
O défice orçamental de 2025 situa-se em 2,92% do PIB, o mais elevado em pelo menos duas décadas fora dos anos de pandemia e perigosamente próximo do limite legal de 3% do PIB. Esta expansão ocorre enquanto o presidente Prabowo prossegue iniciativas de despesa ambiciosas, incluindo programas de refeições escolares gratuitas com um custo estimado em cerca de 2% do PIB da Indonésia.
A Fitch Ratings afirmou a notação de crédito de nível de investimento da Indonésia, mas alertou para a incerteza orçamental que se avizinha. A agência de notação financeira destacou a decisão do presidente Prabowo de eliminar o imposto sobre o valor acrescentado (IVA) este ano, o que resulta numa perda de receita de aproximadamente 0,3% do PIB, acrescentando pressões orçamentais.
A ING Think estima que a despesa anunciada em projetos prioritários possa resultar num alargamento do rácio entre o défice orçamental e o PIB para 2,8% em 2025, em comparação com 2,3% em 2024. Este alargamento do défice ocorre numa altura em que a dívida pública em percentagem do PIB, embora ainda gerível em 40% e a mais baixa em comparação com o resto da ASEAN, está em trajetória ascendente.
A dívida pública externa manteve-se estável em níveis relativamente mais baixos, de 11,5% do PIB, proporcionando alguma proteção contra choques externos. No entanto, a combinação de um défice orçamental em alargamento e de pressões persistentes na conta corrente suscitou dúvidas sobre a capacidade da Indonésia de manter a sua reputação duramente conquistada de prudência orçamental.
A previsão de crescimento do Banco da Indonésia para 2026 situa-se entre 4,9% e 5,7%, enquanto a meta oficial de crescimento do governo é de 5,4%. O ministro das Finanças, Purbaya Yudhi Sadewa, sugeriu que uma taxa de crescimento de 6% deveria ser alcançável este ano para permitir que o crescimento se mantenha no caminho certo para atingir a ambiciosa meta de Prabowo de 8% até 2029.
Implicações orçamentais para a política monetária
A orientação orçamental expansionista apresenta desafios para a coordenação da política monetária. Enquanto o governo procura o crescimento através de estímulos orçamentais, o banco central enfrenta mandatos conflituantes que exigem um equilíbrio cuidadoso. Por um lado, taxas de juro mais baixas apoiariam o endividamento público e os objetivos de crescimento económico. Por outro lado, manter diferenciais de rendibilidade atrativos é crucial para apoiar a moeda e evitar a fuga de capitais.
Esta tensão tornou-se mais pronunciada à medida que a dinâmica das taxas de juro globais muda. Com a Reserva Federal dos EUA a poder retomar o seu ciclo de descida das taxas, os decisores políticos indonésios poderão encontrar um alívio temporário da pressão sobre a rupia, criando potencialmente margem para futura flexibilização monetária. No entanto, qualquer flexibilização teria de ser cuidadosamente calibrada para evitar desencadear um novo enfraquecimento da moeda.
Adam Ahmad Samdin, economista da Oxford Economics, deu contexto sobre as perspetivas: «Ainda esperamos mais dois cortes antes de atingirem a taxa terminal, embora a política orçamental possa ter impulsionado temporariamente alguma atividade económica. Estruturalmente, o consumo continua bastante fraco.»
Independência do banco central sob escrutínio
A acrescentar ao complexo conjunto de desafios económicos estão as crescentes preocupações com a independência do Banco da Indonésia. Estas preocupações foram desencadeadas por vários desenvolvimentos, incluindo um acordo de «partilha de encargos» que fará com que o BI ajude a financiar programas do Estado e discussões parlamentares em curso sobre alterações à legislação existente que poderiam ampliar o mandato do banco central.
O parlamento está a considerar alterações que poderiam reforçar a obrigação de o Banco da Indonésia apoiar o crescimento económico e conferir-lhe o poder de recomendar a destituição do governador do banco. Tais alterações têm alarmado os investidores que valorizam a independência do banco central como um baluarte contra a interferência política nas decisões de política monetária.
A situação atraiu a atenção global, surgindo numa altura em que a independência dos bancos centrais está sob pressão em várias partes do mundo, incluindo ataques repetidos à Reserva Federal por líderes políticos nos Estados Unidos. O caso indonésio é particularmente digno de nota dado o historial de crises económicas do país e as reformas implementadas na sua sequência para reforçar os quadros institucionais.
«A questão para os investidores não é se a Indonésia quer crescer, mas se consegue equilibrar isso com a estabilidade cambial. A rupia continua a ser o principal ponto de pressão, uma vez que o país ainda depende fortemente das importações e do capital estrangeiro», disse Howe Chung Wan, responsável de rendimento fixo asiático da Principal Asset Management.
O escrutínio do mercado intensificou-se após a nomeação do sobrinho do presidente Prabowo, Thomas Djiwandono, para um cargo de vice-governador do Banco da Indonésia. A nomeação atraiu particular atenção, com economistas e participantes no mercado a debater as suas implicações para as perceções sobre a independência do banco central.
O economista-chefe do Permata Bank, Josua Pardede, observou que os laços familiares entre um presidente e um responsável pela política do banco central trazem inevitavelmente para primeiro plano considerações de governação, independentemente das qualificações profissionais. Nos mercados financeiros, a perceção importa tanto como os mandatos legais, e os investidores podem exigir prémios de risco mais elevados se acreditarem que o banco central pode ser influenciado a manter as taxas de juro mais baixas do que o justificado.
Reação do mercado às preocupações com a independência
A rupia prolongou as perdas na terça-feira após a notícia da nomeação, enfraquecendo para cerca de 16 955 por dólar dos EUA, o seu nível mais baixo de sempre. Os analistas atribuíram esta queda, em parte, a renovadas preocupações com a independência do banco central, a par de persistentes receios orçamentais. A moeda caiu de forma constante este ano, tornando-se no segundo pior desempenho da Ásia, depois da rupia indiana.
Harry Baskoro, economista independente baseado em Jacarta e antigo banqueiro central, sublinhou que a questão fundamental é se as salvaguardas institucionais são eficazes nas decisões de política monetária. Alertou que a credibilidade da Indonésia junto dos investidores e das agências de notação financeira depende de manter uma distância visível entre a autoridade orçamental e a política monetária.
O ministro das Finanças, Purbaya Yudhi Sadewa, procurou minimizar as preocupações com a interferência do governo, descrevendo a substituição como um processo de rotina e insistindo que não há interferência do governo na política monetária. «O BI é independente. Nós tratamos da política orçamental, eles tratam da política monetária», disse aos jornalistas, desvalorizando as conversas sobre intromissão do governo como «sobretudo especulação».
Apesar destas garantias, os mercados continuam céticos. Michael Wan, analista sénior de divisas da MUFG, observou que os mercados veem a nomeação, com razão ou sem razão, como um potencial impacto na independência do BI. Esta perceção refletiu-se nos movimentos da moeda, com a MUFG a prever que a rupia pode depreciar-se para 17 000 por dólar dos EUA nos primeiros três meses do ano.
Perspetivas económicas e trajetória futura das taxas
Apesar dos atuais desafios, as perspetivas económicas globais para a Indonésia continuam relativamente positivas em comparação com muitos pares de mercados emergentes. A economia deverá ter crescido cerca de 5% em 2025, com uma expansão semelhante projetada para 2026. A inflação deverá manter-se dentro do intervalo de referência de 1,5%-3,5% do banco central até 2026, proporcionando alguma margem para acomodação da política monetária se as pressões cambiais diminuírem.
Os ativos não produtivos (NPA) dos bancos comerciais têm vindo a diminuir de forma consistente, recuando dos picos da COVID-19 de 2,3% em dezembro de 2020 para 1,5% em dezembro de 2024. Esta melhoria na saúde do setor bancário proporciona uma base sólida para a expansão do crédito assim que a procura reforçar e a transmissão do crédito melhorar.
A recente subida do PMI da indústria transformadora oferece um vislumbre de esperança, embora os analistas alertem que este aumento pode dever-se a exportações mais elevadas resultantes do reabastecimento antes da escalada das tarifas, e não a uma melhoria sustentável do crescimento da indústria transformadora. O fraco crescimento das vendas a retalho continua a refletir um consumo morno, evidenciando os desafios estruturais que a economia indonésia enfrenta.
Uma maioria de economistas, 12 em 23, espera que o Banco da Indonésia corte as taxas em 25 pontos base para 4,50% até ao final do primeiro trimestre, enquanto 11 preveem nenhuma alteração. Uma proporção semelhante, 12 em 22 economistas, espera que as taxas caiam para 4,25% até ao final do segundo trimestre, enquanto dez veem cortes menores ou nenhuma alteração. A previsão mediana mostra as taxas a manterem-se em 4,25% durante o resto de 2026.
A ING Think reviu as suas expectativas, prevendo agora apenas mais dois cortes de 25 pontos base cada em 2025, levando a taxa do BI para 5,25% este ano. Espera-se que os cortes das taxas sejam adiados para a parte final do segundo e terceiro trimestres, à medida que surja mais clareza sobre as situações tarifárias globais e o seu impacto nos fluxos comerciais.
Contexto global e comparações regionais
Os desafios da política monetária da Indonésia devem ser compreendidos no contexto global mais amplo. O regresso da força do dólar no curto prazo deverá ser o fator dominante a afetar as moedas dos mercados emergentes, incluindo a rupia. Embora a Indonésia esteja relativamente menos exposta aos riscos das tarifas dos EUA em comparação com alguns vizinhos asiáticos, qualquer escalada nas tensões comerciais deverá manter as moedas asiáticas sob pressão geral.
Do ponto de vista interno, vários fatores de risco manterão o Banco da Indonésia em alerta, forçando-o a manter-se cauteloso com novos cortes das taxas. Um défice da conta corrente mais elevado à medida que a procura externa enfraquece, combinado com um défice orçamental mais alto resultante dos planos de expansão orçamental do presidente Prabowo, dificilmente apoiará a rupia no médio prazo.
As entradas de investimento direto estrangeiro (IDE) caíram acentuadamente no quarto trimestre de 2024 e é pouco provável que melhorem significativamente em meio a tensões comerciais e a um clima de investimento incerto. Esta redução das entradas de capital de longo prazo torna a Indonésia mais dependente de investimentos em carteira potencialmente voláteis, aumentando a vulnerabilidade a alterações súbitas do sentimento dos investidores.
Apesar destes desafios, a Indonésia mantém certas vantagens em comparação com os pares regionais. A dívida pública em percentagem do PIB, em 40%, continua a ser a mais baixa em comparação com o resto da ASEAN, proporcionando espaço orçamental se necessário para apoiar a economia em períodos de tensão. A dívida pública externa também se manteve estável em níveis relativamente mais baixos, de 11,5% do PIB, reduzindo a vulnerabilidade a choques externos.
«Quando os compromissos entre crescimento e estabilidade cambial se tornarem mais explícitos, o BI terá de fazer escolhas mais difíceis», disse Chris Kushlis, estratega-chefe de macro para mercados emergentes da T Rowe Price.
A estabilidade macroeconómica da Indonésia coloca-a numa posição relativamente forte em comparação com muitos mercados emergentes. O défice orçamental, a dívida pública, o défice da conta corrente e a inflação mantêm-se em níveis baixos e estáveis para os padrões históricos. Estes fundamentos proporcionam uma proteção contra choques externos e sugerem que os desafios atuais, embora significativos, podem ser geríveis com respostas políticas adequadas.
O essencial
- O Banco da Indonésia manteve a sua taxa de juro de referência em 4,75% pelo quarto mês consecutivo, dando prioridade à estabilidade cambial em plena queda da rupia para mínimos históricos.
- A rupia tocou um mínimo histórico de 16 985 por dólar dos EUA nas negociações intradiárias de terça-feira, ultrapassando níveis vistos pela última vez durante a crise financeira asiática.
- O Banco da Indonésia interrompeu o seu ciclo de flexibilização desde outubro, depois de cortar as taxas em 150 pontos base acumulados entre setembro de 2024 e setembro de 2025.
- Os investidores estrangeiros retiraram aproximadamente 6,5 mil milhões de dólares do mercado de obrigações soberanas da Indonésia no ano passado, contribuindo para o enfraquecimento da moeda.
- As taxas de juro dos empréstimos bancários caíram apenas 24 pontos base, para 8,96%, apesar de 150 pontos base de cortes nas taxas de política, evidenciando problemas de transmissão.
- O défice orçamental de 2025, de 2,92% do PIB, é o mais elevado em pelo menos duas décadas fora dos anos de pandemia e está próximo do limite legal de 3%.
- As preocupações com a independência do banco central aumentaram após a nomeação do sobrinho do presidente Prabowo para um cargo de vice-governador.
- Uma maioria de economistas espera cortes de 25 pontos base até ao final do primeiro trimestre, com nova flexibilização possível se as pressões cambiais diminuírem.
- A economia da Indonésia deverá crescer aproximadamente 5% em 2026, com a inflação a permanecer dentro do intervalo de referência do banco central.