Gigantes chineses da cloud procuram garantir o fornecimento durante uma década
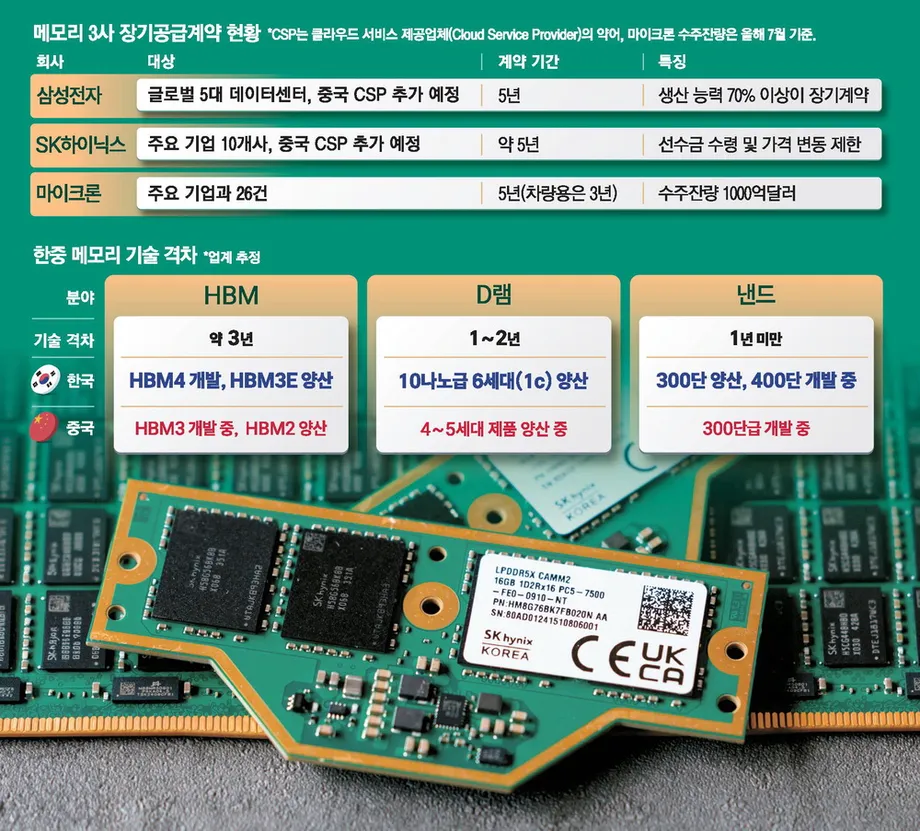
Alibaba, Tencent e ByteDance estão a procurar acordos de longo prazo para o fornecimento de memória para servidores com a Samsung Electronics e a SK hynix, havendo clientes a pedir fornecimentos até 2035. Os compromissos propostos prolongar-se-iam muito para além dos habituais três a cinco anos, numa altura em que as empresas tecnológicas chinesas competem com rivais norte-americanas pelos chips necessários para expandir os serviços de inteligência artificial.
Índice
- Gigantes chineses da cloud procuram garantir o fornecimento durante uma década
- Porque é que os servidores de IA precisam de vários tipos de memória
- Os clientes norte-americanos já reservaram capacidade de produção
- A expansão da China explica a urgência
- A Tencent também está a comprar memória chinesa
- Os controlos às exportações condicionam o que a Coreia pode fornecer
- A CXMT está a seguir uma abordagem de fabrico diferente
- A escassez durará o suficiente para justificar os contratos?
- As datas que marcam a corrida ao fornecimento
- Pontos-chave
Os pedidos abrangem memória DDR para servidores, conhecida como DDR, e DDR de baixo consumo, ou LPDDR. Segundo relatos, os compradores chineses procuram volumes adicionais para além dos abrangidos pelos acordos existentes com os fornecedores sul-coreanos, numa altura em que grandes clientes norte-americanos já reservaram uma parte substancial da produção.
A Samsung afirma ter concluído acordos com cinco grandes clientes de centros de dados e estar a negociar com outros cinco. A SK hynix diz ter concluído negociações com cerca de 10 clientes, incluindo contas-chave. Estimativas do sector sugerem que os acordos com empresas tecnológicas globais poderão absorver 70% a 80% da produção de memória prevista pelos dois fabricantes para o próximo ano.
As propostas chinesas continuam a ser pedidos: a Samsung e a SK hynix não confirmaram publicamente a aceitação dos termos que se estendem até 2035, e os preços, volumes e pagamentos antecipados não foram divulgados. Os clientes parecem dispostos a pagar mais por entregas fiáveis, à medida que o acesso à memória se torna um limite prático à expansão da IA.
A Tencent está também a garantir fornecimento no mercado interno. Um acordo noticiado com a chinesa ChangXin Memory Technologies, conhecida como CXMT, vale mais de 20 mil milhões de yuans, ou cerca de 2,94 mil milhões de dólares. Em conjunto, estas iniciativas mostram que as empresas chinesas de cloud estão a seguir duas vias em simultâneo: comprar mais chips chineses e procurar garantir entregas da Coreia do Sul durante vários anos.
Porque é que os servidores de IA precisam de vários tipos de memória
A memória DDR proporciona à unidade central de processamento, ou CPU, de um servidor um espaço de trabalho rápido para a informação de que precisa de imediato. Uma comparação simples é a de uma secretária: o processador trabalha com a informação colocada sobre ela, em vez de a ir buscar repetidamente a um arquivo.
A LPDDR desempenha uma função semelhante de memória de trabalho, mas consome menos electricidade. É conhecida dos smartphones, onde a autonomia da bateria e o calor são importantes, mas os operadores de servidores estão cada vez mais interessados no seu potencial para reduzir o consumo de energia em grandes instalações.
A memória de elevada largura de banda, ou HBM, desempenha outra função exigente. Coloca a memória junto de poderosos processadores de IA e permite transferir grandes quantidades de informação rapidamente. A Samsung e a SK hynix têm direccionado mais recursos de fabrico para este produto de elevado valor, reduzindo a oferta de memória convencional.
A memória flash NAND proporciona armazenamento que conserva a informação quando a alimentação eléctrica é desligada. A chinesa Yangtze Memory Technologies, conhecida como YMTC, especializa-se em NAND, enquanto a CXMT fabrica DRAM. As empresas de cloud precisam tanto de armazenamento como de memória de trabalho, pelo que as aquisições consistem numa série de compras relacionadas, em vez da procura de um único chip substituível por qualquer outro.
Os clientes norte-americanos já reservaram capacidade de produção
Segundo relatos, os cinco grandes clientes de centros de dados da Samsung incluem a Amazon Web Services, a Microsoft, a Google Cloud, a Meta e a Oracle. Os seus acordos ajudam a explicar por que razão as empresas chinesas estão a agir rapidamente: torna-se mais difícil comprar chips adicionais quando os fornecedores já comprometeram grande parte da produção futura.
A Samsung afirmou que tenciona destinar pelo menos 70% da capacidade de produção a acordos de longo prazo. Kim Dong-won, responsável pela investigação na KB Securities, estima que os clientes já garantiram uma parcela ainda maior da produção de memória prevista pela empresa para 2027.
Kim descreveu a competição que ainda existe pela capacidade da Samsung:
Estimamos que a Samsung Electronics já garantiu cerca de 80% da produção de memória prevista para 2027 através de acordos de longo prazo", acrescentando: "Os operadores de hiperescala continuam a competir para garantir o fornecimento dos 20% restantes da produção de memória que não estão abrangidos por contratos.
Os operadores de hiperescala são empresas que gerem enormes redes de centros de dados. Os seus acordos podem dar aos fabricantes uma visão mais clara da procura futura e aos compradores entregas mais previsíveis. Os preços de fornecimento e os pagamentos antecipados variam consoante o contrato, pelo que um acordo de longa duração pode garantir acesso sem necessariamente fixar um único preço durante toda a sua vigência.
A expansão da China explica a urgência
A China dispõe já de pelo menos 24 gigawatts de capacidade em centros de dados de IA, segundo uma avaliação de Setembro da empresa de investigação em semicondutores SemiAnalysis. Os Estados Unidos têm 56 GW. Com base nestes números, a capacidade da China corresponde a cerca de 43% do total norte-americano.
A SemiAnalysis estima que estejam em construção ou em fase de planeamento na China mais cerca de 20 GW. Este conjunto de projectos equivale a aproximadamente 83% dos 24 GW de capacidade já existente no país, ilustrando a dimensão das aquisições de equipamento em causa.
Os gigawatts medem a capacidade de potência eléctrica. Ajudam a transmitir a dimensão física dos centros de dados, embora o volume de trabalho computacional que cada instalação consegue realizar também dependa dos processadores, da memória e da concepção.
Segundo a mesma avaliação, a ByteDance está a desenvolver cerca de 5,3 GW de capacidade, a Alibaba 3,9 GW e a Tencent 2,4 GW. Estes três programas totalizam 11,6 GW. A Baidu está a desenvolver cerca de 1,1 GW e a Huawei cerca de 1 GW, enquanto a China Mobile, a China Telecom e a China Unicom também estão a expandir as respectivas infra-estruturas de IA.
Cada nova instalação precisa de chips antes de poder prestar serviços aos clientes. A escassez de memória convencional para servidores pode atrasar a disponibilização de capacidade de computação útil, mesmo quando os edifícios, as ligações à rede eléctrica e os processadores de IA estão prontos. Reservar entregas com anos de antecedência torna-se, por isso, parte do planeamento das próprias instalações.
A Tencent também está a comprar memória chinesa
O acordo noticiado entre a Tencent e a CXMT, no valor de mais de 20 mil milhões de yuans, mostra que as compras no mercado interno já são substanciais. Os detalhes do acordo foram divulgados a 29 de Junho, com base em informações de três pessoas familiarizadas com o assunto, enquanto a CXMT preparava uma oferta pública inicial de 29,5 mil milhões de yuans no mercado STAR de Xangai.
Segundo relatos, a Alibaba, a ByteDance e a Tencent estão também a garantir fornecimentos da CXMT e da YMTC, enquanto a Samsung e a SK hynix dão prioridade à produção de HBM. Os fornecedores chineses oferecem uma fonte adicional de chips quando é difícil obter memória convencional.
De acordo com avaliações do sector, os fabricantes sul-coreanos mantêm, ainda assim, vantagens em termos de desempenho e escala de produção, necessárias para as exigentes aplicações em servidores. Os servidores funcionam continuamente, pelo que a fiabilidade, a qualidade consistente e os volumes garantidos são preocupações centrais nas decisões de compra.
O progresso da YMTC já é visível no armazenamento. A Omdia estimou que a empresa representava 38,5% do mercado chinês de NAND no segundo trimestre, à frente dos 33,5% da Samsung e dos 17% da SK hynix. A concorrência acompanha as actualizações nas fábricas chinesas de NAND, incluindo a transição planeada da Samsung para 286 camadas em Xi'an e o trabalho da SK hynix para introduzir pelo menos 240 camadas em Dalian.
Os controlos às exportações condicionam o que a Coreia pode fornecer
Os controlos às exportações dos Estados Unidos impedem a Samsung e a SK hynix de enviar HBM para a China, mas a DRAM de uso geral continua disponível. Por conseguinte, as empresas chinesas procuram acordos para DDR e LPDDR num mercado já dividido pelas restrições a componentes de IA mais avançados.
As regras também afectam o equipamento de fabrico. Os fabricantes chineses de memória CXMT e YMTC estão impedidos de obter sistemas avançados de litografia ultravioleta extrema, ou EUV, ao abrigo das restrições descritas nas avaliações do sector. Estas máquinas utilizam comprimentos de onda de luz extremamente curtos para criar estruturas minúsculas nos chips.
Prevê-se que a capacidade de produção de sistemas EUV da ASML aumente de 44 máquinas em 2025 para mais de 80 em 2027. Os fabricantes chineses enfrentam restrições de acesso, mesmo com o aumento da disponibilidade do equipamento, o que limita uma das vias para produzir memória mais densa e avançada.
A Samsung e a SK hynix enfrentam um desafio relacionado nas suas próprias fábricas chinesas, onde os envios de equipamento exigem autorização norte-americana. O seu aumento do investimento na China totalizou 1,4871 biliões de wons em três fábricas em 2025. Wuxi produz mais de 30% da DRAM da SK hynix, enquanto Xi'an representa cerca de 40% da produção de NAND da Samsung, o que torna essas fábricas importantes para a resposta da oferta.
A CXMT está a seguir uma abordagem de fabrico diferente
O director-executivo da CXMT, Cao Kanyu, afirmou que a empresa desenvolveu um transistor de porta envolvente vertical e planeia lançar, até ao final do ano, um módulo de memória DDR5 para servidores baseado numa concepção conhecida como 4F-squared. A concepção do transistor visa resolver problemas como as fugas eléctricas.
A designação 4F-squared descreve a área ocupada por uma célula de memória, a unidade minúscula que armazena informação. Em comparação com a disposição 6F-squared predominante, reduz a área da célula em cerca de 33%, permitindo colocar mais memória num chip do mesmo tamanho.
A Samsung pretende aplicar esta abordagem à produção de DRAM abaixo dos 10 nanómetros até 2028, e a SK hynix também apresentou um plano de desenvolvimento. Foi também noticiado que a CXMT fornece quantidades limitadas de LPDDR6 para o processador XRING O3 da Xiaomi, demonstrando trabalho em memória móvel mais recente a par das suas ambições no segmento dos servidores.
Song Zhe, especialista sénior de investimento na BNP Paribas Asset Management, descreveu a dificuldade de transformar o progresso técnico em produção económica:
A memória de próxima geração é cada vez mais complexa e difícil de fabricar com rendimentos economicamente viáveis", afirmou Song. "A China está a afirmar-se como um concorrente sério do lado da oferta, mas aumentar a produção e avançar na curva tecnológica levará tempo, sobretudo no caso da HBM.
O rendimento é a proporção dos chips fabricados que funcionam correctamente. Uma concepção com bom desempenho também tem de ser produzida de forma consistente e em grandes quantidades para que um fornecedor possa satisfazer os maiores clientes de cloud.
A escassez durará o suficiente para justificar os contratos?
Elon Musk, director-executivo da Tesla, previu uma produção chinesa de RAM em grande escala em 2028, o que aponta para uma maior concorrência para os fornecedores estabelecidos. As suas declarações contribuíram para uma venda de acções a 15 de Outubro, em que as acções da Samsung caíram 10,56% e as da SK hynix recuaram 12,76%.
Jensen Huang, director-executivo da Nvidia, prevê que a procura de memória continue a superar a oferta até 2029 e que a HBM continue a ser muito utilizada. Roh Geun-chang, director-executivo do Semicon Research Lab, espera que a oferta continue limitada pelo menos até 2030, apontando, em parte, para as restrições ao acesso chinês a equipamento avançado.
Peter Lee, director-geral e responsável pela investigação sobre a Coreia na Citigroup Global Markets Korea Securities, considera que existem limites ao que os fabricantes conseguem alcançar com concepções alternativas de células sem EUV. Descreveu a dificuldade de reduzir repetidamente a dimensão da abordagem 4F-squared:
O problema do 4F-squared é que, após uma ou duas gerações, se torna difícil passar à etapa seguinte", afirmou Lee. "Para reduzir ainda mais a dimensão, seria necessário voltar a utilizar EUV.
As empresas de cloud que ponderam compromissos até 2035 enfrentam riscos opostos. Reservar pouca memória pode deixar instalações dispendiosas à espera de equipamento. Reservar em excesso pode sair caro se a oferta aumentar, os preços baixarem ou as necessidades de computação mudarem. As cláusulas contratuais relativas a preços, gerações de produtos e calendários de entrega determinarão como compradores e fabricantes partilham esses riscos.
As datas que marcam a corrida ao fornecimento
Os acordos solicitados prolongam-se para além de várias previsões de nova produção e de escassez persistente. Os principais marcos são:
- 2027: A KB Securities estima que os clientes garantiram cerca de 80% da produção de memória prevista pela Samsung.
- 2028: Musk prevê grandes volumes de produção chinesa de RAM; a Samsung pretende utilizar tecnologia 4F-squared na produção de DRAM abaixo dos 10 nanómetros.
- 2029: Huang prevê que a procura de memória continue a superar a oferta até este ano.
- 2030: Roh prevê que a escassez de oferta dure pelo menos até esta data.
- 2035: Alguns clientes procuram garantir fornecimentos de memória sul-coreana até este ano.
Os fabricantes de telemóveis e computadores também têm interesses nestas decisões. À medida que os servidores competem pela LPDDR, recorrem à memória utilizada em dispositivos de consumo. A Daishin Securities prevê que os preços continuem a subir, à medida que os compradores de servidores pagam preços comparáveis aos da memória para servidores para garantir fornecimentos de LPDDR.
A Samsung e a SK hynix têm de equilibrar as necessidades desses clientes com as dos operadores de cloud, que procuram compromissos muito maiores. Entretanto, os compradores chineses procuram garantir memória fiável em quantidade suficiente, junto de fabricantes nacionais e estrangeiros, para manter a expansão da IA em curso.
Pontos-chave
- Alibaba, Tencent e ByteDance procuram garantir fornecimentos de DDR e LPDDR a longo prazo junto da Samsung e da SK hynix.
- Alguns clientes querem entregas até 2035; a aceitação desses termos não foi confirmada publicamente.
- Grandes clientes globais já reservaram grande parte da produção prevista pelos fabricantes sul-coreanos.
- Segundo relatos, a Tencent acordou comprar à CXMT mais de 20 mil milhões de yuans em DRAM para servidores.
- A China dispõe de pelo menos 24 GW de capacidade em centros de dados de IA, estando em construção ou planeados cerca de mais 20 GW.
- As restrições às exportações, a capacidade de fabrico e as previsões divergentes sobre a produção chinesa determinarão o valor dos compromissos de fornecimento de longa duração.