Uma escassez de oferta sem precedentes
O boom global da inteligência artificial desencadeou uma grave escassez de chips de memória que está a remodelar a indústria dos semicondutores e a obrigar as maiores empresas tecnológicas da Coreia do Sul a tomar decisões estratégicas difíceis. A Samsung Electronics e a SK hynix, que juntas controlam cerca de dois terços do mercado global de chips de memória, estão a aumentar drasticamente os investimentos nas suas unidades de produção na China, apesar do agravamento das tensões geopolíticas e do endurecimento dos controlos à exportação dos Estados Unidos. A medida representa uma resposta calculada a uma crise de oferta que fez disparar os preços das memórias e deixou os fabricantes a debater-se para satisfazer a procura dos centros de dados de IA, ao mesmo tempo que priva os mercados dos smartphones e dos computadores pessoais de componentes essenciais.
Índice
Os analistas do setor descrevem a situação atual como a escassez de memórias mais grave dos últimos 15 anos. O Goldman Sachs elevou recentemente a sua estimativa de défice de oferta de DRAM em 2026 para 4,9% da procura total, acima da previsão anterior de 3,3%, prevendo simultaneamente que a escassez de NAND flash atinja 4,2%. O banco de investimento descreveu o mercado como estando a enfrentar as condições mais restritivas desde o final da década de 2000. Esta crise de oferta surgiu porque o crescimento explosivo da infraestrutura de IA criou uma procura insaciável de memória de elevada largura de banda, os chips especializados que se situam ao lado das unidades de processamento gráfico nos centros de dados que executam modelos de linguagem de grande dimensão. Os chips HBM são empilhados verticalmente em configurações tridimensionais para permitir as rápidas taxas de transferência de dados necessárias aos cálculos de IA, o que os torna muito mais complexos e valiosos do que os produtos de memória convencionais.
À medida que os fabricantes dão prioridade a estes lucrativos componentes de IA, a produção de chips de memória convencionais utilizados na eletrónica de consumo colapsou. A escassez abrange quase todas as categorias de memória, desde os chips flash usados em pen drives até à DRAM avançada que alimenta os servidores. Os preços em alguns segmentos mais do que duplicaram desde fevereiro, segundo a empresa de estudos de mercado TrendForce, esperando-se que os preços contratuais de DRAM subam 55 a 60% no trimestre atual. Esta dupla crise ameaça fazer subir os preços dos dispositivos, atrasar projetos de infraestrutura digital no valor de centenas de milhares de milhões de dólares e potencialmente travar os ganhos de produtividade assentes na IA precisamente quando as economias navegam entre pressões inflacionistas e incertezas em matéria de tarifas comerciais.
Revitalizar bases de produção existentes
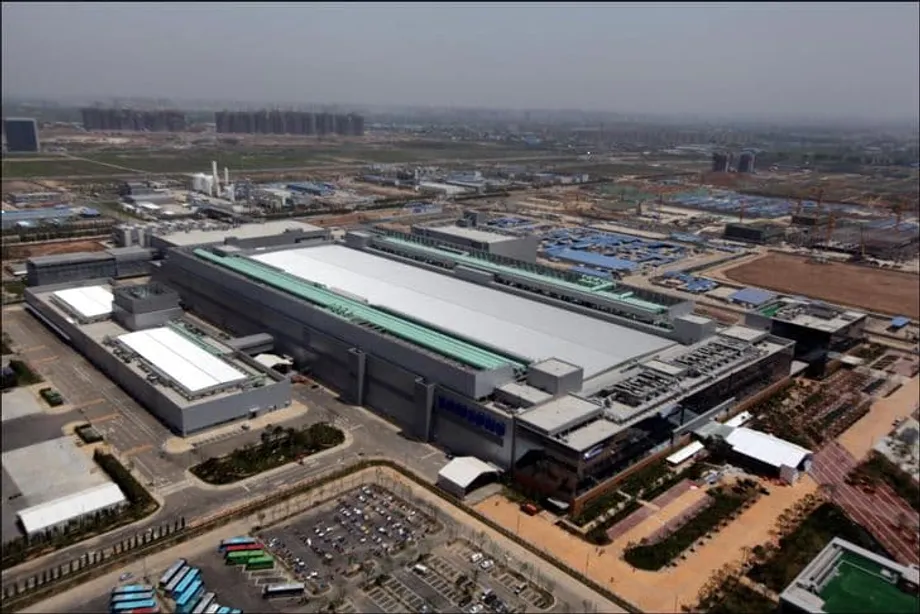
A Samsung Electronics investiu 465,4 mil milhões de wones, equivalentes a cerca de 308,8 milhões de dólares, na sua fábrica de chips em Xi'an, na província de Shaanxi, durante 2025, o que representa um aumento de 67,5% face ao ano anterior, segundo o relatório anual da empresa entregue ao Serviço de Supervisão Financeira da Coreia do Sul. Esta unidade, a única fábrica de chips de memória da Samsung no estrangeiro, é responsável por cerca de 40% da produção mundial de memória NAND flash da empresa. O investimento assinala uma retoma significativa dos gastos após uma pausa de quatro anos, entre 2020 e 2023, período durante o qual a empresa tinha praticamente suspendido as despesas de capital naquele local, depois de um investimento de 698,4 mil milhões de wones em 2019.
A SK hynix seguiu uma estratégia de expansão ainda mais agressiva nas suas operações na China. A empresa investiu 581,1 mil milhões de wones na sua fábrica de Wuxi, na província de Jiangsu, um aumento de 102% em termos homólogos, e canalizou 440,6 mil milhões de wones para a sua unidade de Dalian, na província de Liaoning, o que representa um aumento de 52% face aos níveis de 2024. A fábrica de Wuxi produz mais de 30% da produção total de memória de acesso aleatório dinâmica da SK hynix, enquanto a unidade de Dalian funciona como a principal base de produção de NAND da empresa. Tal como a Samsung, a SK hynix não tinha feito quaisquer investimentos em nenhuma das unidades chinesas durante 2023, antes de aumentar drasticamente os gastos nos últimos dois anos para responder à escassez de oferta.
A decisão de expandir as unidades chinesas existentes em vez de construir novas fábricas noutros locais reflete as realidades práticas da produção de semicondutores. As fábricas modernas exigem três a cinco anos para serem construídas, equipadas e colocadas em plena produção. Dada a natureza imediata da escassez impulsionada pela IA, otimizar a infraestrutura existente é o único caminho viável para aumentar rapidamente a oferta. Tanto a fábrica de Xi'an como a de Wuxi representam custos irrecuperáveis enormes, com cadeias de abastecimento estabelecidas, mão de obra qualificada e ecossistemas de produção maduros que levariam anos a replicar noutro local.
Dado que a construção de novas fábricas demora normalmente três a cinco anos, otimizar as operações nas bases de produção existentes na China permite uma resposta de oferta muito mais rápida,
afirmou Lee Byung-chul, investigador visitante do Instituto Sejong e antigo vice-presidente executivo da Samsung Electronics, que trabalhou 15 anos na subsidiária chinesa da empresa. Notou que as empresas coreanas de semicondutores são obrigadas a tirar o máximo partido das suas bases de produção existentes à medida que os controlos à exportação dos Estados Unidos se apertam, embora tenha alertado que, se a rivalidade se intensificar, as empresas podem não ter outra alternativa senão explorar ajustamentos de longo prazo à sua exposição produtiva na China.
Tensões estratégicas entre Washington e Pequim
Os renovados fluxos de investimento para a China surgem num momento de particular sensibilidade nas relações tecnológicas entre os Estados Unidos e a China. Em agosto de 2025, a administração Biden retirou o estatuto de utilizador final verificado que anteriormente permitia à Samsung e à SK hynix enviar equipamento americano para chips para as suas fábricas chinesas sem restrições. No atual quadro regulamentar, ambas as empresas têm agora de solicitar autorizações anuais para importar equipamento de produção dos Estados Unidos para a China, o que cria incerteza quanto à sua capacidade de manter e modernizar as linhas de produção no futuro.
Esta mudança de política representa a mais recente evolução da estratégia de Washington para limitar o acesso da China à tecnologia avançada de semicondutores. Os Estados Unidos têm recorrido cada vez mais aos controlos à exportação como ativo estratégico para impor custos aos adversários e degradar as suas capacidades tecnológicas, em particular no que respeita à inteligência artificial e às aplicações militares. O conselheiro de Segurança Nacional, Jake Sullivan, descreveu os chips avançados de lógica e de memória como tecnologias fundamentais nas quais os Estados Unidos devem manter a maior vantagem possível, afastando-se de políticas anteriores que procuravam apenas manter-se algumas gerações à frente.
A pressão política intensificou-se ainda mais com declarações recentes do secretário do Comércio dos Estados Unidos, Howard Lutnick, que ameaçou impor tarifas de 100% aos fabricantes estrangeiros de chips de memória, a menos que se comprometam a construir unidades de produção nos Estados Unidos. A Samsung está atualmente a investir 37 mil milhões de dólares na construção de um polo de fundição em Taylor, no Texas, com produção prevista para começar este ano, enquanto a SK hynix está a construir uma unidade de embalagem avançada de 3,87 mil milhões de dólares em West Lafayette, no Indiana. No entanto, os analistas do setor consideram, de forma generalizada, que a ameaça tarifária é irrealista, dado que os chips de memória são produtos normalizados vendidos em mercados abertos e não componentes fabricados por contrato, o que os torna muito sensíveis aos custos de produção.
Estima-se que produzir nos Estados Unidos custe 20 a 40% mais do que na Ásia Oriental, devido a custos laborais mais elevados, exigências regulamentares e um ecossistema industrial pouco desenvolvido, segundo um relatório de 2024 da Associação de Comércio Internacional da Coreia. A produção de memórias enfrenta desafios específicos nos Estados Unidos porque, ao contrário das operações de fundição, em que os custos de produção podem ser negociados e incorporados no preço dos contratos, os chips de memória são produtos de base em que a competitividade de preços determina a rentabilidade. Isto explica porque até a Micron Technology, o único grande fabricante americano de memórias, mantém bases de produção centrais no Japão, em Taiwan e em Singapura, e não no seu próprio país.
Apesar destas pressões, a China continua a ser um mercado e uma base de produção fundamentais para as empresas coreanas de semicondutores. Responsáveis do governo chinês estão a promover ativamente mais investimento, tendo o responsável da Comissão Nacional de Desenvolvimento e Reforma, Zheng Shanjie, reunido recentemente em Pequim com o presidente executivo da Samsung Electronics, Lee Jae-yong, para instar a empresa a aproveitar as oportunidades da abertura económica da China e a ampliar a cooperação em matéria de investimento. Lee respondeu afirmando que a China continua a ser uma parte importante da estratégia global da Samsung. Tanto Lee como o diretor-executivo da SK hynix, Kwak Noh-jung, participaram no Fórum de Desenvolvimento da China, em Pequim, marcando presença no evento pelo segundo ano consecutivo, o que sinaliza um compromisso contínuo com o mercado apesar dos ventos contrários geopolíticos.
O dilema estratégico que os fabricantes coreanos enfrentam decorre do facto de a China representar simultaneamente um enorme mercado final para os seus produtos e um polo de produção crucial. A Samsung e a SK hynix fornecem juntas cerca de 45% da procura interna chinesa de chips de memória através das suas operações de produção locais. Qualquer perturbação nestas unidades teria repercussões nas cadeias de abastecimento globais, afetando tudo, desde a produção de smartphones à indústria automóvel, e podendo causar danos económicos significativos tanto às empresas coreanas como aos ecossistemas tecnológicos chineses.
Os mercados de consumo sentem o aperto
Enquanto as empresas de IA se apressam a garantir fornecimentos de memória de elevada largura de banda, a reafetação da capacidade de produção criou escassez aguda nos segmentos de memória convencional. Park Joon Deok, responsável de marketing de DRAM da SK hynix, disse aos analistas que os clientes de computadores pessoais e de dispositivos móveis estão a ter dificuldades em garantir fornecimentos de memória, enfrentando efeitos diretos e indiretos das restrições de oferta e da forte procura de produtos relacionados com servidores. A escassez provocou aumentos de preços dramáticos, com os preços dos chips DDR5 DRAM a subirem 314% no quarto trimestre de 2025 face ao ano anterior, segundo a empresa de estudos de mercado TrendForce.
O impacto está a propagar-se em cascata pelos mercados globais de eletrónica de consumo. Os fabricantes chineses de smartphones Xiaomi e Realme alertaram que poderão ter de aumentar os preços dos telemóveis em 20 a 30% até meados de 2026 para compensar o aumento dos custos das memórias. Francis Wong, diretor de marketing da Realme Índia, descreveu estes aumentos de preços como inéditos desde o aparecimento dos smartphones, observando que, embora os fabricantes possam poupar em câmaras, processadores ou baterias, os custos de armazenamento são inevitáveis e têm de ser totalmente absorvidos ou repercutidos nos consumidores. As empresas de estudos de mercado IDC e Counterpoint esperam agora que os envios globais de smartphones diminuam pelo menos 2% este ano, invertendo previsões anteriores de crescimento, enquanto o mercado de PC deverá contrair-se 4,9% em 2026, depois de ter crescido 8,1% no ano passado.
No bairro de eletrónica de Akihabara, em Tóquio, os retalhistas começaram a limitar a compra de discos rígidos e unidades de estado sólido para evitar a acumulação, com algumas lojas a restringir os clientes a oito produtos de memória no total e a relatar que um terço dos produtos está esgotado. Os preços dos módulos de memória DDR5 de 32 gigabytes, populares entre os jogadores, subiram de cerca de 17 000 ienes para mais de 47 000 ienes desde outubro, enquanto os módulos de gama superior de 128 gigabytes mais do que duplicaram, para cerca de 180 000 ienes. A escassez criou um mercado secundário em franca expansão para chips de memória reciclados retirados de servidores de centros de dados desativados, com um revendedor da Califórnia a relatar que as vendas mensais dispararam de 500 000 para 800 000 dólares ou mais, à medida que intermediários de Hong Kong se apressam a abastecer clientes chineses.
A própria Samsung não ficou imune ao aperto, apesar de beneficiar dos elevados preços dos semicondutores. O lucro do negócio de dispositivos móveis da empresa caiu 10% no quarto trimestre, com o co-diretor-executivo TM Roh a alertar para um ano difícil e a reconhecer que a subida acentuada dos preços dos chips iria inevitavelmente afetar os custos de produção dos dispositivos. A empresa planeia duplicar a implementação de dispositivos Galaxy com IA para 800 milhões de unidades este ano, mas estes objetivos ambiciosos enfrentam ventos contrários precisamente da escassez de componentes que a sua divisão de semicondutores está a tentar resolver. Segundo informações divulgadas, grandes empresas tecnológicas como a Microsoft, a Google, a Amazon e a Meta pediram aos fornecedores de memória encomendas em aberto, oferecendo-se para comprar toda a oferta disponível independentemente do preço, enquanto os gigantes tecnológicos chineses Alibaba, ByteDance e Tencent enviaram executivos para pressionar a Samsung e a SK hynix a aumentar as quotas de fornecimento.
Uma mudança fundamental no mercado
A atual crise representa mais do que um desequilíbrio temporário entre oferta e procura. Sinaliza uma transformação estrutural na forma como a indústria tecnológica valoriza os fabricantes de chips de memória. No início de 2026, a capitalização bolsista conjunta da Samsung Electronics e da SK hynix atingiu 1,14 biliões de dólares, ultrapassando pela primeira vez a avaliação conjunta de 1,07 biliões de dólares dos gigantes chineses da internet Alibaba e Tencent. Este marco sublinha como a febre de investimento em IA passou das aplicações de software para a infraestrutura de hardware, elevando os chips de memória de componentes de base a ativos estratégicos cruciais para a competitividade nacional.
Os mercados financeiros reconheceram que os chips de memória se tornaram indispensáveis ao desenvolvimento da IA de formas que transcendem os ciclos tradicionais da eletrónica de consumo. A memória de elevada largura de banda constitui agora o estrangulamento que determina o desempenho global do sistema nas operações de treino e inferência de IA, o que torna fornecedores como a SK hynix, que fornece chips à Nvidia, e a Samsung subitamente centrais para a pilha tecnológica global. A SK hynix registou, pela primeira vez, lucros operacionais superiores aos da Samsung no conjunto do ano de 2025, impulsionados pelos produtos HBM e DDR5 para servidores, de margem elevada, enquanto as ações da Samsung subiram 125% no ano passado, registando a maior valorização anual em 26 anos.
Especialistas do setor sugerem que este superciclo poderá durar mais do que anteriores booms de semicondutores. Enquanto ciclos de subida anteriores, ligados aos ciclos de substituição de smartphones e PC, duravam tipicamente um a dois anos, os analistas do Citigroup e da KB Securities projetam que a atual escassez poderá prolongar-se até 2027. A duração depende de vários fatores, incluindo a dimensão da entrada em funcionamento de novas fábricas, como a Fase 1 do Cluster de Yongin da SK hynix e a unidade da Micron em Nova Iorque, e se as grandes empresas tecnológicas conseguirão monetizar com êxito os seus enormes investimentos em IA para sustentar as despesas de capital. A transição do treino para a inferência de IA, o aparecimento de aplicações de IA física, como os veículos autónomos e a robótica, e o desenvolvimento de serviços de IA agêntica deverão todos alargar a procura de memória para além do atual uso centrado em HBM.
Contudo, subsistem riscos que poderão perturbar o atual boom. A Google anunciou recentemente que o seu algoritmo TurboQuant pode reduzir os requisitos de memória para apenas um sexto dos níveis atuais, o que poderá ameaçar a procura a longo prazo se estes ganhos de eficiência se generalizarem. Além disso, se grandes investidores em IA como a OpenAI ou a SoftBank enfrentarem restrições de financiamento e abrandarem a construção de infraestrutura, a atual escassez poderá inverter-se rapidamente. As vendas de equipamento para semicondutores deverão atingir 156 mil milhões de dólares até 2027, segundo a SEMI, mas os fabricantes mantêm-se cautelosos quanto ao excesso de construção, depois de terem sido penalizados pela recessão de 2018-2019, quando uma expansão agressiva de capacidade deixou fábricas inativas.
Por agora, os fabricantes coreanos têm de conciliar o imperativo imediato de abastecer os clientes de IA com a gestão do complexo panorama geopolítico que ameaça as suas bases de produção na China. Os investimentos em Xi'an e Wuxi representam uma ponte necessária para responder às escassezes imediatas, mas também evidenciam o equilíbrio precário que estas empresas têm de manter entre servir os mercados globais e evitar envolver-se na competição tecnológica entre grandes potências. Como observou um executivo do setor, todos estão a implorar por fornecimento, e não conseguir garantir quotas de memória pode deixar as empresas incapazes de operar, o que torna as unidades na China indispensáveis, apesar dos riscos.
O essencial
- A Samsung Electronics e a SK hynix aumentaram os investimentos em unidades de chips na China em 67,5% e mais de 100%, respetivamente, para responder a uma grave escassez global de memórias para IA que o Goldman Sachs considera a pior dos últimos 15 anos
- As fábricas de Xi'an e Wuxi representam 40% da produção de NAND da Samsung e mais de 30% da produção de DRAM da SK hynix, o que as torna cruciais para as cadeias de abastecimento globais, apesar dos riscos geopolíticos
- Os controlos à exportação dos Estados Unidos exigem agora autorizações anuais para o envio de equipamento para a China, após a retirada do estatuto de utilizador final verificado em agosto de 2025, enquanto Washington ameaçou com tarifas de 100% a menos que as empresas coreanas expandam a produção nos Estados Unidos
- Os preços dos chips de memória dispararam mais de 300% em algumas categorias, obrigando os fabricantes de smartphones e PC a aumentar os preços ou a reduzir os envios, prevendo-se que os volumes globais de smartphones diminuam 2% em 2026
- O valor de mercado conjunto da Samsung e da SK hynix ultrapassou o da Alibaba e da Tencent, atingindo 1,14 biliões de dólares, à medida que a procura de infraestrutura de IA remodela os mercados tecnológicos asiáticos e eleva os chips de memória a ativos estratégicos
- Os analistas do setor projetam que a escassez poderá prolongar-se até 2027, embora subsistam riscos de um eventual abrandamento do investimento em IA ou de avanços tecnológicos como o algoritmo TurboQuant da Google, que poderá reduzir os requisitos de memória