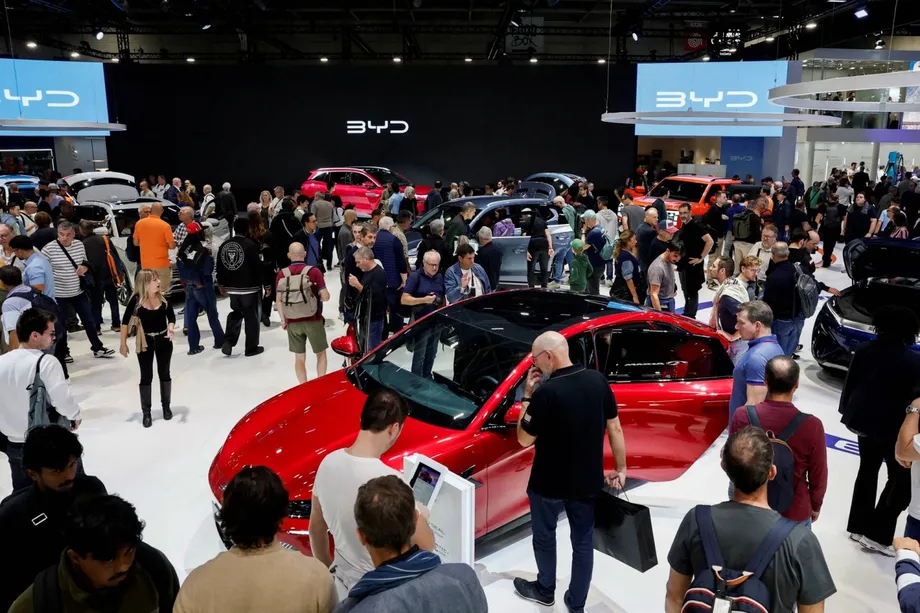
Um avanço trimestral transforma o mercado automóvel europeu
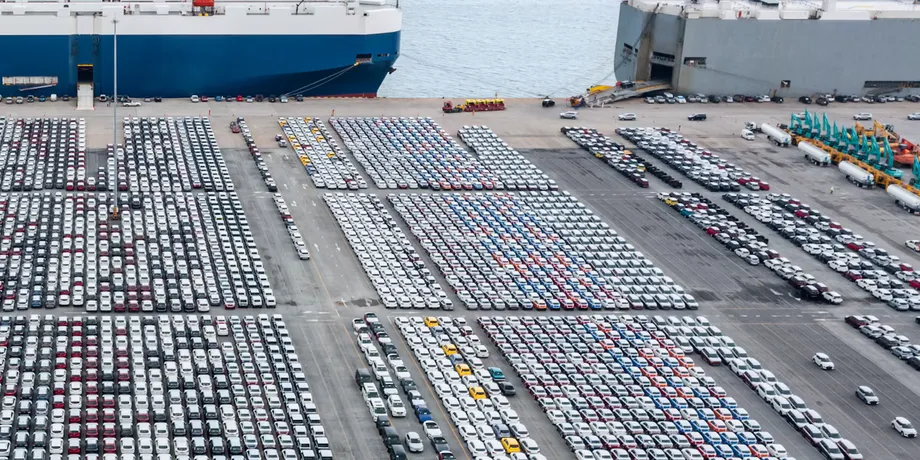
As marcas chinesas conquistaram 12,7% das matrículas europeias nos três meses até setembro de 2026, ultrapassando pela primeira vez os fabricantes japoneses num trimestre completo, segundo a empresa de estudos de mercado Dataforce. As marcas japonesas, incluindo a Toyota, ficaram com 11,9%, uma diferença de 0,8 pontos percentuais.
Índice
- Um avanço trimestral transforma o mercado automóvel europeu
- O que revelam os números das vendas
- O Reino Unido dá um forte impulso às marcas chinesas
- Vários fabricantes chineses estão a expandir-se em simultâneo
- Porque são os híbridos centrais neste avanço
- A pressão na China leva os fabricantes a procurar mercados no estrangeiro
- As políticas da UE podem alterar os automóveis que recebem apoios
- As fábricas locais são o próximo teste da concorrência
- Pontos-chave
As matrículas de marcas chinesas duplicaram aproximadamente face ao ano anterior, com os híbridos a liderarem o avanço. A sua quota acelerou perto do final do trimestre: a Dataforce indicou que o valor de setembro atingiu um recorde de 14,5%, quase três pontos percentuais acima de agosto. Outra contagem do mercado em setembro atribuiu às marcas chinesas 182 462 veículos e uma quota de 13,6%.
Os fabricantes europeus, como a Volkswagen e a Renault, continuam a dominar a região. Ainda assim, as marcas chinesas passaram de pouco mais de 1% das vendas europeias há cinco anos para uma quota trimestral próxima de um em cada oito automóveis. Estão a competir com empresas japonesas que passaram décadas a estabelecer fábricas, concessionários e modelos conhecidos por toda a Europa.
Este avanço ocorre enquanto a União Europeia pondera novas restrições às importações da China e incentivos a favor dos veículos produzidos localmente. Os fabricantes chineses estão a responder em duas frentes: vendendo mais híbridos e preparando fábricas na Europa.
Os dados detalhados de setembro mostram por que razão esta mudança importa para além de uma disputa entre grupos nacionais. A Toyota continuou a ser a segunda maior marca automóvel individual da Europa nesse mês, com 78 319 matrículas. A BYD ficou em 11.º lugar, com 49 340, enquanto o Jaecoo 7, da Chery, se tornou o primeiro modelo chinês a entrar no top 10 europeu. É um conjunto crescente de marcas chinesas, e não apenas um fabricante, que está a alterar o equilíbrio da concorrência.
O que revelam os números das vendas
As marcas chinesas registaram 1 023 762 vendas na Europa nos primeiros nove meses de 2026, segundo a contagem detalhada do mercado, um aumento de 113,2%. A sua quota atingiu 9,7%, face a 4,8% no mesmo período de 2025. Trata-se de um ganho de 4,9 pontos percentuais e de aproximadamente o dobro da quota anterior.
O valor trimestral de 12,7% supera essa média de janeiro a setembro, mostrando a aceleração acentuada das vendas mais tarde no ano. O resultado de setembro foi ainda mais forte. Os fabricantes chineses estavam a conquistar clientes mais depressa do que o mercado em geral crescia.
A Dataforce contabilizou 1 343 518 matrículas na União Europeia, na Associação Europeia de Comércio Livre e no Reino Unido em setembro, mais 10,2%. A Associação Europeia de Fabricantes de Automóveis, conhecida pela sigla ACEA, contabilizou 1 363 210, também mais 10,2%. Nesta comparação, o mercado automóvel europeu estende-se, por isso, para além das fronteiras da UE, um pormenor importante ao considerar regras comerciais que se aplicam especificamente ao bloco.
As matrículas contabilizam os veículos inscritos pela primeira vez nos registos nacionais. São uma medida prática da procura do mercado, embora os compradores incluam empresas e operadores de frotas, além de particulares.
O Reino Unido dá um forte impulso às marcas chinesas
O Reino Unido teve um papel invulgarmente importante nos resultados de setembro. As matrículas subiram 12%, para 350 536 veículos, face a 256 774 na Alemanha. As mudanças semestrais das chapas de matrícula britânicas fazem de março e setembro meses particularmente movimentados para a compra de automóveis.
A BYD obteve 52% das suas vendas europeias de setembro no Reino Unido, onde ficou em segundo lugar entre as marcas. Em toda a Europa, as suas 49 340 matrículas representaram um crescimento de 102,3% face ao ano anterior. As 78 319 matrículas da Toyota aumentaram 0,2%, ilustrando a diferença entre a rápida expansão do desafiante chinês e a base estabelecida, muito maior, do fabricante japonês.
O Jaecoo 7, da Chery, foi o modelo mais vendido no Reino Unido tanto em março como em setembro. Nesse mês, registou 15 470 vendas em toda a Europa e ficou em 10.º lugar entre os modelos, com o Reino Unido a representar 70% desse total. A marca Jaecoo, no seu conjunto, vendeu 24 321 veículos, mais 156,6%.
Estes números mostram que o avanço chinês está distribuído de forma desigual pela Europa. O sucesso num grande mercado durante os meses de maior movimento nas matrículas pode ter um efeito substancial nas classificações regionais. Para a BYD e a Jaecoo, o Reino Unido tornou-se uma importante fonte de volume de vendas.
Vários fabricantes chineses estão a expandir-se em simultâneo
O grupo Chery registou 56 552 matrículas na Europa em setembro, mais 187,3% do que no ano anterior. As suas marcas incluem Jaecoo, Omoda e Chery, o que lhe permite competir com várias marcas em vez de depender de uma única gama de veículos.
A Leapmotor matriculou 14 382 veículos, um aumento de 324,2%. O grupo Geely registou 51 493, mais 31,3%, enquanto a SAIC Motor atingiu 41 707, mais 24,4%. Estes números referem-se a grupos empresariais, que podem deter várias marcas; são uma comparação diferente das classificações de marcas individuais, como Toyota ou BYD.
Os fabricantes europeus estabelecidos tiveram um mês mais difícil. As matrículas do grupo Volkswagen caíram 2,8%, as do grupo Renault recuaram 0,8% e as do grupo BMW mantiveram-se praticamente inalteradas. A Stellantis cresceu 5,1%, abaixo da expansão de 10,2% do mercado.
Os fabricantes japoneses mantêm raízes profundas. A Toyota começou a vender automóveis na Europa em 1963 e opera atualmente fábricas em todo o continente. A Nissan produz veículos em Sunderland, no Reino Unido, desde 1986. As marcas chinesas ultrapassaram o total japonês durante um trimestre, competindo com redes industriais construídas ao longo de gerações.
Porque são os híbridos centrais neste avanço
Os híbridos lideraram o aumento das matrículas trimestrais das marcas chinesas. Um híbrido combina um motor de combustão com um motor elétrico. Um híbrido plug-in também tem uma bateria que pode ser carregada através de uma fonte externa de eletricidade, permitindo que algumas viagens sejam feitas a eletricidade antes de ser necessário recorrer ao motor de combustão.
A BYD apresentou no Salão Automóvel de Paris, em outubro, o Dolphin G DM-i, um híbrido plug-in compacto desenvolvido especificamente para a Europa. A Chery e a Zeekr Intelligent Technology, parte do grupo Geely Holding, também apresentaram novos modelos. Estas estreias mostram que os fabricantes estão a adaptar as suas gamas aos compradores europeus, em vez de dependerem apenas de veículos desenvolvidos para a China.
Os automóveis elétricos a bateria também estão a crescer rapidamente. As matrículas de setembro atingiram 416 443, mais 59,9% do que no ano anterior, e a sua quota de mercado subiu de 21,1% para 30,5%. Estes veículos funcionam inteiramente com eletricidade armazenada numa bateria, sem motor a gasolina ou a gasóleo.
Os fabricantes chineses estão, assim, a competir em simultâneo em duas áreas em expansão. Os híbridos estão a impulsionar grande parte do crescimento imediato, enquanto os modelos totalmente elétricos lhes dão acesso a um mercado que já representa cerca de três em cada 10 novas matrículas na contagem de setembro. Os preços elevados dos combustíveis também aumentam o interesse dos compradores em reduzir o consumo de gasolina.
A pressão na China leva os fabricantes a procurar mercados no estrangeiro
A Volkswagen e a BMW enfrentam concorrentes chineses tanto no seu maior mercado como na Europa. Os compradores chineses estão a optar por marcas nacionais cujos fabricantes lançam modelos mais depressa e a um custo inferior. A procura mais fraca na China também está a levar empresas como a BYD a procurar mais clientes no estrangeiro.
As dificuldades da BYD no início de 2026 mostram a pressão financeira que está por detrás desta expansão. Durante a quebra das vendas em fevereiro, as entregas globais de janeiro caíram 30,1%, para 210 051 veículos, registando a quinta descida mensal consecutiva. Desde maio do ano anterior, a empresa também tinha perdido mais de 60 mil milhões de dólares em valor de mercado.
As exportações ofereceram uma saída em crescimento: em janeiro, a BYD enviou para o estrangeiro 100 482 veículos de novas energias. Esta categoria inclui veículos elétricos a bateria e híbridos plug-in. O crescimento na Europa dá à empresa outra fonte de clientes, enquanto a concorrência intensa no mercado interno pressiona os preços de venda e os lucros.
Os fabricantes europeus enfrentam, por conseguinte, concorrência dos dois lados. Estão a perder terreno para as marcas chinesas na própria China, ao mesmo tempo que essas rivais se expandem na Europa. A disputa comercial liga agora a pressão sobre os preços no mercado interno chinês aos lançamentos de modelos, às importações e aos investimentos em fábricas a milhares de quilómetros de distância.
As políticas da UE podem alterar os automóveis que recebem apoios
A União Europeia já aplicou direitos aduaneiros adicionais aos veículos elétricos a bateria fabricados na China. Os direitos aduaneiros são impostos sobre as importações que aumentam o custo de entrada de um produto num mercado. Em outubro, o bloco também chegou a acordo, em princípio, para limitar as importações de híbridos provenientes da China, que estão a crescer rapidamente. Os termos finais e a data de entrada em vigor destas medidas para os híbridos ainda não foram especificados.
Os envios de híbridos aceleraram perante a expectativa de novas medidas. Entretanto, a UE está a ponderar regras que favoreçam os veículos produzidos localmente quando os governos concedem subsídios ou outros incentivos, incluindo alguns benefícios fiscais para automóveis de empresa.
As empresas e os operadores de frotas representam uma parte significativa das compras em mercados como o alemão. Alterar os veículos elegíveis para benefícios fiscais poderia, por isso, influenciar um número considerável de compras, para além das escolhas dos particulares.
A Toyota contestou uma definição restrita de produção europeia elegível. No seu apelo de outubro relativo aos incentivos, pediu que fossem reconhecidos os veículos fabricados no Japão, no Reino Unido e na Turquia ao abrigo da proposta de Lei do Acelerador Industrial. A Toyota opera fábricas na UE, em França e na Chéquia, bem como fora do bloco, no Reino Unido e na Turquia.
Yoshihiro Nakata, presidente e diretor executivo da Toyota Motor Europe, descreveu a posição da empresa numa declaração sobre políticas publicada em outubro:
A Toyota não é uma convidada na Europa. Somos um fabricante europeu e queremos que a indústria automóvel europeia tenha sucesso
A Mercedes-Benz saudou o apoio político à produção europeia, mas alertou que as alterações às cadeias de abastecimento globais podem aumentar os custos. O Reino Unido, a Turquia e Marrocos fornecem veículos e peças à UE, pelo que as regras concretas poderão afetar fábricas muito além das fronteiras do bloco.
As fábricas locais são o próximo teste da concorrência
As empresas chinesas já estão a preparar-se para fabricar mais veículos na Europa. A Chery está a preparar a produção em Barcelona, enquanto a Leapmotor começou a fabricar o seu SUV B10 na fábrica da Stellantis em Saragoça, Espanha, através da empresa comum das duas companhias.
A fábrica da BYD em Szeged, na Hungria, deverá iniciar a produção no quarto trimestre de 2026, depois de atrasos anteriores. Os planos da BYD para fábricas europeias incluem também a análise de França como possível localização para futura produção, sendo os preços competitivos da energia apontados como um fator atrativo.
O calendário liga o avanço nas vendas à próxima fase de investimento:
- Setembro de 2025: objetivo inicial da BYD para começar a produção na Hungria.
- Julho a setembro de 2026: as marcas chinesas ultrapassaram os fabricantes japoneses num trimestre completo na Europa.
- 12 de outubro de 2026: a BYD abordou a possibilidade de novas fábricas na Europa durante o Salão Automóvel de Paris.
- 16 de outubro de 2026: a Toyota apelou a um acesso mais amplo aos incentivos industriais europeus propostos.
- Outubro a dezembro de 2026: novo período previsto pela BYD para iniciar a produção em Szeged.
A BYD planeia começar a montagem na Hungria com o citadino Dolphin Surf, seguido do SUV Atto 2. A capacidade anual prevista para a fábrica é de 300 000 veículos, embora a produção efetiva dependa da evolução do fabrico.
A produção local poderá transformar as empresas chinesas em empregadoras e compradoras de produtos europeus, além de importadoras. A elegibilidade para os incentivos propostos dependerá das regras finais, incluindo os requisitos relativos à montagem e aos componentes. A disputa está a passar de quem consegue vender mais automóveis para onde serão fabricados esses automóveis, baterias e peças.
Pontos-chave
- As marcas chinesas representaram 12,7% das matrículas europeias no terceiro trimestre de 2026, à frente das marcas japonesas, com 11,9%.
- As matrículas de marcas chinesas duplicaram aproximadamente face ao ano anterior, com os híbridos a liderarem o crescimento.
- O Reino Unido representou 52% das vendas europeias da BYD em setembro e 70% das matrículas do Jaecoo 7.
- Os fabricantes europeus continuam a dominar, mas vários grandes grupos cresceram menos do que o mercado ou perderam vendas em setembro.
- A UE está a ponderar novas restrições às importações e incentivos associados à produção europeia.
- Os fabricantes chineses estão a expandir a montagem local, e a BYD pretende iniciar a produção na Hungria antes do final de 2026.