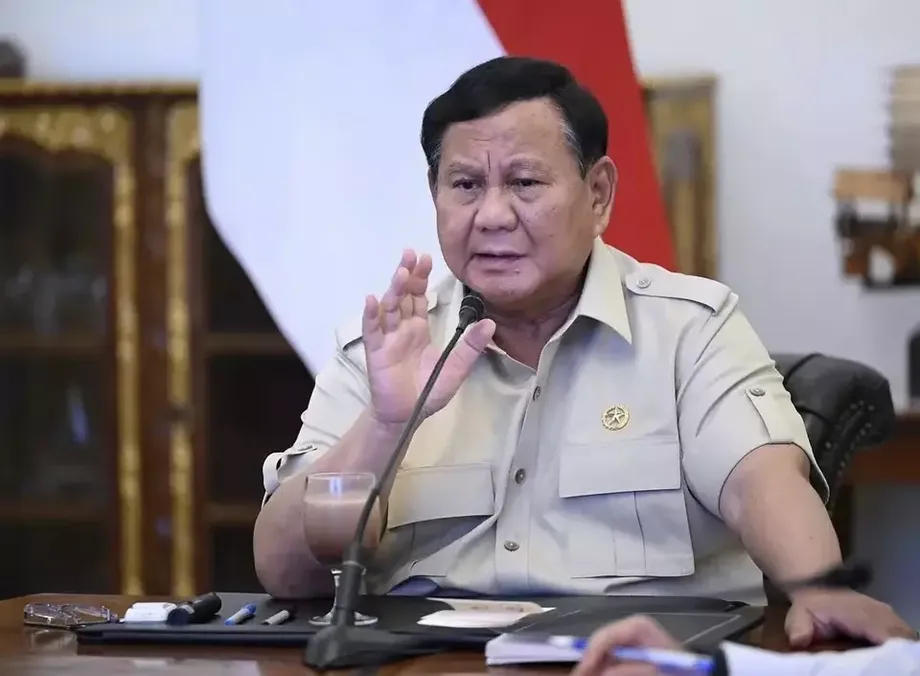
Um maior impulso ao crédito destinado aos rendimentos das famílias
O presidente Prabowo Subianto estabeleceu como meta conceder até 400 biliões de rupias em empréstimos produtivos, em 2027, a 28 milhões de famílias indonésias, dando continuidade aos 53,15 biliões de rupias já distribuídos a 2 106 401 mutuários entre agosto e outubro de 2026, através de 343 instituições de serviços financeiros.
Índice
- Um maior impulso ao crédito destinado aos rendimentos das famílias
- A quem o Governo quer chegar
- O que já foi financiado com 53,15 biliões de rupias
- Quanto maior é a ambição para 2027?
- Equipas regionais asseguram a rede de implementação
- Um novo conselho coloca as famílias no centro
- Recursos naturais e empresas estatais integram o plano
- O teste está no que as famílias conseguem pagar
- Principais pontos
Ao discursar na Reunião Nacional de Coordenação das Equipas Regionais para a Aceleração do Acesso Financeiro, a 22 de outubro de 2026, Prabowo apontou como prioridades os agricultores, os pescadores, as comunidades rurais, as pessoas que vivem em zonas remotas e desfavorecidas e os residentes urbanos com baixos rendimentos. O objetivo declarado é transformar um acesso mais amplo ao financiamento empresarial em rendimentos mais elevados e maior capacidade para fazer face às despesas do dia a dia.
A reunião foi identificada como tendo decorrido no JIExpo Convention Centre, em Kemayoran, Jacarta, embora Gunung Putri, em Java Ocidental, também tenha sido indicado como local. No evento, Prabowo entregou simbolicamente acordos representativos dos empréstimos já distribuídos entre agosto e outubro.
Prabowo, presidente da Indonésia, descreveu a sua ambição de alargar o acesso ao financiamento a quem trabalha fora dos principais centros comerciais do país:
«O nosso plano ou objetivo para os próximos anos é distribuir 400 biliões de rupias (cerca de 22 mil milhões de dólares) a agricultores, pescadores e pessoas que vivem nas aldeias»,
A meta para 2027 combina duas grandes promessas: um volume de crédito muito superior e um alcance mais alargado junto das famílias. Para a concretizar, será necessário que as instituições financeiras e as autoridades regionais estabeleçam ligações entre milhões de famílias adicionais e financiamentos adequados às suas atividades, mantendo o foco nos rendimentos que essas atividades podem gerar.
A quem o Governo quer chegar
A expansão proposta abrange tanto os meios de subsistência rurais como o trabalho em vilas e cidades. Os agricultores e os pescadores têm lugar de destaque, juntamente com os pequenos empresários e os residentes cuja localização ou rendimento os inclui entre os grupos prioritários do Governo.
Entre os beneficiários do financiamento já distribuído estavam motoristas de mototáxi por aplicação, comerciantes de mercado, vendedores de comida e comerciantes de roupa. A sua inclusão mostra que o esforço de concessão de crédito vai além da produção agrícola e abrange serviços e pequenos negócios de retalho que apoiam as despesas quotidianas das famílias.
Crédito produtivo é o empréstimo destinado a apoiar uma atividade que gera rendimentos. Para uma pequena empresa, pode servir para pagar mercadorias, equipamento ou outras necessidades operacionais. O benefício concreto depende de a atividade financiada gerar rendimentos suficientes para cobrir os custos e as prestações do empréstimo.
Prabowo estimou que chegar a 28 milhões de famílias poderia beneficiar cerca de 100 milhões de pessoas, incluindo cônjuges e filhos. Para o cálculo, presumiu que cada família é composta por quatro pessoas. Multiplicando 28 milhões por quatro, obtêm-se 112 milhões; por isso, a referência a 100 milhões de pessoas foi uma estimativa aproximada da população que poderia beneficiar.
O número de famílias também explica por que motivo a administração apresenta o plano como uma medida de proteção social. O empréstimo pode ser concedido a um único mutuário, enquanto os rendimentos da atividade podem ajudar a pagar a alimentação, a educação e outras despesas partilhadas pela família.
O que já foi financiado com 53,15 biliões de rupias
A cerimónia de outubro assinalou a distribuição de 53,15 biliões de rupias em empréstimos produtivos entre agosto e outubro de 2026 a 2 106 401 mutuários. O financiamento envolveu 343 instituições de serviços financeiros e abrangeu pequenas empresas, agricultores, pescadores e outros empresários.
Cinco mutuários representaram esse grupo mais vasto no evento. Os seus empréstimos variavam entre 5 milhões e 400 milhões de rupias, ilustrando as diferentes necessidades de financiamento num programa que reúne várias profissões no âmbito de uma mesma política abrangente.
- Hendra Sukmawijaya trabalha na aquacultura no município de Bekasi.
- Dedi Supriyatna é motorista de mototáxi por aplicação em Jacarta.
- Wahyu é produtor de café no município de Temanggung.
- Ratna Dewi Susanti vende comida em Jacarta.
- Dewi Murni vende roupa no mercado de Tanah Abang, em Jacarta.
Prabowo apresentou painéis com os montantes dos empréstimos aos representantes. O ministro coordenador dos Assuntos Económicos, Airlangga Hartarto, e a presidente da Autoridade dos Serviços Financeiros, Friderica Widyasari Dewi, acompanharam-no durante a entrega.
A variação entre 5 milhões e 400 milhões de rupias é importante para compreender a expansão. Um comerciante que procura um montante modesto para despesas operacionais e um produtor estabelecido que precisa de um empréstimo maior têm necessidades diferentes. A meta para 2027 reúne essas diversas necessidades de financiamento num único total nacional.
Quanto maior é a ambição para 2027?
Os 400 biliões de rupias correspondem a cerca de 7,5 vezes os 53,15 biliões distribuídos entre agosto e outubro de 2026. Esta comparação coloca uma meta para o próximo ano ao lado do crédito concedido ao longo de três meses; por isso, é necessário ter em conta os períodos ao avaliar a dimensão da expansão.
O alcance aumentaria ainda mais. A meta de 28 milhões de famílias é cerca de 13,3 vezes superior aos 2 106 401 mutuários contabilizados. O número anterior diz respeito a mutuários individuais, enquanto a nova meta é expressa em famílias.
Se os 400 biliões de rupias fossem divididos em partes iguais por 28 milhões de famílias, obter-se-ia uma média indicativa de cerca de 14,3 milhões de rupias por família. Os 53,15 biliões já distribuídos correspondem a cerca de 25,2 milhões de rupias por mutuário. Ambos os cálculos ilustram a relação entre os montantes totais e o número de beneficiários; na cerimónia, os valores dos empréstimos variavam bastante.
Os números sugerem que atingir a meta de famílias exigiria uma distribuição de crédito muito mais abrangente. A média indicativa para 2027 é cerca de 43% inferior à média calculada com base nos empréstimos concedidos entre agosto e outubro. Os montantes dos empréstimos, a composição dos mutuários e o número de empréstimos por família determinariam o resultado final.
O anúncio não esclareceu vários pormenores práticos: a combinação de fontes de financiamento, as taxas de juro, os prazos de reembolso, as exigências de garantias, os critérios de elegibilidade e o calendário das candidaturas. Esses elementos determinarão como as famílias poderão candidatar-se e se o financiamento se adequa ao fluxo de caixa das suas atividades.
Equipas regionais asseguram a rede de implementação
Prabowo elogiou a Autoridade dos Serviços Financeiros, conhecida pela sigla indonésia OJK, o Banco da Indonésia, os governos regionais e os restantes participantes por terem criado Equipas Regionais para a Aceleração do Acesso Financeiro em todas as províncias, municípios e cidades até ao final de 2024.
As equipas são conhecidas pela sigla indonésia TPAKD. O seu papel consiste em ajudar a alargar o acesso aos serviços financeiros nas respetivas regiões. O presidente apresentou a sua presença em todo o país como um avanço que apoia a expansão do crédito produtivo.
A coordenação local é importante porque os destinatários visados trabalham em contextos muito diferentes. Um produtor de café em Temanggung, um empresário da aquacultura em Bekasi e um comerciante de roupa em Tanah Abang geram rendimentos em ciclos empresariais distintos. As instituições regionais fazem parte da ligação entre esses meios de subsistência e a ambição nacional de financiamento.
O calendário reúne uma rede já existente, crédito concedido e metas ainda por alcançar:
- Até ao final de 2024, tinham sido criadas equipas TPAKD em todas as províncias, municípios e cidades.
- Entre agosto e outubro de 2026, 343 instituições financeiras distribuíram 53,15 biliões de rupias a 2 106 401 mutuários.
- A 22 de outubro de 2026, Prabowo apresentou a ambição de conceder 400 biliões de rupias em empréstimos e participou na entrega simbólica.
- Até dezembro de 2026, o Governo pretende encerrar cerca de 700 empresas estatais consideradas não rentáveis ou envolvidas na falsificação de relatórios financeiros.
- Em 2027, a expansão do crédito deverá chegar a 28 milhões de famílias.
Um novo conselho coloca as famílias no centro
A reunião incluiu também o lançamento do Conselho Nacional para o Bem-Estar das Famílias, que substitui o Conselho Nacional para a Inclusão Financeira ao abrigo do Regulamento Governamental n.º 42 de 2026. O novo organismo foi também designado Conselho Nacional para o Bem-Estar Financeiro.
Airlangga afirmou que o seu foco seria o bem-estar financeiro, a resiliência financeira e a segurança financeira, avaliados ao nível da família. Em termos práticos, essas prioridades dizem respeito à capacidade de um agregado familiar gerir as suas necessidades financeiras, enfrentar um imprevisto e sentir-se seguro quanto à gestão do seu dinheiro.
A mudança associa o acesso ao financiamento à situação das famílias que o utilizam. Para uma família que gere uma pequena empresa, receber um empréstimo é apenas um passo. Gerir os reembolsos enquanto faz face às despesas diárias e a imprevistos é uma tarefa contínua.
Prabowo preside ao conselho, com Airlangga como presidente executivo e a presidente da OJK, Friderica Widyasari Dewi, como vice-presidente. A governadora do Banco da Indonésia, Destry Damayanti, e o ministro das Finanças, Suahasil Nazara, ocupam os cargos de vice-presidentes executivos, juntamente com representantes ministeriais.
A estrutura de liderança reúne a Presidência, a coordenação económica, a regulação financeira, o banco central e as finanças públicas. O foco declarado coloca as finanças das famílias a par dos montantes de crédito que dominaram o anúncio.
Recursos naturais e empresas estatais integram o plano
Prabowo associou a ambição de concessão de crédito a uma maior proteção e gestão dos recursos naturais da Indonésia. Afirmou que a capacidade do país para apoiar as famílias poderia aumentar se esses recursos fossem mais bem protegidos e utilizados em prol da prosperidade pública.
O presidente afirmou que a fiscalização seria reforçada para impedir que um pequeno número de entidades monopolizasse a riqueza gerada pelos recursos naturais. Instruiu o ministro da Energia e dos Recursos Minerais, Bahlil Lahadalia, a agir contra empresas mineiras sem atividade efetiva há mais de dois anos, nomeadamente revogando as respetivas licenças.
Prabowo referiu também a meta de encerrar cerca de 700 empresas estatais até dezembro de 2026, caso fossem não rentáveis ou tivessem falsificado demonstrações financeiras. Apresentou a ação sobre a gestão dos recursos e as empresas estatais como parte do esforço para direcionar uma maior parcela da capacidade económica do país para o bem-estar público.
Estas medidas implicam responsabilidades distintas. As instituições financeiras distribuiriam crédito, as autoridades mineiras analisariam concessões inativas e o Governo trataria das alterações às empresas estatais. O presidente reuniu-as no argumento de que a riqueza nacional deve proporcionar benefícios concretos às famílias comuns.
O teste está no que as famílias conseguem pagar
Prabowo afirmou que o progresso económico deve traduzir-se em rendimentos reais e poder de compra. Rendimento real significa aquilo que os rendimentos podem comprar depois de consideradas as variações dos preços. As famílias precisam de conseguir fazer mais com os seus rendimentos, em vez de simplesmente receberem mais dinheiro enquanto os bens essenciais ficam mais caros.
A ênfase do presidente chama a atenção para o que acontece após a concessão de um empréstimo: se um agricultor consegue aumentar os rendimentos da produção, se um pescador consegue assegurar o seu sustento ou se um comerciante consegue aumentar as vendas e cumprir as obrigações de reembolso.
O anúncio surge na sequência do renovado esforço de Prabowo para poupar no orçamento, apresentado como uma forma de preservar despesas que melhoram o bem-estar público. O Governo procura também alcançar um crescimento económico de 6% em 2027, ao mesmo tempo que aponta para um défice orçamental de 2,4% do produto interno bruto.
Este contexto político torna a implementação essencial para concretizar a promessa. O programa de crédito pretende apoiar a atividade económica através de milhões de pequenas empresas e famílias, enquanto a agenda mais ampla do Governo procura gerir os recursos públicos com maior rigor.
Para os destinatários visados, as questões mais imediatas serão o acesso, a acessibilidade dos empréstimos e os rendimentos empresariais. A meta de 400 biliões de rupias define a dimensão da ambição de Prabowo. As condições dos empréstimos e os rendimentos que ajudarem a gerar determinarão o seu efeito na vida quotidiana.
Principais pontos
- Prabowo aponta para até 400 biliões de rupias em empréstimos produtivos para 28 milhões de famílias em 2027.
- Entre os grupos prioritários estão agricultores, pescadores, residentes rurais, comunidades em zonas remotas e agregados urbanos com baixos rendimentos.
- Entre agosto e outubro de 2026, 343 instituições financeiras distribuíram 53,15 biliões de rupias a 2 106 401 mutuários.
- A meta para 2027 é cerca de 7,5 vezes superior ao total de empréstimos concedidos nesses três meses.
- Um novo conselho nacional centrar-se-á no bem-estar financeiro, na resiliência e na segurança das famílias.
- As condições dos empréstimos, os critérios de elegibilidade, os mecanismos de financiamento e o calendário das candidaturas ainda não foram detalhados.