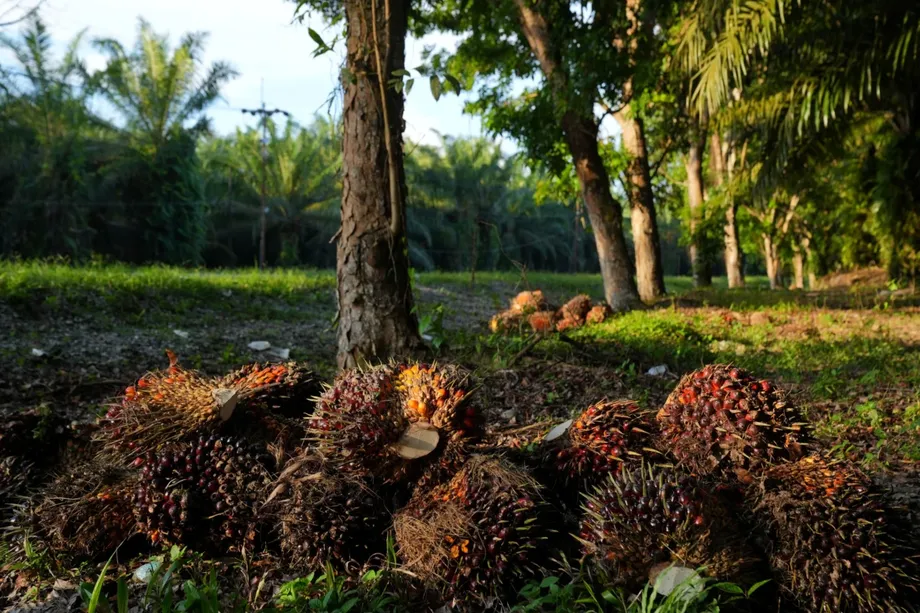
O maior mercado de óleo de palma da Indonésia está agora no país
A Indonésia consumiu internamente 24,6 milhões de toneladas de óleo de palma em 2024, um recorde que correspondeu a 53% da produção, e essa procura esteve associada a 67% da exposição do sector à desflorestação. A pegada atribuída às compras internas atingiu 629 000 hectares, face aos 71 400 hectares associados à Índia, o maior destino de exportação da Indonésia. A pegada interna é, assim, cerca de 8,8 vezes superior.
Índice
- O maior mercado de óleo de palma da Indonésia está agora no país
- Política de combustíveis impulsiona a mudança para o mercado interno
- O que os dados acompanham e em que período
- A redução da desflorestação nacional esconde a pressão na Papua
- Índia lidera as exportações e Paquistão ultrapassa a China
- Quatro grupos dominam as exportações, mas aumentam os registos em falta
- Os compromissos florestais abrangem o comércio, mas não provam ganhos adicionais
- As emissões das turfeiras persistem apesar da desaceleração da desflorestação
- Risco de incêndio e apoio aos agricultores mostram que há trabalho por fazer
- O que teria de abranger uma responsabilização mais efectiva
- Principais conclusões
As conclusões, apresentadas pela Trase e pelo seu parceiro indonésio Auriga Nusantara em Jacarta, a 13 de outubro de 2026, voltam a atenção para os compradores no interior do maior produtor mundial de óleo de palma. As normas de exportação e os compromissos empresariais de protecção das florestas abrangem grande parte do comércio internacional, mas o maior mercado situa-se agora na própria Indonésia, onde os investigadores querem mais transparência sobre os compradores e os locais de origem do produto.
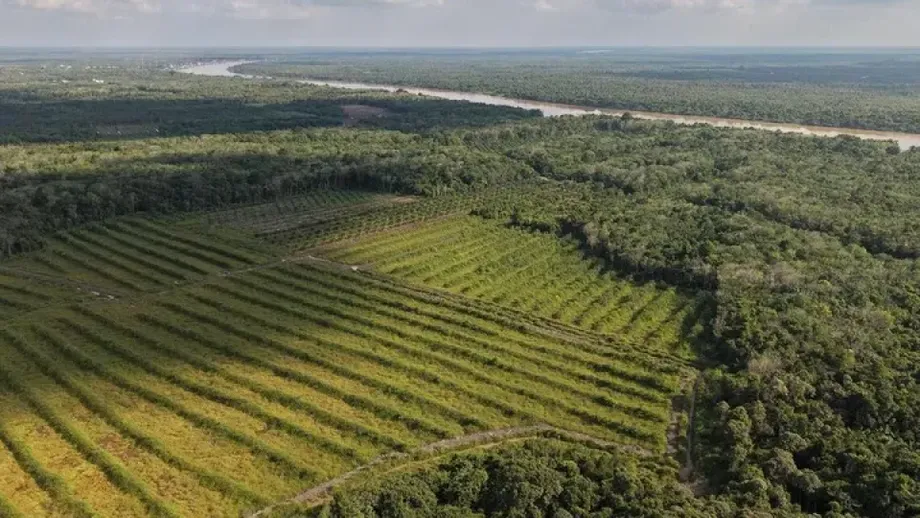
A análise mais recente da Trase sobre o óleo de palma examina as cadeias de abastecimento em 2023 e 2024, em conjunto com dados de perda florestal de 2025. Conclui que a produção atingiu 47 milhões de toneladas em 2024, enquanto a conversão de novas áreas florestais para a produção de óleo de palma permaneceu muito abaixo dos níveis históricos, em cerca de 32 000 hectares.
Estes números descrevem realidades diferentes. Os 629 000 hectares associados à procura interna são uma medida de exposição à desflorestação, não a quantidade de floresta abatida para abastecer os compradores nacionais em 2024. A abordagem de risco da Trase relaciona a produção e o comércio actuais com a desflorestação passada no interior das áreas de concessão para plantações. A perda florestal anual mede a nova conversão ocorrida num determinado ano. Confundir as duas medidas levaria a sobrestimar largamente a desflorestação ocorrida nesse ano.
Esta distinção explica também a tensão central das conclusões: a Indonésia pode produzir mais óleo de palma com muito menos nova desflorestação do que no passado, enquanto as cadeias de abastecimento actuais continuam associadas a uma pegada significativa de perda florestal e a emissões persistentes provenientes de turfeiras drenadas.
Política de combustíveis impulsiona a mudança para o mercado interno
A proporção da produção indonésia de óleo de palma destinada ao consumo interno subiu de 32% em 2018 para 40% em 2020, 44% em 2022 e 53% em 2024. É um aumento de 21 pontos percentuais em seis anos. A procura interna inclui o consumo alimentar e o processamento industrial, e não apenas o óleo alimentar.
A Trase aponta a obrigatoriedade de incorporação de biodiesel B35 e a Obrigação de Mercado Interno como factores que contribuíram para a procura em 2024. B35 refere-se a gasóleo com 35% de biodiesel. A Obrigação de Mercado Interno exige que os produtores destinem parte do seu óleo de palma ao mercado nacional antes de exportarem. Estas políticas visam a segurança energética e o abastecimento interno, mas também tornam cada vez mais importantes as decisões de compra na Indonésia para a protecção das florestas.
Segundo dados da Associação Indonésia de Óleo de Palma citados numa análise anterior da Trase, mais de metade do consumo interno de óleo de palma em 2022 destinou-se à produção de biodiesel e de oleoquímicos. Os oleoquímicos são produtos químicos fabricados a partir de óleos e gorduras, utilizados em produtos como sabonetes e detergentes. A análise mais recente não apresenta uma repartição equivalente para 2024, pelo que não permite determinar que parcela da exposição à desflorestação interna nesse ano estava especificamente associada à produção de combustíveis.
A Trase regista o anúncio governamental de Junho de 2026 de que avançaria para o B50, com 50% de biodiesel. O calendário de implementação do B50 posteriormente divulgado indicava a entrada em vigor legal a 1 de Julho, o lançamento a 9 de Julho e a implementação integral prevista para 1 de Outubro. São etapas distintas, não datas concorrentes para um único acontecimento.
Uma avaliação separada, coordenada pela Yayasan Madani Berkelanjutan, estimou que a oferta de biodiesel e bioetanol poderia atingir 26,6 milhões de quilolitros em 2030, face a uma procura de 42 milhões de quilolitros no transporte rodoviário. Esta diferença projectada diz respeito ao equilíbrio mais amplo dos combustíveis, não a uma previsão da desflorestação causada pelo óleo de palma. Ainda assim, mostra por que razão as metas de expansão devem ser avaliadas à luz dos limites da oferta.
O que os dados acompanham e em que período
O conjunto de dados da Trase sobre o óleo de palma abrange o período de 2018 a 2024 e foi actualizado pela última vez a 9 de Outubro de 2026. A pré-visualização indica 2 362 886 registos e 34 colunas, incluindo o ano comercial, a unidade de processamento, a refinaria e a província de produção. Os dados e a metodologia associados estão identificados como versão 1.2.5.
A cronologia distingue os anos abrangidos pelas medições dos desenvolvimentos políticos posteriores e das datas de publicação:
- 2018: O consumo interno representou 32% da produção indonésia de óleo de palma.
- 2022: O consumo interno atingiu 44%, enquanto a desflorestação industrial associada ao óleo de palma aumentou ligeiramente face ao mínimo de 2021.
- 2024: O consumo interno atingiu 24,6 milhões de toneladas e a desflorestação anual associada ao óleo de palma rondou os 32 000 hectares.
- 2025: A desflorestação associada ao óleo de palma na Papua ultrapassou os 7 300 hectares.
- Junho de 2026: O Governo anunciou planos para o B50.
- 9 de Outubro de 2026: A Trase actualizou o conjunto de dados das cadeias de abastecimento.
- 13 de Outubro de 2026: A Trase e a Auriga apresentaram as conclusões em Jacarta.
A redução da desflorestação nacional esconde a pressão na Papua
A análise mais recente estima que a desflorestação anual associada ao óleo de palma em 2024 ficou cerca de 81% abaixo da média de 166 544 hectares registada entre 2008 e 2015. Trata-se de uma redução significativa, apesar de a produção se manter elevada. Não significa que a conversão de novas áreas florestais tenha cessado, nem que a descida tenha sido constante.
Há também uma ressalva quanto à caracterização de 2024 como um mínimo histórico. A explicação mais recente da Trase aplica essa descrição ao valor de 32 000 hectares, mas refere também que 2021 foi um ano de valores mínimos, seguido de pequenos aumentos. A análise da Trase sobre o óleo de palma em 2024 referiu um aumento de 18% da desflorestação industrial associada ao óleo de palma em 2022. A conclusão consistente é que a desflorestação recente se mantém próxima dos mínimos históricos, e não que cada ano consecutivo tenha estabelecido um novo mínimo.
A distribuição geográfica é mais preocupante. A desflorestação anual associada ao óleo de palma na Papua aumentou de cerca de 3 600 hectares em 2024 para mais de 7 300 hectares em 2025. Com base nestes valores arredondados, o aumento foi de cerca de 3 700 hectares, ou mais de 100%. Kalimantan foi responsável por 56% da desflorestação nacional associada ao óleo de palma em 2025.
Um estudo anterior concluiu que quatro províncias de Kalimantan foram responsáveis por 72% da desflorestação industrial associada ao óleo de palma entre 2018 e 2022. Essa média regional não é directamente comparável com o valor mais recente, referente a um único ano, mas ambos identificam Kalimantan como uma zona central de conversão florestal. Sumatra e Kalimantan representam, em conjunto, quase 96% da produção indonésia de óleo de palma.
A avaliação anterior identificou também 2,4 milhões de hectares de floresta intacta no interior de concessões de plantações de palmeira-dendém. Esse resultado provém do estudo anterior, não de um inventário actualizado em 2026. Mostra por que razão os baixos níveis anuais de desflorestação, por si só, não resolvem a questão da exposição futura: as terras atribuídas à produção de óleo de palma podem ainda conter floresta.
Índia lidera as exportações e Paquistão ultrapassa a China
A Índia continuou a ser o maior mercado externo da Indonésia para o óleo de palma em 2024, recebendo 4,37 milhões de toneladas. Esse volume foi 21% inferior ao de 2023 e 32% abaixo do máximo de 2018. O domínio da procura interna reflecte, por isso, tanto o aumento do consumo nacional como a redução das compras em vários dos principais mercados de exportação.
O Paquistão tornou-se o segundo maior destino, após as expedições aumentarem 20%, para 3,15 milhões de toneladas. A China desceu para terceiro lugar, com as expedições a caírem 44%, de 4,47 milhões de toneladas em 2023 para 2,48 milhões em 2024. A Trase atribui a descida na China à substituição do óleo de palma por óleo de soja nacional mais barato, enquanto a limitada capacidade de produção interna do Paquistão sustentou a sua dependência das importações.
As expedições para a União Europeia caíram de 3,78 milhões de toneladas em 2018 para 1,9 milhões em 2024, uma redução para cerca de metade. A Trase associa essa descida sobretudo à Directiva da UE relativa às Energias Renováveis, conhecida como RED II, que elimina gradualmente os biocombustíveis à base de óleo de palma devido a preocupações com a desflorestação, e a compromissos empresariais de abastecimento mais rigorosos.
A análise anterior concluiu que a Indonésia, a China e a Índia representaram, em conjunto, 75% da exposição da Indonésia à desflorestação associada ao óleo de palma em 2021 e 2022. A exposição das suas cadeias de abastecimento foi aproximadamente o dobro por tonelada da registada nas expedições para a UE. Estes dados anteriores ajudam a explicar por que razão uma acção centrada apenas nas importações europeias não consegue abranger a maior parte da pegada florestal do sector.
Quatro grupos dominam as exportações, mas aumentam os registos em falta
A Royal Golden Eagle, a Sinar Mas, a Musim Mas e a Wilmar representaram, em conjunto, 52% do volume de exportação indonésio de óleo de palma em 2024. A Royal Golden Eagle tornou-se o maior exportador, com uma quota de 15,5%, depois de ocupar o quarto lugar em 2018.
Entre os exportadores de média dimensão, a KPN Corp passou do 15.º lugar em 2018 para o sétimo em 2024. A Permata Hijau percorreu o caminho inverso, descendo do quinto para o 12.º lugar. Estas mudanças são importantes porque a transparência sobre a origem do produto tem de abranger mais do que uma lista estável dos maiores grupos.
Ao mesmo tempo, a proporção do volume de exportação classificada pela Trase como desconhecida aumentou de menos de 1% em 2018 para quase 17% em 2024. A Trase atribui esta lacuna à ausência de registos de expedição nos dados comerciais. Uma classificação como desconhecida não prova que as expedições tenham origem em terrenos desflorestados ilegalmente, mas limita a capacidade de relacionar o comércio com os fornecedores e a exposição ambiental.
A investigadora da Trase Adelina Chandra apelou a uma melhor comunicação dos compradores internos e ao acesso público aos locais de origem do produto. Com o consumo interno já acima de metade da produção, as divulgações concebidas sobretudo em torno das exportações deixam uma parte significativa do mercado mais difícil de analisar.
Uma investigação separada sobre a rotulagem incorrecta de óleo de palma incidiu sobre alegações de que os exportadores disfarçaram óleo de palma como resíduos de moagem para evitarem pagar impostos mais elevados. Essa investigação não explica a falta de registos de expedição identificada pela Trase, e não foi alegado que os compradores europeus tivessem conhecimento do esquema. Ilustra um problema de verificação distinto: conhecer a categoria declarada de um produto nem sempre basta para determinar o que circulou numa cadeia de abastecimento.
Os compromissos florestais abrangem o comércio, mas não provam ganhos adicionais
As empresas com compromissos formais de combate à desflorestação abrangeram quase 93% das exportações indonésias de óleo de palma registadas em 2024. Uma investigação anterior estimou essa cobertura em mais de 85%. Estas percentagens dizem respeito ao comércio observado ou registado, uma ressalva importante numa altura em que a proporção desconhecida está a aumentar.
Os resultados exigem uma interpretação cuidadosa. Numa avaliação de 2022 do SEI, os exportadores com estes compromissos apresentaram um risco de desflorestação por tonelada equivalente a 70% do dos seus concorrentes. Robert Heilmayr, da Universidade da Califórnia em Santa Bárbara, que coordenou a investigação da Trase, descreveu esse resultado aquando da apresentação do estudo.
«Esta é a primeira evidência clara de uma ligação entre os compromissos de desflorestação zero (ZDC) e um menor risco de desflorestação nas cadeias de abastecimento de óleo de palma», afirmou Robert Heilmayr.
Uma análise posterior concluiu que a intensidade anual de desflorestação era semelhante para os exportadores com e sem compromissos: 0,27 e 0,23 hectares por cada 1 000 toneladas, respectivamente. A explicação mais recente refere também que as concessões associadas a compromissos mantiveram a desflorestação anual abaixo de 1% entre 2018 e 2020, mas não registaram uma redução adicional face às concessões sem compromissos.
Estas conclusões dizem respeito a diferentes medidas, períodos e unidades de análise. Uma pegada menor decorrente da desflorestação passada não é o mesmo que uma taxa anual de desflorestação mais baixa, e nenhuma das comparações, por si só, prova o que teria acontecido sem os compromissos. A Trase admite também que estes possam ter influenciado práticas para além das empresas participantes, um efeito que não é abrangido pela comparação.
As emissões das turfeiras persistem apesar da desaceleração da desflorestação
A subsidência das turfeiras associada às plantações de palmeira-dendém libertou quase 148 milhões de toneladas de dióxido de carbono equivalente em 2024. Em conjunto com os incêndios em turfeiras, foi responsável por quase 85% das emissões do sector avaliadas pela Trase. O dióxido de carbono equivalente exprime numa escala comum o efeito de diferentes gases com efeito de estufa no aquecimento global.
As turfeiras são formadas por matéria orgânica acumulada em terrenos húmidos. A sua drenagem para cultivo expõe essa matéria à decomposição, libertando carbono e provocando o abatimento da superfície. As turfeiras secas tornam-se também mais vulneráveis a incêndios. Estes processos podem continuar muito depois da conversão inicial dos terrenos, pelo que a diminuição da nova desflorestação não conduz automaticamente a uma redução equivalente das emissões.
A Trase estima que as emissões anuais avaliadas tiveram uma média de 215 milhões de toneladas de dióxido de carbono equivalente entre 2015 e 2024, incluindo a conversão de terrenos, a subsidência das turfeiras e os incêndios. A componente associada à conversão de terrenos diminuiu 58% nesse período. Estes valores não constituem um balanço completo de todas as etapas, desde os factores de produção agrícola até à refinação, ao transporte e à utilização final.
A avaliação das emissões de 2024 do Stockholm Environment Institute indicou uma média anterior de 220 milhões de toneladas anuais para a produção industrial entre 2015 e 2022, com a subsidência e os incêndios em turfeiras a representarem quase 92%. O valor mais recente, de 85%, diz respeito a 2024, e não à mesma média histórica; por isso, as duas proporções não devem ser interpretadas como uma medida directa de melhoria.
A área produtiva de óleo de palma em turfeiras aumentou de cerca de 1,28 milhões de hectares em 2015 para 1,64 milhões em 2024, aproximadamente 28%. Esta área acumulada explica por que razão prevenir a nova conversão de turfeiras e gerir terrenos já drenados são tarefas climáticas distintas.
Risco de incêndio e apoio aos agricultores mostram que há trabalho por fazer
A análise mais recente da Trase cita dados do MapBiomas Fire Monthly, segundo os quais arderam 677 743 hectares entre Janeiro e Agosto de 2026. Este valor descreve a área ardida na Indonésia, não terrenos cuja queima tenha sido comprovadamente causada pela produção de óleo de palma. Ainda assim, Timer Manurung, director executivo da Auriga, afirmou que o mapeamento do MapBiomas Indonésia mostrava que as concessões de óleo de palma registaram mais incêndios do que as concessões extractivas.
A Trase descreve também operações de emergência terrestres e aéreas em seis províncias durante Agosto de 2026 e mais de 60 dias consecutivos sem chuva no Sul de Kalimantan, segundo registos da Agência de Meteorologia, Climatologia e Geofísica. Entre as recomendações estão o reforço da aplicação das protecções florestais e das turfeiras, a reumidificação e a restauração.
Para os agricultores, o desafio é diferente, mas está relacionado. Os pequenos produtores gerem 32% das plantações de palmeira-dendém e produzem 35% do óleo de palma da Indonésia. A substituição das árvores envelhecidas poderia aumentar a produção em terrenos já existentes, mas os agricultores enfrentam incerteza quanto à posse da terra, rastreabilidade limitada e um período sem rendimentos das colheitas enquanto as novas palmeiras crescem.
O programa de replantação de óleo de palma para pequenos produtores, conhecido como PSR, duplicou o subsídio para 60 milhões de rupias por hectare em 2024. Ainda assim, nesse ano abrangeu apenas 41% da meta de 120 000 hectares e, em 2025, 31%. Aplicando estas percentagens comunicadas à meta, obtêm-se cerca de 49 200 hectares e 37 200 hectares, respectivamente.
A meta anual foi reduzida para 50 000 hectares em 2026, tendo sido replantados 20 229 hectares até Agosto, cerca de 40,5% do novo objectivo. A falta de documentação da posse, a sobreposição com áreas legalmente classificadas como floresta e a perda de rendimentos durante a replantação continuam a ser obstáculos. A mais ampla campanha de apreensão de plantações torna particularmente relevante a situação fundiária, embora a Trase não quantifique o seu efeito na participação no PSR.
O que teria de abranger uma responsabilização mais efectiva
As conclusões apontam para três prioridades interligadas: tornar visíveis as origens do abastecimento interno, proteger a floresta que resta e reduzir as emissões das turfeiras cultivadas. Os progressos numa destas áreas não substituem os das outras. Os compromissos de exportação não abrangem as compras internas não divulgadas, e a redução da nova desflorestação não põe fim às emissões de terrenos drenados há anos.
Os interesses económicos em jogo são significativos. A Trase estima que o sector represente cerca de 4,5% do PIB da Indonésia, com receitas de exportação de 27,8 mil milhões de dólares em 2024 e mais de 16,5 milhões de postos de trabalho directos e indirectos. Melhorar a responsabilização envolve, por isso, tanto os agricultores e as indústrias nacionais como os comerciantes internacionais.
Várias decisões e medições continuam por concluir. A análise não apresenta um mapa completo dos compradores internos, uma repartição da exposição à desflorestação em 2024 entre alimentos e combustíveis, nem uma estimativa da pegada florestal adicional do B50. Refere o debate sobre as revisões da Lei Florestal e a legislação relativa às comunidades indígenas, sem especificar datas de votação. Os valores de incêndios e replantação de Agosto de 2026 abrangem apenas parte do ano, não constituindo resultados finais.
Para os pequenos produtores, uma melhor rastreabilidade tem de ser acompanhada pelo reconhecimento acessível dos direitos fundiários e por apoio prático à replantação. Caso contrário, requisitos mais rigorosos, incluindo os previstos no Regulamento da UE relativo à Desflorestação, arriscam-se a excluir agricultores que não conseguem documentar as suas terras e cadeias de abastecimento, mesmo quando melhoram a produção em plantações existentes.
Principais conclusões
- Em 2024, o consumo interno atingiu 24,6 milhões de toneladas, ou 53% da produção indonésia de óleo de palma.
- As compras internas representaram 67% da exposição à desflorestação, uma pegada cerca de 8,8 vezes superior à associada à Índia.
- A exposição associada à desflorestação passada é diferente dos cerca de 32 000 hectares de nova desflorestação causada pelo óleo de palma em 2024.
- A desflorestação associada ao óleo de palma na Papua mais do que duplicou em 2025, enquanto Kalimantan representou 56% da desflorestação nacional.
- Quatro grupos empresariais foram responsáveis por 52% das exportações, enquanto quase 17% do volume exportado foi classificado como desconhecido.
- A subsidência das turfeiras e os incêndios representaram quase 85% das emissões do sector avaliadas em 2024.
- A replantação dos pequenos produtores ficou aquém das metas, apesar do aumento dos subsídios, e a documentação fundiária e a perda de rendimentos continuam a ser obstáculos.