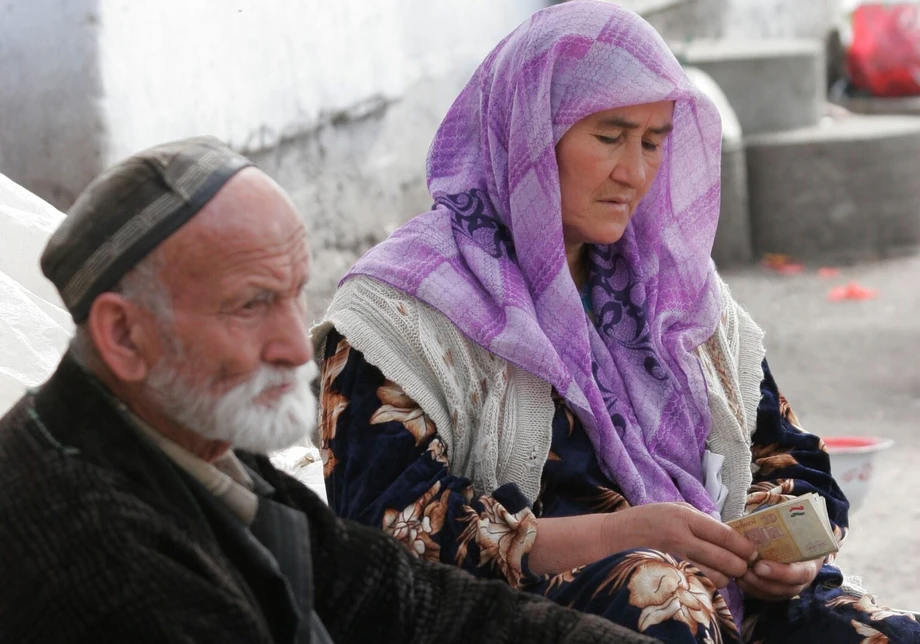
Duas opções de reforma, sem alterações à lei
As mulheres no Tajiquistão poderão ter de trabalhar mais cinco ou sete anos antes de se reformarem, ao abrigo de duas opções propostas pelo Banco Asiático de Desenvolvimento, enquanto os homens poderão ter de trabalhar mais dois anos. A Agência de Seguro Social e Pensões do país afirma que as propostas são consultivas. As atuais idades de reforma mantêm-se nos 58 anos para as mulheres e nos 63 para os homens.
Índice
- Duas opções de reforma, sem alterações à lei
- O que significariam as alterações propostas
- Porque o registo é apenas o ponto de partida
- O que nos dizem os números relativos aos trabalhadores
- Até onde chegam as pensões
- Quem financiaria as pensões sociais?
- Vidas mais longas, uma população jovem e opções regionais
- Registos mais rigorosos e acesso mais fácil
- Uma relação mais ampla com os credores internacionais
- Pontos-chave
As opções constam do estudo do ADB sobre o país, intitulado Transformação Económica para um Crescimento Sustentável e Inclusivo no Tajiquistão. Uma prevê aumentar gradualmente a idade de reforma das mulheres para os 63 anos, igualando-a à idade atual dos homens. A outra prevê introduzir gradualmente a reforma aos 65 anos para ambos os sexos.
O banco recomenda também que se pondere alargar os períodos de contribuições exigidos: 30 anos para mulheres e homens, em comparação com os atuais 20 anos para as mulheres e 25 para os homens. As contribuições são pagamentos para o seguro de pensões efetuados durante a vida profissional, que permitem constituir direitos a uma pensão.
O Tajiquistão não anunciou qualquer decisão nem calendário de aplicação destas alterações. A agência de pensões afirma que as alterações às idades de reforma, aos períodos de contribuições exigidos ou a outras condições de elegibilidade têm de seguir os procedimentos legais nacionais e entrar em vigor através de legislação.
O debate surge na sequência das recomendações anteriores do ADB para a reforma das pensões, que enquadravam as idades de reforma num pacote mais amplo, abrangendo a cobertura do seguro, os valores das prestações, os registos de contribuições e o apoio a pessoas sem direitos a pensão suficientes. Para os trabalhadores, a situação imediata não se altera. A questão mais ampla é como financiar pensões adequadas quando muitas pessoas empregadas fazem contribuições irregulares ou trabalham fora dos sistemas formais de processamento salarial.
O que significariam as alterações propostas
As mulheres seriam as mais afetadas por qualquer uma das opções de reforma. Passar dos 58 para os 63 anos acrescenta cinco anos; passar para os 65 acrescenta sete. Na primeira opção, os homens manteriam a idade de reforma atual; na segunda, teriam de trabalhar mais dois anos.
O período de contribuições proposto também afetaria mais as mulheres. Aumentar o mínimo de 20 para 30 anos significa mais 10 anos de contribuições, um aumento de 50%. Para os homens, passar de 25 para 30 anos significa mais cinco anos, ou um aumento de 20%.
A idade de reforma e o historial de contribuições são condições distintas. Uma pessoa pode atingir a idade exigida e, ainda assim, ter anos de pagamentos registados insuficientes. Por isso, o alargamento do período de contribuições teria especial impacto nas pessoas cujo percurso profissional inclui prestação de cuidados não remunerada, migração, trabalho sazonal ou períodos fora da economia formal.
Adiar a reforma pode melhorar as finanças das pensões quando as pessoas continuam empregadas e a pagar contribuições. A possibilidade de os trabalhadores o fazerem depende da sua saúde, profissão, condições de trabalho, acesso a empregos adequados e oportunidades de requalificação. Uma idade legal mais elevada exigiria atenção especial a estas condições práticas.
Porque o registo é apenas o ponto de partida
Cerca de 2,1 milhões de pessoas estavam inscritas no sistema de seguro de pensões do Tajiquistão em 2024, aproximadamente um terço da população em idade ativa. O ADB aponta o emprego informal, os pagamentos irregulares e as deficiências na manutenção dos registos como razões centrais para a cobertura limitada das contribuições.
Uma conta registada pode receber pagamentos regularmente, ocasionalmente ou nunca. O financiamento das pensões depende do montante que efetivamente entra no sistema e da regularidade com que é recebido. Registos fiáveis das contribuições também determinam se os trabalhadores recebem crédito pelos pagamentos feitos em seu nome.
O ADB recomenda integrar no seguro de pensões mais trabalhadores por conta própria e mais pessoas com emprego informal. Propõe ainda simplificar a inscrição e melhorar a troca de informações entre organismos públicos, para permitir um cruzamento mais rigoroso dos registos de emprego e de contribuições.
A migração torna a cobrança mais difícil. Cerca de 825 000 cidadãos tajiques trabalhavam no estrangeiro no primeiro semestre de 2025, segundo a Organização Internacional para as Migrações. Alguns cidadãos que trabalham no estrangeiro não contribuem para o fundo de pensões do Tajiquistão, reduzindo o conjunto de pagamentos disponível para financiar as pensões no país.
O que nos dizem os números relativos aos trabalhadores
Em 1 de outubro de 2026, o Tajiquistão tinha 894 923 pensionistas, segundo as estatísticas nacionais. Em agosto, o emprego era de aproximadamente 2,851 milhões de pessoas, o que corresponde a cerca de 3,2 pessoas empregadas por pensionista.
Apenas cerca de 1,307 milhões de pessoas estavam registadas como assalariadas em empresas de vários tipos de propriedade, o equivalente a 45,8% do emprego total. As restantes pessoas empregadas incluem empresários, membros de explorações agrícolas dehqon e outras categorias de trabalhadores que também podem fazer contribuições sociais.
Por isso, o cálculo financeiro tem de considerar o número de contribuintes regulares, os montantes que pagam e o valor total das pensões. Três pessoas empregadas a sustentar um pensionista gerariam receitas muito diferentes consoante os seus rendimentos e se todas contribuíssem todos os meses.
Dados comparáveis do Comité Estatístico da CEI colocam o Tajiquistão em 318 pensionistas por cada 1 000 pessoas empregadas em 2024, ou cerca de 3,1 pessoas empregadas por pensionista. O Cazaquistão, o Quirguistão e o Usbequistão registaram cada um 347 pensionistas por cada 1 000 pessoas empregadas, ou cerca de 2,9 trabalhadores por pensionista. A Rússia registou 555, ou cerca de 1,8. Estes números descrevem o equilíbrio entre emprego e recebimento de pensões nos vários países, com base num período de reporte comum.
Até onde chegam as pensões
A pensão média de velhice no Tajiquistão foi de 475,8 somoni por mês em 2024, face a um salário médio mensal de 2 148,9 somoni. A pensão correspondia a cerca de 22,1% do salário médio, ou seja, este era aproximadamente 4,5 vezes superior.
Estes valores médios mostram uma diferença considerável entre os rendimentos do trabalho e os rendimentos de pensões. A situação de cada pessoa depende do salário anterior, do historial de contribuições e dos direitos a pensão, enquanto as necessidades de cada agregado familiar também variam.
O ADB recomenda melhorar a indexação, o mecanismo usado para ajustar as pensões à evolução dos preços e do custo de vida. Se os alimentos, o aquecimento e outros bens essenciais ficarem mais caros, mas a pensão permanecer inalterada, o seu poder de compra diminui.
O banco defende também a criação de indicadores para avaliar se as pensões garantem um nível de vida adequado. A reforma das pensões tem, assim, duas tarefas interligadas: assegurar que entra dinheiro suficiente no sistema e garantir que os pagamentos dão um apoio significativo a quem os recebe.
Quem financiaria as pensões sociais?
O ADB propõe transferir gradualmente para o orçamento do Estado o financiamento das pensões sociais, ao abrigo de um plano plurianual. As pensões sociais apoiam determinados grupos que não reúnem as condições para receber uma pensão com base nas contribuições.
Uma pensão contributiva está ligada aos direitos constituídos através dos pagamentos feitos durante a vida profissional. Uma pensão social presta apoio quando esses direitos são insuficientes ou inexistentes. Separar o respetivo financiamento permitiria perceber com mais clareza quanto gasta o Governo em cada função.
Segundo a proposta, as receitas das contribuições financiariam sobretudo as pensões de seguro, enquanto as receitas gerais do Estado apoiariam as pensões sociais. O Estado teria de planear a transferência ao longo de vários anos orçamentais, em vez de transferir toda a despesa de uma só vez.
Esta questão de financiamento torna-se especialmente relevante perante a proposta de exigir 30 anos de contribuições. Os trabalhadores com registos descontínuos precisariam de compreender claramente os seus direitos à pensão de seguro e o apoio disponível caso não cumpram os requisitos.
Vidas mais longas, uma população jovem e opções regionais
Os dados nacionais citados pelo ADB apontam para uma esperança de vida de 76,6 anos em 2024, face aos 68,4 anos registados em 2010, um aumento de 8,2 anos. As estimativas do Banco Mundial situam a esperança de vida nos 72 anos; as diferenças podem refletir os dados e os métodos utilizados.
A esperança de vida à nascença descreve a duração média da vida numa população. O planeamento das pensões também precisa de estimativas sobre quantos anos as pessoas vivem após atingirem a idade de reforma, uma vez que isso determina a duração prevista dos pagamentos.
O Tajiquistão continua a ser um país jovem: 62,8% dos residentes têm menos de 30 anos. A futura base de contribuições dependerá, em parte, da possibilidade de os jovens encontrarem emprego que gere pagamentos regulares para as pensões, no país ou através de mecanismos que abranjam trabalho no estrangeiro.
As regras de reforma variam na Ásia Central. No Quirguistão, a idade é de 63 anos para os homens e 58 para as mulheres, tal como no Tajiquistão. No Usbequistão, é de 60 e 55 anos, respetivamente. No Cazaquistão, é de 63 anos para os homens e 61 para as mulheres; a idade para as mulheres mantém-se nos 61 anos até 2028, antes de aumentar gradualmente para os 63 até 2031.
Uma idade uniforme de 65 anos colocaria o Tajiquistão acima dos limites indicados para ambos os sexos. O financiamento, os padrões de emprego e as regras das prestações de cada país continuariam a influenciar os resultados da idade de reforma escolhida.
Registos mais rigorosos e acesso mais fácil
As propostas administrativas do ADB incluem o reforço dos registos individuais de contribuições, a expansão dos serviços digitais e uma melhor troca de informações entre instituições públicas. Para os trabalhadores, um registo pessoal rigoroso facilitaria a verificação dos pagamentos e a compreensão dos direitos a pensão acumulados.
O banco recomenda também desenvolver poupanças voluntárias para a reforma e reforçar a supervisão dos fundos de pensões fora do sistema estatal. Entre as salvaguardas propostas estão o licenciamento, as regras de investimento e a supervisão. A poupança voluntária daria às pessoas outra forma de se prepararem para a reforma, além do seguro de pensões obrigatório.
No início de outubro, o ADB atribuiu 20,5 milhões de dólares para alargar a cobertura dos serviços de pensões, modernizar os pagamentos de pensões e prestações sociais e melhorar a qualidade e a disponibilidade dos serviços sociais. Este trabalho abrange tanto os procedimentos práticos de acesso às prestações como a gestão dos pagamentos.
Continuam a faltar projeções públicas detalhadas que comparem os efeitos financeiros e sociais das opções de reforma. Uma comparação útil apresentaria as receitas previstas das contribuições, as despesas com pensões e o número de pessoas elegíveis em cada opção, juntamente com os efeitos nos trabalhadores com registos profissionais incompletos.
Uma relação mais ampla com os credores internacionais
As propostas relativas às pensões surgem num período de discussões financeiras mais amplas entre o Tajiquistão e instituições internacionais. O país deve cerca de 260 milhões de dólares ao ADB, enquanto o banco propôs um pacote adicional de 500 milhões de dólares para o projeto hidroelétrico de Rogun.
O pacote previsto inclui uma subvenção de 200 milhões de dólares e um empréstimo concessional de 300 milhões, conforme descrito nas discussões sobre o financiamento de Rogun. Uma subvenção não tem de ser reembolsada; um empréstimo concessional tem de ser reembolsado em condições mais favoráveis do que as de um empréstimo comercial comum.
Em 1 de outubro, o parlamento ratificou um acordo de financiamento de Rogun no valor de 300 milhões de dólares com a Associação Internacional de Desenvolvimento, parte do Grupo Banco Mundial, que já tinha disponibilizado 350 milhões. O ministro das Finanças, Faiziddin Kahhorzoda, e o presidente do Banco Nacional, Firdavs Tolibzoda, reuniram-se também em outubro com Bo Li, diretor-geral adjunto do FMI.
A estratégia de parceria do Banco Mundial para o país, relativa ao período de 2026 a 2032, dá prioridade ao investimento privado, a um papel mais reduzido do Estado na economia e à criação de condições mais favoráveis para as empresas. O debate sobre as pensões no Tajiquistão decorre em paralelo com estas discussões mais amplas sobre as finanças públicas e a política económica.
As principais datas e números abrangem vários períodos de reporte:
- 2024: A inscrição no seguro de pensões chegou a cerca de 2,1 milhões de pessoas, enquanto a pensão média de velhice foi de 475,8 somoni por mês.
- Primeiro semestre de 2025: Cerca de 825 000 cidadãos tajiques trabalhavam no estrangeiro, segundo a Organização Internacional para as Migrações.
- Agosto de 2026: O emprego era de aproximadamente 2,851 milhões de pessoas.
- 1 de outubro de 2026: O número de pensionistas chegou aos 894 923 e o parlamento ratificou o acordo de Rogun no valor de 300 milhões de dólares.
- Outubro de 2026: As propostas do ADB para as pensões levaram a agência a esclarecer que as regras de reforma em vigor se mantinham.
Pontos-chave
- As idades de reforma no Tajiquistão mantêm-se nos 58 anos para as mulheres e nos 63 para os homens.
- O ADB propõe aumentar gradualmente a idade das mulheres para os 63 anos ou elevar a idade para ambos os sexos para os 65.
- O banco recomenda também que se pondere exigir 30 anos de contribuições a mulheres e homens.
- Cerca de 2,1 milhões de pessoas estavam inscritas no seguro de pensões em 2024, aproximadamente um terço da população em idade ativa.
- Em 2024, a pensão média de velhice equivalia a cerca de 22,1% do salário médio mensal.
- As restantes propostas abrangem o financiamento das pensões sociais, os ajustamentos à inflação, os registos digitais, a poupança voluntária e o alargamento da cobertura.
- Qualquer alteração dos critérios de elegibilidade exige medidas ao abrigo da lei tajique; não foi anunciado qualquer calendário de aplicação.