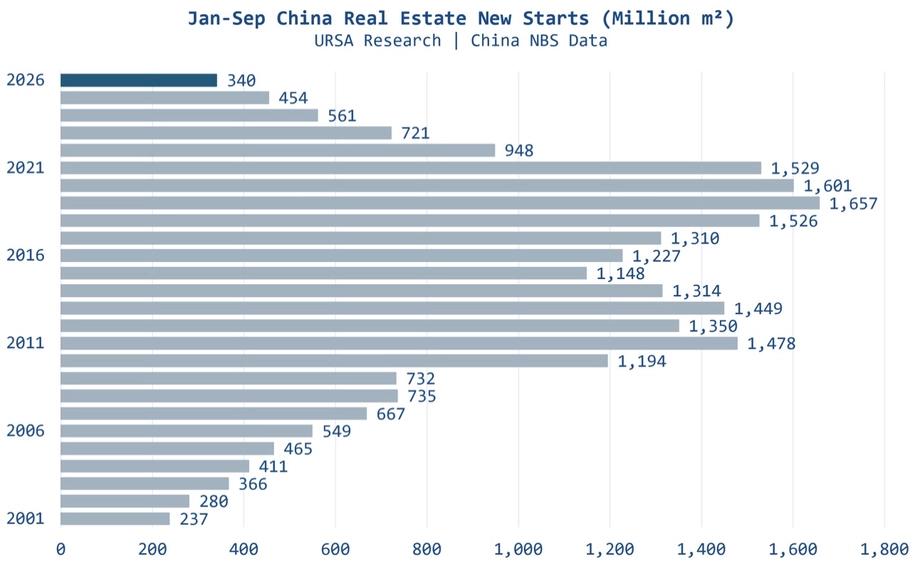
Uma quebra na construção coincide com a retoma do transporte marítimo
A China iniciou a construção de 340,31 milhões de metros quadrados de imóveis nos primeiros nove meses de 2026, menos 24,9% do que um ano antes, segundo dados do Gabinete Nacional de Estatísticas divulgados a 19 de outubro. O arranque de obras residenciais caiu ainda mais, 25,4%, para 247,74 milhões de metros quadrados.
Índice
- Uma quebra na construção coincide com a retoma do transporte marítimo
- O que medem os dados da construção
- A longa retração após o boom da construção
- O investimento e o financiamento dos promotores continuam a cair
- Os compradores estão a virar-se para imóveis existentes
- O abrandamento afeta todas as principais regiões
- Porque continuam a crescer os carregamentos de minério de ferro
- A Guiné altera o cálculo das distâncias
- Duas forças estão a afastar o mercado em direções opostas
- Pontos principais
Os dados mais recentes prolongam uma retração que fez recuar o arranque anual de construções para níveis que não se viam desde 2002. Uma análise da Ursa Shipbrokers aponta para uma queda de 74% desde 2019, de 2,27 mil milhões de metros quadrados para 588 milhões em 2025. Nos primeiros nove meses de 2026, o arranque de obras ficou quase 80% abaixo do período homólogo de 2019.
Para as empresas que transportam matérias-primas usadas no fabrico de aço, o dado surpreendente é que as importações chinesas de minério de ferro continuam a crescer. Aumentaram 4,1% nos primeiros nove meses de 2026, apesar de o investimento imobiliário, a construção e as vendas de imóveis novos terem todos diminuído.
Os responsáveis do setor marítimo estão cada vez mais otimistas, porque a procura de transporte de carga depende tanto da distância como do peso. Os carregamentos de minérios provenientes da Guiné e as mudanças nas fontes de abastecimento podem manter os navios ocupados durante mais tempo, apoiando os mercados de frete enquanto o tradicional motor da construção chinesa perde força.
O que medem os dados da construção
O Gabinete Nacional de Estatísticas define o início de uma construção como o momento em que começam a escavação das fundações, o tratamento do terreno ou a cravação de estacas permanentes. O valor contabiliza a área bruta prevista para todo o edifício, incluindo os vários pisos. É uma medida dos projetos que entram na carteira de obras.
O comunicado de janeiro a setembro do gabinete inclui definições dos indicadores, classificações regionais e uma explicação da base comparável usada para as variações homólogas. O inquérito ao desenvolvimento imobiliário abrange entidades jurídicas que se dedicam à promoção imobiliária e à atividade empresarial, sendo realizado um inquérito exaustivo todos os meses, exceto em janeiro. Os valores do ano anterior relativos ao investimento, à área de vendas de imóveis novos e a outros indicadores são revistos no âmbito do sistema de reporte estatístico e das verificações de aplicação das normas estatísticas; as taxas de crescimento são calculadas com base em valores comparáveis.
O comunicado de janeiro a julho do gabinete, publicado a 18 de agosto, registou 267 milhões de metros quadrados de novos inícios de construção, menos 24%. Em setembro, a queda acumulada tinha-se acentuado para 24,9%. As construções residenciais representaram cerca de 73% do total em ambos os períodos.
A área em construção atingiu 5,65221 mil milhões de metros quadrados entre janeiro e setembro, menos 12,8%. Esta categoria inclui projetos iniciados em anos anteriores, projetos retomados após uma suspensão e obras nas quais se trabalhou durante o período de referência, mas que foram posteriormente interrompidas. O seu volume muito superior reflete anos de atividade de construção acumulada.
A área concluída atingiu 232,71 milhões de metros quadrados, menos 25,1%. As conclusões contabilizam edifícios que reúnem as condições para serem utilizados e entregues. Para as famílias à espera de uma casa pronta, este indicador corresponde a uma fase do ciclo imobiliário diferente do lançamento de um novo projeto.
A longa retração após o boom da construção
A comparação histórica da Ursa revela uma contração em várias fases do desenvolvimento. A área em construção caiu 32% desde 2021, enquanto as conclusões diminuíram cerca de 40% face aos níveis de 2023.
O regresso da China a volumes de construção semelhantes aos de 2002 ocorre em circunstâncias muito diferentes. Nessa altura, o país entrava numa grande expansão da construção, após a adesão à Organização Mundial do Comércio. O mercado atual regista seis anos consecutivos de queda no arranque de obras.
Os principais marcos mostram como o abrandamento se propagou pela carteira de obras:
- 2002: O arranque de construções registava níveis comparáveis aos atingidos após a recente quebra, segundo a Ursa.
- 2019: O arranque anual totalizou 2,27 mil milhões de metros quadrados, o valor de referência para a queda de 74% calculada pela Ursa.
- 2021: Ano de referência para a queda subsequente de 32% da área em construção.
- 2023: Ano de referência para a diminuição de cerca de 40% das conclusões.
- 2025: O arranque anual de construções caiu para 588 milhões de metros quadrados.
- Janeiro a setembro de 2026: O arranque de construções totalizou 340,31 milhões de metros quadrados, menos 24,9% do que no mesmo período de 2025.
Menos projetos novos reduzem o volume de trabalho que entra nas fases futuras da construção. Entretanto, a queda nas conclusões mostra que a fraqueza se estende à fase final da carteira de obras, quando os edifícios ficam prontos para serem ocupados.
O investimento e o financiamento dos promotores continuam a cair
O investimento no desenvolvimento imobiliário totalizou 5,3364 biliões de yuan nos primeiros nove meses de 2026, menos 20,6%. O investimento residencial representou 4,1125 biliões de yuan e caiu 20,5%. A medida de investimento do gabinete inclui despesas com edifícios, desenvolvimento e aquisição de terrenos, bem como trabalhos relacionados.
O ritmo da queda acelerou depois de julho. O investimento tinha diminuído 19,2% nos primeiros sete meses, enquanto os fundos disponíveis para os promotores tinham recuado 20,3%. Em setembro, a queda do financiamento tinha-se acentuado para 21,6%, deixando os promotores com 5,6813 biliões de yuan.
Os empréstimos internos aos promotores caíram 33,1%, para 762,4 mil milhões de yuan, entre janeiro e setembro. Os fundos angariados pelos próprios promotores diminuíram 21,4%, para 2,0572 biliões de yuan. Os depósitos e pagamentos antecipados dos compradores caíram 14,8%, para 1,7982 biliões de yuan, enquanto o financiamento através de crédito à habitação concedido a particulares recuou 22,1%, para 767,8 mil milhões de yuan.
Assim, os promotores enfrentaram uma redução simultânea das receitas provenientes de várias fontes. Menos vendas reduzem os fundos recebidos dos clientes, enquanto a diminuição do crédito limita outra fonte de financiamento para a construção. Estes dados ajudam a explicar por que razão uma carteira menor de novos projetos tem sido acompanhada por uma queda do investimento.
Os compradores estão a virar-se para imóveis existentes
A área de imóveis comerciais novos vendida entre janeiro e setembro foi de 564,83 milhões de metros quadrados, menos 13,2%. O valor contratual das vendas caiu 13,9%, para 5,3799 biliões de yuan. A área de vendas residenciais diminuiu 13,8%, enquanto o valor das vendas residenciais recuou 13,7%.
O mercado de imóveis existentes evoluiu em sentido contrário. Dados do Ministério da Habitação e do Desenvolvimento Urbano e Rural apontam para uma área abrangida por contratos de revenda celebrados em linha de 617,46 milhões de metros quadrados, mais 10,7%. Este valor superou em 52,63 milhões de metros quadrados, ou cerca de 9,3%, a área vendida de imóveis comerciais novos.
O valor das revendas consta do comunicado do gabinete relativo ao período de janeiro a setembro. A nota 6 identifica o ministério como fonte dos dados e define o indicador como a área total abrangida pelos contratos de transação em linha de imóveis usados em zonas urbanas durante o período de referência.
Os dois indicadores acompanham partes diferentes do mercado. As revendas transferem imóveis existentes entre proprietários, enquanto as vendas de imóveis novos geram receitas para os promotores. Por isso, pode haver mais transações de casas existentes ao mesmo tempo que diminuem os fundos disponíveis para as empresas que constroem imóveis novos.
A área de imóveis comerciais concluídos por vender totalizava 748,25 milhões de metros quadrados no final de setembro, menos 1,5% do que um ano antes. Deste total, 541,97 milhões de metros quadrados correspondiam a imóveis disponíveis para venda há menos de três anos, menos 5%. O gabinete define este stock como a área concluída disponível para venda ou arrendamento.
O abrandamento afeta todas as principais regiões
Os dados regionais do gabinete relativos ao período de janeiro a julho mostram uma queda do investimento no desenvolvimento imobiliário nas regiões oriental, central, ocidental e nordeste da China. A região oriental, que inclui Pequim, Xangai, Guangdong e várias províncias costeiras, representou 2,5485 biliões de yuan, cerca de 59% do investimento imobiliário nacional.
O investimento no leste caiu 19,7%. A China central registou uma queda de 20%, para 840,9 mil milhões de yuan, enquanto o investimento no oeste recuou 15,9%, para 835,5 mil milhões de yuan. O nordeste da China sofreu a maior contração percentual, de 29,7%, com um investimento de 76 mil milhões de yuan.
As vendas de imóveis comerciais novos também diminuíram nas quatro regiões. A área vendida caiu 11,2% no leste, 11,5% na China central e 12% no oeste. No nordeste, a queda foi maior, de 21,5%, acompanhada por uma diminuição de 23,8% no valor das vendas.
Os dados regionais contextualizam o abrandamento nacional: a fraqueza estende-se dos maiores mercados de investimento costeiros ao mercado muito mais pequeno do nordeste. O oeste da China registou a menor queda do investimento entre as quatro regiões, embora as despesas tenham diminuído quase um sexto.
Porque continuam a crescer os carregamentos de minério de ferro
A construção imobiliária tem sido, historicamente, uma importante fonte de procura de aço na China. O minério de ferro fornece o ferro usado na produção convencional de aço, enquanto o carvão metalúrgico é transformado em coque, que ajuda a remover o oxigénio do minério e fornece calor nos altos-fornos.
A queda da atividade de construção pressiona esta cadeia da procura. Ainda assim, a Ursa aponta para a maior dependência do minério importado, a acumulação de existências e as mudanças nos padrões comerciais como fatores que explicam o aumento de 4,1% das importações chinesas de minério de ferro nos primeiros nove meses de 2026.
Os carregamentos importados podem ser armazenados antes de serem utilizados, e uma maior proporção do abastecimento proveniente do estrangeiro pode sustentar o comércio marítimo, mesmo quando um grande cliente do setor siderúrgico está em contração. A procura de transporte marítimo responde, assim, tanto às decisões de compra e de abastecimento como à atividade nos estaleiros de construção.
Dionysios Tsilioris, investigador da Ursa Shipbrokers, afirmou que a relação histórica entre o arranque de construções na China e os rendimentos dos navios capesize se tinha enfraquecido consideravelmente. Descreveu a quebra do mercado imobiliário como parte de uma mudança económica mais ampla:
"A queda da construção imobiliária é um sintoma mais amplo da mudança da economia chinesa, em particular no período pós-Covid, que está a afastar-se de um modelo fortemente centrado no estímulo orçamental e nas infraestruturas para adotar outro mais orientado para o consumo e os serviços", afirmou Tsilioris.
Os navios capesize são grandes graneleiros usados habitualmente no transporte de minério de ferro e carvão. Os seus rendimentos dependem do volume de carga a transportar, da duração das viagens e do número de navios disponíveis.
A Guiné altera o cálculo das distâncias
No Fórum Maritime CEO, no Mónaco, Milena Pappas, da Star Bulk, destacou o crescimento das exportações de bauxite da Guiné e da produção de minério de ferro de Simandou como fontes de viagens mais longas. A bauxite é o principal minério usado na produção de alumínio, dando ao mercado do transporte marítimo outro comércio de minérios para além da cadeia de abastecimento do aço.
O indicador central é a tonelada-milha: o peso da carga multiplicado pela distância percorrida. Transportar o mesmo peso de minério ao longo de uma rota mais extensa gera mais trabalho de transporte e mantém um navio ocupado durante mais tempo. Isso pode sustentar a procura de navios sem um aumento equivalente da quantidade de material consumido.
Lars-Christian Svensen, diretor executivo da Himalaya Shipping e da Bruton, apontou para este mecanismo ao descrever as perspetivas do mercado:
"Esta é uma história de toneladas-milha. Acabámos de ver o início", afirmou Svensen.
John Michael Radziwill, presidente da CTM, sugeriu no fórum que o transporte de granéis sólidos se aproximava de uma "subida das tarifas de frete de uma geração". A sua perspetiva reflete o otimismo dos armadores que esperam que a mudança das rotas de transporte de minérios sustente os rendimentos do frete.
Duas forças estão a afastar o mercado em direções opostas
Os dados imobiliários da China e o otimismo do setor marítimo descrevem partes diferentes da mesma cadeia de abastecimento. Os promotores estão a iniciar menos edifícios, a gastar menos e a receber menos financiamento. Ainda assim, os armadores podem beneficiar se os compradores chineses importarem uma proporção maior do minério ou recorrerem a fornecedores mais distantes.
As pressões também atuam em horizontes temporais distintos. O início de uma construção dá entrada a um projeto numa carteira de obras que pode demorar anos a concluir. Um carregamento importado gera trabalho de transporte imediato, mesmo que o minério seja armazenado após a descarga. Assim, os rendimentos do frete podem melhorar durante um período de queda da atividade imobiliária.
Não está por esclarecer durante quanto tempo as viagens mais longas e as mudanças nos padrões de abastecimento poderão compensar a fraqueza da procura associada à construção. Os dados não apontam qualquer calendário para a recuperação do arranque de construções, e os comentários dos responsáveis do setor marítimo não indicam uma data concreta para uma subida sustentada das tarifas de frete.
Para os fornecedores de aço, a principal novidade continua a ser a forte redução da carteira de obras na China. Para os armadores de navios capesize, o foco alargou-se à origem das cargas e ao tempo que os navios passam a transportá-las. O aumento das importações de minério de ferro em simultâneo com a queda do arranque de construções ilustra essa divergência.
Pontos principais
- O arranque de construções na China caiu 24,9%, para 340,31 milhões de metros quadrados, entre janeiro e setembro de 2026.
- A Ursa estima que o arranque anual de construções caiu 74% desde 2019, fazendo regressar a atividade a níveis comparáveis aos de 2002.
- O investimento imobiliário caiu 20,6%, enquanto os fundos disponíveis para os promotores diminuíram 21,6% nos primeiros nove meses.
- A área de vendas de imóveis novos recuou 13,2%, enquanto a área abrangida por contratos de revenda aumentou 10,7%.
- As importações chinesas de minério de ferro aumentaram 4,1%, apesar da quebra na construção.
- Os responsáveis do setor marítimo esperam que viagens mais longas para o transporte de minérios, incluindo as provenientes da Guiné, sustentem a procura de graneleiros.