Foi ponderado um corte, mas a maioria dos membros do conselho optou por esperar
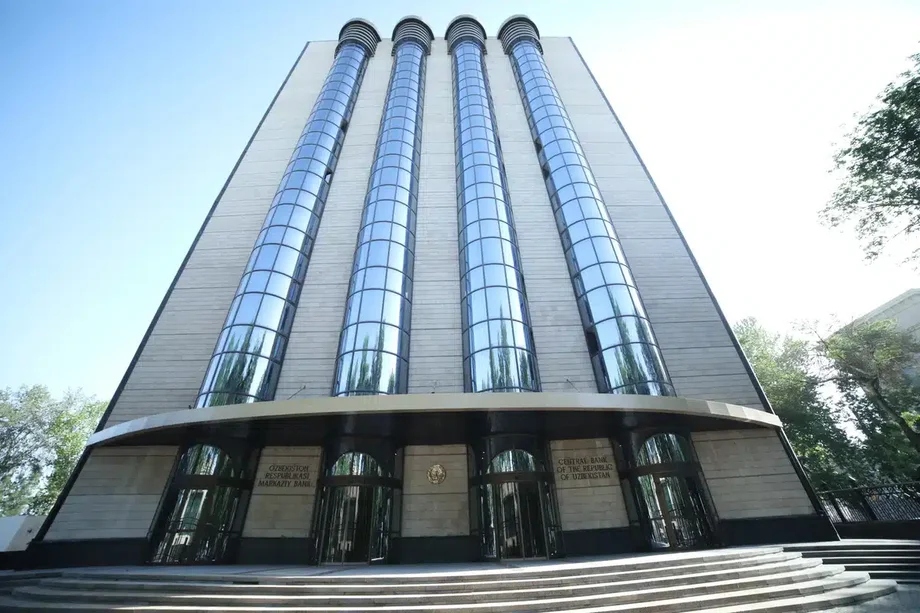
O Banco Central do Uzbequistão manteve a sua taxa de juro diretora nos 14% a 4 de novembro de 2026, depois de ponderar uma redução para 13,5%. A decisão foi tomada depois de o regulador ter revisto em alta a previsão de inflação para o final de 2026, de 6,5% para cerca de 7%, e elevado a previsão de crescimento económico para aproximadamente 8%.
Índice
- Foi ponderado um corte, mas a maioria dos membros do conselho optou por esperar
- Os preços de setembro explicam a prudência
- Porque subiu para 7% a previsão de inflação
- As expectativas estão a baixar, mas continuam acima da meta
- O crescimento mais forte traz vantagens e pressões
- Como a taxa de 14% afeta aforradores e devedores
- O que permitiria taxas abaixo de 10%?
- ING vê menos margem para um corte em dezembro
- As datas que vão determinar a próxima decisão
- Principais pontos
O vice-presidente do Banco Central, Nodirbek Achilov, afirmou que a maioria dos membros do conselho apoiou a manutenção da taxa. A descida das expectativas de inflação e a estabilidade da evolução subjacente dos preços tinham aberto a discussão sobre um corte, mas a força da despesa interna e os riscos associados aos preços internacionais dos alimentos e da energia convenceram a maioria a esperar.
A decisão mantém a taxa no nível fixado em março de 2025, quando o banco a aumentou de 13,5%. A próxima reunião está marcada para 16 de dezembro de 2026.
Para as famílias, esta política sustenta a remuneração das poupanças em soms, mantendo relativamente caro o recurso ao crédito. Para as empresas, significa que o banco continua a tentar travar a propagação dos custos mais elevados pela economia, mesmo com o investimento, a construção e os serviços a contribuírem para um crescimento rápido da produção.
A tensão central é simples: a economia do Uzbequistão está a crescer com força, mas a procura de bens e serviços está a avançar mais depressa do que a capacidade produtiva da economia. O banco pretende que o investimento aumente a produção sem deixar que a despesa faça os preços subir ainda mais acima da sua meta de inflação de 5%.
Os preços de setembro explicam a prudência
A inflação anual dos preços no consumidor atingiu 6,4% em setembro, segundo o Banco Central. O valor de agosto foi indicado como 6,2%, embora outro valor publicado o situe nos 6,3%. Em qualquer dos casos, setembro trouxe uma ligeira aceleração, impulsionada pelas frutas e pelos legumes, pelos combustíveis e por alguns serviços.
A inflação dos serviços atingiu 7%, enquanto a inflação subjacente se manteve nos 5,5%. A inflação subjacente é uma medida concebida para mostrar a tendência fundamental dos preços, excluindo alguns componentes voláteis ou regulados.
O banco observou também um ligeiro aumento da proporção de bens e serviços cujos preços tinham subido mais de 5% num ano. Este dado é importante porque a meta abrange a inflação de todo o cabaz de consumo. É mais difícil conter a pressão quando os aumentos acima da meta se alargam a mais compras.
As condições da oferta tiveram um papel crescente nos últimos meses, afirmou o regulador. Uma subida dos custos dos combustíveis, por exemplo, pode encarecer o transporte de alimentos e de outros produtos. As empresas podem depois repercutir parte desses custos nos clientes.
O Banco Central prevê que a inflação subjacente pouco se altere até ao final de 2026, antes de baixar nos períodos seguintes. A sua política visa, em parte, limitar novas subidas de preços decorrentes do aumento inicial dos custos de produção ou de transporte.
Porque subiu para 7% a previsão de inflação
A revisão da previsão reflete três pressões identificadas pelo Banco Central: a forte procura interna, os riscos relacionados com os preços internacionais da energia e os aumentos previstos de alguns preços regulados. A passagem de 6,5% para cerca de 7% corresponde a uma subida de 0,5 pontos percentuais.
Os preços regulados são fixados ou controlados pelas autoridades públicas, em vez de serem inteiramente determinados pela concorrência. As alterações das tarifas dos serviços públicos podem afetar diretamente as faturas das famílias e também aumentar os custos das empresas que recorrem a esses serviços.
O banco espera que o efeito direto destes ajustamentos na inflação seja temporário e se faça sentir ao longo de 2027. Quando uma tarifa sobe uma vez, aumenta o nível dos preços. A sua contribuição para a taxa de inflação anual diminui depois, à medida que a comparação deixa de incluir o período anterior ao aumento.
A preocupação em termos de política económica é o que acontece a seguir. As empresas confrontadas com custos mais elevados podem aumentar outros preços, enquanto as famílias que esperam novas subidas podem antecipar compras. A manutenção de taxas de juro elevadas destina-se a limitar essa propagação mais ampla.
Os mercados internacionais de alimentos e energia acrescentam outra fonte de pressão. O aumento dos preços das importações pode chegar diretamente aos consumidores, enquanto combustíveis mais caros podem elevar os custos de fabrico e de entrega. O Banco Central alertou que estes canais podem atrasar a descida da inflação.
As expectativas estão a baixar, mas continuam acima da meta
Em setembro, as famílias esperavam que os preços subissem 8,7% nos 12 meses seguintes. As empresas previam uma subida de 9,2%. Segundo o Banco Central, ambos os indicadores continuaram a descer.
Estas expectativas continuavam acima da inflação medida em setembro, de 6,4%: 2,3 pontos percentuais no caso das famílias e 2,8 pontos no das empresas. Também permaneciam acima da meta de 5% do banco.
As expectativas são importantes porque as pessoas tomam decisões com base nos preços que pensam vir a encontrar. Uma empresa que antecipe custos mais elevados para os seus fornecimentos pode ajustar os preços de venda. Uma família preocupada com os custos futuros pode gastar mais cedo, em vez de poupar.
Achilov afirmou que a descida das expectativas, a estabilidade da inflação subjacente e a evolução favorável da moeda nacional permitiram ponderar uma redução para 13,5%. Ainda assim, o conselho optou por manter o atual grau de restrição, enquanto acompanha a procura e os riscos externos.
O crescimento mais forte traz vantagens e pressões
A economia do Uzbequistão cresceu 8,3% entre janeiro e setembro de 2026, em comparação com o mesmo período do ano anterior. A indústria, a construção e os serviços deram os principais contributos, segundo o Banco Central.
O banco prevê agora um crescimento de cerca de 8% para o conjunto do ano. A previsão no início de 2026 era de 7% a 7,5%, seguida de uma projeção de 7,5% a 8% em julho. A previsão mais recente situa o crescimento esperado no limite superior do intervalo de julho.
Prevê-se que o investimento e o aumento dos rendimentos reais das famílias mantenham forte a procura interna nos próximos meses. O rendimento real mede o poder de compra depois de descontada a inflação; por isso, um aumento significa que as famílias conseguem comprar mais bens e serviços.
O investimento também aumenta a capacidade da economia para fornecer esses bens e serviços. Novas fábricas, equipamentos e outras capacidades de produção podem ajudar a satisfazer a procura sem exercer a mesma pressão sobre os preços.
O calendário cria um equilíbrio difícil. A despesa em investimento sustenta a procura de imediato, enquanto a nova capacidade demora a entrar em funcionamento. O Banco Central alertou que a pressão inflacionista poderá persistir enquanto a procura total se mantiver acima da capacidade produtiva.
Como a taxa de 14% afeta aforradores e devedores
A taxa diretora orienta o custo do dinheiro entre os bancos e, através desse mercado, influencia as taxas que os bancos comerciais oferecem nos depósitos e nos empréstimos. O Banco Central afirmou que as taxas do mercado monetário estavam próximas da sua referência de 14%.
As taxas de juro reais dos depósitos e dos empréstimos em soms continuam positivas, afirmou o regulador. Um rendimento real positivo significa que os juros superam a medida de inflação utilizada no cálculo, ajudando a preservar o poder de compra das poupanças.
Para quem pede empréstimos, taxas reais positivas mantêm o financiamento relativamente caro. Isso pode moderar a despesa financiada através do crédito. Para os aforradores, uma remuneração atrativa dos depósitos pode incentivar a deixar o dinheiro no banco, em vez de o gastar de imediato.
O Banco Central considera que estas condições ajudam a aproximar a procura da capacidade produtiva da economia. A referência de 14% orienta as condições financeiras; cada banco define as suas próprias taxas de depósito e de crédito.
O regulador está também a ponderar reduzir gradualmente o corredor da taxa de juro, atualmente situado dois pontos percentuais acima e abaixo da taxa diretora. Com uma taxa de 14%, isso corresponde a um intervalo de 12% a 16%. O corredor ajuda a orientar as taxas de curto prazo do mercado, e um intervalo mais estreito poderá mantê-las mais próximas da referência à medida que a política monetária muda.
O que permitiria taxas abaixo de 10%?
Achilov afirmou que taxas abaixo de 10% poderão tornar-se possíveis entre 2027 e 2029, se a inflação estabilizar na meta de 5% e as expectativas das famílias e das empresas continuarem a descer.
O vice-presidente descreveu as condições para essa possibilidade:
Se chegarmos à conclusão definitiva de que a inflação desceu para o nível da meta e as expectativas de inflação continuarem a baixar, poderá haver margem para reduzir a taxa diretora para um valor de um só dígito, no horizonte das principais orientações de política monetária.
O Banco Central não definiu um calendário para essas reduções. A sua previsão de base aponta para uma aproximação da inflação aos 5% no segundo semestre de 2027, mantendo-se em torno desse nível em 2028 e 2029. O comunicado da decisão de novembro prevê que a meta seja atingida até ao final de 2027.
Prevê-se que a inflação subjacente desça para 4% a 5% em 2027 e para cerca de 4% posteriormente. À medida que a inflação estabilizar, o banco considera que haverá margem para avançar para condições monetárias neutras, ou seja, taxas de juro que não estimulem nem travem fortemente a atividade económica.
Cálculos preliminares do Banco Central situam a taxa de juro real associada a essa transição entre 4% e 5%. As decisões futuras dependerão da inflação efetiva, das expectativas e dos riscos económicos, e não de uma sequência predefinida de cortes.
ING vê menos margem para um corte em dezembro
A avaliação de novembro das taxas do ING descreveu a mensagem do Banco Central como mais restritiva do que em setembro, ou seja, mais orientada para manter uma política apertada a fim de conter a inflação. O ING considera agora improvável um corte em dezembro e afirma que a sua previsão anterior, segundo a qual a flexibilização poderia começar no último trimestre de 2026, já não parece realista.
A instituição destacou uma mudança na análise da procura. Em setembro, o Banco Central tinha identificado sinais de estabilização em algumas áreas da despesa. Na avaliação do ING, o alerta de novembro de que a procura excede a capacidade produtiva sugere menor urgência em baixar as taxas.
O ING continua a ver margem para cortes em 2027, caso a contenção orçamental do Governo prossiga e o som se mantenha forte. Estima que o défice orçamental seja inferior a 2% do produto interno bruto, abaixo dos 4,7% registados em 2023. Um défice menor pode reduzir a procura adicional criada quando a despesa pública excede as receitas.
Segundo o ING, o som valorizou-se 2% face ao dólar norte-americano desde o início da guerra no Irão, força que atribui em grande parte às entradas de capitais. Uma moeda mais forte pode ajudar a conter o custo local dos bens importados.
As exportações de ouro são outra possível fonte de apoio à moeda. O ING indicou exportações físicas de 18 toneladas entre janeiro e setembro de 2026, contra 85 toneladas no mesmo período de 2025: uma queda de 67 toneladas, ou cerca de 79%. Foram registados envios físicos apenas em abril e julho.
O ING afirmou que um regresso a exportações anuais de ouro entre 80 e 120 toneladas poderia trazer divisas adicionais para o Uzbequistão e apoiar o som. A sua perspetiva de flexibilização no próximo ano depende, em parte, dessas entradas de divisas e da continuidade da contenção orçamental.
As datas que vão determinar a próxima decisão
A manutenção da taxa em novembro surge após um longo período sem alterações à taxa de referência. A próxima decisão prevista será tomada antes do final de 2026, enquanto a meta de inflação continua a apontar para 2027.
- Março de 2025: O Banco Central aumentou a taxa diretora de 13,5% para 14%, perante o reforço da procura e a pressão inflacionista.
- 16 de setembro de 2026: O banco manteve a taxa nos 14%, apontando para riscos persistentes para os preços, condições externas e alterações das tarifas reguladas.
- 4 de novembro de 2026: O conselho ponderou manter a taxa nos 14% ou reduzi-la para 13,5%, tendo a maioria dos membros apoiado a manutenção.
- 16 de dezembro de 2026: Está previsto que o conselho volte a analisar a taxa diretora.
- Final de 2027: O banco prevê que a inflação anual atinja a meta de 5%.
A decisão de dezembro dependerá dos dados de inflação, das expectativas, da despesa interna e da evolução no estrangeiro. As famílias e as empresas chegam, por isso, à próxima avaliação com as condições de crédito inalteradas, uma previsão de inflação mais elevada para 2026 e a possibilidade de taxas mais baixas dependente de progressos sustentados nos preços.
Principais pontos
- O Uzbequistão manteve a taxa de juro diretora nos 14% a 4 de novembro de 2026, depois de ponderar um corte para 13,5%.
- O Banco Central reviu em alta a previsão de inflação para o final de 2026, de 6,5% para cerca de 7%.
- A inflação em setembro foi de 6,4%, a inflação dos serviços atingiu 7% e a inflação subjacente manteve-se nos 5,5%.
- A economia cresceu 8,3% nos primeiros nove meses de 2026; o banco prevê agora um crescimento de cerca de 8% para o conjunto do ano.
- Taxas abaixo de 10% entre 2027 e 2029 dependem da estabilização da inflação na meta e da descida das expectativas.
- A próxima reunião sobre a taxa está marcada para 16 de dezembro de 2026. Prevê-se que a inflação atinja 5% até ao final de 2027.