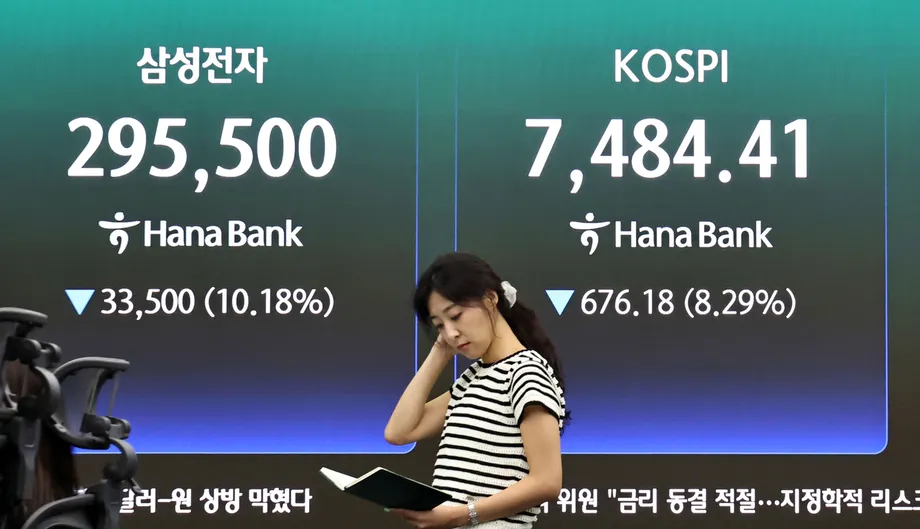
Uma queda mais acentuada põe à prova as previsões de recuperação
O KOSPI da Coreia do Sul caiu para 5.626,02 pontos às 11h20 de 30 de outubro de 2026, recuando 5,25% no dia e ficando cerca de 38% abaixo do máximo de 9.114,55 pontos registado a 22 de junho. As perdas mais recentes acentuaram a divergência entre a descida das cotações e as previsões das sociedades de corretagem, que ainda apontam para margem para uma recuperação substancial em 2027.
Índice
- Uma queda mais acentuada põe à prova as previsões de recuperação
- A recuperação de outubro dá lugar a nova vaga de vendas
- O significado da restrição à negociação
- Até onde poderá recuperar o índice, segundo as sociedades de corretagem
- O enigma dos lucros dos semicondutores
- Porque divergem as previsões quanto ao momento da recuperação
- Vendas de investidores estrangeiros num mercado menos líquido
- A remuneração dos acionistas pode ajudar, mas os semicondutores dominam
- As escolhas setoriais refletem diferentes riscos
- Principais pontos
A Bolsa da Coreia ativou uma restrição de cinco minutos às vendas programadas às 10h04, à medida que as perdas nas ações de semicondutores aceleravam. A Samsung Electronics caiu 6,03% e a SK Hynix recuou 8,65%, colocando no centro da mais recente queda as empresas que sustentam o argumento a favor da recuperação.
As previsões das sociedades de corretagem para o próximo ano vão de um limite inferior de 5.000 pontos a um limite superior de 10.000, com a Yuanta Securities a traçar um cenário otimista de 12.000. Estas projeções dependem em grande medida da capacidade das empresas de semicondutores para manter lucros invulgarmente elevados e do regresso dos investidores estrangeiros após um período prolongado de vendas.
O atrativo está no preço. A Hanwha Investment & Securities situa o rácio preço/lucros a prazo do KOSPI na casa das 4 vezes, o valor mais baixo desde 2010. Isto significa que os investidores pagam cerca de quatro wons por cada won de lucros que se espera que as empresas obtenham no próximo ano.
A preocupação é saber durante quanto tempo esses lucros vão durar. Um rácio baixo faz com que as ações pareçam baratas quando as previsões de lucros se mantêm. Se os lucros diminuírem mais tarde, o mesmo preço das ações torna-se mais elevado em relação ao que as empresas ganham. Grande parte da divergência entre as sociedades de corretagem resume-se a esse cálculo.
A recuperação de outubro dá lugar a nova vaga de vendas
A descida de 30 de outubro seguiu-se a perdas em Wall Street, após resultados trimestrais dececionantes da Alphabet, empresa-mãe da Google. As preocupações com o fluxo de caixa livre da empresa — o dinheiro que resta após as despesas operacionais e o investimento — reacenderam as dúvidas sobre o retorno financeiro do investimento em inteligência artificial.
O mercado sul-coreano já tinha registado fortes oscilações durante a semana. Os principais acontecimentos foram:
- 22 de junho: O KOSPI atingiu 9.114,55 pontos, o máximo antes da descida prolongada.
- 26 de outubro: O índice fechou nos 5.469,47 pontos, com uma queda de 1,46%, enquanto a atividade diária de negociação caiu para o nível mais baixo do ano.
- 28 de outubro: Uma subida superior a 6%, impulsionada pelo programa de remuneração dos acionistas da SK Hynix, no valor de 100 biliões de wons, levou o índice de volta acima dos 6.000 pontos.
- 29 de outubro: O KOSPI fechou nos 5.937,66 pontos, com uma queda de 1,24%, depois de as medidas de remuneração dos acionistas da Samsung Electronics terem desiludido os investidores.
- 30 de outubro: O índice abriu em baixa de 2,99%, nos 5.760,53 pontos, e prolongou a descida até aos 5.626,02 pontos às 11h20.
O fecho de 29 de outubro ficou quase 35% abaixo do máximo de junho. As perdas da manhã seguinte elevaram a descida para cerca de 38%, mostrando a rapidez com que se alterava o ponto de partida de qualquer previsão de recuperação. Não estavam disponíveis dados de fecho de 30 de outubro.
A Coreia do Sul já tinha registado uma inversão acentuada no início do ano. Durante a queda abrupta do mercado em março, o KOSPI perdeu 12,06% numa sessão, quando a guerra envolvendo os Estados Unidos, Israel e o Irão levou os investidores a afastarem-se das ações asiáticas. Em outubro, a pressão imediata centrou-se nos resultados das empresas tecnológicas e na sustentabilidade do investimento em IA.
O significado da restrição à negociação
A intervenção da Bolsa da Coreia em 30 de outubro ocorreu após uma queda de 5,12% do índice de futuros KOSPI 200, para 887,92 pontos. O mecanismo de interrupção temporária das vendas é ativado quando esse índice de futuros cai pelo menos 5% durante um minuto ou mais.
Um contrato de futuros permite aos investidores negociar a exposição a um índice a um preço acordado para uma data futura. Grandes oscilações nos futuros podem desencadear ordens automatizadas sobre ações. A interrupção temporária restringe brevemente as vendas programadas para abrandar essa transmissão, enquanto a negociação normal de ações prossegue.
A medida tinha sido ativada pela última vez a 15 de outubro, 11 sessões de negociação antes. O KOSDAQ, onde as empresas tecnológicas têm um peso elevado, também estava sob pressão, com uma queda de 3,32%, para 728,25 pontos, às 10h08.
As perdas estenderam-se para além dos semicondutores. A Hyundai Motor caiu 3,76%, depois de reduzir a meta anual de vendas e os planos de investimento. A Hanwha Aerospace recuou 12,24%, após resultados do terceiro trimestre inferiores ao esperado, associados a atrasos nas entregas de obuses autopropulsados K9 à Polónia. Os investidores reagiam tanto aos problemas nos resultados das empresas como à retirada mais ampla da IA.
Até onde poderá recuperar o índice, segundo as sociedades de corretagem
A Yuanta Securities apresenta o intervalo mais otimista entre as previsões nacionais: aponta para 6.000 a 10.000 pontos em 2027 e, no melhor cenário, para 12.000. A Hanwha Investment & Securities prevê 6.000 a 9.300 pontos, com um objetivo de 8.500.
Outras empresas são mais prudentes. A Daishin Securities aponta para um limite superior de 8.200 pontos, enquanto a Kiwoom Securities prevê um intervalo de 5.100 a 8.100. A Shinhan Securities projeta 5.000 a 8.000 pontos e situa o valor justo perto dos 7.000. A iM Securities fixa o limite superior do seu cenário base em 7.500.
Tomando como referência o fecho de 29 de outubro, nos 5.937,66 pontos, o valor justo aproximado de 7.000 pontos da Shinhan implicaria uma subida de cerca de 18%, enquanto o objetivo de 8.500 da Hanwha corresponderia a cerca de 43%. Em contrapartida, uma queda para 5.000 representaria um recuo adicional de aproximadamente 16%. Mesmo as previsões que apontam para uma recuperação deixam margem considerável para perdas.
Os períodos abrangidos pelas previsões também são importantes. A Goldman Sachs reduziu em 25% o seu objetivo para os 12 meses seguintes, de 12.000 para 9.000 pontos. Para o último trimestre de 2026, a DB Securities prevê 5.000 a 7.300 pontos e a Yuanta aponta para 6.000 a 7.500. Estes intervalos mais curtos dizem respeito ao ajustamento imediato, não ao percurso completo de 2027.
O enigma dos lucros dos semicondutores
As perspetivas para 2027 do analista Noh Dong-gil, da Shinhan Securities, concretizam a divergência entre lucros e avaliações. Desde o máximo das cotações em junho, a previsão dos lucros operacionais combinados da Samsung Electronics e da SK Hynix para 2028 subiu de 837 biliões de wons para 1.058 biliões, um aumento de cerca de 26%.
No mesmo período, o valor combinado atribuído às duas empresas pela Shinhan caiu de 4.194 biliões de wons para 2.222 biliões, uma descida de cerca de 47%. Os investidores passaram a atribuir menos valor às empresas, apesar de as estimativas de lucros futuros terem aumentado.
O cálculo de Noh, que utiliza as previsões médias de lucros e um custo do capital de 10%, sugere que os preços atuais refletem cerca de 1,9 anos de lucros excedentários. O custo do capital é o retorno exigido pelos investidores em troca do financiamento de uma empresa. Os lucros excedentários correspondem ao que a empresa ganha acima desse valor.
A questão central é saber se os lucros elevados vão persistir em 2028 e nos anos seguintes. A nova capacidade de produção de semicondutores em 2028 poderá aumentar a oferta e alterar os preços da memória. Sinais de que os lucros se mantêm elevados por mais tempo dariam aos investidores motivos para valorizar mais anos de resultados.
A KB Securities estima que os rácios preço/lucros a prazo para 2027 sejam de 3,3 vezes para a Samsung Electronics e 2,7 vezes para a SK Hynix, em comparação com 7 a 8 vezes para a Micron e a SanDisk. As empresas coreanas negoceiam, assim, a menos de metade desses múltiplos de referência. A redução dessa diferença dependerá da confiança nos lucros futuros, bem como da sua dimensão atual.
Porque divergem as previsões quanto ao momento da recuperação
A Yuanta prevê primeiro um mercado mais fraco e depois uma recuperação, apoiada por novos aumentos dos lucros das principais empresas de IA e semicondutores, pela recuperação das avaliações e pela melhoria dos fluxos de investimento. A Hanwha também espera um mercado relativamente forte, com os semicondutores na liderança no primeiro semestre e os ganhos a alargarem-se a outros setores no segundo.
A Hanwha situa grande parte da subida esperada no último trimestre de 2026 e no primeiro trimestre de 2027. Aponta para as negociações de contratos de fornecimento de memória de longo prazo e para os preços da memória de elevada largura de banda no próximo ano, um tipo especializado de memória utilizado em conjunto com processadores potentes de IA.
A Daishin prevê o padrão inverso: uma recuperação inicial, à medida que as avaliações baixas atraem compradores, seguida de um segundo semestre mais fraco, com a desaceleração das exportações e do crescimento dos lucros e o aumento da pressão inflacionista. Recomenda reduzir a exposição a ações a partir do terceiro trimestre de 2027.
A Shinhan antecipa uma negociação lateral e possíveis testes dos mínimos anteriores até ao final de 2026, seguidos de compras faseadas durante o primeiro trimestre e de uma recuperação da tendência do mercado no segundo. O seu estudo de 24 quebras anteriores abaixo da média móvel de 200 dias do KOSPI concluiu que, em 15 casos, foi atingido um mínimo inferior entre os dias de negociação 21 e 60. Esse histórico ajuda a explicar a prudência da empresa perante a possibilidade de os investidores se precipitarem a comprar numa recuperação inicial.
A Kiwoom prevê que os descontos nas avaliações diminuam após o segundo trimestre de 2027, caso as preocupações com as taxas de juro e os preços do petróleo diminuam e a sustentabilidade dos lucros se torne mais clara. As empresas concordam mais facilmente quanto à possibilidade de recuperação do que quanto ao momento em que os investidores poderão beneficiar dela.
Vendas de investidores estrangeiros num mercado menos líquido
As vendas líquidas de investidores estrangeiros até meados do mês corresponderam a cerca de 4% da capitalização bolsista média anual do KOSPI, aproximando-se dos 4,56% registados durante a crise financeira de 2008. Uma medida separada da Shinhan, relativa aos últimos 12 meses, também situou as vendas líquidas acima de 4% da capitalização bolsista.
A atividade de negociação contraiu-se juntamente com a descida. O valor médio diário negociado caiu de 50,3471 biliões de wons em junho para 21,3604 biliões em setembro e 19,021 biliões em outubro, até 26 de outubro. O valor de outubro foi cerca de 62% inferior ao de junho.
Só a 26 de outubro, o valor negociado foi de 12,9911 biliões de wons e o volume atingiu 202,29 milhões de ações, os níveis mais baixos do ano. Num mercado menos líquido, as grandes ordens encontram menos compradores ou vendedores do outro lado, tornando particularmente relevante o regresso de compras sustentadas para uma recuperação.
A Hyundai Motor Securities espera que os fluxos de investimento estrangeiro melhorem entre meados e o final de novembro, depois das eleições intercalares dos Estados Unidos e da oferta pública inicial da Anthropic, prevista para breve. A empresa vê margem para uma subida no final de 2026 e uma recuperação no início de 2027.
A Shinhan identifica outro possível obstáculo entre os 6.600 e os 7.000 pontos: os investidores particulares que compraram nessa zona poderão vender à medida que os preços se aproximam dos níveis a que compraram. Essas vendas poderão absorver parte da procura que sustenta uma recuperação.
A remuneração dos acionistas pode ajudar, mas os semicondutores dominam
A Shinhan prevê um rendimento de remuneração dos acionistas de 4,1% no KOSPI em 2027, em comparação com valores recentes de 3,2% no Japão e 2,4% nos Estados Unidos. Esta medida relaciona o dinheiro devolvido aos acionistas através de dividendos e recompra de ações com o valor de mercado.
Excluindo a Samsung Electronics e a SK Hynix, a previsão para a Coreia do Sul desce para 2,1%. A diferença mostra até que ponto os retornos em dinheiro esperados pelo mercado dependem dos seus dois principais fabricantes de semicondutores.
A Shinhan prevê também o cancelamento de ações no valor de 97 biliões de wons em 2027, em comparação com 94 biliões em 2026. O cancelamento de ações recompradas reduz o número de ações em circulação e aumenta a participação proporcional dos restantes investidores. A empresa espera que haja mais operações com ações recém-adquiridas do que cancelamentos de ações que as empresas já detêm.
A iM Securities argumenta que o crescimento dos lucros, por si só, poderá não resultar numa subida equivalente das cotações. A empresa cita ciclos de subida anteriores em que o lucro por ação da Samsung Electronics aumentou 14 vezes, enquanto a cotação subiu quatro vezes. O seu cenário de recuperação também exige uma remuneração mais elevada dos acionistas e uma maior presença de empresas que adotem a IA com sucesso.
As escolhas setoriais refletem diferentes riscos
A Kiwoom recomenda os setores dos semicondutores, hardware informático, maquinaria, banca e sociedades gestoras de participações, com a construção, a construção naval, a biotecnologia e o setor automóvel como alternativas. A sua abordagem diversifica a exposição para além das empresas de semicondutores, cujos lucros dominam as perspetivas para o índice.
A Shinhan privilegia os semicondutores no primeiro semestre, seguindo-se uma aposta seletiva noutros setores à medida que as previsões de lucros melhoram. Destaca os bancos pelos dividendos e cancelamentos de ações, as empresas de distribuição de eletricidade e de cabos ligadas à infraestrutura energética da IA, bem como algumas empresas dos setores da beleza, biotecnologia e armazenamento de energia.
A preferência da Daishin pelos seguros, ações com dividendos e bens de consumo essenciais reflete a sua previsão de crescimento mais lento dos lucros e custos mais elevados no segundo semestre. Estas empresas poderão atrair investidores que procurem rendimentos mais estáveis ou uma procura menos dependente do crescimento.
Os próximos indicadores a acompanhar são concretos: as negociações de contratos de memória perto do final de 2026, os fluxos de investidores estrangeiros em novembro e a confirmação dos lucros e da remuneração dos acionistas no início de 2027. Em última análise, as previsões de recuperação dependem da capacidade das empresas para transformar os lucros projetados em resultados duradouros e em dinheiro que chegue aos acionistas.
Principais pontos
- O KOSPI caiu 5,25%, para 5.626,02 pontos, ao final da manhã de 30 de outubro, cerca de 38% abaixo do máximo de junho.
- A Bolsa da Coreia restringiu temporariamente as vendas programadas após uma queda acentuada dos futuros do KOSPI 200.
- Os intervalos das sociedades de corretagem nacionais para 2027 vão de 5.000 a 10.000 pontos, com a Yuanta a traçar um cenário otimista de 12.000.
- Os baixos múltiplos dos lucros futuros sustentam o argumento a favor da recuperação, mas a sustentabilidade dos lucros dos semicondutores continua a ser central para as avaliações.
- O valor médio diário negociado em outubro, até 26 de outubro, foi cerca de 62% inferior ao de junho.
- As sociedades de corretagem divergem quanto ao momento da recuperação: algumas esperam que as subidas ganhem força mais tarde em 2027, enquanto outras antecipam um segundo semestre mais fraco.