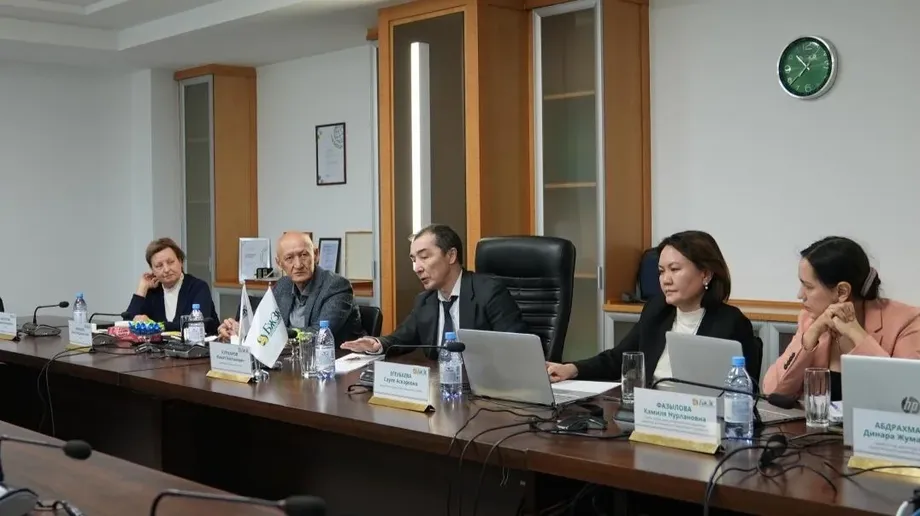
Conversações em Almaty centram-se no valor que os trabalhadores irão receber
O Cazaquistão está a preparar propostas para aumentar as poupanças para a reforma, numa altura em que as contribuições patronais obrigatórias sobem para 3,5% do rendimento dos trabalhadores em 2026. Numa reunião de trabalho em Almaty, o ministro do Trabalho e da Proteção Social, Askarbek Yertayev, e o presidente do Fundo Único de Pensões Acumuladas, Zhanat Kurmanov, analisaram de que forma os pagamentos regulares dos trabalhadores e das entidades empregadoras poderão contribuir para pensões mais elevadas no futuro.
Índice
- Conversações em Almaty centram-se no valor que os trabalhadores irão receber
- As contribuições patronais já estão a aumentar
- Porque as poupanças pessoais terão cada vez mais peso
- A diferença nas poupanças começa durante a vida activa
- Uma divisão proposta alteraria a titularidade das contribuições patronais
- O apoio do Estado também está em debate
- Planos anteriores mostram como o calendário foi alterado
- As opções de investimento poderão influenciar os saldos futuros
- As previsões irão testar as opções antes da aprovação
- Pontos principais
As discussões reúnem duas preocupações: saber se as pensões serão suficientes para cobrir as necessidades do dia a dia e se o sistema conseguirá continuar a pagá-las durante décadas. Uma avaliação publicada pelo fundo de pensões mostra a distância entre esses objectivos. O Cazaquistão ficou em sétimo lugar em sustentabilidade financeira no Mercer CFA Institute Global Pension Index de 2023, mas em 38.º lugar em adequação das pensões, entre 47 países.
Os especialistas do sector financeiro Bolat Zhamishev e Yelena Bakhmutova também participaram na reunião. Um grupo de trabalho interdepartamental, presidido por Yertayev, está a elaborar propostas na sequência de uma instrução presidencial para reforçar o financiamento das pensões e a protecção na reforma.
O grupo está a analisar os pagamentos do Estado em conjunto com as poupanças acumuladas durante a vida profissional, em vez de tratar cada componente separadamente. O trabalho inclui previsões sobre a evolução demográfica, o aumento da esperança de vida, os padrões de emprego e os futuros pagamentos de pensões. Na reunião, não foi anunciado qualquer pacote final nem um calendário para a sua aprovação.
Para os trabalhadores, as questões centrais são concretas: com que regularidade o dinheiro chega às suas contas de pensões, se as contribuições patronais passam a ser sua propriedade, qual o desempenho dos investimentos e que apoio estatal recebem quando se reformam. Várias propostas abordam estas questões, enquanto os aumentos das contribuições já seguem um calendário estabelecido.
As contribuições patronais já estão a aumentar
O aviso do fundo de pensões sobre as contribuições patronais apresenta o calendário em vigor. As contribuições patronais obrigatórias para a pensão começaram por ser de 1,5% do rendimento dos trabalhadores, em Janeiro de 2024, subiram para 2,5% em 2025 e chegaram aos 3,5% em 1 de Janeiro de 2026. Está previsto que aumentem para 4,5% em 2027 e 5% em 2028.
As contribuições abrangem sobretudo os trabalhadores nascidos a partir de 1 de Janeiro de 1975, inclusive. Este grupo tem pouco ou nenhum historial profissional anterior à reforma das pensões de 1998, o que limita o seu direito à antiga pensão estatal de solidariedade.
As entidades empregadoras estão dispensadas destas contribuições relativamente a trabalhadores nascidos antes de 1975, pessoas em idade de reforma, pessoas com deficiência permanente dos grupos 1 e 2, militares e categorias equivalentes. O Comité das Receitas do Estado do Ministério das Finanças fiscaliza se as entidades empregadoras pagam o valor integral e dentro dos prazos.
O fundo descreve três componentes dos futuros pagamentos para os trabalhadores elegíveis: uma pensão de base do Estado, uma pensão por capitalização constituída pelas contribuições obrigatórias dos trabalhadores e uma pensão por capitalização nocional, financiada pelas contribuições patronais. Uma conta nocional regista o direito de uma pessoa a uma pensão, enquanto o dinheiro financia um sistema de pagamentos partilhado, em vez de constituir poupanças individuais que lhe pertençam.
Esta distinção é importante para as famílias. De acordo com as regras actuais, os pagamentos da componente patronal são vitalícios, mas cessam em caso de emigração permanente ou de mudança de cidadania. As contribuições patronais não podem ser herdadas. O dinheiro associado a participantes que morram ou deixem de ter cidadania cazaque continua disponível para pagamentos a outros participantes.
Porque as poupanças pessoais terão cada vez mais peso
A apresentação geral do sistema de pensões do fundo descreve uma estrutura que combina prestações estatais, contribuições obrigatórias para poupanças equivalentes a 10% do rendimento mensal e contribuições voluntárias. Os trabalhadores podem recorrer a contribuições voluntárias para aumentar as suas poupanças para a reforma.
A antiga pensão de solidariedade depende do trabalho realizado antes de 1 de Janeiro de 1998. A apresentação do fundo indica que são elegíveis as pessoas com pelo menos seis meses de actividade profissional anterior a essa data. À medida que as gerações mais jovens se reformam, o período de serviço que podem contabilizar diminui e esta componente da pensão perde peso.
Uma avaliação de especialistas publicada pelo fundo prevê que a atribuição de novas pensões de solidariedade cesse no início da década de 2040. A apresentação do sistema situa a transição para o modelo de capitalização por volta de 2040. Para os trabalhadores mais jovens, as contribuições regulares e os resultados dos investimentos ganham, por isso, cada vez mais importância, a par da pensão de base do Estado.
A diferença nas poupanças começa durante a vida activa
As propostas de reforma dos especialistas do fundo, debatidas pelo seu Conselho Público em 14 de Junho de 2024, revelam um dado marcante: 37% das pessoas que se reformaram em 2024 tinham acumulado poupanças durante menos de cinco anos, apesar de poderem ter contribuído ao longo dos 26 anos decorridos desde a reforma de 1998.
Os especialistas identificaram os baixos rendimentos, a declaração de rendimentos inferiores aos reais, as contribuições irregulares e o emprego informal como causas principais. As pessoas que trabalham por conta própria, incluindo as que não têm relações laborais formais, eram particularmente afectadas por pagamentos reduzidos ou pouco frequentes.
Uma taxa de contribuição mais elevada gera poupanças limitadas se os pagamentos forem feitos apenas ocasionalmente. Por isso, as propostas combinam alterações às regras de contribuição com incentivos para integrar mais trabalhadores no sistema e regularizar os pagamentos.
Uma recomendação prevê a introdução de contribuições estatais equiparadas para pessoas sem empregador permanente, mas com rendimentos de trabalho, que contribuam por iniciativa própria. As condições propostas incluem pagamentos equivalentes a pelo menos 12 contribuições por ano, calculados com base num rendimento não inferior ao salário mínimo, com a possibilidade de pagar o montante anual de uma só vez.
Os especialistas recomendam também que as contribuições calculadas com base em pelo menos um salário mínimo sejam consideradas participação plena para efeitos de contagem do período de serviço elegível e de apoio equiparado. O objectivo é aumentar tanto o saldo das poupanças como o historial profissional usado no cálculo da pensão de base.
Uma divisão proposta alteraria a titularidade das contribuições patronais
O grupo de especialistas inclui Grigory Marchenko, Oraz Zhandosov, Bolat Zhamishev, Kadyrzhan Damitov, Anvar Saidenov e Yelena Bakhmutova. As suas recomendações prevêem redireccionar a contribuição patronal, que acabará por chegar aos 5%: quatro pontos percentuais seriam depositados em contas individuais de pensões, enquanto um ponto percentual financiaria uma garantia de continuidade dos pagamentos depois de esgotadas as poupanças pessoais.
Neste modelo, uma parte maior da contribuição patronal constituiria poupanças pertencentes ao trabalhador. A componente de seguro partilhado responderia a outro problema: as pessoas podem viver mais tempo do que aquele que o saldo individual consegue financiar.
Os especialistas propõem também alargar as contribuições patronais para além da actual restrição relativa à data de nascimento. O aviso do fundo de pensões para 2026 confirma que a titularidade individual e a cobertura de faixas etárias mais amplas continuam em discussão.
Os cálculos do grupo prevêem que o pagamento mensal mediano da actual componente patronal poderá ser de apenas 8 000 a 10 000 tenge em 2040, a preços de 2024. Usar os preços de um ano fixo ajuda os leitores a compreender o poder de compra futuro sem que a inflação faça o montante parecer maior.
Os especialistas prevêem os primeiros pagamentos desta componente em 2038. A sua avaliação sustenta que os benefícios projectados seriam demasiado reduzidos para substituir a pensão de solidariedade em declínio e identifica o risco de redução das prestações ou de necessidade de apoio orçamental no modelo actual.
O apoio do Estado também está em debate
As recomendações dos especialistas de 2024 propõem reforçar a pensão de base à medida que a pensão de solidariedade perde peso. Sugerem que o salário mínimo, e não o mínimo de subsistência, seja utilizado como referência comum para o cálculo das pensões. O mínimo de subsistência é uma referência para os custos básicos de vida; o salário mínimo liga o cálculo mais directamente aos rendimentos.
Os especialistas defendem que as pensões podem ficar para trás em relação aos rendimentos do trabalho quando o valor de referência só aumenta em função da inflação prevista. Propõem também que a despesa pública com pensões se mantenha em pelo menos 3% do produto interno bruto, permitindo que o apoio cresça com a economia.
O resumo da Moore Kazakhstan sobre as alterações às pensões descreve outra proposta: uma pensão social calculada com base no rendimento mensal médio de uma pessoa em relação ao salário mediano, bem como no seu historial profissional. O salário mediano corresponde ao valor que fica a meio quando os salários dos trabalhadores são ordenados do mais baixo ao mais elevado.
O resumo refere ainda que está a ser ponderado um historial profissional de 40 anos como condição para a reforma, com maior flexibilidade no momento da reforma para os funcionários do sector público cujo tempo de serviço ultrapasse esse limite. Estas medidas são apresentadas como propostas ainda sujeitas a análise.
A Moore enumera medidas já aplicadas desde 1 de Janeiro de 2026: um aumento de 10% nas pensões de base e de solidariedade e a subida do valor máximo da pensão de base de 110% para 118% do mínimo de subsistência. Está previsto um novo aumento, para 120%, em 2027.
Planos anteriores mostram como o calendário foi alterado
O Cazaquistão debate alterações a estas componentes há vários anos. As propostas apresentadas em 29 de Março de 2022 previam contribuições patronais de 5% a partir de 2023 e a transição da pensão de base para uma pensão mínima garantida a partir de 2028. O regime patronal acabou por começar em 2024, com uma taxa de 1,5%, estando os 5% previstos para 2028.
O debate de 2022 incluiu previsões segundo as quais, sem medidas decisivas, as pensões substituiriam 39,2% dos rendimentos perdidos em 2040 e 29,5% em 2060. A taxa de substituição mede a proporção do rendimento anterior de um trabalhador que a pensão assegura. A redução projectada entre essas datas era de 9,7 pontos percentuais.
Nessa altura, a pensão média era de 105 538 tenge, dos quais 72 914 tenge correspondiam a pagamentos de solidariedade e 32 624 tenge a pagamentos de base. Estes valores mostram o peso considerável que a componente de solidariedade tinha então na pensão estatal.
As principais datas em debate sobre a reforma são:
- 29 de Março de 2022: as propostas previam contribuições patronais de 5% a partir de 2023 e alterações ao apoio mínimo à pensão a partir de 2028.
- 1 de Janeiro de 2024: as contribuições patronais começaram a uma taxa de 1,5% do rendimento.
- 14 de Junho de 2024: o Conselho Público do fundo de pensões debateu o pacote de reformas dos especialistas.
- 1 de Janeiro de 2026: as contribuições patronais subiram para 3,5%.
- 2027 e 2028: as taxas patronais previstas são, respectivamente, de 4,5% e 5%.
- 2038: a avaliação dos especialistas prevê os primeiros pagamentos da componente financiada pelas contribuições patronais.
As opções de investimento poderão influenciar os saldos futuros
Os rendimentos dos investimentos são outra parte importante do debate. Ramazan Dosov, analista-chefe da Associação de Financiadores do Cazaquistão, estima que os rendimentos acumulados dos investimentos representam mais de 40% do total das poupanças para a reforma. A sua avaliação salienta a importância de considerar em conjunto a cobrança das contribuições e a gestão dos investimentos.
O quadro da entidade reguladora financeira para as carteiras prevê estratégias de risco elevado, moderado e conservador. A opção de risco elevado destina-se a pessoas que tenham mais de 13 anos até à reforma e é avaliada num período de 60 meses. A estratégia moderada utiliza um período de 36 meses e a conservadora, de 12 meses.
As afectações de referência divulgadas variam entre 80% em acções na estratégia de risco elevado e 20% na estratégia conservadora. As acções podem proporcionar crescimento, mas estão sujeitas a fortes oscilações; as obrigações oferecem geralmente pagamentos mais previsíveis, embora os seus preços também variem. Quem está perto da reforma dispõe de menos tempo para recuperar de uma queda do mercado.
Os requisitos mínimos de desempenho estão associados a índices de referência do mercado: 95% do rendimento do índice de referência ao longo de 12 meses para a estratégia conservadora, 90% ao longo de 36 meses para a moderada e 85% ao longo de 60 meses para a de risco elevado. Um índice de referência é uma medida usada para avaliar o desempenho dos investimentos.
Os gestores têm de cobrir com capitais próprios qualquer défice face ao mínimo exigido. O nível de protecção depende do desempenho em relação a esse limite. O poder de compra, por sua vez, depende da comparação entre os rendimentos dos investimentos e a inflação.
As regras de transferência descritas para 7 de Setembro de 2026 permitem que os contribuintes coloquem até 100% das suas poupanças para a reforma junto de gestores privados, face ao limite anterior de 50%, e que distribuam as poupanças por vários gestores. Os pedidos podem ser apresentados através da conta online do fundo, com assinatura digital, ou numa delegação; as transferências podem demorar até 30 dias de calendário.
Os valores de 1 de Setembro de 2026 indicam que os activos geridos por entidades privadas ascendiam a 151,3 mil milhões de tenge, ou 0,53% dos activos de pensões, num total de 28,45 biliões de tenge. Valores anteriores apontavam para poupanças totais de 28,3 biliões de tenge. Assim, na medição de Setembro, a gestão privada representava uma pequena parte do sistema.
As previsões irão testar as opções antes da aprovação
O grupo de trabalho de Almaty está a utilizar cálculos actuariais para avaliar as alterações propostas. Estes cálculos combinam pressupostos sobre contribuições, salários, rendimentos dos investimentos, reforma e esperança de vida para estimar os pagamentos futuros e o dinheiro necessário para os financiar.
Yertayev, ministro do Trabalho e da Protecção Social, descreveu na reunião o objectivo da análise:
A nossa tarefa é desenvolver abordagens para o desenvolvimento do sistema de pensões que assegurem a sua sustentabilidade e, ao mesmo tempo, criem condições para garantir prestações de reforma dignas aos cidadãos no futuro.
O ministro afirmou que cada decisão proposta deve ser objecto de uma avaliação abrangente, que tenha em conta as gerações actuais e futuras. Kurmanov disse que o fundo de pensões estava disponível para continuar a trabalhar com os organismos governamentais e a comunidade de especialistas.
O Ministério do Trabalho, o fundo de pensões, o Fundo Estatal de Seguro Social e os especialistas continuarão a preparar recomendações. A sua tarefa articula três necessidades práticas: ajudar os trabalhadores a contribuir regularmente, constituir poupanças pessoais suficientes e financiar pagamentos que possam continuar durante toda a reforma.
Pontos principais
- O Cazaquistão está a preparar propostas para as pensões, centradas no aumento das poupanças, no alargamento da participação e na sustentabilidade dos pagamentos.
- As contribuições patronais subiram para 3,5% em 2026 e deverão chegar aos 5% em 2028.
- Os especialistas propõem que quatro pontos percentuais sejam encaminhados para contas pessoais e um para uma garantia de pagamentos vitalícios.
- Na avaliação de 2024, 37% dos novos reformados tinham menos de cinco anos de poupanças acumuladas.
- O apoio estatal às pensões, os incentivos às contribuições e a gestão dos investimentos estão todos em análise.
- A reunião de Almaty não anunciou qualquer pacote final de reformas nem um prazo para a sua aprovação.