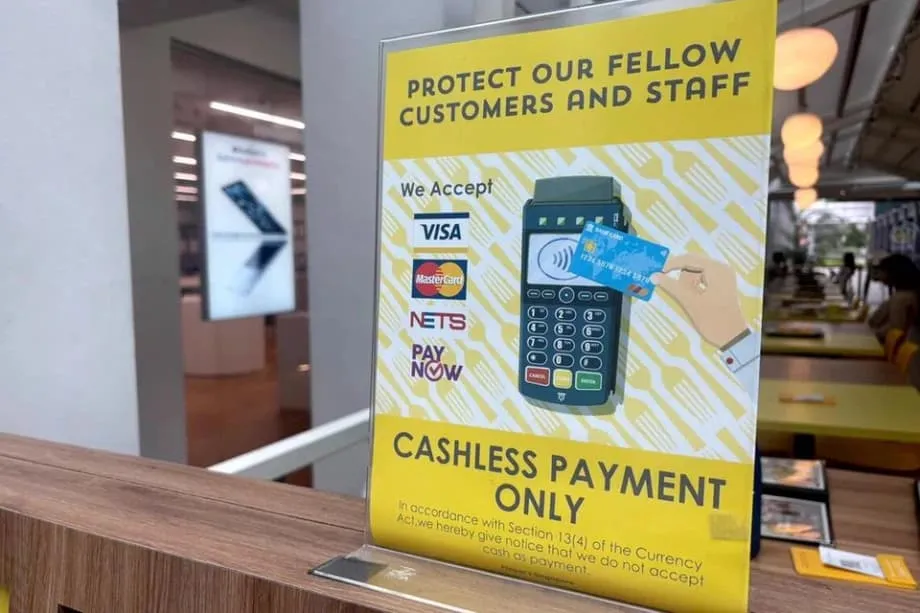
Porque é que a venda exclusivamente sem numerário se está a espalhar em Singapura
Por toda Singapura, cada vez mais lojas colocaram avisos de pagamento exclusivamente sem numerário. A mudança acelerou durante a COVID-19, quando a higiene e a rapidez se tornaram prioridades, e muitos retalhistas nunca voltaram atrás. A mudança reflete também anos de investimento numa infraestrutura nacional de pagamentos digitais, desde o PayNow e o SGQR até a subsídios que ajudaram os comerciantes mais pequenos a adotar terminais e leitores de código QR. Para muitos proprietários de lojas, a cobração sem numerário tornou-se mais simples, mais rápida e mais barata do que lidar com notas e moedas.
Índice
- Porque é que a venda exclusivamente sem numerário se está a espalhar em Singapura
- Das moedas para os códigos QR
- A lógica de negócio que os retalhistas identificam
- Quem fica de fora e porquê
- Adolescentes sem cartões
- Idosos receosos de burlas e de passos complexos
- Trabalhadores migrantes e ajudantes domésticos
- Singapura em números
- A fiabilidade e a resiliência continuam a ser pontos fracos
- Como é que uma configuração resiliente se apresenta
- Regras, direitos e o que os comerciantes podem escolher
- Comparações internacionais e lições
- Dicas práticas para os consumidores
- Para adolescentes
- Para idosos
- Para ajudantes domésticas estrangeiras e trabalhadores migrantes
- Para turistas
- O que deve saber
Das moedas para os códigos QR
Antes da pandemia, era comum ver avisos de aceitação exclusiva de numerário em cantinas e bancas pequenas. Hoje, adesivos de código QR, aproximações contactless e carteiras móveis são o padrão na maioria dos balcões. Um padrão nacional de código QR lançado em 2018 combinou vários esquemas de carteiras num único código, permitindo que os comerciantes aceitassem várias aplicações sem terem de gerir diferentes mostradores. Os bancos lançaram transferências instantâneas por número de telefone. Os prestadores de pagamentos competiram pelas comissões. Estas mudanças reduziram as barreiras para os pequenos negócios que antes hesitavam em adquirir sistemas de ponto de venda.
Verificações recentes em vários centros comerciais centrais revelaram cerca de uma em cada sete lojas que agora aceitam apenas pagamentos sem numerário. As marcas de alimentação e bebidas são proeminentes: cadeias de chá, padarias e quiosques de refeições rápidas estão entre as que passaram totalmente para cartões, código QR ou aproximação de carteira. Algumas cadeias globais de café em Singapura aceitam apenas pagamentos sem numerário em filiais selecionadas, mantendo a aceitação de numerário em lojas que servem turistas ou clientes idosos frequentes. As cadeias mais pequenas também passaram totalmente para o digital, exceto em locais com muitos estudantes que ainda podem não ter cartões.
A lógica de negócio que os retalhistas identificam
Os operadores de loja descrevem um conjunto claro de vantagens. Os pagamentos digitais reduzem o tempo ao balcão, mantêm as filas em movimento durante a pressa do almoço e diminuem erros no cálculo do troco. Os fundos de numerário, a contagem de fim de dia e as idas ao banco desaparecem. A quebra por roubo diminui porque há menos numerário nas gavetas. A higiene melhorou durante a pandemia e manteve-se como argumento de venda para quem manipula alimentos. Em termos de custos, a aceitação baseada em código QR frequentemente implica encargos ao comerciante mais baixos do que as redes tradicionais de cartões, o que ajuda ambulantes, quiosques e microempresas a manter as margens.
Quem fica de fora e porquê
Para muitos consumidores, esta nova normalidade é simples. Para outros, é uma barreira. Três grupos sentem-no mais: adolescentes que ainda não têm os seus próprios cartões de débito, idosos que acham os pagamentos eletrónicos confusos ou arriscados, e trabalhadores migrantes ou ajudantes domésticos que podem não deter cartões ou contas bancárias locais. As suas experiências mostram como uma conveniência para a maioria pode criar fricções para alguns.
Adolescentes sem cartões
Quando uma loja passa a aceitar apenas pagamentos sem numerário, os menores que dependem de mesada podem ser recusados. Estudantes com menos de 16 anos frequentemente não têm cartões de débito pessoais. Alguns podem pagar através de ferramentas ligadas à escola ou carteiras juvenis com aprovação dos pais, mas essa cobertura é desigual. Os adolescentes descrevem a impossibilidade de comprar uma bebida no café favorito ou um bilhete de cinema com os amigos depois de as políticas mudarem. Muitos dizem que pretendem pedir o seu primeiro cartão bancário assim que forem elegíveis, aos 16 anos, mas isso ainda deixa uma lacuna durante os anos iniciais do ensino secundário.
Idosos receosos de burlas e de passos complexos
Residentes mais velhos que sempre usaram numerário podem sentir stress num balcão exclusivamente sem numerário. Alguns têm dificuldade em configurar o PayNow ou em associar cartões a uma carteira de telemóvel. Outros receiam-se com burlas e preferem a certeza das notas e moedas. Ser informados de que o numerário não será aceite pode ser constrangedor, sobretudo quando se forma uma fila. Os idosos dizem frequentemente que voltariam às lojas que aceitam numerário, ou pedem orientação paciente para aprender os passos sem pressão.
Trabalhadores migrantes e ajudantes domésticos
Muitos trabalhadores migrantes recebem salários em contas bancárias e podem usar pagamentos por código QR, mas ainda existem lacunas. As ajudantes domésticas, por exemplo, podem não ter cartões de débito locais, ou podem preferir manter as despesas em numerário para gerir remessas para o país de origem. Numa fila exclusivamente sem numerário, algumas pedem a desconhecidos que paguem primeiro e depois reembolsam em numerário. É constrangedor e nem sempre seguro. Para trabalhadores com acesso limitado a dados ou telemóveis mais antigos, as aplicações de carteira e os passos de autenticação também podem representar um obstáculo.
Singapura em números
Singapura tem uma das taxas de adoção mais elevadas de pagamentos sem numerário no Sudeste Asiático. A maioria dos comerciantes, grandes e pequenos, aceita agora pelo menos uma opção digital. Os cartões continuam a ser o método mais comum para muitos consumidores. As transferências instantâneas via PayNow são amplamente utilizadas e os pagamentos por código QR nas bancas tornaram-se rotina. Dados de inquérito mostram que os consumidores mais jovens adotam as ferramentas digitais mais rapidamente, frequentemente saindo de casa apenas com um telemóvel. Ao mesmo tempo, uma fatia considerável das pessoas ainda usa numerário na vida quotidiana, sobretudo para pequenas compras e como auxílio de orçamentação.
A investigação também indica uma mudança do lado da oferta. Uma grande parte das pequenas empresas reduziu ou eliminou a manipulação de numerário ao balcão. Os proprietários apontam a cobração mais rápida, uma melhor reconciliação e menor risco. Contudo, os consumidores afirmam que irão a outra loja se não puderem pagar da forma que preferem. A distância entre os consumidores que ainda carregam numerário e os estabelecimentos que já o não aceitam é hoje um ponto de fricção visível em certos centros comerciais e food courts.
A fiabilidade e a resiliência continuam a ser pontos fracos
Passar totalmente para o digital introduz um ponto único de falha. Quando um banco ou uma rede sofre uma falha, as lojas que não podem aceitar numerário podem ficar bloqueadas. Singapura experienciou várias interrupções bancárias de elevado perfil nos últimos anos, fazendo com que transferências por QR, carregamentos de carteira e mesmo algumas transações por cartão falhassem durante horas. Comerciantes apanhados numa configuração exclusivamente sem numerário relataram perda de vendas e filas de clientes irritados. Consumidores que dependem de uma única aplicação viram-se forçados a improvisar soluções alternativas.
É por isso que muitos tecnólogos e proprietários de negócios defendem a redundância. Manter mais de um canal digital reduz o risco de que a falha de um único prestador paralise os pagamentos. Aceitar pelo menos um método que funcione offline, ou manter um pequeno fundo de numerário para lidar com exceções durante incidentes, acrescenta resiliência. Para os operadores de alimentação, um sistema manual de contas durante um período temporário pode ultrapassar uma falha ao horário de almoço, liquidando depois as contas quando os sistemas voltarem. Treinar a equipa de atendimento para gerir estes cenários com tranquilidade ajuda a manter os clientes do lado certo.
Como é que uma configuração resiliente se apresenta
- Suportar múltiplos canais de pagamento, por exemplo, tanto cartões como PayNow QR, e não apenas uma aplicação.
- Manter um pequeno fundo de numerário para contingências, com orientações claras sobre quando o utilizar.
- Adotar opções de valor armazenado que funcionem offline onde isso for prático, como cartões de transporte para compras pequenas.
- Preparar um processo manual de recurso para incidentes curtos, como registar as encomendas e liquidar quando os sistemas voltarem.
- Colocar sinalização clara para que os clientes saibam o que aceita e o que fazer durante interrupções.
- Reconciliar as exceções rapidamente para evitar disputas e rever os registos de incidentes para melhorar os procedimentos.
Regras, direitos e o que os comerciantes podem escolher
A condição de moeda legal significa que o banco central reconhece notas e moedas para liquidação de dívidas. Não obriga as lojas privadas a aceitar numerário em compras em todos os casos. Em Singapura, os retalhistas podem, regra geral, definir os métodos de pagamento que aceitam, desde que informem os clientes. É por isso que existem avisos tanto de aceitação exclusiva de numerário como de exclusivamente sem numerário. Os serviços destinados ao público, como os transportes, têm as suas próprias políticas e avançaram de forma gradual para tarifas e carregamentos digitais. As zonas com muitos turistas tendem a manter a aceitação de numerário, porque os visitantes podem não ter carteiras locais.
Os órgãos governamentais continuam a promover a inclusão em paralelo com a adoção digital. Os subsídios ajudaram as empresas mais pequenas a adotar terminais e aceitação por código QR. O padrão nacional de código QR simplificou o processo para ambos os lados do balcão. Embaixadores digitais e centros comunitários promovem aulas para ajudar os idosos a usar aplicações bancárias e a reconhecer burlas. Escolas e bancos oferecem contas juvenis e ferramentas de acompanhamento de despesas. O foco é levar consigo quem está menos confortável com a tecnologia, e não deixá-los para trás enquanto a maioria avança.
Comparações internacionais e lições
Vários países oferecem exemplos prudentes e encorajadores. A Suécia abraçou rapidamente os pagamentos digitais, mas mais tarde exigiu que os bancos garantissem acesso a serviços de numerário em cada região para não excluir residentes rurais e idosos. As super aplicações da China tornaram os pagamentos por código QR mainstream para todas as idades através da utilidade quotidiana. O Japão promoveu pagamentos digitais de salário e um programa nacional sem numerário, mas a adoção continua mista porque muitos negócios ainda preferem rotinas familiares e preocupam-se com os custos dos sistemas. A UPI da Índia construiu uma rede gratuita, instantânea e interoperável para transferências entre bancos. Cresceu para milhares de milhões de transações mensais ao tornar fácil para os pequenos comerciantes e para as pessoas comuns usarem um código simples e um telemóvel.
Há também escolhas regulatórias. Algumas cidades dos EUA exigem que as lojas aceitem numerário para prevenir a discriminação de residentes sem conta bancária. Singapura não seguiu esse caminho, preferindo uma abordagem liderada pelo mercado com forte educação pública e apoio. O fio condutor dos modelos bem-sucedidos é claro: manter os pagamentos simples para os pequenos comerciantes, torná-los seguros e baratos para as famílias aderirem, e manter opções de recurso para que o sistema continue a funcionar quando uma parte falha.
Dicas práticas para os consumidores
Para adolescentes
Pergunte a um dos pais ou a um tutor sobre contas bancárias juvenis que incluem um cartão de débito aos 16 anos. Entretanto, considere uma plataforma de carteira estudantil associada a uma conta dos pais ou um programa escolar que permita pagamento contactless nas cantinas e em comerciantes selecionados. Guarde uma pequena quantia de numerário na mochila caso uma aplicação de carteira falhe ou uma loja aceite apenas numerário. Aprenda a identificar códigos QR oficiais dos comerciantes e a verificar os nomes dos beneficiários antes de enviar dinheiro.
Para idosos
Comece com uma única aplicação bancária de confiança e um único método, como o PayNow usando um número de telefone. Pratique com um familiar num momento tranquilo, e não ao balcão de um local movimentado. Use palavras-passe fortes e evite clicar em ligações de pagamento enviadas por desconhecidos. Ative alertas de transação para poder confirmar cada pagamento. Mantenha um pequenino maço de notas para clínicas, bancas de mercado e situações de recurso. Se uma loja não aceitar numerário e não estiver preparado para pagar por telemóvel, peça ajuda com educação ao pessoal, ou escolha uma loja próxima que aceite numerário enquanto ganha confiança.
Para ajudantes domésticas estrangeiras e trabalhadores migrantes
Abra uma conta bancária local se puder e ative a banca móveis com alertas. Se preferir não ter um cartão de crédito, considere um cartão de débito pré-pago que o empregador possa carregar via PayNow ou transferência bancária. Para viagens diárias e compras pequenas, um cartão de valor armazenado de transporte é amplamente aceite e pode ser carregado em máquinas. Para remessas, compare as comissões dos serviços digitais e confirme cuidadosamente os dados do beneficiário antes de enviar.
Para turistas
Leve uma pequena quantia em dólares de Singapura para locais que aceitam apenas numerário ou para regras ocasionais de gasto mínimo com cartões. Cartões internacionais são amplamente aceites em centros comerciais e atrações. Muitas bancas aceitam pagamentos por código QR, mas geralmente é necessária uma carteira local associada a uma conta bancária. Comprar um cartão de valor armazenado de transporte ajuda nos transportes públicos e em algumas compras de conveniência. Se vir um aviso de exclusivamente sem numerário e não tiver um método compatível, o pessoal frequentemente pode indicar-lhe o ATM ou a loja mais próxima que aceita numerário.
O que deve saber
- As políticas exclusivamente sem numerário estão a crescer na alimentação e no retalho, impulsionadas pela rapidez, pela higiene e por custos operacionais mais baixos.
- A aceitação baseada em código QR e ferramentas nacionais como o SGQR e o PayNow tornaram mais fácil e mais barato para os pequenos comerciantes passarem ao digital.
- Adolescentes sem cartões, idosos que preferem numerário e alguns trabalhadores migrantes são os mais afetados por balcões exclusivamente sem numerário.
- A maioria dos comerciantes aceita pagamentos digitais e muitos consumidores os usam diariamente, mas uma grande fatia ainda usa numerário para algumas compras.
- Falhas bancárias ou de rede podem travar as vendas em lojas exclusivamente sem numerário, pelo que a redundância e recurso simples melhoram a resiliência.
- As lojas em Singapura podem, regra geral, escolher os métodos que aceitam, enquanto os programas públicos focam-se na inclusão e na formação.
- As experiências no estrado mostram o valor de manter acesso de recurso a numerário enquanto se escalam canais digitais simples e interoperáveis.
- Os consumidores podem preparar-se com cartões ou carteiras juvenis, formação adequada a idosos, opções de débito pré-pago e uma pequena reserva de numerário.