Um mercado maior, com uma pequena participação das empresas privadas
O Cazaquistão planeia reformar o seu mercado de capitais até 2030, depois de o valor combinado dos mercados de ações e obrigações ter atingido 99,8 biliões de tenge em 2025, quase o dobro dos 51,1 biliões registados em 2021. O principal desafio é canalizar uma maior parte dessa capacidade de investimento para empresas privadas: os títulos do Estado e as obrigações emitidas por empresas com participação estatal representam 89% do mercado obrigacionista.
Índice
- Um mercado maior, com uma pequena participação das empresas privadas
- De onde veio o crescimento
- Porque é importante a atividade de negociação
- Empresas privadas criam uma nova carteira de potenciais IPO
- As cotadas ferroviária e de gás têm calendário próprio
- Uma via mais simples para as pequenas empresas
- O que mudaria para os investidores particulares?
- Novos instrumentos de negociação exigem novas regras
- Análise internacional e prazo legislativo
- Principais pontos
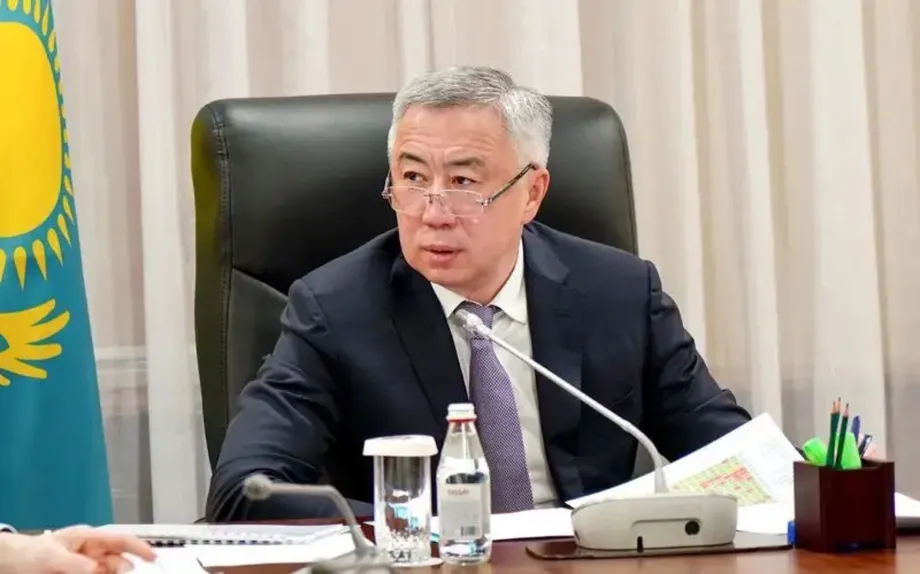
O Programa de Desenvolvimento do Mercado de Capitais e um projeto de lei sobre o mercado de capitais foram analisados numa reunião governamental presidida pelo vice-primeiro-ministro e ministro da Economia Nacional, Serik Zhumangarin. A legislação proposta substituiria a Lei do Mercado de Valores Mobiliários, em vigor desde 2003, e estabeleceria deveres mais rigorosos para com os investidores.
A Agência para a Regulação e o Desenvolvimento do Mercado Financeiro preparou os documentos em conjunto com o Banco Nacional, na sequência de instruções do presidente Kassym-Jomart Tokayev. O programa inclui sete áreas e 35 iniciativas estratégicas, abrangendo fundos de investimento, ativos de pensões, obrigações, derivados e acesso a ofertas públicas de ações.
Para as empresas, o objetivo é tornar a venda de ações ou a emissão de obrigações uma forma mais prática de angariar financiamento, a par dos empréstimos bancários. Para as famílias, as propostas alargariam as opções de investimento e alterariam a forma como os corretores tratam as ordens e como as empresas entram no mercado.
De onde veio o crescimento
Nurzhan Tursunkhanov, vice-presidente da entidade reguladora financeira, apresentou dados que apontam para uma capitalização bolsista de 41,8 biliões de tenge, equivalente a 26% do produto interno bruto. O mercado obrigacionista ascendia a 58 biliões de tenge, ou 36% do PIB. A capitalização corresponde ao valor de mercado combinado das ações das empresas.
O valor combinado dos mercados aumentou 48,7 biliões de tenge entre 2021 e 2025, uma subida de cerca de 95%. Grande parte dessa expansão deveu-se à colocação de ações por empresas com participação estatal e a alterações no valor de mercado dos emitentes. Um emitente é uma empresa ou entidade pública que vende valores mobiliários a investidores.
Os dados das obrigações mostram por que razão as autoridades querem alargar a participação. Os títulos do Estado representam 59% do mercado, as empresas com participação estatal correspondem a outros 30% e as empresas privadas representam 11%. Por outras palavras, cerca de nove em cada 100 tenge do valor do mercado obrigacionista estão fora do Estado e das empresas com participação estatal, enquanto as empresas privadas representam 11% do mercado.
Em termos mais simples, o Estado e as empresas com participação estatal representam, em conjunto, cerca de oito vezes a parcela das empresas privadas. O programa de reformas pretende dar a um leque mais vasto de empresas acesso aos investidores, em vez de deixar a maior parte da atividade concentrada nos emitentes públicos e nas grandes empresas estabelecidas.
Porque é importante a atividade de negociação
A taxa de rotação das ações no Cazaquistão é de 1,4%, face a um intervalo-alvo de 5% a 10%. No caso das obrigações, o valor correspondente é de aproximadamente 9%, comparado com um objetivo de 20% a 25%. A rotação mede a atividade de negociação em relação à dimensão de um mercado.
Atingir o limite inferior desses intervalos exigiria que a rotação das ações aumentasse para cerca de 3,6 vezes o nível atual e que a das obrigações mais do que duplicasse. Estas comparações mostram a dimensão do aumento da negociação pretendido, a par do crescimento do número e do valor dos valores mobiliários.
Os investidores precisam de compradores quando querem vender e de vendedores quando querem comprar. Um mercado com negociações mais regulares pode facilitar essas transações. Esta capacidade de negociar sem longas esperas ou grandes alterações de preço chama-se liquidez.
O programa propõe melhorias para os criadores de mercado, empresas que apresentam regularmente preços de compra e venda. Prevê também apoio à investigação de investimento independente e um acesso mais alargado dos investidores internacionais às ações cazaques. A investigação pode ajudar os investidores a compreender as finanças de uma empresa, enquanto a entrada de mais participantes pode trazer mais ordens ao mercado.
Empresas privadas criam uma nova carteira de potenciais IPO
Madina Abilkassymova, presidente da entidade reguladora, apresentou planos para selecionar três a cinco grandes empresas privadas com potencial para realizar ofertas públicas iniciais, ou IPO. Cada empresa receberia um plano de preparação individual e teria entre dois e cinco anos para se preparar.
Uma IPO é a primeira oferta pública de ações de uma empresa. Os investidores adquirem uma participação na empresa, e uma oferta pode trazer novo financiamento para o negócio quando inclui ações recém-emitidas. Os acionistas podem receber dividendos se a empresa distribuir lucros, enquanto o valor do investimento sobe ou desce consoante o preço das ações.
O valor combinado estimado das potenciais empresas privadas é de 6,6 biliões de tenge. As empresas mineiras representam 5,1 biliões de tenge, as empresas de construção 764 mil milhões de tenge e as empresas comerciais 559 mil milhões de tenge. A mineração representa, assim, cerca de três quartos do total indicado.
As autoridades não identificaram as empresas privadas nem especificaram que percentagem do seu capital seria colocada à venda. O valor estimado das empresas e o montante que os investidores poderão vir a ser convidados a comprar são valores distintos: a dimensão de uma oferta depende da participação vendida e do respetivo preço.
As empresas com participação estatal têm atualmente um valor de mercado combinado de 17,7 biliões de tenge, segundo os dados relativos ao mercado de ações apresentados na sessão. A entrada de emitentes privados dos setores mineiro, da construção e do comércio daria aos investidores mais empresas e setores por onde escolher.
As cotadas ferroviária e de gás têm calendário próprio
A Kazakhstan Temir Zholy, empresa ferroviária, e a QazaqGaz também têm IPO previstas para o período de 2026 a 2029. Os planos preveem a oferta de parte das suas ações a investidores nacionais através da Bolsa do Cazaquistão, conhecida como KASE, e da Astana International Exchange.
As propostas incluem uma parcela destinada a investidores de retalho, ou seja, pessoas singulares e não instituições financeiras. O número de ações reservado a este grupo e as condições de preço determinarão até que ponto as famílias poderão participar.
O calendário combina alterações legislativas com preparativos no interior das empresas:
- 2021: Os mercados de ações e obrigações tinham um valor combinado de 51,1 biliões de tenge.
- 2025: O valor combinado atingiu 99,8 biliões de tenge.
- Até ao final de 2026: Está prevista a apresentação do projeto de lei do mercado de capitais ao Kurultai para apreciação legislativa.
- 2026 a 2029: Está prevista a realização de IPO da Kazakhstan Temir Zholy e da QazaqGaz.
- Até 2030: O programa de desenvolvimento do mercado de capitais define sete áreas e 35 iniciativas estratégicas.
Após a seleção, as empresas privadas terão entre dois e cinco anos para se preparar. A prontidão das empresas é, por isso, uma componente importante do programa, a par do calendário legislativo do Governo.
Uma via mais simples para as pequenas empresas
As pequenas e médias empresas receberiam apoio através de um sistema proposto de patrocinadores de admissão à cotação, inspirado na experiência da Bolsa de Londres. Estes patrocinadores apoiariam as empresas na preparação para cumprir os requisitos das bolsas, organizar os relatórios financeiros e divulgar informação aos investidores.
Para uma empresa mais pequena, entrar num mercado público implica mais do que encontrar compradores. Os investidores precisam de informações sobre as finanças, as operações e os riscos da empresa. Os patrocinadores propostos ajudariam as empresas a preparar-se para esses requisitos antes e durante o processo de admissão à cotação.
Um ponto de acesso digital único, na Central Securities Depository, permitiria às empresas apresentar os documentos da IPO num só local. A entidade reguladora, as bolsas e o depositário poderiam depois analisar os documentos em simultâneo. O projeto de lei propõe também requisitos atualizados para os prospetos de valores mobiliários, documentos que explicam uma oferta e os respetivos riscos.
Os dados da KASE apresentados numa mesa-redonda sobre o mercado de capitais realizada em Almaty em 2026 ilustram a atual base de emitentes. O seu sistema de negociação contava com 89 emissões de ações de 76 emitentes e 717 emissões de obrigações empresariais de 158 emitentes. Uma empresa pode ter várias emissões de obrigações, cada uma com as suas próprias condições de empréstimo e data de reembolso.
A mesma mesa-redonda estimou o mercado de obrigações empresariais em mais de 16 biliões de tenge. O total de 58 biliões de tenge para o mercado obrigacionista, apresentado na reunião governamental, abrange um mercado mais vasto, que inclui também os títulos do Estado.
O que mudaria para os investidores particulares?
As contas de investidores de retalho ultrapassaram os 5 milhões nos primeiros nove meses de 2026, segundo os dados apresentados por Tursunkhanov. O projeto de lei introduziria critérios uniformes para os investidores qualificados, uma categoria regulamentar utilizada para determinar o acesso a determinados investimentos.
Os corretores também seriam obrigados a executar as ordens dos clientes nas condições mais favoráveis disponíveis. Quando um cliente pede a um corretor que compre ou venda, esse dever atribuiria ao corretor uma responsabilidade explícita pela forma como a transação é tratada.
O pacote de reformas prevê ainda o desenvolvimento de consultores financeiros e de investimento. Em conjunto com a investigação independente, esta medida alargaria os serviços profissionais disponíveis às pessoas que decidem onde aplicar as suas poupanças.
Os investidores continuariam expostos aos riscos financeiros associados aos valores mobiliários que escolhem. Os preços das ações podem cair, os dividendos dependem das decisões e da situação financeira das empresas, e os investidores em obrigações dependem da capacidade dos emitentes para pagar juros e devolver o dinheiro emprestado. As proteções propostas dizem respeito às regras e aos serviços associados a esses investimentos.
Os ativos de pensões e os fundos de investimento também estão incluídos no programa. A sua inclusão alarga as alterações previstas para além das pessoas que negoceiam diretamente através de contas de corretagem, abrangendo também instituições que gerem dinheiro a mais longo prazo.
Novos instrumentos de negociação exigem novas regras
O projeto de lei alargaria a regulamentação para abranger derivados e ativos financeiros digitais. Um derivado é um contrato cujo valor depende de outro elemento, como o preço de uma ação, uma taxa de câmbio ou uma taxa de juro. As empresas e os investidores podem utilizar estes contratos para gerir a exposição às variações de preços.
O empréstimo de valores mobiliários e as vendas a descoberto cobertas estão entre os mecanismos propostos. O empréstimo de valores mobiliários permite a um investidor pedir valores mobiliários emprestados ao abrigo de condições acordadas. Numa venda a descoberto coberta, um operador pede ações emprestadas, vende-as e, mais tarde, compra ações para as devolver ao credor, na expectativa de que o preço tenha descido.
O operador perde dinheiro se o preço de recompra subir. A inclusão destas atividades no quadro jurídico proporcionaria aos participantes no mercado regras para transações que envolvem o empréstimo de valores mobiliários e a sua posterior devolução.
O pacote abrange também a reestruturação, a autorregulação e as infraestruturas de liquidação. A liquidação é o processo que conclui uma transação através da transferência dos valores mobiliários para o comprador e do dinheiro para o vendedor. A modernização destas infraestruturas faz parte dos esforços para garantir o funcionamento fiável de um mercado maior e mais ativo.
Análise internacional e prazo legislativo
O Cazaquistão pretende aproximar o novo quadro regulamentar das normas da União Europeia e da Organização Internacional das Comissões de Valores Mobiliários, ou IOSCO. A apresentação do projeto está prevista até ao final de 2026.
Abilkassymova e Matteo Patrone, vice-presidente do Banco Europeu para a Reconstrução e o Desenvolvimento, discutiram a possibilidade de uma análise internacional do projeto. A análise proposta avaliaria a sua coerência com as normas reconhecidas e se as suas disposições apoiam o programa para o mercado de capitais. A conversa incidiu sobre a organização dessa avaliação, cujo início ainda será anunciado.
A reunião abordou também um projeto de programa de desenvolvimento do mercado segurador para 2026 a 2030. Ambos os programas integram uma agenda mais ampla de reformas financeiras, na sequência da lei bancária promulgada por Tokayev em janeiro de 2026.
O próximo marco legislativo concreto é a apresentação do projeto de lei do mercado de capitais. Para as empresas e os investidores, as alterações práticas dependerão depois das regras aprovadas, de infraestruturas de mercado funcionais e da conclusão dos preparativos das empresas para a emissão de valores mobiliários.
Principais pontos
- Os mercados de ações e obrigações do Cazaquistão cresceram de 51,1 biliões de tenge em 2021 para 99,8 biliões de tenge em 2025.
- Os títulos do Estado e as obrigações de empresas com participação estatal representam 89% do mercado obrigacionista; as empresas privadas representam 11%.
- O programa até 2030 inclui sete áreas e 35 iniciativas estratégicas.
- Seriam selecionadas três a cinco empresas privadas para preparação de IPO, com um prazo de dois a cinco anos.
- A Kazakhstan Temir Zholy e a QazaqGaz têm IPO previstas para o período de 2026 a 2029.
- O projeto de lei introduziria critérios comuns para investidores qualificados e obrigaria os corretores a procurar as condições disponíveis mais favoráveis para as ordens dos clientes.
- A apresentação do projeto de lei do mercado de capitais para apreciação legislativa está prevista até ao final de 2026.