Nova proposta assenta nos impostos introduzidos em 2026
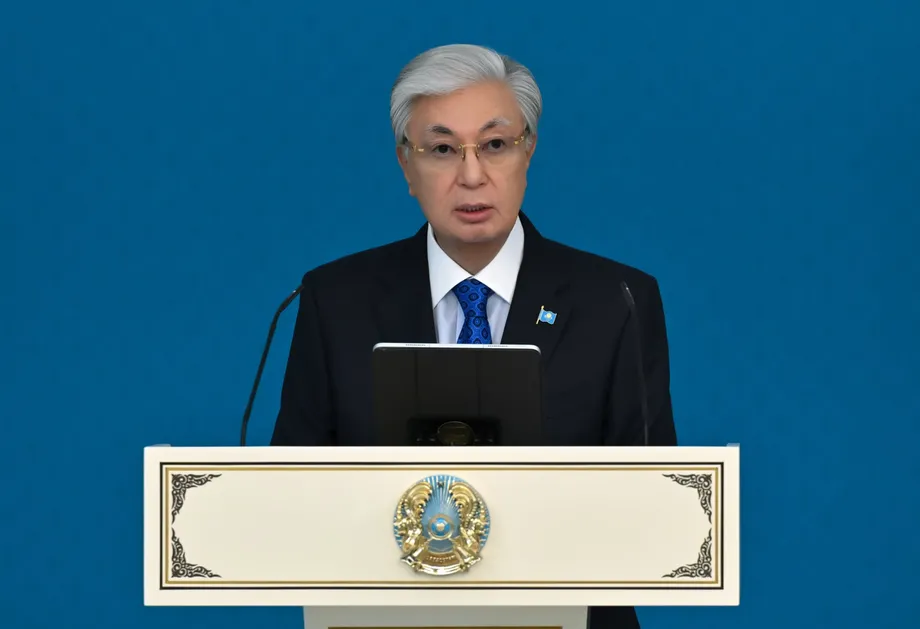
O presidente do Cazaquistão, Kassym-Jomart Tokayev, defendeu, a 28 de outubro de 2026, impostos mais elevados para as pessoas com grandes fortunas, abrindo um debate sobre quem deverá pagar mais e que bens deverão ser abrangidos. A proposta surge menos de um ano depois de um novo Código Tributário ter introduzido encargos mais elevados sobre imóveis de luxo, veículos, iates e aeronaves, a par de um imposto progressivo sobre o rendimento das pessoas singulares.
Índice
- Nova proposta assenta nos impostos introduzidos em 2026
- O que o Cazaquistão já tributa mais
- Deputados ponderam uma lista mais abrangente de bens
- Onde traçar a linha entre a riqueza e a classe média?
- Porque são os registos digitais fundamentais para o plano
- O que a IA mudaria para as empresas
- A economia paralela está a diminuir, mas a concorrência continua a preocupar
- As correções ao Código Tributário acompanham o esforço para aumentar a receita
- As datas que marcam a próxima fase
- Pontos principais
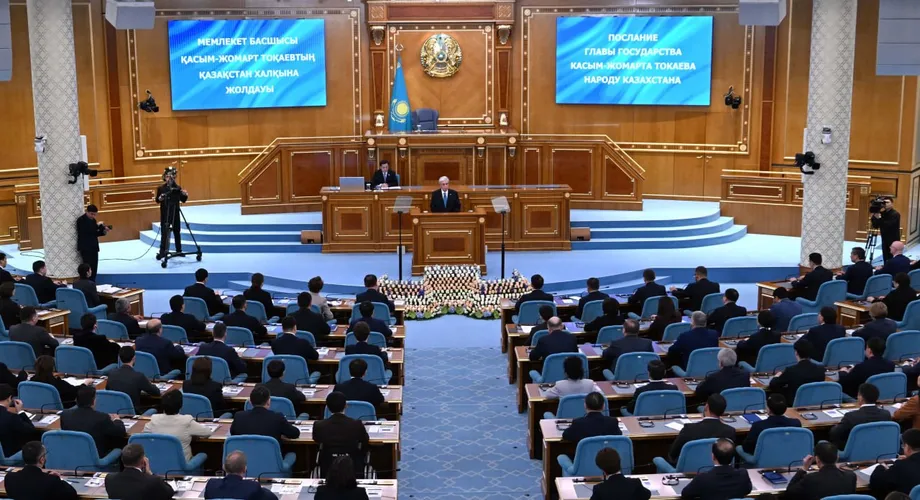
No seu discurso anual à nação, Tokayev instruiu o Governo e o Kurultai, o parlamento nacional, a analisar a ideia e a apresentar recomendações. A taxa proposta, o limiar que define uma grande fortuna, os bens que seriam abrangidos e o calendário da sua introdução ainda não foram anunciados.
Tokayev apresentou a iniciativa como uma questão de repartição dos custos do desenvolvimento nacional. Disse também que os bens adquiridos legalmente continuariam protegidos, descrevendo as restrições a esses bens como contrárias à Constituição.
O presidente expôs a sua posição no discurso:
Creio que chegou o momento de discutir a introdução de uma taxa mais elevada para quem possui uma fortuna considerável.
Os deputados já avançaram várias abordagens possíveis: aumentar os impostos sobre compras de luxo, elevar ainda mais o imposto sobre o rendimento das pessoas singulares ou alargar a tributação adicional a outros bens e rendimentos. Estas opções são importantes porque tributar um salário anual, uma compra dispendiosa e uma fortuna acumulada afeta pessoas diferentes de formas distintas.
Tokayev fez acompanhar a proposta de instruções para corrigir os problemas que as empresas enfrentam ao abrigo do novo Código Tributário. A sua mensagem tem, por isso, duas vertentes relacionadas: procurar uma contribuição maior dos cidadãos mais ricos e tornar as regras fiscais mais fáceis de compreender e aplicar pelas empresas.
O que o Cazaquistão já tributa mais
O Cazaquistão tem debatido repetidamente a criação de um imposto sobre o luxo, mas atualmente não existe um imposto separado com essa designação. Em vez disso, as regras introduzidas em 2026 aplicam impostos e impostos especiais de consumo mais elevados a determinados bens dispendiosos.
Os imóveis avaliados em mais de 450 milhões de tenges, aproximadamente 983 858 dólares segundo os valores que acompanham a proposta, estão sujeitos a uma taxa de 2%. Aplica-se um imposto especial de consumo de 10% aos automóveis avaliados em 18 000 índices mensais de cálculo ou mais, bem como aos iates e aeronaves avaliados em 24 000 índices ou mais.
O índice mensal de cálculo, ou MCI, é um valor de referência que o Cazaquistão utiliza para calcular vários pagamentos e limiares legais. Expressar um limiar em MCI permite que o seu valor em tenges mude quando muda o valor de referência.
O sistema de imposto sobre o rendimento das pessoas singulares também se tornou progressivo em 2026. Ao abrigo desse sistema, a taxa de 15% aplica-se apenas à parcela do rendimento tributável anual que exceda 8 500 MCI. Em 2026, esse limiar corresponde a 36 762 500 tenges, aproximadamente 80 375 dólares.
Assim, uma pessoa cujo rendimento tributável anual exceda o limiar em 1 milhão de tenges fica sujeita à taxa de 15% sobre esse milhão adicional. A taxa mais elevada aplica-se ao excedente, e não ao rendimento total.
Askhat Aimagambetov, deputado do Kurultai, afirmou que o mecanismo progressivo em vigor estava a funcionar sem problemas significativos. Disse que novas propostas teriam de ser estudadas e discutidas com o Ministério das Finanças.
Deputados ponderam uma lista mais abrangente de bens
Aimagambetov descreveu debates que abrangem artigos de luxo, automóveis dispendiosos, iates e outros bens, bem como um novo aumento do imposto sobre o rendimento das pessoas singulares e uma tributação mais elevada dos rendimentos provenientes de outras atividades.
O deputado Aidos Sarym sugeriu que fossem analisados o ouro, os diamantes, os automóveis que custam mais de 200 000 dólares, os barcos, as aeronaves, os imóveis, os rendimentos excecionalmente elevados e as heranças. Referiu a compra de uma aeronave Bombardier como exemplo de uma transação que poderia justificar uma análise mais atenta.
A lista de Sarym reúne várias bases tributáveis possíveis. Uma base tributável é aquilo que serve para calcular o imposto devido, como o rendimento recebido durante um ano ou o valor dos bens que alguém possui. A escolha dessa base é tão importante como a escolha da taxa aplicada.
O deputado Olzhas Kuspan afirmou que os deputados tinham aprovado taxas no Código Tributário e estavam agora a discutir que outros elementos poderiam ser sujeitos a tributação adicional. As suas sugestões incluíam ativos digitais e obras de arte valiosas, com o registo dos proprietários e a avaliação de pinturas dispendiosas.
Kuspan propôs também que fossem analisadas as categorias A e B de uma classificação do Ministério do Trabalho para prestações sociais, ao identificar as pessoas que poderiam ficar abrangidas pela tributação do luxo. Defendeu que sistemas informáticos potentes deveriam ajudar a acompanhar quem possui cada bem.
Estas propostas exigiriam diferentes tarefas administrativas. Um veículo de luxo tem um preço de compra e um registo de matrícula. Uma obra de arte exige uma avaliação, enquanto um ativo digital requer uma forma de identificar o seu proprietário e determinar o seu valor para efeitos fiscais.
Onde traçar a linha entre a riqueza e a classe média?
Sarym afirmou que o Cazaquistão precisava de uma classificação mais clara da população, que permitisse distinguir os cidadãos ricos dos diferentes segmentos da classe média. Defendeu que o debate dizia respeito tanto à perceção pública de justiça como à economia.
Descreveu a segurança do agregado familiar como parte dessa avaliação. Uma família pode parecer ter uma situação confortável e, ainda assim, perder grande parte da sua estabilidade financeira se um dos cônjuges morrer. O seu argumento era que o rendimento num dado momento e a capacidade de resistir a um grande choque financeiro são medidas diferentes.
Riqueza e rendimento também designam realidades distintas. O rendimento é o dinheiro recebido ao longo de um período, como salários ou lucros de uma empresa. A riqueza é o valor acumulado dos bens, que pode incluir imóveis e participações em empresas. Alguém pode possuir bens valiosos e, num determinado ano, receber relativamente pouco rendimento em dinheiro.
Para o Cazaquistão, a decisão prática vai, por isso, além da escolha de uma taxa mais elevada. Os deputados têm de decidir se a nova obrigação incidirá sobre os rendimentos, a propriedade, as compras ou as transmissões, como as heranças. Cada opção criaria uma fronteira diferente entre as pessoas abrangidas pela medida e as que ficariam de fora.
Sarym afirmou que ainda era necessário determinar quantas pessoas pertenciam ao grupo dos mais ricos. Identificar esse grupo daria ao Governo uma base mais clara para estimar tanto o alcance da proposta como a receita que poderia gerar.
Porque são os registos digitais fundamentais para o plano
Tokayev associou a justiça fiscal à transparência, apelando a uma utilização mais alargada da inteligência artificial para melhorar a cobrança de impostos, reduzir a atividade ocultada às autoridades e diminuir os riscos de corrupção.
Dias Kumarbekov, especialista sénior do Instituto de Estudos Estratégicos do Cazaquistão, dependente da Presidência, relacionou a taxa mais elevada proposta com a capacidade do Estado para identificar corretamente as grandes fortunas. Explicou que uma riqueza considerável pode estar repartida por imóveis, participações empresariais e bens no estrangeiro, com informação na posse de diferentes organismos e países.
Kumarbekov defendeu que a conjugação desses registos ajudaria a aplicar a taxa mais elevada aos contribuintes a que se destina. Sem uma visão completa, as pessoas cujas finanças já são visíveis poderiam suportar uma parcela maior do encargo, enquanto os bens detidos noutros locais continuariam a ser mais difíceis de identificar.
O Cazaquistão assinou, em 2018, um acordo de troca automática de informações fiscais, recebeu os primeiros dados em 2021 e, em 2024, tinha 89 países e territórios parceiros. Essa troca dá às autoridades fiscais acesso a informações sobre contas fora do país.
Dentro do país, o sistema Smart Data Finance combina informações provenientes de 80 fontes, segundo o vice-ministro das Finanças, Aset Turysov. Disse que as verificações realizadas através do sistema tinham gerado liquidações fiscais no valor de 322 mil milhões de tenges. Uma liquidação determina um montante a pagar; a cobrança é a etapa posterior, em que o dinheiro é recebido.
O Ministério das Finanças planeia alargar as declarações parcialmente preenchidas com base nos registos existentes. Os contribuintes poderão consultar a informação que fundamenta o montante calculado. Kumarbekov defendeu que as pessoas também deveriam poder contestar as conclusões do sistema antes de estas se converterem em liquidações fiscais.
O que a IA mudaria para as empresas
O ministro das Finanças, Madi Takiyev, afirmou numa reunião governamental, a 6 de outubro, que a inteligência artificial tinha ajudado a identificar 672 riscos fiscais adicionais. Estes riscos são sinais de que os registos podem precisar de ser analisados mais atentamente, por exemplo quando as compras não correspondem aos rendimentos declarados.
Prevê-se que alguns desses problemas sejam apresentados no eGov Business e na conta pessoal unificada para empresários. As empresas poderão então detetar um possível problema e corrigir um erro antes de uma inspeção. O ministério pretende reduzir para metade, até 2029, as inspeções aos contribuintes cumpridores.
Turysov ilustrou a abordagem com o caso de uma pessoa que adquire imóveis e vários automóveis ao longo de dois ou três anos, sem ter rendimentos confirmados. A associação dos registos de compras às informações sobre rendimentos permite ao sistema assinalar essa discrepância para análise.
Kumarbekov referiu também a experiência internacional com informações fornecidas por terceiros. Numa experiência fiscal dinamarquesa que descreveu, os rendimentos ocultados representavam 0,3% dos rendimentos declarados por uma entidade patronal ou por um banco, em comparação com 37% dos rendimentos declarados pelas próprias pessoas.
Para os contribuintes, a mudança pretendida traduz-se em mais avisos antecipados e menos burocracia manual. Para as autoridades, significa uma visão mais completa dos rendimentos e da propriedade antes de decidirem onde concentrar os recursos de inspeção.
A economia paralela está a diminuir, mas a concorrência continua a preocupar
O Gabinete Nacional de Estatística do Cazaquistão calculou que, em 2025, a atividade económica ocultada da contabilidade oficial representava 15,69% do produto interno bruto, face a 19,75% em 2021. Trata-se de uma descida de 4,06 pontos percentuais. O objetivo do Governo é reduzir essa proporção para 13,8% até 2028, o que exige uma nova redução de 1,89 pontos face ao nível de 2025.
O inquérito a empresas do Banco Mundial relativo a 2024 concluiu que 39,7% das empresas cazaques enfrentavam concorrentes que operavam sem registo ou na economia paralela. Entretanto, a proporção das que identificavam essa concorrência como o seu maior problema caiu de 16,4% em 2019 para 6,9% em 2024, uma descida de 9,5 pontos percentuais.
As empresas que ocultam vendas podem evitar os custos fiscais suportados pelos concorrentes registados. Isso pode deixar menos margem às empresas que cumprem as regras para baixar os preços, manter os clientes ou investir nas suas operações.
Kumarbekov citou estudos com dados de inquéritos a empresas de vários países, que associaram a concorrência de empresas informais a perdas de produtividade entre 20% e 24% nas empresas formais. Enquadrou o imposto proposto sobre as grandes fortunas num esforço mais amplo para tornar as contribuições mais uniformes em toda a economia.
As correções ao Código Tributário acompanham o esforço para aumentar a receita
Tokayev reconheceu que as empresas estavam a ter dificuldades em aplicar algumas disposições do Código Tributário, que entrou em vigor a 1 de janeiro de 2026. Instruiu o Governo a resolver contradições, eliminar formulações ambíguas e reduzir encargos desproporcionados.
O presidente descreveu o código como uma base para a reforma, mas defendeu alterações assentes na experiência das empresas:
O Código Tributário não é um dogma nem uma escritura sagrada, e não pode estar desligado da realidade.
Tokayev afirmou que as revisões deveriam ser cuidadosamente preparadas para que os empresários não fossem confrontados com alterações repetidas às regras. Disse também que a tributação deveria preservar os incentivos à expansão das empresas, à atração de investimento e à criação de emprego.
A agenda económica mais ampla centrou-se nos rendimentos dos agregados familiares e na inflação. Tokayev instou o Governo e o Banco Nacional a coordenarem esforços para conter a subida dos preços e pediu aos bancos que disponibilizassem mais financiamento para o investimento empresarial.
Disse que os ativos bancários ultrapassavam os 75 biliões de tenges e que os depósitos tinham atingido 52 biliões de tenges, dos quais cerca de 78% eram denominados na moeda nacional. Apelou a que mais destes recursos apoiassem a produção e o desenvolvimento empresarial, a par de financiamento proveniente de instituições de desenvolvimento, organizações financeiras internacionais e do Fundo de Pensões de Acumulação Unificado.
A despesa pública foi outra vertente da mesma agenda. Tokayev propôs utilizar a IA para identificar despesas injustificadas ou ineficientes e digitalizar integralmente o sistema da tesouraria. O seu programa combina uma cobrança de impostos mais rigorosa com um escrutínio mais atento da forma como é gasto o dinheiro público.
As datas que marcam a próxima fase
O debate mais recente no Cazaquistão surge após vários anos de alargamento do acesso à informação financeira e uma recente reforma da tributação. Os principais marcos são:
- 2018: O Cazaquistão assinou um acordo de troca automática de informações fiscais.
- 2021: O país recebeu os primeiros dados através desse mecanismo de troca.
- 2024: A rede chegou a 89 países e territórios parceiros.
- 8 de setembro de 2025: Tokayev instruiu o Comité das Receitas do Estado a liderar a digitalização governamental e a utilizar a IA no interesse dos contribuintes.
- 1 de janeiro de 2026: Entrou em vigor o novo Código Tributário.
- 6 de outubro de 2026: O ministro das Finanças expôs a utilização da IA para identificar riscos fiscais adicionais.
- 28 de outubro de 2026: Tokayev pediu ao Governo e ao Kurultai que analisassem uma tributação mais elevada das grandes fortunas.
- 2028: O Governo pretende reduzir para 13,8% a proporção da economia paralela no PIB.
- 2029: O Ministério das Finanças pretende reduzir para metade as inspeções aos contribuintes cumpridores.
A tarefa imediata do Governo e dos deputados é transformar o pedido do presidente em recomendações concretas. As decisões sobre propriedade, avaliação e definição de riqueza determinarão de que forma a proposta se articula com os impostos já introduzidos em 2026.
Pontos principais
- Tokayev propôs uma tributação mais elevada das grandes fortunas a 28 de outubro de 2026 e pediu ao Governo e ao Kurultai que preparassem recomendações.
- O Cazaquistão já aplica impostos e impostos especiais de consumo mais elevados a determinados bens dispendiosos.
- Em 2026, a taxa de 15% do imposto sobre o rendimento das pessoas singulares aplica-se apenas à parcela do rendimento tributável anual superior a 36 762 500 tenges.
- Os deputados estão a discutir artigos de luxo, imóveis, ativos digitais, obras de arte, heranças e uma tributação adicional dos rendimentos.
- Os registos digitais e a IA são fundamentais para identificar bens e melhorar a cobrança de impostos.
- Tokayev ordenou também alterações específicas ao Código Tributário para responder às preocupações das empresas.