Proposta de mudança nas vendas coloca o dinheiro dos compradores no centro do debate
Os legisladores vietnamitas estão a ponderar restrições à venda de casas inacabadas, incluindo a proibição da revenda de contratos de compra e uma transição gradual para a venda de casas apenas após a conclusão da construção. Paralelamente, querem controlos mais apertados sobre os depósitos, as garantias bancárias e o dinheiro pago pelos compradores antes de receberem os documentos de propriedade.
Índice
- Proposta de mudança nas vendas coloca o dinheiro dos compradores no centro do debate
- Por que razão os legisladores querem impedir a revenda sucessiva de contratos
- Por que razão os compradores podem precisar de uma saída
- Os depósitos teriam controlos para além de um limite de 5%
- Quanto podem os promotores cobrar antes da entrega?
- A aprovação bancária do projeto não é a carta de garantia do comprador
- Os 5% finais levantam questões sobre controlo e reembolsos
- Quem fiscaliza o projeto e quem assume a responsabilidade?
- A mudança do modelo de financiamento pode alterar a pressão sobre os pagamentos
- Pontos principais
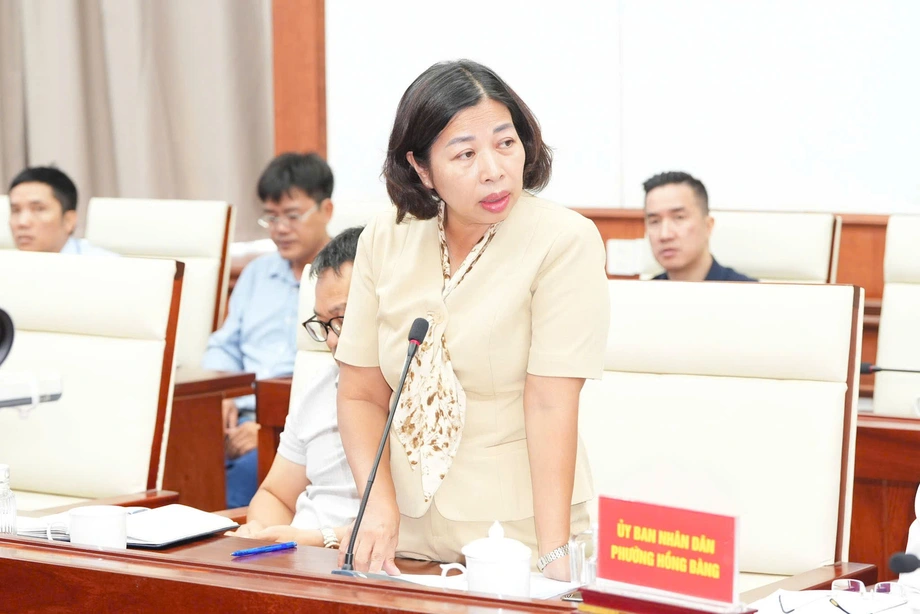
No debate da Assembleia Nacional de 30 de outubro de 2026, Le Thanh Hoan, deputado por Thanh Hoa, propôs proibir a transferência de contratos relativos a casas ainda em construção. Nguyen Ngoc Son, deputado por Hai Phong, apresentou uma abordagem diferente: permitir as transferências, mas registar todas as transações num sistema de informação imobiliária ligado à identificação eletrónica e a dados jurídicos verificados.
Para as famílias à espera de casa, o debate diz respeito tanto às suas poupanças como à possibilidade de desistirem de uma compra que ficou bloqueada. Os compradores afetados pelos atrasos no Roxana Plaza, na cidade de Ho Chi Minh, e pelas entregas tardias em Da Nang e Hanói pagaram por imóveis enquanto continuavam a suportar dívidas de empréstimos.
As propostas continuam em discussão. O ministro da Construção, Tran Hong Minh, afirmou que as alterações propostas à Lei sobre a Atividade Imobiliária seriam revistas e aperfeiçoadas; não foi anunciada uma votação final nem uma data de entrada em vigor.
Estão a ser ponderadas duas restrições distintas. Proibir a transferência de contratos impediria um comprador de passar o contrato de compra a outra pessoa. Vender apenas casas concluídas alteraria o momento em que os promotores poderiam vender um imóvel pela primeira vez e receber dinheiro dos clientes. Ambas as medidas mudariam o financiamento da construção de habitação, mas afetariam os compradores em fases diferentes.
Por que razão os legisladores querem impedir a revenda sucessiva de contratos
Hoan argumentou que as transferências sucessivas podem transformar um contrato de habitação num instrumento de especulação. Antes de a casa estar concluída e ser entregue, o comprador que transfere o contrato passa direitos contratuais e obrigações de pagamento, em vez de entregar um imóvel acabado.
Um comprador inicial pode pagar um depósito ou uma pequena prestação e, depois, transferir o contrato quando os preços sobem. Hoan afirmou que o retorno sobre esse investimento inicial pode chegar aos 50% ou 100%, enquanto as transferências sucessivas e as comissões de intermediação podem elevar o preço final na entrega até ao dobro do preço original.
O retorno sobre o dinheiro pago inicialmente é diferente de uma subida do preço da casa na totalidade. Como o primeiro comprador pagou apenas parte do preço de compra, um aumento relativamente pequeno do preço do imóvel pode traduzir-se num ganho percentual muito maior sobre o montante desembolsado por esse comprador.
A resposta proposta por Hoan vai além da limitação dos especuladores individuais. Defendeu que se estude uma transição para a venda de casas após a conclusão da construção, reduzindo o período durante o qual os contratos de compra podem circular antes de o imóvel estar pronto.
Son reconheceu que as transferências podem corresponder a necessidades legítimas e ajudar a manter as transações dentro do sistema legal. A sua proposta exigiria, em alternativa, o registo de cada transferência, facilitando o acompanhamento da cadeia de compradores e dos preços efetivamente praticados. Defendeu também uma implementação viável, para que bases de dados incompletas não interrompam transações legais.
Por que razão os compradores podem precisar de uma saída
Huynh Thanh Dien, economista na Universidade Nguyen Tat Thanh, afirmou que a proibição das transferências poderia reduzir a especulação, mas deixar os compradores genuínos sem saída caso a sua situação financeira se alterasse. Referiu projetos com duração de um a três anos, período durante o qual um comprador pode perder o emprego, sofrer prejuízos na sua atividade ou enfrentar uma emergência familiar.
Um comprador que já não consiga continuar a pagar pode precisar de transferir o contrato para recuperar o dinheiro já investido. Sem essa possibilidade, as opções restantes podem incluir a rescisão do contrato ou a sua cessação unilateral, com potenciais litígios relativos a penalizações, indemnizações e reembolsos.
Le Trung Phat, diretor do escritório de advogados Le Trung Phat e membro da Ordem dos Advogados da cidade de Ho Chi Minh, opôs-se a uma proibição generalizada. Argumentou que os direitos decorrentes de um contrato de habitação legal são direitos de propriedade protegidos, invocando o artigo 32.º da Constituição de 2013. Trata-se do seu argumento jurídico contra a proposta, e não de uma decisão judicial sobre a matéria.
Phat defendeu a regulação através da tributação e de controlos legais. Alertou que uma proibição poderia empurrar as transações para acordos informais, incluindo procurações com poderes alargados, acordos escritos privados e promessas de compra ou venda. Essas transações poderiam reduzir a informação disponível para as autoridades, diminuir a cobrança de impostos e aumentar os litígios ou a fraude.
Os depósitos teriam controlos para além de um limite de 5%
O projeto de lei limita os depósitos relativos a imóveis inacabados a 5% do preço de venda ou de compra com locação, permitindo a sua cobrança apenas quando o imóvel reúna as condições para ser comercializado. To Ai Vang, deputada por Can Tho, propôs que esse dinheiro fosse depositado numa conta bloqueada no banco que garante o projeto.
Uma conta bloqueada impediria o promotor de levantar livremente o depósito. Ao abrigo da proposta de Vang, o acesso aos fundos dependeria de o imóvel reunir as condições exigidas e de o comprador e o promotor assinarem o contrato formal de compra.
Duong Khac Mai, deputado por Lam Dong, alertou para a possibilidade de promotores ou distribuidores cobrarem dinheiro sob outras designações, como pagamentos de reserva, registos de interesse ou taxas de prioridade. Luong Thi Hoa, deputada por Thanh Hoa, defendeu igualmente que a lei avalie um pagamento pela sua finalidade e não pela designação que lhe é dada.
O critério prático seria determinar se o dinheiro assegura um acordo futuro ou adianta parte do preço de compra. Chamá-lo taxa de prioridade não alteraria essa função. Tran Anh Tuan, deputado pela cidade de Ho Chi Minh, quis também que a responsabilidade fosse atribuída tanto ao promotor como a quem recebe diretamente o dinheiro, incluindo os intermediários, prevendo reembolsos e indemnizações nos termos do Código Civil.
Um projeto na Estrada Nacional 13, na antiga região de Binh Duong, ilustra a prática sob escrutínio. Foi pedido aos compradores que pagassem 100 milhões de dongs para reservar um apartamento, prevendo-se a assinatura de um contrato de compra cerca de um mês depois e oferecendo-se o reembolso caso optassem por não assinar.
Quanto podem os promotores cobrar antes da entrega?
Son referiu limites máximos previstos no projeto de lei de 30% para o primeiro pagamento e 70% para o total dos pagamentos antes da entrega, além do limite de 5% para o depósito. A sua preocupação era que os compradores continuassem a adiantar uma quantia avultada sem poderem controlar a forma como o promotor a utilizava.
Hoan propôs limitar a cobrança antes da entrega a 70%, ficando os 30% restantes por pagar até o comprador receber a casa e obter o certificado de propriedade. Associar o pagamento final a ambos os acontecimentos daria aos compradores proteção financeira para além da conclusão física do edifício.
Os valores em discussão revelam uma escolha política significativa. Um saldo de 30% condicionado à entrega e à certificação é seis vezes superior ao saldo final de 5% discutido noutra parte do projeto de lei. As duas abordagens deixariam montantes muito diferentes fora do controlo imediato do promotor.
Son propôs também que os pagamentos fossem acompanhados em função do avanço efetivo da construção, sobretudo quando o comprador prossegue sem garantia bancária. Na prática, a disponibilização do dinheiro acompanharia as obras realizadas e verificadas, em vez de depender apenas das datas de pagamento inscritas no contrato.
A aprovação bancária do projeto não é a carta de garantia do comprador
Tuan centrou-se nas medidas necessárias para assegurar a proteção bancária de cada comprador. A aceitação, por parte de um banco, de prestar garantias a um promotor é uma etapa; a emissão de uma carta de garantia para um cliente específico é outra. A carta do cliente identifica a proteção associada àquela transação.
Para os compradores que optem por uma garantia, Tuan propôs que os promotores só pudessem aceitar pagamentos contratuais depois de os clientes receberem as respetivas cartas. Pediu também regras claras sobre prazos, procedimentos e custos de emissão, para que os compradores soubessem quando começa a proteção e quanto custa.
O projeto de lei permite aos compradores escolher se pretendem uma garantia bancária. Son propôs que a proteção fosse a opção por defeito, podendo o comprador recusá-la apenas através de uma declaração escrita separada, depois de receber uma explicação completa.
Son receava que, caso contrário, a recusa pudesse tornar-se uma cláusula padrão apresentada como parte do contrato de compra. A sua abordagem exigiria uma escolha mais deliberada, acrescentando o acompanhamento dos pagamentos quando não fosse contratada qualquer garantia. Estas propostas visam o período em que os compradores já pagaram, mas continuam à espera que o promotor cumpra as suas obrigações.
Os 5% finais levantam questões sobre controlo e reembolsos
O projeto de lei aborda também os 5% finais do valor do contrato enquanto o comprador aguarda o certificado de propriedade. Este pagamento é diferente do depósito inicial, embora ambos correspondam a 5%.
Mai pediu regras que identifiquem quem controla a conta, que documentos permitem libertar o dinheiro, quem recebe eventuais juros e o que acontece se o promotor deixar de conseguir pagar as suas dívidas. Defendeu que o dinheiro fosse gerido separadamente e libertado com base numa fundamentação jurídica clara.
Vang propôs uma alternativa para os casos em que a certificação é atrasada por problemas objetivos que envolvam organismos do Estado, como a avaliação fundiária por concluir ou a aprovação de alterações ao planeamento. Nessas circunstâncias, o promotor poderia substituir os 5% bloqueados por uma garantia bancária incondicional de igual valor, libertando liquidez sem deixar de assegurar a proteção financeira.
Os legisladores pediram também esclarecimentos sobre a titularidade das contas, os prazos de pagamento e as comissões. Quando os próprios compradores se encarregam do pedido do certificado, a transferência do dinheiro retido para o promotor deveria ser voluntária, mantendo-se a responsabilidade deste último de fornecer os documentos necessários.
Vu Van Tien, deputado por Hai Phong, referiu famílias em alguns projetos da Muong Thanh que aguardaram anos pelos certificados. A sua experiência coloca a documentação de propriedade, a par do avanço da construção, no centro do debate: receber as chaves pode ser seguido por uma espera muito mais longa pela documentação formal.
Quem fiscaliza o projeto e quem assume a responsabilidade?
Tien apelou às autoridades para que comparassem os apartamentos postos à venda com os planos e projetos aprovados antes de as transações avançarem. Defendeu também que os promotores fossem obrigados a indemnizar os compradores e a reparar as consequências de infrações, incluindo nos casos em que seja necessário demolir a construção.
Dao Chi Nghia, deputado por Can Tho, argumentou que as plataformas de negociação e os mediadores imobiliários deveriam ter obrigações proporcionais às verificações que conseguem realizar. Podem analisar documentos e comparar os dados a que têm acesso, afirmou, mas não podem substituir os organismos do Estado na certificação da situação jurídica integral de um imóvel.
Nghia propôs que os intermediários fossem obrigados a verificar se os documentos fornecidos estão completos e são coerentes, a divulgar as informações que não conseguem confirmar e a assumir responsabilidade quando permitem conscientemente transações com base em informações falsas. Nguyen Van Huy, deputado por Hung Yen, defendeu que os documentos em falta ou incoerentes fossem esclarecidos e que os serviços fossem recusados enquanto subsistissem problemas.
Tuan pediu igualmente obrigações mais claras nos casos de transferência de um projeto. Seria necessário prestar contas dos documentos do promotor cessante e do dinheiro já cobrado, e os acordos entre promotores deveriam preservar os direitos legais dos clientes.
Vang levantou uma preocupação relacionada com a exigência de regularização das obrigações financeiras relativas aos terrenos antes da transferência de um projeto. Argumentou que isso poderia impedir aquisições destinadas a recuperar empreendimentos parados, deixando os compradores presos à crise financeira do promotor original.
A mudança do modelo de financiamento pode alterar a pressão sobre os pagamentos
Um representante do projeto na Estrada Nacional 13 defendeu as vendas antecipadas como úteis para ambas as partes. Segundo o representante, os clientes pagam habitualmente entre 20% e 30% numa fase inicial, enquanto os fundos dos clientes ajudam os promotores a avaliar a procura e a reduzir a pressão dos empréstimos. As transferências de contratos no projeto estavam sujeitas a uma taxa de processamento de 3 milhões a 5 milhões de dongs por processo.
O representante argumentou que a venda apenas no momento da entrega obrigaria os compradores a pagar então 95% do valor do apartamento. Essa foi a descrição do promotor da pressão financeira associada a esse modelo. A transição para a venda de casas concluídas transferiria o financiamento da construção dos pagamentos faseados dos compradores para fundos que os promotores teriam de obter antes de vender.
Para os compradores, a escolha envolve, por isso, mais do que inspecionar um apartamento acabado. Pagar durante a construção distribui os pagamentos ao longo do tempo, mas expõe o dinheiro a atrasos. Comprar após a conclusão aproxima a casa da utilização imediata, mas pode concentrar no momento da compra o financiamento necessário.
Os problemas de certificação na cidade de Ho Chi Minh também mostram por que razão é importante a duração das restrições. A cidade criou a Task Force 5013 em 5 de novembro de 2024, posteriormente reorganizada como Task Force 1645, para resolver obstáculos à certificação. Uma restrição que se prolongue até à certificação poderia afetar as famílias muito depois de estas se mudarem.
As principais datas são:
- 5 de novembro de 2024: a cidade de Ho Chi Minh criou a Task Force 5013 para resolver dificuldades na certificação de imóveis.
- 30 de outubro de 2026: deputados da Assembleia Nacional debateram a transferência de contratos, os pagamentos antecipados e as garantias no âmbito das alterações à Lei sobre a Atividade Imobiliária.
- No encerramento do debate: o ministro da Construção, Tran Hong Minh, comprometeu-se a rever e aperfeiçoar o projeto de lei.
Minh afirmou que o artigo 5.º do projeto proíbe a utilização ilícita dos depósitos e pagamentos antecipados dos clientes. As restantes escolhas políticas dizem respeito à forma como essa proteção funcionaria: quem controla o dinheiro, quando pode ser libertado, como chegam as garantias aos compradores individuais e se uma família pode transferir o seu contrato quando as circunstâncias mudam.
Pontos principais
- Os legisladores propuseram proibir a transferência de contratos de compra de casas inacabadas e estudar a venda apenas após a conclusão da construção.
- Uma alternativa manteria as transferências, registando cada transação através de dados de mercado verificados.
- As salvaguardas propostas incluem contas bloqueadas para depósitos, garantias para compradores individuais e pagamentos associados ao avanço da construção.
- Os deputados debateram tanto a retenção final de 5% como uma proposta de reter 30% até à entrega e à certificação.
- Os críticos alertaram que a proibição das transferências poderia prender compradores confrontados com emergências financeiras e incentivar transações informais.
- As propostas continuam em análise, sem votação final nem data de entrada em vigor anunciadas.