Investigação rejeitada deixa mutuários à procura de ajuda
O conselho de administração da International Finance Corporation rejeitou, a 24 de junho de 2026, as conclusões do seu mecanismo de fiscalização, depois de uma investigação a mais de 400 milhões de dólares investidos em instituições de microfinanciamento cambojanas ter detectado falhas no cumprimento das salvaguardas e prejuízos para os mutuários. Em vez disso, o conselho concluiu que não houve violação da política de sustentabilidade da instituição, prometendo, ao mesmo tempo, ajudar as 18 pessoas que apresentaram a queixa.
Índice
- Investigação rejeitada deixa mutuários à procura de ajuda
- Dívida de família de agricultores chega aos 37 000 dólares
- Seis instituições e uma rede financeira muito maior
- Como a queixa deu origem a uma investigação
- O debate sobre quem é protegido pelas salvaguardas
- Venda de terrenos, migração e crianças fora da escola
- Instituições defendem o microfinanciamento e referem alívio da dívida
- Suspensão mais ampla das queixas relacionadas com o microfinanciamento
- Que ajuda está disponível para os queixosos?
- Principais pontos
Janine Ferretti, directora-geral do Compliance Advisor Ombudsman (CAO), demitiu-se no dia seguinte. Posteriormente, o conselho proibiu o mecanismo de fiscalização de analisar novas queixas relacionadas com o microcrédito e ordenou a suspensão dos trabalhos em curso, afectando 10 casos no Camboja e um no Ruanda.
A disputa vai muito além de um desacordo sobre as regras institucionais. Os mutuários relataram pressões para vender terrenos agrícolas, tirar os filhos da escola e contrair novos empréstimos para pagar dívidas existentes. O CAO concluiu que a IFC, instituição do Grupo Banco Mundial que financia empresas privadas, não efectuou verificações e supervisão adequadas.
O conselho de administração da IFC defendeu os benefícios dos seus investimentos no Camboja, afirmando que os seus clientes tinham chegado a mais de 400 000 microempresas e 1,7 milhões de agricultores, criando emprego e apoiando meios de subsistência. A administração da IFC argumentou que as políticas invocadas pelo mecanismo de fiscalização não se aplicavam ao microfinanciamento.
Para as famílias que procuram ajuda, a oferta imediata é mais limitada do que a investigação que pediram: um facilitador local para ajudar os 18 queixosos a reestruturar os empréstimos e a recorrer aos mecanismos cambojanos de reclamação dos consumidores. Apenas duas famílias aceitaram. As restantes afirmam já não confiar na IFC para tratar das suas preocupações de forma independente e justa.
Dívida de família de agricultores chega aos 37 000 dólares
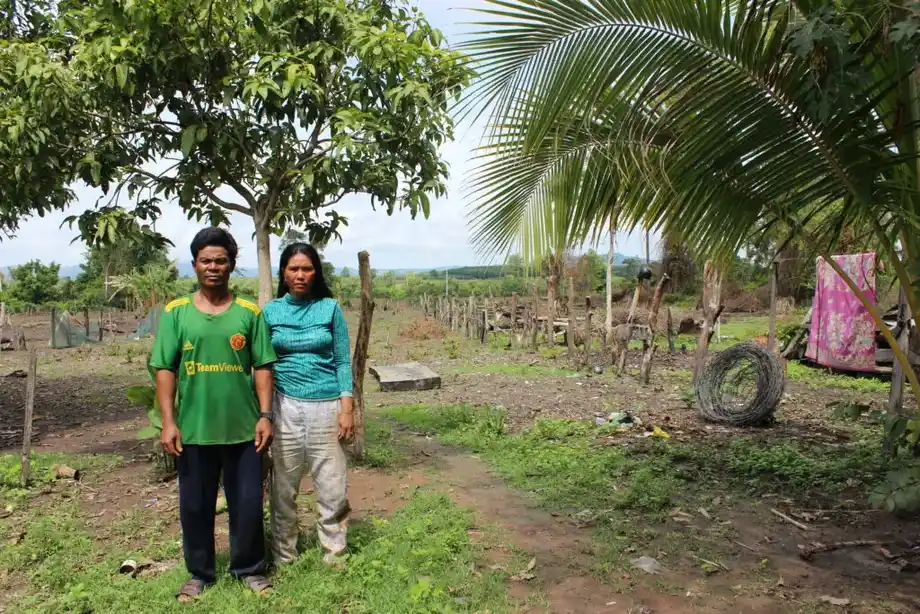
Na província de Ratanakiri, Rochom Katael e Sal Theun pediram emprestados quase 8 000 dólares à Amret para a sua plantação de mandioca. Uma colheita fraca deixou-os com dificuldades para pagar as prestações mensais. O total dos empréstimos acabou por atingir cerca de 37 000 dólares em quatro instituições, todas apoiadas pela IFC, enquanto os rendimentos anuais da família rondavam os 750 dólares.
Estes valores equivalem a uma dívida cerca de 49 vezes superior aos rendimentos de um ano. A filha do casal, agora com 16 anos, disse que um agente de crédito da Amret sugeriu que os pais a vendessem a uma empresa conhecida por explorar mulheres na prostituição, quando ela tinha 14 anos.
A jovem descreveu a sua reacção à visita do agente:
«Fiquei assustada. Fui para o meu quarto e chorei», disse.
A Amret confirmou que o seu agente sugeriu que a jovem trabalhasse para ajudar a pagar o empréstimo, mas negou que tivesse sugerido prostituição. A jovem deixou entretanto de frequentar a escola e passa os dias a trabalhar na agricultura. A família come menos para poupar dinheiro.
A investigação do CAO concluiu que algumas famílias tinham sido aconselhadas a vender os filhos. Detectou também avaliações inadequadas da capacidade dos mutuários para pagar os empréstimos. Para uma família que depende de uma colheita, uma safra perdida pode eliminar o rendimento previsto para pagar o empréstimo, sem alterar o calendário de reembolso.
Seis instituições e uma rede financeira muito maior
A queixa abrangia a ACLEDA, a Amret, a Prasac, o Hattha Bank, a LOLC e a Sathapana. Em conjunto, as seis instituições representavam mais de 70 por cento do mercado cambojano de microfinanciamento quando a investigação foi apreciada. O financiamento da IFC chegou às instituições tanto directamente como através de outras organizações de investimento.
Foram também identificados quatro intermediários financeiros para análise: o Microfinance Enhancement Facility, o Microfinance Initiative for Asia Debt Fund, a Advans S.A. e o North Haven Thai Private Equity Fund L.P. Um intermediário canaliza dinheiro dos investidores para outras empresas, colocando outra organização entre a IFC e a instituição que lida com uma família.
Na altura da disputa inicial sobre a investigação, a IFC detinha também quase 20 por cento da Amret. As suas ligações ao microfinanciamento cambojano incluíam, por isso, tanto uma participação accionista como financiamento.
Em 31 de Dezembro de 2022, o sector cambojano de microfinanciamento detinha activos no valor de 10,8 mil milhões de dólares, segundo o Relatório Anual de Supervisão de 2022 do Banco Nacional do Camboja. A investigação da LICADHO estimou que, no final de 2020, o empréstimo médio era de 4 280 dólares, mais do que o rendimento anual de 95 por cento dos cambojanos nessa altura.
Um estudo da LICADHO de Junho de 2021, que abrangeu 14 comunidades em oito províncias, descreveu o uso generalizado de títulos de propriedade como garantia. A garantia é um bem que assegura um empréstimo. Quando se trata da exploração agrícola de uma família, a pressão para pagar pode pôr em risco tanto a casa como a fonte de rendimento.
Como a queixa deu origem a uma investigação
A LICADHO e a Equitable Cambodia afirmam ter apresentado a queixa em Fevereiro de 2022 em nome dos mutuários afectados; as primeiras notícias sobre a suspensão da investigação indicavam que a queixa fora apresentada em Janeiro. O CAO aceitou-a para análise em Maio de 2022.
A declaração da Equitable Cambodia sobre a fase de apresentação da queixa explica por que motivo o caso avançou para uma análise de conformidade: alguns queixosos escolheram essa via, enquanto outros mutuários e instituições financeiras não chegaram a acordo para iniciar a resolução de litígios. A resolução de litígios procura alcançar um acordo consensual. A análise de conformidade verifica se a IFC cumpriu as suas próprias regras.
As organizações alegaram violações relacionadas com trabalho infantil, direitos fundiários dos Povos Indígenas e cinco Normas de Desempenho da IFC. Estas normas dizem respeito à avaliação de riscos, às condições de trabalho, à segurança das comunidades, à aquisição de terrenos e aos Povos Indígenas. A declaração alegou também violações da lista de investimentos proibidos da IFC.
As principais etapas decorreram ao longo de vários anos:
- Início de 2022: Mutuários representados pela LICADHO e pela Equitable Cambodia apresentaram a queixa.
- Maio de 2022: O CAO aceitou a queixa para análise.
- 2023: A administração da IFC pediu ao conselho que reexaminasse a decisão de investigar e, depois, retirou a objecção.
- Outubro de 2025: O CAO apresentou ao conselho um relatório de 142 páginas, após uma investigação com a duração aproximada de dois anos.
- 24 de Junho de 2026: O conselho rejeitou a conclusão de incumprimento das políticas e instruiu a administração a dar resposta aos prejuízos sofridos pelos 18 queixosos.
- 25 de Junho de 2026: Ferretti anunciou a sua demissão.
A avaliação inicial, concluída ao fim de nove meses, encontrou indícios preliminares de prejuízos e possíveis falhas no cumprimento das normas da IFC. A investigação concluída foi mais longe, identificando falhas nas verificações efectuadas pela IFC antes do investimento e na supervisão posterior.
O debate sobre quem é protegido pelas salvaguardas
Em 2023, a administração da IFC tentou inicialmente travar a investigação através de um procedimento de revisão introduzido em 2021. O pedido, de 29 de Junho, surgiu depois de o CAO ter decidido, a 13 de Junho, que se justificava uma investigação. Foi a primeira vez que se recorreu a esse procedimento de revisão. Mais tarde, a administração retirou o pedido, permitindo que a investigação prosseguisse.
O desacordo central dizia respeito a saber se as protecções ambientais e sociais da IFC abrangiam os danos sofridos pelos próprios mutuários. A administração argumentou que as regras em causa se aplicavam aos efeitos de uma empresa financiada, como uma exploração agrícola ou uma loja, sobre as pessoas e os locais circundantes, e não aos efeitos do empréstimo sobre o mutuário.
O CAO rejeitou essa interpretação na sua avaliação inicial. Considerou plausível a alegada ligação entre os prejuízos e possíveis falhas da IFC e afirmou que verificações adequadas poderiam ter reduzido esses riscos. A investigação final concluiu que a IFC não cumprira as suas políticas de sustentabilidade.
O conselho deu razão à administração. Na decisão de 24 de Junho, afirmou que havia:
«nenhum incumprimento da Política da IFC sobre Sustentabilidade Ambiental e Social».
A decisão deixa aos mutuários uma oferta de apoio por parte da administração, rejeitando, ao mesmo tempo, a conclusão do mecanismo de fiscalização sobre a responsabilidade institucional. O conselho afirmou também que continuava empenhado num mecanismo de responsabilização sólido e independente.
Venda de terrenos, migração e crianças fora da escola
A LICADHO e a Equitable Cambodia documentam há anos as pressões associadas à dívida, incluindo a venda de terrenos, a redução do consumo alimentar, a migração em busca de trabalho e o abandono escolar por crianças. Eang Vuthy, director executivo da Equitable Cambodia, afirmou que a sua organização ouvira relatos semelhantes de centenas de famílias.
Uma investigação financiada pelo Governo alemão e citada por Frank Bliss, antropólogo do desenvolvimento na Universidade de Hamburgo, estimou que, desde 2017, tinham sido vendidas mais de 167 000 parcelas de terreno por motivos associados à dívida. Naly Pilorge, directora de mobilização da LICADHO, referiu que o estudo apontava para uma venda motivada pela dívida a cada 16 minutos.
Bliss divergiu dos activistas quanto às causas. Apontou para agentes de crédito pouco éticos e para as circunstâncias que rodeavam as decisões individuais de contrair empréstimos. A LICADHO e outros investigadores centraram-se nas práticas do sector, incluindo o recurso a terrenos como garantia, a angariação agressiva de clientes e o crescimento dos empréstimos a um ritmo superior ao dos rendimentos.
Um mutuário que usava o pseudónimo Sam descreveu a pressão em Siem Reap, em 2022. A sua família tinha contraído um empréstimo de cerca de 20 000 dólares na Sathapana, com prestações mensais de aproximadamente 500 dólares. Antes da COVID-19, ganhava cerca de 13 a 15 dólares por dia a conduzir um tuk-tuk, enquanto a mulher ganhava entre 2 e 5 dólares.
A quebra do turismo reduziu drasticamente os rendimentos da família. Sam foi trabalhar para a Tailândia em 2020, regressou quando o trabalho terminou e acabou por pôr terrenos à venda. O seu relato mostra como um empréstimo contraído para apoiar os planos de uma família pode tornar-se incomportável quando os rendimentos entram em colapso.
Instituições defendem o microfinanciamento e referem alívio da dívida
A IFC afirma que o microfinanciamento cambojano ajudou as pessoas a expandir os negócios, ganhar mais e criar emprego. Reconheceu também as preocupações com o endividamento e referiu o seu trabalho com o Banco Nacional do Camboja para criar um serviço de informação de crédito, que permite aos credores conhecer os empréstimos existentes.
Um serviço de informação de crédito pode ajudar um credor a perceber se alguém já deve dinheiro a outra instituição. Essa informação é importante quando as famílias têm vários empréstimos, como acontecia com a família de Ratanakiri. As conclusões do CAO diziam também respeito à forma como as instituições avaliavam os rendimentos das famílias e cobravam as prestações.
Sok Voeun, director executivo da LOLC Cambodia, afirmou em 2022 que a instituição tinha abatido mais de 4,5 milhões de dólares em dívida relativos a 4 600 casos de dificuldades financeiras. Abater uma dívida significa retirar o montante que o credor espera recuperar. Voeun saudou a investigação e defendeu o papel de um microfinanciamento responsável ao serviço de pessoas que, de outro modo, poderiam depender de agiotas não regulamentados.
In Channy, presidente e director-geral do grupo ACLEDA, rejeitou as alegações das ONG, considerando-as politizadas e infundadas. Tongngy Kaing, porta-voz da Associação de Microfinanciamento do Camboja, afirmou que a associação saudava uma investigação independente e que a apoiaria. A associação declarou também ter uma política de tolerância zero em relação a condutas indevidas por parte dos seus membros.
As respostas das instituições apresentaram posições distintas: algumas defenderam as suas práticas, enquanto outras apontaram para o alívio da dívida e para as regras do sector. Ainda assim, a investigação concluída pelo CAO identificou prejuízos para os mutuários e falhas na supervisão da IFC.
Suspensão mais ampla das queixas relacionadas com o microfinanciamento
A instrução do conselho para suspender os trabalhos em curso sobre microcrédito alarga os efeitos da decisão sobre o Camboja para além dos 18 queixosos iniciais. São afectados 10 casos no Camboja e um no Ruanda, além da proibição de analisar novas queixas neste domínio.
Arna Hartmann, professora adjunta sénior na Escola de Estudos Internacionais Avançados da Universidade Johns Hopkins, que trabalhou na responsabilização dos bancos de desenvolvimento, classificou a decisão como «sem precedentes». Afirmou que remeter os queixosos para a administração da IFC prejudicaria tanto os seus interesses como a eficácia do mecanismo de fiscalização.
David Pred, director executivo da Inclusive Development International, descreveu a rejeição como sem precedentes no domínio da responsabilização do financiamento ao desenvolvimento. Afirmou que o financiamento público torna essencial o acesso a mecanismos de reparação para as pessoas prejudicadas por projectos financiados. Mais de 60 organizações sem fins lucrativos e especialistas em financiamento ao desenvolvimento também criticaram a decisão.
Em Junho, o Banco Mundial anunciou que iria fundir o CAO com os seus outros dois mecanismos de responsabilização, afirmando que a mudança visava simplificar o processo para os queixosos. Stephanie Amoako, directora de políticas da Accountability Counsel, questionou se o mecanismo conjunto teria independência, liderança e apoio institucional suficientes.
A saída de Ferretti coloca essa reestruturação lado a lado com uma disputa sobre a autoridade do mecanismo de fiscalização. Os mutuários que passaram anos a tentar obter uma investigação formal enfrentam agora um processo em que se espera que seja a administração, e não o CAO, a ajudar a resolver as suas queixas relacionadas com o microfinanciamento.
Que ajuda está disponível para os queixosos?
O facilitador local proposto pelo Banco Mundial ajudaria os 18 mutuários a negociar alterações aos empréstimos e a recorrer aos canais de reclamação existentes no Camboja. A reestruturação de um empréstimo pode alterar as condições de pagamento, mas não foi anunciado qualquer calendário nem condições detalhadas para um acordo.
Apenas duas famílias aceitaram essa ajuda. Os restantes queixosos afirmam ter perdido a confiança depois de a IFC ter rejeitado as conclusões do mecanismo de fiscalização. A sua decisão cria uma distância entre a oferta do banco e a solução que a maioria dos queixosos está disposta a procurar.
Quando o caso avançou para a análise de conformidade, Eang Vuthy afirmara que uma investigação poderia proporcionar ajuda e indemnizações. Durante a investigação, foi acusado de incitamento à prática de um crime ou de perturbação da segurança social. Afirmou que os mutuários e os activistas enfrentavam riscos graves ao denunciar a situação.
Para a família de Ratanakiri, as consequências já incluem uma filha fora da escola, menos comida e uma dívida muito superior aos rendimentos anuais. O resultado imediato de qualquer ajuda será determinado pela possibilidade de estabelecer condições de pagamento que a família consiga cumprir e de recuperar a capacidade de fazer face às despesas domésticas.
Principais pontos
- O CAO identificou falhas na supervisão da IFC sobre investimentos superiores a 400 milhões de dólares no microfinanciamento cambojano.
- O conselho de administração da IFC rejeitou as conclusões sobre as políticas a 24 de Junho de 2026; a directora do CAO, Janine Ferretti, demitiu-se no dia seguinte.
- A investigação abrangeu seis das principais instituições cambojanas e alegações que incluíam perda de terrenos, trabalho infantil e cobrança abusiva de dívidas.
- O conselho suspendeu os trabalhos em curso sobre microcrédito, afectando 10 casos no Camboja e um no Ruanda, e proibiu a apresentação de novas queixas.
- Apenas duas das 18 famílias que apresentaram queixa aceitaram a ajuda proposta.
- O Banco Mundial também tenciona fundir o CAO com os seus outros dois mecanismos de responsabilização.