Reforma da poupança para a reforma visa benefícios por pagar e rendibilidades baixas
A Coreia do Sul planeia obrigar os empregadores a manter os fundos destinados aos benefícios de reforma fora das suas empresas, começando, em 2028, pelos locais de trabalho com pelo menos 100 trabalhadores e abrangendo as empresas mais pequenas em 2030. A alteração protegeria os benefícios acumulados após a data de aplicação em cada local de trabalho, colocando os fundos em instituições externas antes de os trabalhadores deixarem os seus empregos.
Índice
- Reforma da poupança para a reforma visa benefícios por pagar e rendibilidades baixas
- Que locais de trabalho terão de cumprir as regras e quando?
- Como o Governo procuraria cobrar as contribuições em falta
- O que receberiam as empresas mais pequenas
- Por que razão o Governo pretende criar fundos de pensões geridos por profissionais
- Três tipos de fundos e regras para os fiduciários
- Rendibilidades mais elevadas implicariam riscos de investimento
- As opções de investimento e a divulgação de informações pelos prestadores mudariam
- Os pagamentos regulares de pensões poderiam passar a ser a opção predefinida
- A gestão de fundos públicos e o alargamento da cobertura aguardam decisões
- Pontos principais
O Ministério do Emprego e do Trabalho e o Partido Democrático, no poder, debateram o Plano de Reforço das Pensões de Reforma após consultas com representantes dos trabalhadores e das empresas. A proposta procura resolver dois problemas: os trabalhadores perderem os pagamentos de reforma quando os empregadores não conseguem pagá-los e as poupanças para a reforma obterem rendibilidades de investimento relativamente baixas.
No ano passado, os benefícios de reforma por pagar ascenderam a 822,9 mil milhões de won, o equivalente a 41,1% do total dos salários por pagar. Entretanto, os ativos das pensões de reforma totalizavam 501,4 biliões de won no final do ano passado, mas apenas 26% dos locais de trabalho tinham adotado o sistema de pensões introduzido em 2005.
O Governo também pretende que fiduciários profissionais gerem poupanças para a reforma agrupadas em novos fundos. Estes mecanismos estariam disponíveis para pensões de contribuição definida e contas individuais de pensão de reforma, vulgarmente designadas por IRP. Os trabalhadores poderiam aceder a carteiras geridas profissionalmente, mas os ganhos e as perdas do investimento continuariam a ser seus.
O ministro do Emprego, Kim Young-hoon, descreveu o plano como um acordo entre os grupos que participaram na sua elaboração:
o resultado de um acordo entre trabalhadores, empregadores e Governo
O Governo e o partido no poder tencionam preparar, em novembro, alterações à Lei de Proteção dos Benefícios de Reforma dos Trabalhadores e procurar a sua aprovação em dezembro. A aprovação parlamentar converteria o calendário e as regras de funcionamento propostos em obrigações legais. Para os empregadores, a principal alteração consiste em ter de financiar regularmente os futuros benefícios de reforma, em vez de procurar os fundos quando um trabalhador sai da empresa.
Que locais de trabalho terão de cumprir as regras e quando?
O calendário proposto dá mais tempo de preparação aos empregadores mais pequenos. O financiamento externo consiste em transferir os fundos de reforma para um plano de pensões fora da empresa, separado do dinheiro utilizado nas operações do empregador.
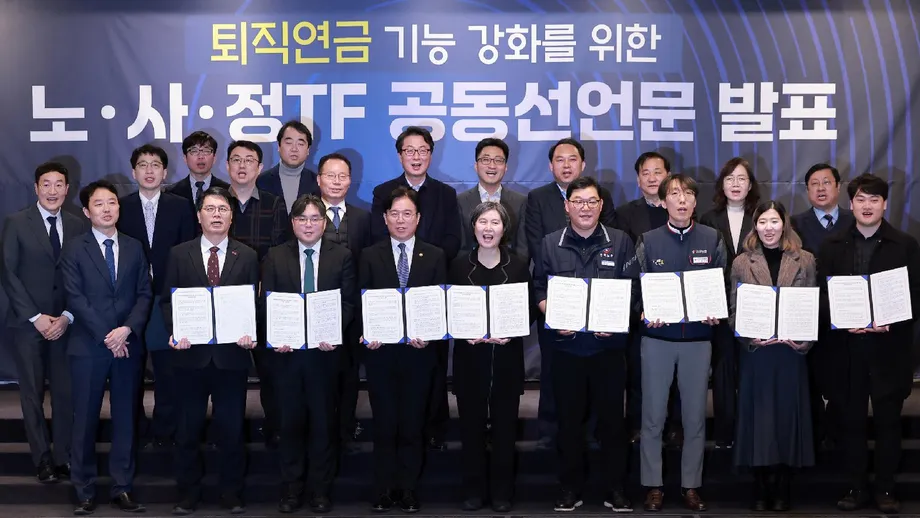
- Fevereiro: trabalhadores, empregadores e Governo acordaram a orientação da reforma das pensões de reforma numa declaração conjunta.
- Novembro: o Governo tenciona preparar legislação para consagrar as medidas na lei.
- Dezembro: o ministro do Trabalho pretende obter a aprovação numa sessão plenária da Assembleia Nacional.
- 2028: o financiamento externo tornar-se-ia obrigatório para locais de trabalho com 100 ou mais trabalhadores.
- 2029: abrangeria os locais de trabalho com 10 a 99 trabalhadores.
- 2030: a obrigação estender-se-ia aos locais de trabalho com menos de 10 trabalhadores.
A obrigação abrangeria o período de trabalho iniciado na data em que a regra entrasse em vigor em cada local de trabalho. Ao abrigo desta obrigação, os empregadores não teriam de transferir para contas externas os fundos relativos ao serviço prestado antes dessa data. Assim, os benefícios de um trabalhador poderiam incluir um período anterior, abrangido pelo regime existente, e um período posterior, coberto pelo financiamento externo obrigatório.
Os locais de trabalho que não adotassem um plano de pensões de reforma até ao prazo aplicável seriam inscritos automaticamente no Fundo de Pensões de Reforma das Pequenas e Médias Empresas. Receberiam avisos de contribuição e, em caso de recusa persistente de pagamento, poderiam ser sujeitos a sanções administrativas, incluindo multas.
Como o Governo procuraria cobrar as contribuições em falta
O Ministério tenciona alargar as inspeções aos empregadores que não façam as contribuições externas exigidas. O objetivo é detetar a falta de fundos enquanto o trabalhador ainda está empregado, em vez de o fazer após a reforma ou a falência de uma empresa.
As pensões de benefício definido garantem um benefício calculado de acordo com as regras do plano, cabendo ao empregador assegurar um financiamento adequado. Ao abrigo da proposta, as empresas cujo financiamento ficasse abaixo de 95% do montante mínimo exigido teriam de cobrir pelo menos 33% do défice no prazo de um ano. O incumprimento poderia dar origem a uma multa até 10 milhões de won.
Nas pensões de contribuição definida, o funcionamento é diferente: o empregador deposita dinheiro numa conta e o saldo final depende das contribuições e do desempenho dos investimentos. Os empregadores teriam uma nova obrigação de fornecer informações salariais, ajudando as autoridades a verificar se os pagamentos exigidos foram efetuados.
O que receberiam as empresas mais pequenas
Ao abrigo do plano, as empresas com menos de 30 trabalhadores pagariam as taxas de pensão mais baixas. O Governo propõe também substituir o processo atual de adoção de um plano de pensões, que implica a apresentação de documentos e uma análise regulamentar, por um contrato, reduzindo o trabalho administrativo.
Os empregadores que adotassem um plano de pensões antes da entrada em vigor da lei poderiam receber apoio equivalente a 10% das contribuições relativas aos trabalhadores que auferissem menos de 130% do salário mínimo. O apoio à adoção antecipada teria uma dotação orçamental proposta de 6 mil milhões de won no próximo ano.
As empresas com menos de 50 trabalhadores que adotassem um plano de pensões pela primeira vez também poderiam beneficiar de um apoio equivalente a dois pontos percentuais dos juros de empréstimos, após um mês. O Governo reservou 6,2 mil milhões de won para essa medida na proposta de orçamento do próximo ano, elevando o total dos dois apoios propostos a 12,2 mil milhões de won.
A Federação das Empresas da Coreia, uma organização patronal, apoia o objetivo de proteger os benefícios de reforma, mas defende que a implementação tenha em conta a capacidade financeira e administrativa das pequenas e microempresas. Para estes empregadores, as contribuições regulares para as pensões passariam a ser uma despesa recorrente, a par dos salários e de outros custos.
Por que razão o Governo pretende criar fundos de pensões geridos por profissionais
Prevê-se que os ativos das pensões de reforma ultrapassem os 1 000 biliões de won até 2040, quase o dobro dos 501,4 biliões de won detidos no final do ano passado. O Governo pretende que este conjunto crescente de poupanças proporcione mais rendimentos na reforma, através de uma gestão profissional e de uma participação mais ampla.
No ano passado, as pensões de reforma tiveram uma rendibilidade de 6,47%, contra 18,82% da Pensão Nacional, 17,2% da pensão dos funcionários públicos e 18,9% da pensão dos professores do ensino privado. A diferença entre as pensões de reforma e a Pensão Nacional foi de 12,35 pontos percentuais. A composição dos investimentos e a exposição ao risco de mercado de cada sistema influenciam as respetivas rendibilidades.
O objetivo declarado pelo Governo é aumentar a taxa de substituição do rendimento na reforma, dos cerca de 13% atuais para a casa dos 20%. Esta taxa indica que proporção do rendimento anterior de uma pessoa é substituída pela pensão. A concretização desse objetivo dependeria das contribuições, dos resultados dos investimentos e da forma como os trabalhadores recebem as suas poupanças.
No modelo de fundos proposto, um fiduciário profissional reuniria e geriria os ativos dos participantes. Os locais de trabalho poderiam adotá-lo com o consentimento dos representantes dos trabalhadores e mediante o cumprimento dos restantes procedimentos exigidos. Os mecanismos contratuais existentes e os fundos poderiam coexistir no mesmo local de trabalho, e os empregadores poderiam disponibilizar mais do que um fundo.
Três tipos de fundos e regras para os fiduciários
A proposta criaria três vias de acesso à gestão por fundos. Bancos, sociedades de valores mobiliários e seguradoras poderiam criar sociedades fiduciárias comerciais, individualmente ou em conjunto, para servir vários locais de trabalho. Grupos de empregadores ou organizações nacionais de trabalhadores e empregadores poderiam criar fiduciários sem fins lucrativos. As instituições públicas poderiam gerir fundos abertos aos locais de trabalho elegíveis.
A via pública inclui a expansão do Blue Seed, o fundo de pensões gerido pelo Serviço de Indemnização por Acidentes de Trabalho e Bem-Estar da Coreia. O acesso alargar-se-ia, no próximo ano, aos locais de trabalho com até 100 trabalhadores e, em 2028, aos que tenham até 300.
Os fiduciários de instituições financeiras teriam de dispor de um capital mínimo de 12 mil milhões de won e de sete trabalhadores especializados em funções como o controlo interno. Os responsáveis diretos pela gestão dos investimentos precisariam de mais cinco a oito profissionais de investimento. Um processo de licenciamento preliminar, seguido de aprovação final, permitiria às autoridades avaliar os candidatos antes do início das operações.
As regras de governação propostas incluem pelo menos quatro administradores independentes e pelo menos dois administradores indicados pelos participantes, no caso dos fiduciários de instituições financeiras. Em geral, os fundos de consórcio teriam uma representação igual de trabalhadores e empregadores. Os fiduciários também teriam de constituir uma reserva de 0,25% dos ativos para riscos operacionais e recorrer a entidades externas para a custódia dos ativos e a avaliação do desempenho.
A lei daria prioridade aos interesses dos participantes e responsabilizaria os fiduciários pelos danos causados em caso de incumprimento dos seus deveres. Para evitar essa responsabilidade, um fiduciário teria de demonstrar que não agiu intencionalmente nem com negligência. O Ministério do Trabalho e as autoridades financeiras coordenariam a supervisão, cabendo ao Ministério aplicar as sanções.
Rendibilidades mais elevadas implicariam riscos de investimento
A Federação das Empresas da Coreia pediu que a expansão dos fundos geridos profissionalmente fosse acompanhada de salvaguardas. A sua preocupação é que os trabalhadores suportem os resultados financeiros quando os investimentos sobem ou descem.
A Federação explicou a sua posição numa declaração em resposta ao plano:
Ao contrário da pensão nacional, cujos pagamentos são garantidos pelo Estado, os ganhos e as perdas de uma pensão de reforma baseada em fundos recaem integralmente sobre o aderente, em função do desempenho dos investimentos,
Para um trabalhador abrangido por um fundo de contribuição definida, a gestão profissional altera quem toma as decisões de investimento. O montante disponível na reforma continua a depender do que é depositado na conta e do desempenho desses investimentos. Por isso, as qualificações dos fiduciários, a supervisão independente e a responsabilização são tão importantes como o objetivo de melhorar as rendibilidades.
As opções de investimento e a divulgação de informações pelos prestadores mudariam
O Governo tenciona aumentar gradualmente o limite atual de 70% dos ativos de risco nas IRP. Pretende também alargar os investimentos elegíveis para as IRP e as pensões de contribuição definida, incluindo contas de gestão de investimentos e títulos emitidos, dando aos participantes mais opções para as suas poupanças.
A notificação da opção predefinida passaria de quatro semanas após o vencimento de um produto de investimento para duas semanas antes do vencimento. As opções predefinidas estabelecem um percurso de investimento determinado para os casos em que o participante não toma uma decisão ativa. A notificação antecipada visa reduzir o tempo durante o qual o dinheiro fica à espera em numerário ou em aplicações semelhantes após o vencimento de um produto.
O plano prevê também a retirada das opções predefinidas dos produtos com rendibilidades baixas. A avaliação dos prestadores de pensões daria maior peso às rendibilidades quantificadas e a indicadores que tenham em conta o risco de investimento assumido para as obter.
Seriam divulgadas as classificações e as informações sobre o desempenho de todos os prestadores, substituindo a prática de publicar apenas os 10% com melhores resultados. Trabalhadores e empregadores teriam uma visão mais abrangente do desempenho dos prestadores ao escolherem onde colocar as poupanças para a reforma.
Os pagamentos regulares de pensões poderiam passar a ser a opção predefinida
O Governo está a ponderar que os benefícios de reforma sejam pagos sob a forma de pensão, a menos que o beneficiário peça expressamente um pagamento único. Assim, a opção inicial passaria a ser um rendimento regular, mantendo-se a possibilidade de receber todo o dinheiro de uma só vez.
Atualmente, a maioria dos reformados recebe os seus benefícios num pagamento único. O Governo pretende alterar esta prática, procurando que as pensões profissionais complementem mais a Pensão Nacional. Os pagamentos regulares distribuem as poupanças para a reforma ao longo do tempo, enquanto um pagamento único coloca imediatamente o saldo total à disposição do beneficiário.
As regras que permitem levantamentos antecipados manter-se-iam inalteradas. Os trabalhadores poderiam continuar a recorrer aos levantamentos autorizados para necessidades como a compra de uma casa ou a prestação de uma caução jeonse, o elevado depósito reembolsável utilizado em muitos contratos de arrendamento na Coreia do Sul.
Em vez disso, o Governo procuraria aprovar legislação para aumentar de 50% para 70% o limite dos empréstimos garantidos por ativos de pensões. Recorrer a empréstimos garantidos pelas poupanças ofereceria uma alternativa ao levantamento dos fundos, embora os trabalhadores assumissem custos de reembolso e juros. As autoridades estão também a ponderar apoios fiscais para incentivar as pessoas a poupar para a reforma durante mais tempo.
A gestão de fundos públicos e o alargamento da cobertura aguardam decisões
A possível participação do Serviço Nacional de Pensões na gestão dos novos fundos continua por resolver e será debatida na Assembleia Nacional. Trabalhadores, empresas, Governo e especialistas têm divergido quanto ao seu papel, pelo que esta questão ficou de fora das partes da proposta já acordadas.
A Federação das Empresas da Coreia defende que a entrada do Serviço Nacional de Pensões num mercado já servido por prestadores privados e pelo Blue Seed poderia confundir as funções das pensões públicas e privadas e prejudicar a concorrência leal. O plano do Governo também não inclui a criação de uma entidade autónoma para as pensões de reforma.
Os trabalhadores com menos de um ano de serviço e os que trabalham menos de 15 horas por semana são outra questão ainda em aberto nas discussões sobre a reforma. O Ministério e o Instituto do Trabalho da Coreia estão a estudar os mecanismos de benefícios de reforma aplicáveis a estes trabalhadores e a possibilidade de cobertura obrigatória. O Conselho Económico, Social e do Trabalho iniciou, em junho, debates sobre questões relacionadas.
Para os trabalhadores já abrangidos pelas regras relativas aos benefícios de reforma, as prioridades legislativas imediatas são o calendário do financiamento externo, o reforço da cobrança das contribuições e o novo sistema de fiduciários. Para os empregadores, o período de preparação proposto e o apoio financeiro influenciariam a rapidez com que teriam de alterar o processamento salarial, os contratos de pensões e o planeamento de tesouraria.
Pontos principais
- O financiamento externo obrigatório começaria em 2028 nos locais de trabalho com pelo menos 100 trabalhadores e abrangeria todos os tamanhos até 2030.
- A obrigação aplicar-se-ia ao serviço prestado após a data de implementação em cada local de trabalho, sem financiamento retroativo dos períodos anteriores.
- No ano passado, os benefícios de reforma por pagar totalizaram 822,9 mil milhões de won, ou 41,1% do total dos salários por pagar.
- Fiduciários profissionais geririam novos fundos para pensões de contribuição definida e IRP, cabendo aos participantes os ganhos e as perdas dos investimentos.
- O apoio proposto à adoção antecipada e aos juros de empréstimos totaliza 12,2 mil milhões de won no orçamento do próximo ano.
- O Governo pretende preparar a legislação em novembro e obter a sua aprovação em dezembro.
- A participação do Serviço Nacional de Pensões e a cobertura dos trabalhadores com pouco tempo de serviço ou horários muito reduzidos aguardam novas decisões.