Uma pausa após duas subidas, com outra no horizonte
O banco central da Coreia do Sul chega à reunião de 22 de outubro de 2026 sobre as taxas de juro com a taxa diretora nos 3%, a inflação de setembro nos 2,9% e o crédito às famílias novamente em alta. Um inquérito a 100 participantes no mercado obrigacionista concluiu que 93% esperavam que o Banco da Coreia mantivesse as taxas inalteradas, depois das subidas de julho e agosto.
Índice
- Uma pausa após duas subidas, com outra no horizonte
- Como a taxa diretora chegou aos 3%
- Porque apontam os inquéritos para uma pausa agora e uma subida mais tarde
- A inflação está a abrandar, mas continua acima da meta
- O auge das exportações dá margem ao banco para manter uma política restritiva
- Os preços da habitação e o crédito acrescentam outra fonte de pressão
- Os mutuários precisam de tempo para se adaptar
- Um won mais forte e rendimentos obrigacionistas mais baixos complicam o cenário
- O que os investidores vão acompanhar após a decisão
- Pontos principais
A pausa esperada surge numa altura em que a economia envia sinais contraditórios aos decisores políticos. As exportações de semicondutores atingiram 27,5 mil milhões de dólares nos primeiros 20 dias de outubro, enquanto os empréstimos às famílias concedidos pelos cinco maiores bancos aumentaram 2,7643 biliões de won entre o final de setembro e 15 de outubro. A forte atividade empresarial sustenta o crescimento, mas a subida dos preços e do endividamento dá ao banco razões para manter o crédito caro.
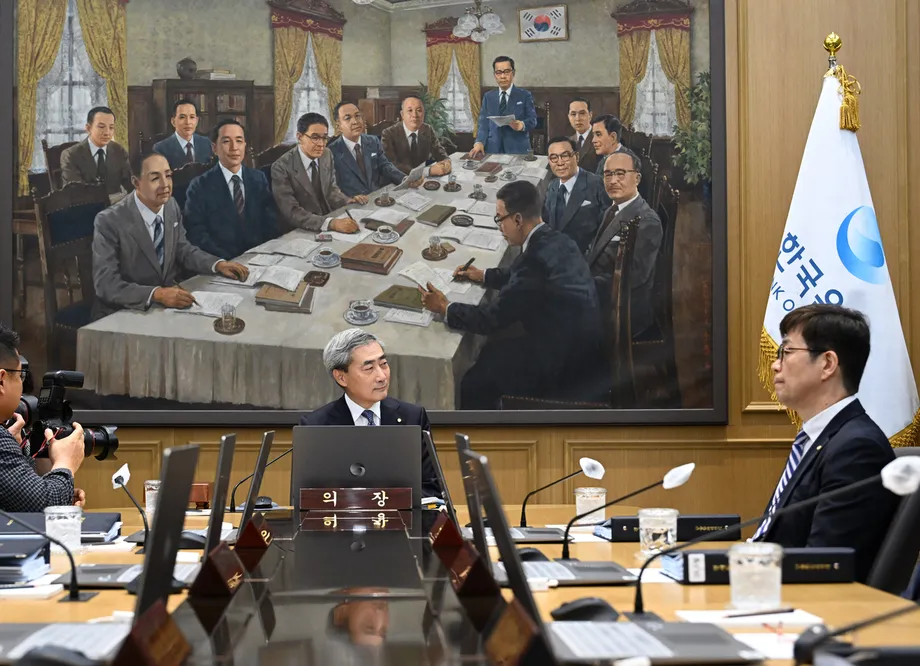
A decisão do Comité de Política Monetária continuava pendente antes da reunião. O governador Shin Hyun-song deveria explicar o resultado e as perspetivas do banco numa conferência de imprensa com início previsto para cerca das 11h10 de 22 de outubro.
Uma manutenção daria às famílias, às empresas e aos mercados financeiros mais tempo para absorver as subidas anteriores. Ainda assim, muitos economistas esperam que o banco volte a aumentar as taxas na última reunião de política monetária do ano, em novembro. A principal preocupação é que a inflação se mantenha acima da meta de 2% do banco, mesmo com o alívio dos efeitos imediatos da subida dos preços da energia.
Como a taxa diretora chegou aos 3%
O histórico oficial das taxas do Banco da Coreia regista uma subida para 2,75% em 16 de julho e outra para 3% em 27 de agosto. Cada aumento foi de 0,25 pontos percentuais, colocando a taxa diretora meio ponto percentual acima do nível anterior, de 2,5%.
A taxa diretora ajuda a orientar o custo do dinheiro em toda a economia. Taxas mais altas tornam, em geral, o crédito mais caro e a poupança mais atrativa, travando a despesa e reduzindo a pressão sobre os preços. Estes efeitos demoram a fazer-se sentir nos empréstimos existentes, nos planos das empresas e nos orçamentos familiares.
A sequência recente de decisões de política monetária e os próximos acontecimentos previstos são os seguintes:
- 29 de maio de 2025: a taxa diretora desceu para 2,5%.
- 16 de julho de 2026: o banco subiu-a para 2,75%.
- 27 de agosto: uma segunda subida levou-a para 3%.
- 22 de outubro: o comité reúne-se para decidir se faz uma pausa ou volta a subir as taxas.
- Final de outubro: serão divulgados os dados do PIB do terceiro trimestre.
- Novembro: o comité realiza a última reunião de 2026 sobre as taxas.
A decisão de outubro depende, por isso, em parte do momento escolhido. Os decisores têm de avaliar o efeito restritivo que as duas subidas já estão a produzir e, ao mesmo tempo, decidir se a persistência da inflação exige novas medidas.
Porque apontam os inquéritos para uma pausa agora e uma subida mais tarde
As expectativas de uma pausa em outubro vão além do inquérito ao mercado obrigacionista. Os seis economistas consultados noutro inquérito esperavam que as taxas se mantivessem, enquanto um inquérito mais amplo a 20 professores e especialistas financeiros concluiu que 19, ou 95%, esperavam que a taxa diretora permanecesse nos 3%.
Nesse inquérito mais amplo, 18 inquiridos, ou 90%, esperavam a próxima subida em novembro. Um apontou janeiro e outro fevereiro. A previsão mais comum para o pico das taxas foi de 3,5% no primeiro semestre de 2027, escolhida por 13 inquiridos. Dois previram 3,75%, enquanto um esperava 4% no segundo semestre.
Jung Yong-taek, economista-chefe da IBK Investment & Securities, explicou por que razão uma pausa pode coexistir com a preocupação com a inflação:
Os preços estão elevados em toda a economia, mas o banco central já subiu as taxas duas vezes de forma preventiva, pelo que precisa de tempo para avaliar os efeitos da política monetária.
Os economistas descrevem o resultado provável como uma manutenção com pendor restritivo. Em termos simples, significa manter a taxa inalterada, mas alertar que poderão seguir-se novos aumentos. A votação do comité e as explicações de Shin ajudarão os investidores a perceber até que ponto o banco está a ponderar outra subida.
A inflação está a abrandar, mas continua acima da meta
A inflação dos preços no consumidor abrandou para 2,9% em setembro, face a 3,1% em agosto, depois de ter atingido 3,2% em junho. O valor de setembro continuava 0,9 pontos percentuais acima da meta de 2% do banco. A inflação subjacente, que exclui os preços voláteis dos alimentos e da energia para mostrar a tendência geral dos preços, situou-se nos 2,8%.
O petróleo é uma fonte imediata de pressão. O crude Brent aproximou-se dos 112 dólares por barril durante a negociação de 20 de outubro, atingindo o nível mais alto em cinco meses, enquanto a guerra prolongada no Médio Oriente mantinha elevados os custos da energia. Combustíveis mais caros podem repercutir-se nos custos de transporte, de produção e nas contas das famílias.
A procura interna é outra preocupação. O aumento dos rendimentos e do investimento associado ao auge dos semicondutores pode dar às empresas e às famílias mais dinheiro para gastar. Na sua avaliação da inflação de 2 de outubro, o Banco da Coreia previu que os preços no consumidor continuariam a subir significativamente, sobretudo os preços subjacentes, à medida que os aumentos de custos se propagassem pela economia e as pressões da procura aumentassem.
Os preços no produtor de setembro, que medem os preços recebidos pelos produtores nacionais, subiram 0,2% face a agosto e 7,7% em termos homólogos. Estes custos são relevantes para as empresas que têm de decidir se aceitam margens de lucro mais baixas ou se cobram mais aos clientes.
Um inquérito realizado entre 13 e 16 de outubro concluiu que os 12 inquiridos sobre política monetária identificaram a inflação elevada como uma variável fundamental. Seis destacaram os preços do petróleo e os riscos associados à guerra com o Irão, enquanto quatro apontaram as pressões da procura ligadas ao auge dos semicondutores.
As previsões apontam também para um regresso lento à meta. A maioria dos inquiridos esperava uma inflação dos preços no consumidor entre 2,2% e 2,5% no próximo ano, e uma inflação subjacente geralmente entre 2,4% e 2,6%. Heo Munjong, diretor do Woori Finance Research Institute, fez a seguinte avaliação:
Tendo em conta as expectativas de inflação elevadas, a subida dos preços dos serviços pessoais e a melhoria das condições de rendimento no contexto do auge dos semicondutores, a inflação subjacente manter-se-á persistente, em torno dos 2,5%.
O auge das exportações dá margem ao banco para manter uma política restritiva
Os dados aduaneiros divulgados em 21 de outubro indicaram exportações de 61,6 mil milhões de dólares nos primeiros 20 dias do mês. As vendas ao exterior aumentaram 105,4% face ao período homólogo, antes do ajustamento aos dias úteis. As importações subiram 42,8%, resultando num excedente comercial de 14,5 mil milhões de dólares.
O calendário do feriado de Chuseok afetou essa comparação: em 2026, o feriado calhou em setembro e, em 2025, em outubro. O ajustamento aos dias úteis permite avaliar melhor o ritmo do comércio. Com esse ajustamento, as exportações aumentaram 65,9%, face à subida de 89,8% registada no período correspondente de setembro.
As exportações de semicondutores aumentaram 222,5%, para 27,5 mil milhões de dólares, representando cerca de 45% do total de 61,6 mil milhões de dólares em exportações. As vendas de produtos petrolíferos subiram 68,3% e as exportações de automóveis aumentaram quase 41%. Por destino, as exportações para a China e os Estados Unidos cresceram cerca de 155% em ambos os casos; as vendas para a Malásia aumentaram 363,2% e para Singapura, 121,1%.
O excedente da balança corrente atingiu 279,2 mil milhões de dólares entre janeiro e agosto, face a 69,67 mil milhões de dólares no ano anterior, cerca de quatro vezes mais. A balança corrente é mais abrangente do que a balança comercial de bens, pois inclui também serviços e fluxos de rendimentos.
Lee Hyeong-il, vice-primeiro-ministro e ministro da Economia e das Finanças, afirmou em 16 de outubro que o crescimento real do PIB poderá atingir 3,6% este ano. O valor fica 0,3 pontos percentuais acima da previsão de 3,3% do Banco da Coreia, divulgada em agosto. No inquérito a economistas realizado entre 13 e 16 de outubro, oito dos 11 inquiridos sobre o crescimento esperavam pelo menos 3,5%.
O PIB real mede a produção após o ajustamento às variações de preços. O PIB nominal, que inclui essas variações, aumentou 26,4% em termos homólogos no segundo trimestre, a subida mais rápida desde o terceiro trimestre de 1979. Nas decisões sobre as taxas, o banco tem de ponderar tanto a produção da economia como a rapidez com que os preços estão a subir.
Os preços da habitação e o crédito acrescentam outra fonte de pressão
Os preços dos apartamentos em Seul subiram durante 88 semanas consecutivas até à segunda semana de outubro, segundo o Korea Real Estate Board. Os preços estavam a enfraquecer nos três distritos de Gangnam, enquanto as subidas aceleravam em algumas zonas periféricas de Seul e no sul da província de Gyeonggi.
O crédito às famílias também inverteu a descida de setembro. Os empréstimos em dívida às famílias concedidos pelo KB Kookmin, Shinhan, Hana, Woori e NH NongHyup totalizavam 783,5983 biliões de won em 15 de outubro, mais 2,7643 biliões de won do que no final de setembro.
Em setembro, estes bancos tinham registado uma descida de 1,2852 biliões de won, a primeira redução mensal desde março. O aumento registado na primeira metade de outubro já era mais do dobro da queda de setembro.
A habitação e o crédito são importantes porque a subida dos preços dos imóveis pode incentivar as pessoas a contrair empréstimos maiores. Taxas de juro mais elevadas podem travar esse processo, mas também aumentam os custos para quem já tem empréstimos, sobretudo para quem tem taxas que variam com as condições do mercado.
Os mutuários precisam de tempo para se adaptar
Shin abordou esse encargo durante uma audição parlamentar em 12 de outubro. O governador afirmou que o banco tem em conta a rapidez com que as famílias e as empresas conseguem adaptar-se quando define a política monetária:
Quando conduzimos a política monetária, avaliamos sempre o tempo de que os agentes económicos precisam para se adaptar e a sua capacidade para o fazer.
A preocupação com os mutuários mais vulneráveis já se tinha manifestado no próprio comité. Hwang Kun-il votou contra a decisão em agosto, defendendo a manutenção das taxas e apontando, entre outras preocupações, o crescente peso dos juros para os grupos vulneráveis.
A força das exportações de semicondutores também se faz sentir de forma desigual nas diferentes partes da economia. Ahn Yeha, investigador da Kiwoom Securities, esperava que o crescimento impulsionado pelos semicondutores continuasse no próximo ano, mas alertou para o possível alargamento da diferença entre os setores mais fortes e os mais fracos. Uma família confrontada com prestações mais elevadas poderá, por isso, sentir poucos benefícios das vendas recorde ao exterior.
A linguagem pública de Shin tem refletido a pressão para agir cedo contra a inflação. Uma análise de cerca de 33 000 carateres em coreano das respostas dadas pelo governador em três conferências de imprensa sobre política monetária contabilizou 114 referências relacionadas com os preços e 97 relacionadas com o crescimento. As referências a medidas preventivas ou antecipadas passaram de duas em maio e duas em julho para 28 em agosto, quando o banco aplicou a segunda subida.
Um won mais forte e rendimentos obrigacionistas mais baixos complicam o cenário
O won valorizou para 1 322,8 por dólar durante a negociação de 21 de outubro, o nível intradiário mais forte desde 2 de outubro de 2024. A venda de dólares por parte dos exportadores contribuiu para a valorização. Um won mais forte reduz o custo, em moeda local, das importações, proporcionando algum alívio face ao petróleo caro e a outras compras no estrangeiro.
Os mercados de dívida pública também estão menos tensos do que no início de outubro. A rendibilidade das obrigações a três anos desceu de 3,983% em 8 de outubro para 3,854% em 16 de outubro. No mesmo período, a rendibilidade das obrigações a 10 anos caiu de 4,395% para 4,182%.
As rendibilidades subiram brevemente em 19 de outubro, com a obrigação de referência a três anos a fechar nos 3,877% e a de 10 anos nos 4,205%. Na manhã de 21 de outubro, a rendibilidade a três anos tinha descido para 3,832%, ficando 0,832 pontos percentuais acima da taxa diretora.
A rendibilidade de uma obrigação é o retorno disponível ao seu preço de mercado. Em geral, as rendibilidades descem quando os preços das obrigações sobem. Rendibilidades de mercado mais baixas podem aliviar os custos de financiamento mesmo que o banco central mantenha a sua taxa inalterada, tornando especialmente relevante a mensagem do comité sobre a política futura.
O que os investidores vão acompanhar após a decisão
O Governo reduziu em 5 biliões de won a emissão prevista de títulos do Tesouro em outubro, recorrendo ao excedente de receitas fiscais em vez de obter esse montante através da venda de obrigações. Uma menor oferta de obrigações pode sustentar os preços e conter as rendibilidades. No inquérito a 20 especialistas, nove afirmaram que novas reduções de 5 a 10 biliões de won em novembro e dezembro poderiam ajudar a estabilizar o mercado.
O sentimento no mercado obrigacionista melhorou. O índice de inquéritos ao mercado obrigacionista da Korea Financial Investment Association subiu para 99,1 em novembro, face a 89,7 em outubro. O valor continuava ligeiramente abaixo de 100, o limiar que separa as expectativas de melhoria das condições das expectativas de deterioração.
Os economistas divergem quanto ao resultado da votação de outubro. Kong Dong-rak, da Daishin Securities, esperava uma manutenção por unanimidade, sem excluir a possibilidade de um voto a favor de uma subida. Ahn Jae-kyun, da Korea Investment & Securities, esperava que um membro defendesse uma subida e considerava possível que a taxa diretora chegasse aos 3,5% no primeiro trimestre de 2027.
O próximo grande teste será saber se a inflação e o crescimento confirmam essas expectativas. Os dados do PIB do terceiro trimestre deverão ser divulgados perto do final de outubro, antes da reunião de novembro sobre as taxas. A conferência de imprensa de Shin em 22 de outubro dará aos mutuários e aos investidores a avaliação mais recente do banco sobre o grau de restrição adicional de que a economia necessita.
Pontos principais
- O Banco da Coreia chega à reunião de 22 de outubro com a taxa diretora nos 3%, após as subidas de julho e agosto.
- Cerca de 93% dos participantes no mercado obrigacionista inquiridos esperavam uma manutenção em outubro; 18 dos 20 especialistas consultados noutro inquérito esperavam uma subida em novembro.
- A inflação dos preços no consumidor foi de 2,9% em setembro e a inflação subjacente foi de 2,8%, ambas acima da meta de 2% do banco.
- As exportações de semicondutores atingiram 27,5 mil milhões de dólares nos primeiros 20 dias de outubro, cerca de 45% do total das exportações.
- Os empréstimos às famílias concedidos pelos cinco maiores bancos aumentaram 2,7643 biliões de won entre 30 de setembro e 15 de outubro.
- A conferência de imprensa do governador e os dados do PIB previstos para o final de outubro darão novas indicações antes da reunião de novembro.