16 000 famílias abrangidas por crédito à habitação em 2027
A Mongólia planeia proporcionar a 16 000 famílias acesso a apartamentos através de créditos à habitação com uma taxa de juro de 6% em 2027, a primeira grande meta de financiamento de um programa nacional anunciado pelo primeiro-ministro N. Uchral a 21 de outubro de 2026. A iniciativa combina 40 000 apartamentos públicos com financiamento para a compra de 60 000 casas construídas por empresas privadas.
Índice
- 16 000 famílias abrangidas por crédito à habitação em 2027
- O que será construído e quando?
- Arrendar sem entrada inicial
- Como funciona o pagamento de 1,42 milhões de tugriks
- Acumular a entrada ao longo de cinco anos
- A propriedade partilhada divide o financiamento
- O valor dos terrenos nos bairros ger contará para o pagamento
- Compradores de imóveis privados terão duas opções de crédito
- Financiamento e seleção são os próximos passos
- Pontos principais
Designado «50 000 chaminés a menos, 100 000 famílias em apartamentos», o programa prevê quatro modalidades de habitação pública: arrendamento normal, arrendamento com opção de compra, poupança para a entrada durante o arrendamento e propriedade partilhada. Para um apartamento de 45 metros quadrados com dois quartos, a renda mensal anunciada é de 700 000 tugriks. Se também for pago um montante para aquisição, a prestação mensal sobe para 1 420 000 tugriks.
O anúncio do Governo sobre habitação refere que mais de metade dos apartamentos públicos será atribuída a famílias de bairros ger, contando-se o valor dos terrenos que possuem como parte do pagamento. Os bairros ger são zonas residenciais que incluem habitações circulares tradicionais conhecidas como gers, além de casas.
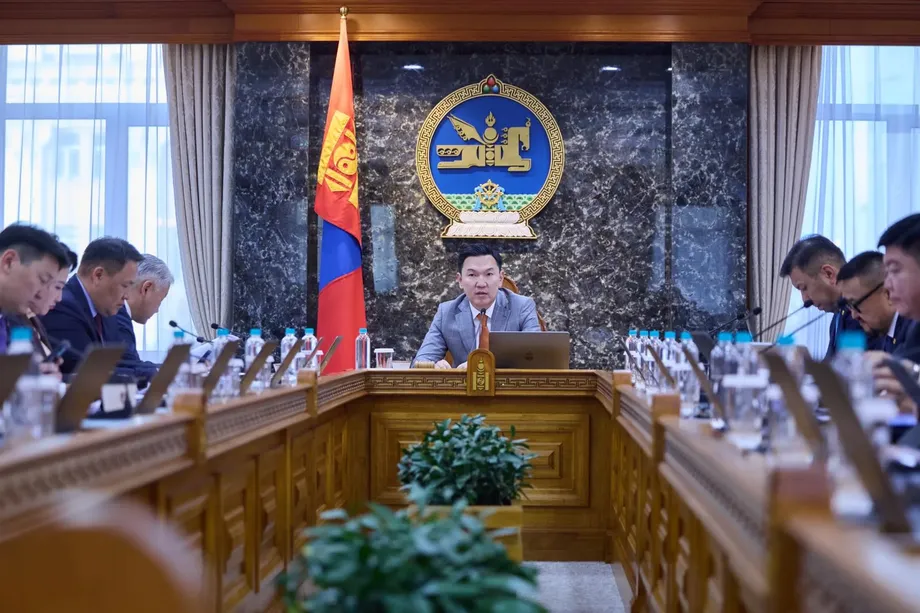
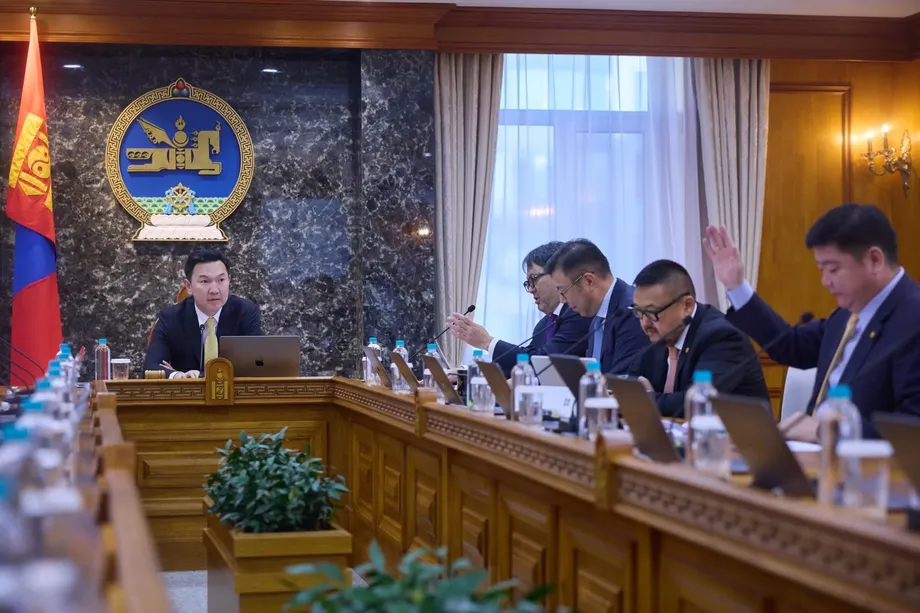
Uchral apresentou a iniciativa no âmbito de uma reunião ordinária do Conselho de Ministros, na qual foi debatido o programa de habitação. A sua conceção responde a dois problemas financeiros distintos: reunir dinheiro suficiente para aceder a uma modalidade de habitação e conseguir manter os pagamentos posteriormente. As famílias terão várias formas de aceder a habitação pública, enquanto os compradores de apartamentos privados poderão recorrer a diferentes opções de crédito à habitação.
O que será construído e quando?
O Governo identifica 3 572 apartamentos em construção em empreendimentos como Selbe, Sharhad e Solongo I e II. Espera acrescentar mais 8 238 apartamentos em 2027 e 11 246 em 2028, com vista a concluir 40 000 apartamentos públicos até 2030.
A meta do Governo para a conclusão é 2030, embora também tenha sido referido o ano de 2040. O anúncio prevê ainda que a construção privada ultrapasse os 82 000 apartamentos até 2030, estando 60 000 apartamentos privados destinados às modalidades de crédito do programa.
As metas anunciadas abrangem a construção e o financiamento às famílias:
- 21 de outubro de 2026: Uchral anuncia o programa nacional de habitação.
- 2026: prevê-se que as empresas privadas concluam 14 832 apartamentos.
- 2027: o Governo tem como meta conceder crédito à habitação a 16 000 famílias, com uma taxa de juro de 6%, e acrescentar 8 238 apartamentos públicos.
- 2028: estão previstos mais 11 246 apartamentos públicos.
- 2030: prevê-se que a habitação pública chegue aos 40 000 apartamentos e que as empresas privadas tenham construído mais de 82 000.
Os 40 000 apartamentos públicos e os 60 000 apartamentos privados destinados a apoio ao crédito à habitação perfazem, em conjunto, a meta do programa de 100 000 famílias. A construção privada para além desses 60 000 apartamentos integra o plano de construção mais amplo descrito pelo Governo.
Arrendar sem entrada inicial
Uchral usou como exemplo um apartamento de 45 metros quadrados com dois quartos para explicar as quatro opções de habitação pública. A mais simples é o arrendamento normal, por 700 000 tugriks mensais, sem entrada inicial.
Para uma família que escolha esta modalidade, a renda indicada totalizaria 8,4 milhões de tugriks ao longo de 12 meses. O encargo financeiro imediato consiste, assim, num pagamento mensal recorrente, em vez de uma quantia avultada poupada antes da mudança.
O primeiro-ministro N. Uchral afirmou explicitamente que tanto o arrendamento normal como o arrendamento com opção de compra não exigem uma entrada inicial. Em declarações em mongol, disse:
Quero voltar a salientar que nem o arrendamento de habitação nem o arrendamento com opção de compra exigem uma entrada inicial.
As outras opções abordam a aquisição de formas distintas. Uma permite acumular a entrada ao longo de cinco anos, enquanto outra divide o financiamento do apartamento entre um acordo de arrendamento e um empréstimo bancário.
Como funciona o pagamento de 1,42 milhões de tugriks
A modalidade de arrendamento com opção de compra tem duas componentes mensais: 700 000 tugriks de renda e 720 000 tugriks que contam para a aquisição. Em conjunto, perfazem o pagamento anunciado de 1 420 000 tugriks.
A contribuição para a aquisição é ligeiramente superior à componente da renda. Ao longo de um ano, a família pagaria 8,4 milhões de tugriks de renda e 8,64 milhões para a aquisição, num total de 17,04 milhões de tugriks.
Em comparação com o arrendamento normal, esta opção exige mais 720 000 tugriks por mês, elevando o pagamento mensal para pouco mais do dobro da renda. A vantagem é que uma parte de cada pagamento se destina à aquisição do apartamento, em vez de cobrir apenas a ocupação.
Também foi noticiado que Uchral afirmou que a propriedade plena seria transferida ao fim de 20 anos. Ao valor mensal anunciado, 20 anos de pagamentos ininterruptos totalizariam 340,8 milhões de tugriks, dos quais 172,8 milhões seriam contabilizados para a aquisição. Este cálculo pressupõe que ambas as componentes mensais se mantêm inalteradas durante todo esse período.
Acumular a entrada ao longo de cinco anos
A terceira opção permite a uma família acumular a entrada enquanto arrenda. Em vez de poupar os 30% habituais antes de aderir à modalidade, a família pagaria mais 860 000 tugriks todos os meses durante cinco anos.
Ao longo de 60 meses, esses pagamentos adicionais totalizariam 51,6 milhões de tugriks. Aplicando a renda mensal de 700 000 tugriks do exemplo, o encargo mensal total durante esse período de poupança seria de 1,56 milhões de tugriks.
Este valor seria 140 000 tugriks superior ao da modalidade de arrendamento com opção de compra. As duas opções têm objetivos diferentes: a contribuição de 720 000 tugriks destina-se à aquisição, enquanto a de 860 000 tugriks permite constituir uma entrada para um crédito à habitação posterior.
Um crédito à habitação é um empréstimo utilizado para comprar uma casa, que é reembolsado ao longo do tempo com juros. Para as famílias que ponderem esta opção, os primeiros cinco anos implicariam pagar tanto o alojamento como a poupança necessária para aceder ao empréstimo.
A propriedade partilhada divide o financiamento
A quarta opção é a propriedade partilhada. Uchral afirmou que o banco e a Corporação de Habitação da Capital, conhecida como NOSK, seriam ambos inscritos no título de propriedade do apartamento.
Metade do valor do apartamento seria coberta através de arrendamento ou de uma modalidade de arrendamento com opção de compra. A família contrairia um empréstimo para a metade restante. Na prática, o comprador pediria emprestado o equivalente a metade do valor do apartamento, em vez de financiar a totalidade da compra através de um crédito à habitação.
Uchral afirmou que esta modalidade reduziria para metade a entrada exigida e as prestações do empréstimo e dos juros. A família continuaria a pagar uma renda ou uma contribuição para a aquisição relativa à outra metade do imóvel, além das prestações bancárias.
Assim, a opção altera a combinação de pagamentos. Um crédito de menor valor seria conjugado com a modalidade que cobre a outra metade do apartamento, dando às famílias uma alternativa para aceder à habitação quando poderia ser difícil cumprir os requisitos de um crédito à habitação para o valor total.
O valor dos terrenos nos bairros ger contará para o pagamento
Mais de metade dos 40 000 apartamentos públicos destina-se a famílias dos bairros ger. O Governo afirma que os terrenos destas famílias serão avaliados e que o respetivo valor contará para o pagamento, permitindo que um bem de que já são proprietárias ajude a financiar a mudança.
Uchral afirmou também que seriam eliminadas 25 000 chaminés à medida que as famílias se mudassem para apartamentos públicos. Este número corresponde a metade da meta nacional de eliminar 50 000 chaminés e a 62,5% dos 40 000 apartamentos públicos.
A inclusão do valor dos terrenos dá ao programa uma segunda função além da oferta de habitação: associa a atribuição de apartamentos à saída das famílias de casas com chaminés individuais. Para as famílias abrangidas, o valor atribuído ao terreno determinará diretamente quanto do pagamento da habitação poderá cobrir.
A atribuição de apartamentos públicos e a meta mais ampla relativa às chaminés têm escalas diferentes. O número especificamente associado à mudança para habitação pública é de 25 000 chaminés, enquanto a meta global do programa é de 50 000.
Compradores de imóveis privados terão duas opções de crédito
Os 60 000 apartamentos privados destinados a apoio ao financiamento destinam-se a famílias que comprem casa pela primeira vez. Está previsto que 39 000 dessas famílias recebam créditos à habitação com uma taxa de juro de 6%.
As restantes 21 000 terão uma opção com uma taxa de 6% nos primeiros três anos e de 12% nos 17 anos seguintes. O prazo do empréstimo será, assim, de 20 anos, sendo aplicada a taxa mais elevada durante a maior parte desse período.
Esta divisão significa que 65% das 60 000 famílias integrarão o grupo previsto para a taxa de 6%, enquanto 35% terão acesso à modalidade cuja taxa aumenta após três anos. Para este último grupo, a taxa de juro duplicará quando terminar o período inicial.
O pagamento mensal posterior dependerá do montante ainda em dívida e do calendário de reembolso. A questão prática para estes compradores é saber se conseguirão suportar o empréstimo após o fim da taxa inicial, bem como durante os primeiros três anos.
Uchral afirmou que as taxas de juro e as condições também variarão consoante a zona urbana e a localização, tendo em conta a concentração populacional, a procura, a pressão sobre a cidade e o congestionamento do trânsito. O plano de financiamento associa, assim, as condições de crédito à localização do apartamento.
Financiamento e seleção são os próximos passos
Uchral prometeu que a seleção das famílias será aberta e transparente. Espera-se que as primeiras famílias sejam selecionadas após a aprovação do Orçamento do Estado para 2027 pelo Parlamento, tornando essa aprovação o próximo marco processual anunciado.
O primeiro-ministro descreveu também uma proposta para mobilizar 1,8 biliões de tugriks através do setor financeiro para o programa de crédito à habitação privada e incluir no orçamento os custos dos swaps. Um swap é um acordo financeiro para trocar obrigações de pagamento, muitas vezes envolvendo moedas ou taxas de juro. A proposta incluiria o respetivo custo nos planos de despesa pública.
O anúncio deixa em aberto vários pormenores práticos: a data de candidatura, os critérios completos de elegibilidade, os requisitos de rendimento, o método de avaliação dos terrenos, o tratamento dos pagamentos em atraso e os valores exatos das prestações futuras nas opções de crédito. Também não indica a data da votação do Orçamento do Estado. Estes pormenores determinarão que famílias poderão candidatar-se e quanto lhes custará cada modalidade.
Os indicadores imediatos de progresso do programa são concretos: concluir os apartamentos que já estão em construção, assegurar o financiamento previsto e selecionar as famílias abrangidas pelos 16 000 créditos à habitação previstos para 2027. O calendário a mais longo prazo estende-se até à meta de construção do Governo para 2030.
Pontos principais
- A Mongólia anunciou o programa de habitação a 21 de outubro de 2026, com o objetivo de abranger 100 000 famílias e eliminar 50 000 chaminés.
- O plano combina 40 000 apartamentos públicos com apoio ao crédito à habitação para 60 000 apartamentos privados.
- O arrendamento de um apartamento público de 45 metros quadrados custaria 700 000 tugriks por mês; o arrendamento com opção de compra custaria 1 420 000 tugriks.
- Outra opção permite às famílias constituir uma entrada pagando 860 000 tugriks por mês, além da renda, durante cinco anos.
- Mais de metade dos apartamentos públicos destina-se a famílias dos bairros ger, contando o valor dos terrenos destas para o pagamento.
- Entre os compradores de apartamentos privados, prevê-se que 39 000 famílias tenham créditos à habitação com uma taxa de 6%; outras 21 000 terão acesso a uma opção cuja taxa aumenta para 12% após três anos.
- O Governo tem como meta conceder créditos à habitação com uma taxa de 6% a 16 000 famílias em 2027, estando a seleção inicial prevista para depois da aprovação do Orçamento.