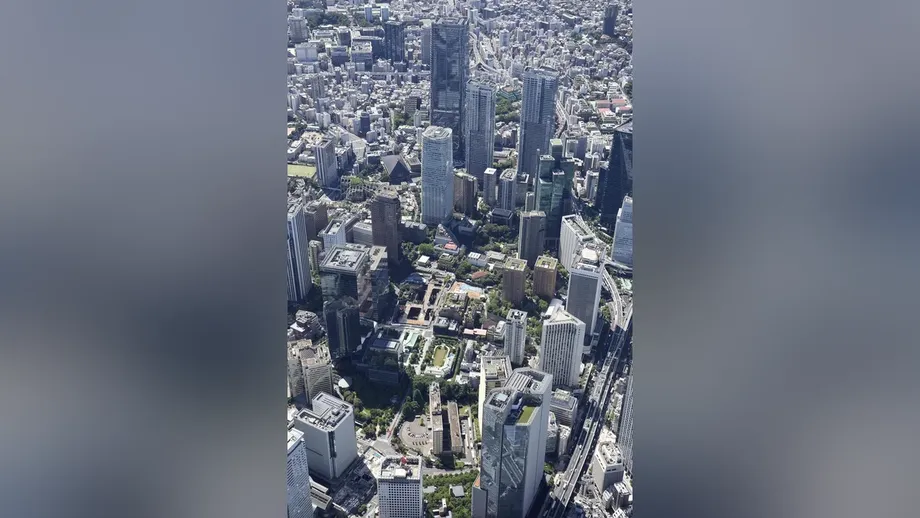
Preços recorde num mercado em desaceleração
O preço médio de um condomínio acabado de lançar na área metropolitana de Tóquio atingiu 114,94 milhões de ienes entre abril e setembro de 2026, mais 21,1% do que no ano anterior, apesar de os compradores demorarem mais tempo a decidir e de o stock por vender ter aumentado. Nos 23 bairros de Tóquio, a média subiu 34,7%, para 179,25 milhões de ienes.
Índice
- Preços recorde num mercado em desaceleração
- Onde os preços subiram e onde desceram
- Porque importa a composição dos imóveis
- Os custos de construção continuam a pressionar os promotores
- Menos lançamentos, mais casas à espera de compradores
- A desaceleração de setembro chegou ao centro de Tóquio
- Taxas de crédito à habitação mais altas apertam os orçamentos familiares
- Dois recordes semestrais abrangem meses diferentes
- As datas por trás da mudança
- Principais conclusões
O Real Estate Economic Institute anunciou os valores a 20 de outubro. A média regional ultrapassou pela primeira vez os 100 milhões de ienes num primeiro semestre fiscal desde o início dos registos, em 1973. O inquérito abrange Tóquio e as províncias vizinhas de Kanagawa, Saitama e Chiba.
Os promotores lançaram 8 601 condomínios em toda a região durante os seis meses, menos 6%. Foi o segundo total mais baixo num primeiro semestre fiscal em 30 anos, depois do registado no ano fiscal de 2024. Entretanto, o número de unidades ainda disponíveis para venda atingiu 6 775 no final de setembro, mais 896 do que no ano anterior.
Em setembro, a desaceleração foi mais acentuada. Apenas 50,4% das unidades acabadas de lançar obtiveram contratos nesse mês, enquanto os lançamentos caíram 40,1% face ao ano anterior. O preço médio regional também recuou, embora os elevados custos de construção e a escassez de terrenos para projetos continuem a pressionar os preços.
Um potencial comprador na casa dos 30 anos descreveu as escolhas que se colocam às famílias. Esperava comprar no bairro de Bunkyo, em Tóquio, mas encontrou imóveis a rondar os 200 milhões de ienes, acima do seu orçamento. Acabou por comprar noutro ponto dos 23 bairros da capital.
A sua experiência ilustra a pressão concreta: os compradores podem mudar de bairro ou rever o orçamento, enquanto os promotores enfrentam custos elevados, mesmo quando se torna mais difícil garantir vendas.
Onde os preços subiram e onde desceram
Os 23 bairros de Tóquio registaram o quarto recorde consecutivo de preços num primeiro semestre fiscal. A média de 179,25 milhões de ienes foi mais do dobro dos 79,78 milhões registados no resto de Tóquio, onde os preços subiram 15,9% face ao ano anterior.
Chiba registou a segunda maior subida percentual, depois dos 23 bairros. A média aumentou 24,1%, para 73,76 milhões de ienes, com os grandes projetos de condomínios em torno de Funabashi a contribuírem para a subida. Os grandes projetos de torres no bairro de Chuo, em Tóquio, também ajudaram a elevar a média da capital.
Kanagawa e Saitama registaram uma evolução inversa. A média de Kanagawa desceu 1,6%, para 77,16 milhões de ienes, enquanto a de Saitama caiu 2,1%, para 64,57 milhões. Apesar destas descidas, ambas continuaram a ser destinos caros para as famílias sem capacidade financeira para comprar no centro de Tóquio.
A diferença entre os 23 bairros e Saitama foi de 114,68 milhões de ienes por condomínio, calculada com base nas respetivas médias de 179,25 milhões e 64,57 milhões de ienes. A localização altera, assim, drasticamente a dimensão da compra, embora os valores também reflitam diferenças entre os imóveis lançados em cada zona.
Porque importa a composição dos imóveis
Os valores do instituto dizem respeito a condomínios acabados de lançar. A média pode subir porque os imóveis ficam mais caros, porque os promotores lançam uma proporção maior de casas dispendiosas, ou por uma combinação das duas mudanças.
Os sucessivos lançamentos de grandes projetos ajudaram a elevar a média entre abril e setembro, enquanto o número total de novas unidades se manteve limitado. Com menos terrenos adequados disponíveis, os promotores têm-se concentrado em localizações convenientes, onde os projetos dispendiosos podem encontrar compradores.
Setembro mostrou a rapidez com que esta composição pode mudar. A média regional caiu 4,1% face ao ano anterior, para 95,52 milhões de ienes, registando a segunda descida mensal consecutiva e o segundo mês consecutivo abaixo dos 100 milhões. Chegaram ao mercado menos imóveis dispendiosos, à medida que os promotores enfrentavam dificuldades na aquisição de terrenos e diminuía a oferta em localizações procuradas.
Os 23 bairros de Tóquio ainda assim registaram uma subida de 1,3% em setembro, elevando a média mensal para 139,4 milhões de ienes. Em toda a região, o preço médio por metro quadrado recuou apenas 0,5%, para 1,458 milhões de ienes, face à descida mais acentuada de 4,1% no preço por condomínio. A área média das unidades foi de 65,50 metros quadrados.
Estas duas medidas ajudam a explicar o mercado: o preço total da compra depende tanto da área como do preço por metro quadrado. Alterações na dimensão e na localização das novas unidades podem fazer variar a média geral de um mês para o outro.
Os custos de construção continuam a pressionar os promotores
O índice nacional de preços dos materiais de construção atingiu 153,4 em setembro, cerca de 34% acima do valor de há cinco anos. O índice acompanha a evolução dos preços dos materiais, não o preço de uma casa concluída.
Os custos da mão de obra também aumentaram, num contexto de escassez de trabalhadores. Os promotores têm de suportar essas despesas, além do custo de aquisição dos terrenos, particularmente difícil nos bairros centrais de Tóquio, densamente urbanizados.
Esta combinação ajuda a explicar por que razão as vendas podem enfraquecer sem que os preços pedidos baixem. Um promotor confrontado com terrenos, materiais e mão de obra dispendiosos tem pouca margem para reduzir o preço de venda de um projeto sem aceitar uma rentabilidade menor.
As compras especulativas e os investimentos destinados à revenda dos imóveis também podem contribuir para a pressão em alta. Os dados não quantificam que parte da subida resulta dessas compras, pelo que o seu contributo permanece incerto.
O Real Estate Economic Institute prevê que os custos de construção e de mão de obra mantenham os preços elevados. Tadashi Matsuda, investigador sénior principal do instituto, também descreveu um mercado em que a subida das taxas de juro está a fazer abrandar os potenciais compradores, enquanto os custos de construção continuam a sustentar aumentos graduais dos preços.
Menos lançamentos, mais casas à espera de compradores
Os 23 bairros de Tóquio disponibilizaram 3 313 novos condomínios entre abril e setembro, menos 7,9% do que no ano anterior. Em toda a área metropolitana, a descida para 8 601 lançamentos reduziu o número de novas opções disponíveis para os compradores.
O stock por vender aumentou, ainda assim, para 6 775 unidades no final de setembro, face às 5 879 do ano anterior. Trata-se de uma subida de cerca de 15,2%, calculada a partir dos dois totais. O stock também aumentou 165 unidades face a agosto, assinalando o quarto aumento mensal consecutivo.
A taxa de contratação constitui outro indicador da procura. Corresponde à proporção de condomínios acabados de lançar que obtêm contratos durante o mês do lançamento. Entre abril e setembro, a taxa foi de 62,8%, mantendo-se abaixo dos 70% pelo terceiro período consecutivo de seis meses.
Em setembro, a taxa foi ainda mais baixa, de 50,4%, menos quatro pontos percentuais do que no ano anterior. Tinha sido de 69,5% em julho e de 61,1% em agosto. Na prática, cerca de metade das novas unidades de setembro obteve contratos durante o primeiro mês de venda.
Os totais de lançamentos e o stock medem coisas diferentes. Os lançamentos contam as casas que são colocadas à venda pela primeira vez durante um período, enquanto o stock inclui unidades de lançamentos anteriores que continuam à espera de compradores. Assim, é possível haver menos projetos novos a entrar no mercado e, ao mesmo tempo, aumentar o número de casas por vender.
A desaceleração de setembro chegou ao centro de Tóquio
Os promotores lançaram 1 142 condomínios em toda a área metropolitana em setembro, menos 40,1% do que no ano anterior, mas praticamente o mesmo que em agosto, quando o total foi inferior em duas unidades. Os lançamentos caíram em toda a área abrangida pelo inquérito, exceto em Chiba.
Os 23 bairros de Tóquio representaram 409 unidades, ou 35,8% do total regional de setembro. Seguiu-se Kanagawa, com 370, enquanto Chiba disponibilizou 153, Saitama 115 e a zona de Tóquio fora dos 23 bairros, 95.
Os seis bairros centrais de Chiyoda, Chuo, Minato, Shinjuku, Bunkyo e Shibuya registaram apenas 72 lançamentos, a um preço médio de 193,07 milhões de ienes. Um ano antes, tinham sido lançadas 75 unidades, a um preço médio de 203,96 milhões de ienes. O preço médio por metro quadrado também caiu, de 3,202 milhões para 3,023 milhões de ienes.
Os projetos de torres continuaram a fazer parte do mercado, mas a sua oferta diminuiu. Os edifícios com pelo menos 20 pisos representaram 321 unidades em 13 projetos, face às 528 unidades em 15 projetos do ano anterior. A taxa de contratação destes edifícios em setembro foi de 51,1%, próxima dos 50,4% registados no mercado em geral.
O instituto prevê cerca de 1 500 lançamentos em outubro de 2026. Este valor superaria as 1 316 unidades de outubro de 2025, mas ficaria abaixo das 1 833 lançadas em outubro de 2024. A previsão diz respeito ao número de casas que chegarão ao mercado; os preços e as vendas efetivas dependerão dos projetos disponibilizados e da procura dos compradores.
Taxas de crédito à habitação mais altas apertam os orçamentos familiares
Os principais bancos aumentaram as taxas de crédito à habitação em setembro e outubro, depois de o Banco do Japão ter subido a sua taxa diretora. A taxa de referência dos empréstimos à habitação com taxa variável, utilizada por cerca de 80% dos mutuários, subiu para 3,375% ao ano.
A taxa de um crédito à habitação variável pode mudar durante o prazo do empréstimo. Quando a taxa aplicável sobe, o financiamento torna-se mais caro, aumentando as prestações ou afetando a rapidez com que o mutuário amortiza o capital em dívida, consoante as condições do empréstimo.
A taxa de referência é um valor indicativo. A taxa efetiva de cada família depende dos descontos concedidos pelo banco e do contrato de crédito à habitação. Por isso, os compradores precisam de conhecer a taxa proposta para o seu próprio empréstimo para avaliarem o que podem pagar.
Os preços mais altos e os custos de financiamento mais elevados apertam o mesmo orçamento de duas formas. Uma família que queira manter as prestações a um nível comportável poderá precisar de uma entrada maior, de um imóvel mais barato, de mudar de localização ou de adiar a compra.
Matsuda afirmou que a subida das taxas não traz benefícios ao mercado dos condomínios e alertou para a possibilidade de a procura enfraquecer caso os preços continuem a subir. A sua avaliação é compatível com a descida das taxas de contratação e o aumento do stock, mesmo enquanto os promotores continuam a enfrentar custos de construção elevados.
Os promotores também aumentaram a oferta de condomínios com direitos de arrendamento do terreno por prazo determinado: 708 unidades entre abril e setembro, mais 4%. Neste regime, o comprador adquire o condomínio, enquanto o terreno subjacente é arrendado por um período definido. A renda do terreno, a duração do contrato e as condições no final do prazo tornam-se elementos importantes da decisão de compra.
Dois recordes semestrais abrangem meses diferentes
Os valores do primeiro semestre fiscal sucedem a outro recorde, registado entre janeiro e junho de 2026. Nesse período civil, a média metropolitana atingiu 101,35 milhões de ienes, mais 13,1% do que no ano anterior. Nos 23 bairros de Tóquio, a média foi de 142,49 milhões de ienes, mais 9,1%.
A média de Chiba entre janeiro e junho atingiu 89,97 milhões de ienes, uma subida de 56,8%, impulsionada pelas vendas de imóveis dispendiosos em Funabashi. A oferta regional caiu 0,8%, para 7 989 unidades, assinalando o terceiro período consecutivo de janeiro a junho com menos de 10 000 lançamentos.
Os dois períodos semestrais sobrepõem-se entre abril e junho, mas abrangem conjuntos de meses diferentes. O ano fiscal do Japão começa em abril, pelo que a divulgação mais recente mede o período de abril a setembro, e não de janeiro a junho. Cada período estabelece um recorde para o respetivo intervalo de análise.
Matsuda, investigador do Real Estate Economic Institute, tinha descrito as suas perspetivas para os preços ao comentar os resultados de janeiro a junho:
«Mesmo que os preços aliviem um pouco no outono, é provável que se mantenham perto dos 100 milhões de ienes»,
A média regional de 95,52 milhões de ienes em setembro ficou próxima desse valor, enquanto a média de todo o período de abril a setembro foi muito superior. Esta sequência mostra por que razão os lançamentos de um único mês podem apresentar um quadro diferente do período mais alargado.
As datas por trás da mudança
Os valores de 2026 mostram a passagem de preços recorde para uma atividade de compra mais lenta, com os custos a manterem-se elevados ao longo de todo o período. As principais datas são:
- Janeiro a junho de 2026: A média regional atingiu 101,35 milhões de ienes, enquanto os lançamentos totalizaram 7 989 unidades.
- Abril a setembro de 2026: A média do primeiro semestre fiscal subiu para 114,94 milhões de ienes, com 8 601 lançamentos e uma taxa de contratação de 62,8%.
- Julho a setembro de 2026: A taxa mensal de contratação desceu de 69,5% para 61,1% e, depois, para 50,4%.
- Setembro de 2026: A média regional caiu para 95,52 milhões de ienes, enquanto o stock atingiu 6 775 unidades.
- 20 de outubro de 2026: O instituto divulgou os resultados mais recentes e previu cerca de 1 500 lançamentos em outubro.
Para os potenciais compradores, a mudança imediata é um mercado com mais casas por vender, mas com a acessibilidade financeira ainda sob pressão. Para os promotores, o desafio é garantir compradores a preços que cubram o elevado custo dos terrenos e da construção. Os próximos dados sobre lançamentos e contratos mostrarão se a desaceleração de setembro se prolonga.
Principais conclusões
- Os novos condomínios em toda a área metropolitana de Tóquio tiveram um preço médio de 114,94 milhões de ienes entre abril e setembro de 2026, mais 21,1%.
- Nos 23 bairros de Tóquio, a média foi de 179,25 milhões de ienes, enquanto Kanagawa e Saitama registaram descidas moderadas dos preços.
- Os lançamentos regionais caíram 6%, para 8 601 unidades, enquanto o stock em setembro subiu cerca de 15,2% face ao ano anterior.
- A média de setembro caiu para 95,52 milhões de ienes e apenas 50,4% das novas unidades obtiveram contratos durante o mês de lançamento.
- Os elevados custos de construção sustentam os preços, enquanto a subida das taxas de crédito à habitação aumenta a pressão sobre os compradores.