Índia aprova venda do controlo do IDBI Bank
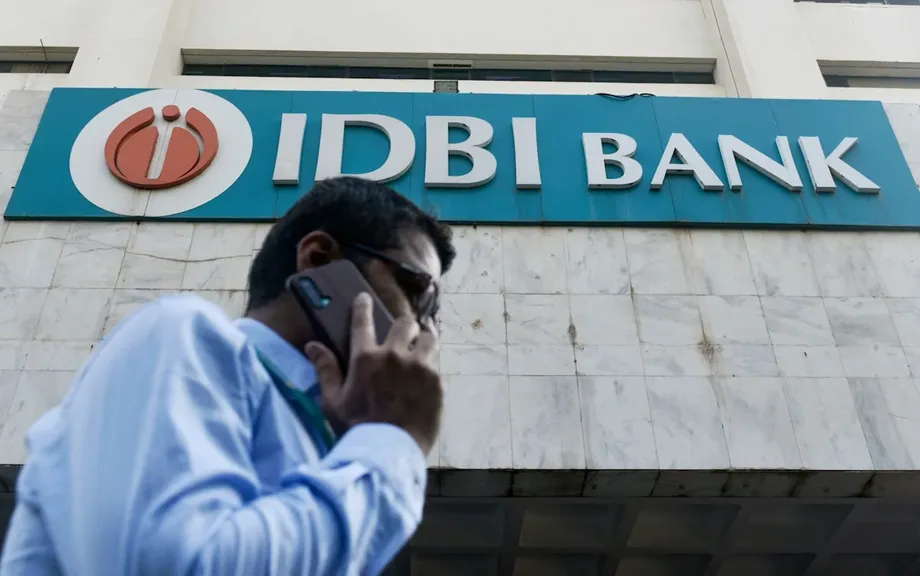
O Comité do Gabinete da Índia para os Assuntos Económicos aprovou, a 14 de outubro de 2026, a venda de uma participação de 60,72% no IDBI Bank a uma entidade apoiada pela Fairfax Financial Holdings, de Prem Watsa, por cerca de 528,78 mil milhões de rupias (5,6 mil milhões de dólares). A decisão aproxima da conclusão a transferência do controlo do banco de Mumbai, há muito adiada, embora ainda faltem as aprovações do Banco da Reserva da Índia e outras etapas regulatórias.
Índice
- Índia aprova venda do controlo do IDBI Bank
- O que a Fairfax está a comprar e quem recebe o dinheiro
- Como mudou o preço após uma rejeição anterior
- Da crise bancária à aprovação do Gabinete
- O banco que a Fairfax herdaria está muito mais sólido
- O CSB Bank cria uma segunda decisão sobre a propriedade
- O que muda para os clientes e acionistas minoritários
- Onde a nova gestão poderá procurar crescimento
- O investimento da Fairfax alarga uma carteira já consolidada na Índia
- Um papel maior para os investidores estrangeiros na banca indiana
- Pontos principais
A oferta vencedora da Fairfax foi de 81 rupias por ação. O Governo venderá 30,48% do banco e a Life Insurance Corporation of India (LIC) venderá 30,24%. Imediatamente após a operação, o Governo manterá 15% e a LIC 19%, ficando ambos com uma participação conjunta de 34%.
O ministro da Informação, Ashwini Vaishnaw, afirmou que a operação, quando concluída, será o maior investimento direto estrangeiro da Índia no setor financeiro. O investimento direto estrangeiro ocorre quando um investidor estrangeiro adquire uma participação duradoura numa empresa, em vez de se limitar a comprar ações por um curto período.
O Governo classifica a operação como uma reestruturação estratégica: a Fairfax adquirirá o controlo da gestão juntamente com as ações. A entidade compradora identificada na aprovação é a 10955230 Canada Inc, cuja empresa-mãe é a Fairfax Financial Holdings.
O IDBI, descrito como o sexto maior banco privado da Índia em ativos, já passou por uma recuperação financeira substancial. O rácio de crédito malparado bruto caiu de 31,78% em setembro de 2018 para 2,32% em março de 2026, enquanto o lucro líquido anual atingiu 95,13 mil milhões de rupias no exercício financeiro terminado em março de 2026.
A fase seguinte envolve várias decisões interligadas. A Fairfax terá de apresentar as suas credenciais e um plano de conformidade ao RBI, lançar uma oferta pública de aquisição dirigida aos acionistas minoritários e resolver a sua participação atual de 40% no CSB Bank. O Governo também está autorizado a vender mais tarde no mercado as ações que ainda detém no IDBI.
O que a Fairfax está a comprar e quem recebe o dinheiro
A compra de 60,72% dá à Fairfax a maioria das ações do IDBI e o controlo da gestão. Antes da venda, o Governo detém cerca de 45,5% e a LIC cerca de 49,2%. A participação conjunta deixa apenas cerca de 5% das ações disponíveis para outros investidores.
O preço de compra avalia o banco inteiro em aproximadamente 871 mil milhões de rupias. Esse valor é superior ao pagamento da operação porque a Fairfax está a comprar pouco mais de três quintos do banco, e não a totalidade.
O Governo e a LIC recebem o produto da venda das ações que alienarem. Trata-se de uma transferência de propriedade já existente: o pagamento da compra vai para os vendedores, enquanto qualquer novo capital que a Fairfax venha a injetar no IDBI será uma decisão separada.
Ao preço de 81 rupias por ação, a parcela do Governo renderá cerca de 265,4 mil milhões de rupias, calculados com base na sua participação de 30,48% na posição de 60,72% que será vendida. A parcela da LIC renderá cerca de 263,3 mil milhões de rupias. Só a componente do Governo representa cerca de um terço da meta de 800 mil milhões de rupias da Índia para a venda de ativos no exercício financeiro.
As participações públicas remanescentes seguirão caminhos diferentes. O Gabinete delegou poderes para que os 15% residuais do Governo sejam vendidos no mercado aberto. A LIC poderá gerir a participação que lhe resta de acordo com os seus procedimentos internos e as indicações dos seus reguladores; as condições anunciadas também preveem que reduza a sua participação para 15% no prazo de dois anos.
Como mudou o preço após uma rejeição anterior
A oferta de 81 rupias da Fairfax superou em 5,01 rupias, ou cerca de 6,6%, o novo valor de referência de 75,99 rupias por ação. O valor de referência baseou-se em duas avaliações independentes, e o Governo considerou razoável o preço aceite.
O preço mínimo anterior, ou seja, o mínimo que o Governo estava disposto a aceitar, era de 94,42 rupias por ação. As propostas ficaram abaixo desse limiar e o processo de venda foi suspenso em março de 2026. O valor de referência revisto ficou cerca de 19,5% abaixo do preço mínimo anterior.
O Governo refez a avaliação recorrendo a comparações com outras empresas e a uma análise dos ativos do banco, invocando a volatilidade do preço das ações do IDBI. No final, duas partes foram qualificadas para apresentar propostas, tendo a Fairfax sido escolhida como vencedora.
As ações do IDBI subiram até 13% durante a sessão de 14 de outubro, atingindo 93,62 rupias, face ao fecho anterior de 82,92 rupias. O valor de fecho na BSE foi indicado como 90,44 rupias, uma subida de 9,07%; outro valor de fecho foi de 89,85 rupias, uma subida de 8,33%. A oferta da Fairfax ficou cerca de 10% abaixo de qualquer um dos preços de fecho.
Abizer Diwanji, da Neostrat Advisors, defendeu que a pequena proporção de ações livremente transacionadas tornava o preço de mercado uma referência menos útil para avaliar uma participação de controlo. Estimou o valor da operação entre 1,5 e 1,6 vezes o valor contabilístico, face a uma avaliação de referência de 1,06 vezes para o RBL Bank. O valor contabilístico corresponde ao valor dos ativos de uma empresa depois de deduzidos os passivos.
Da crise bancária à aprovação do Gabinete
A história da propriedade do IDBI começou muito antes do processo de licitação da Fairfax. O banco precisou de ficar sujeito a restrições regulatórias e de receber um grande investimento da LIC antes de recuperar financeiramente o suficiente para viabilizar a venda atual.
- 2017: O RBI colocou o IDBI no seu quadro de Ação Corretiva Imediata, que impõe restrições aos bancos com indicadores financeiros frágeis.
- Setembro de 2018: O rácio de crédito malparado bruto do IDBI era de 31,78%, o que significa que quase um terço da carteira de crédito estava classificada como problemática.
- Janeiro de 2019: A LIC assumiu o controlo após investir 216,24 mil milhões de rupias através da emissão de novas ações. Posteriormente, o IDBI foi classificado como banco privado, depois de a participação direta do Governo ter caído abaixo de 51%.
- 2022: O Governo anunciou o processo de venda de uma participação de controlo.
- Março de 2026: O processo foi suspenso depois de as propostas ficarem aquém das expectativas de preço do Governo.
- 14 de outubro de 2026: O Comité do Gabinete para os Assuntos Económicos aprovou a entidade da Fairfax como compradora estratégica, ao preço de 81 rupias por ação.
- 17 de outubro de 2026: O IDBI deverá anunciar os resultados do segundo trimestre.
- Antes do final de 2026: Os responsáveis esperam que o contrato de compra e venda de ações seja assinado.
- Antes de 31 de março de 2027: Os responsáveis esperam que a operação global esteja concluída.
Arunish Chawla, secretário do Departamento de Investimento e Gestão de Ativos Públicos, indicou o calendário previsto para a conclusão. Os prazos dependem das aprovações e dos requisitos da operação ainda pendentes. As condições anunciadas também determinam que o capital investido pelo comprador fique bloqueado durante três anos e que o IDBI mantenha o nome atual.
O banco que a Fairfax herdaria está muito mais sólido
O rácio de crédito malparado bruto do IDBI caiu 29,46 pontos percentuais entre setembro de 2018 e março de 2026, passando de 31,78% para 2,32%. Um crédito não produtivo é aquele cujo mutuário se atrasou suficientemente nos pagamentos para que o banco o classifique como problemático.
O rácio de adequação de capital do banco subiu de 6,22% em 2018 para 26,65% em março de 2026. Este indicador compara a almofada de capital de um banco com os seus ativos, tendo em conta o risco destes. Uma almofada maior dá ao banco mais capacidade para absorver perdas e apoiar a concessão de crédito.
O IDBI obteve um lucro recorde de 95,13 mil milhões de rupias no exercício financeiro terminado em março de 2026, um aumento de 27%. O seu negócio total, um indicador bancário que combina depósitos e crédito concedido, ascendia a 6,008 biliões de rupias. O banco tinha 2174 balcões e 3011 caixas automáticas.
No trimestre terminado em junho de 2026, o crescimento prosseguiu, com o lucro líquido a subir 5%, para 21,15 mil milhões de rupias. O rendimento líquido de juros, a diferença entre os juros recebidos e os juros pagos, aumentou 10%, para 34,86 mil milhões de rupias. O crédito cresceu 22% face ao ano anterior, enquanto os depósitos aumentaram 10%.
A margem financeira líquida do IDBI caiu para 3,61%, o que indica pressão sobre o rendimento obtido com o crédito face aos ativos remunerados. O lucro trimestral também beneficiou da reversão de provisões, ou seja, da devolução aos resultados de parte do dinheiro anteriormente reservado para cobrir possíveis perdas.
O CSB Bank cria uma segunda decisão sobre a propriedade
A Fairfax já detém cerca de 40% do CSB Bank através da FIH Mauritius Investments Ltd. Assumiu o controlo em 2018, quando o CSB precisava de novo capital, e reduziu a sua participação em cerca de 9,7 pontos percentuais em junho de 2024 para cumprir os requisitos do RBI.
Chawla afirmou que a Fairfax terá de fundir o CSB com o IDBI ou alienar o seu investimento no CSB no prazo de dois anos após a assinatura do contrato de compra e venda de ações. O plano foi também descrito como exigindo uma fusão no prazo de dois anos. A estrutura final será regida pelas regras do RBI e do Securities and Exchange Board of India, bem como pelo plano de conformidade aceite pelos reguladores.
A avaliação de idoneidade do RBI analisa se um acionista importante de um banco é adequado para ocupar essa posição. A entidade da Fairfax terá de apresentar as suas credenciais e explicar como cumprirá as condições de propriedade. Em geral, o enquadramento indiano prevê que as participações dos promotores baixem para 26% ao fim de 15 anos, permitindo participações maiores antes desse prazo mediante um plano de redução aprovado.
O IDBI é muito maior do que o CSB. O seu lucro anual de 95,13 mil milhões de rupias foi cerca de 8,8 vezes superior aos 10,85 mil milhões de rupias do CSB no mesmo exercício financeiro. O negócio total do IDBI em março de 2026 era cerca de sete vezes superior aos 862,82 mil milhões de rupias do CSB em junho de 2026, embora estes valores se refiram a datas diferentes.
Shriram Subramanian, fundador e diretor-geral da InGovern Research Services, afirmou que os pontos fortes dos bancos em diferentes regiões poderiam favorecer uma fusão. Descreveu a presença do CSB no sul da Índia como potencialmente complementar à rede do IDBI, sugerindo que os reguladores poderão dar tempo para estabilizar o IDBI antes da decisão final sobre a propriedade.
O que muda para os clientes e acionistas minoritários
Os contratos atuais de depósitos, crédito e serviços bancários do IDBI mantêm-se durante a transição de propriedade. As taxas dos depósitos e do crédito continuam a reger-se pelas condições das contas, pelos contratos de empréstimo, pelos índices de referência das taxas de juro aplicáveis e pelas decisões de financiamento do banco.
O RBI continuará a supervisionar o banco. Os depósitos elegíveis mantêm-se cobertos pela Deposit Insurance and Credit Guarantee Corporation até 500 000 rupias por depositante e por banco, incluindo capital e juros detidos na mesma qualidade e capacidade. O limite aplica-se ao conjunto das contas elegíveis nesse banco, e não separadamente a cada conta.
O IDBI continuará também sujeito à meta obrigatória de 40% de crédito prioritário. Esta exige que os bancos destinem uma proporção definida do crédito a áreas designadas, como a agricultura e as pequenas empresas. Responsáveis do Ministério das Finanças afirmaram que o banco continuará a participar em programas de inclusão financeira, segurança social e pensões, incluindo as contas Jan Dhan e o Atal Pension Yojana.
O funcionamento dos balcões, o pessoal, a tecnologia e os novos produtos dependerão do futuro plano de negócios do banco. Não foram anunciadas alterações específicas a esses serviços.
Os acionistas minoritários terão acesso a uma oferta pública de aquisição, um processo através do qual um novo acionista de controlo se propõe comprar ações a outros investidores, ao abrigo das regras do mercado de valores mobiliários. O calendário e as condições detalhadas da oferta ainda não foram divulgados. Os acionistas também poderão assistir a alterações posteriores na estrutura de propriedade, à medida que o Governo e a LIC reduzam as participações que lhes restam.
Onde a nova gestão poderá procurar crescimento
Diwanji afirmou que, durante os anos de incerteza quanto à venda, o IDBI recuperou créditos problemáticos, reforçou o balanço e atraiu depósitos. Considera que a transferência de propriedade é uma oportunidade para crescer a partir dessa base mais sólida.
Diwanji, da Neostrat Advisors, descreveu assim a próxima etapa:
"Agora é altura de entrarem novo capital e novas práticas de gestão para fazer crescer ainda mais o negócio", afirmou Diwanji.
Dinesh Kumar Khara, antigo presidente do State Bank of India, identificou as pequenas e médias empresas e as empresas de média dimensão como potenciais oportunidades de crédito. Afirmou que essas empresas podem oferecer margens de crédito melhores do que alguns segmentos de retalho e de grandes empresas, e que a rede de depósitos e as iniciativas digitais do IDBI poderão apoiar a expansão.
Diwanji apontou também a venda de seguros através dos balcões bancários, conhecida como bancassurance, como uma possível forma de aproveitar a relação do IDBI com a LIC e a experiência da Fairfax no setor segurador. Tanto Diwanji como Khara esperam maior previsibilidade na gestão, com a Fairfax a exercer influência maioritária e o Governo e a LIC a manterem participações minoritárias.
O investimento da Fairfax alarga uma carteira já consolidada na Índia
Prem Watsa, nascido em Hyderabad, é presidente e diretor executivo da Fairfax Financial Holdings desde 1985. Os investimentos do seu grupo na Índia abrangem já a banca, os seguros, as viagens, as infraestruturas aeroportuárias e os mercados de capitais.
A compra proposta do IDBI é superior aos ativos declarados da Fairfax India Holdings, o veículo de investimento do grupo dedicado à Índia. Em 30 de junho de 2026, a Fairfax India tinha ativos de 3,76 mil milhões de dólares e capitais próprios de 2,94 mil milhões, face aos cerca de 5,6 mil milhões de dólares da operação. A empresa-mãe, muito maior, a Fairfax Financial Holdings, declarou ativos de 109,1 mil milhões de dólares.
A Fairfax India detém 74% do Aeroporto Internacional de Bangalore, depois de ter comprado mais 10% à Siemens por 255 milhões de dólares. Acordou também aumentar a sua participação na IIFL Capital Services para 51%, através de um investimento de 211 milhões de dólares. Estas participações inserem a compra do IDBI numa expansão mais ampla em empresas indianas, em vez de constituírem uma entrada isolada no país.
Outros interesses da Fairfax incluem a Thomas Cook India e um investimento associado na Go Digit General Insurance. A carteira também mudou através de alienações, incluindo a venda da participação na Sanmar Chemical Enterprises por 2,48 mil milhões de rupias, em abril.
Ao explicar os objetivos do Governo com a aprovação da operação bancária, Vaishnaw relacionou a mudança de propriedade com o financiamento do crescimento das empresas:
"Precisamos de organizações capazes de disponibilizar capital para financiar o crescimento dos empreendedores", afirmou Vaishnaw.
Um papel maior para os investidores estrangeiros na banca indiana
Bancos japoneses, incluindo o Mitsubishi UFJ Financial Group e o Sumitomo Mitsui Financial Group, gastaram em conjunto mais de 6 mil milhões de dólares na compra de participações em bancos indianos em 2025. A compra da Fairfax, de cerca de 5,6 mil milhões de dólares, aproximar-se-ia desse valor conjunto numa única operação.
O Governo do primeiro-ministro Narendra Modi procura reduzir a propriedade estatal e, ao mesmo tempo, criar bancos com maior capacidade para financiar o crescimento económico. As autoridades têm debatido um maior envolvimento de investidores estrangeiros e fusões entre bancos controlados pelo Estado como formas de criar instituições de maior dimensão.
O objetivo do Governo é transformar a Índia numa economia desenvolvida até 2047, com uma produção de cerca de 30 biliões de dólares. Para cumprir essa ambição de financiamento, o crédito bancário teria de aumentar de cerca de 56% do produto interno bruto para aproximadamente 130%, uma subida de 74 pontos percentuais e mais do dobro da proporção atual.
A venda do IDBI liga essa agenda para o setor bancário ao esforço do Governo para angariar fundos através da venda de ativos. A tarefa comercial imediata é mais concreta: concluir a transferência de propriedade, resolver a posição da Fairfax no CSB e transformar o balanço recuperado do IDBI num crescimento sustentado do crédito.
Pontos principais
- O Gabinete aprovou, a 14 de outubro de 2026, a compra pela Fairfax de 60,72% do IDBI Bank por cerca de 528,78 mil milhões de rupias, ou 5,6 mil milhões de dólares.
- A Fairfax ofereceu 81 rupias por ação, acima do valor de referência revisto de 75,99 rupias e abaixo do preço mínimo anterior de 94,42 rupias.
- Inicialmente, o Governo manterá 15% e a LIC 19%; estão previstas ou autorizadas novas reduções dessas participações.
- A avaliação do RBI, outras aprovações e uma oferta pública de aquisição dirigida aos acionistas minoritários continuam a fazer parte do processo.
- A Fairfax terá de resolver a sua participação de 40% no CSB Bank através de uma fusão ou de uma saída, no prazo de dois anos após a assinatura do contrato de compra.
- O rácio de crédito malparado bruto do IDBI caiu de 31,78% em setembro de 2018 para 2,32% em março de 2026.
- Os contratos bancários atuais mantêm-se, e os depósitos elegíveis continuam cobertos até 500 000 rupias por depositante e por banco.
- Os responsáveis esperam que o contrato seja assinado antes do final de 2026 e que a operação fique concluída antes de 31 de março de 2027.