Um novo custo para alguns pagamentos via UPI
A Índia está a introduzir uma Taxa de Desconto para Comerciantes (MDR) sobre determinados pagamentos efetuados através da Unified Payments Interface, a rede de pagamentos instantâneos utilizada por centenas de milhões de pessoas. A partir de 15 de outubro de 2026, as empresas pagarão uma taxa de 0,4% quando os clientes utilizarem o UPI para efetuar determinados pagamentos a comerciantes acima de 2 000 rupias, ou cerca de 21 dólares.
Índice
- Um novo custo para alguns pagamentos via UPI
- Que pagamentos continuarão gratuitos?
- Porque introduzir a MDR após anos de UPI gratuito?
- Porque os retalhistas receiam um regresso ao dinheiro
- Retalhistas de combustíveis procuram uma isenção especial
- Plataformas de investimento alertam para um problema diferente
- Governo diz que os clientes não suportarão a taxa
- Partidos da oposição questionam quem irá pagar
- O que mostram os dados das transações
- O que acontece a seguir?
- O essencial
A taxa terá um limite máximo de 300 rupias por transação. À taxa normal, um pagamento de 2 000 rupias daria origem a uma taxa de cerca de 8 rupias, enquanto um pagamento de 10 000 rupias custaria ao comerciante 40 rupias. O limite máximo de 300 rupias aplica-se integralmente a transações de 75 000 rupias ou mais.
Os clientes não serão cobrados diretamente, e as empresas não estão autorizadas a adicionar a MDR à fatura. A taxa será, em vez disso, repartida entre bancos, prestadores de serviços de pagamento, empresas adquirentes de comerciantes e a National Payments Corporation of India, que opera o UPI.
A política marca uma mudança importante para um sistema que foi promovido durante anos como gratuito, instantâneo e acessível. Também abriu um debate mais amplo sobre quem deve pagar pela infraestrutura por trás do boom dos pagamentos digitais na Índia.
Que pagamentos continuarão gratuitos?
A nova regra não se aplica a todas as transações UPI. As transferências de pessoa para pessoa continuarão gratuitas, independentemente do montante enviado. Os pagamentos a comerciantes até 2 000 rupias também continuarão gratuitos, tal como os pagamentos abrangidos pelo quadro de MDR zero para pequenos comerciantes.
Os pagamentos por código QR efetuados a pequenos comerciantes em zonas rurais e semiurbanas não estarão sujeitos à taxa. A NPCI define os pequenos comerciantes, ao abrigo do novo quadro, como empresas que recebem até 1 lakh de rupias por mês através de códigos QR UPI, segundo relatos do setor.
O governo afirma que cerca de 96% das transações de pessoa para comerciante continuarão inalteradas. Esse número inclui pagamentos abaixo do limiar e transações efetuadas por comerciantes protegidos pelos regimes de taxa zero.
Alguns setores enfrentarão uma taxa fixa, em vez da taxa de 0,4%. Os pagamentos acima de 2 000 rupias relativos a combustível, caminhos de ferro, serviços de telecomunicações, seguros e fatores de produção agrícolas estarão sujeitos a uma taxa fixa de 5 rupias. As transações do mercado de capitais terão, segundo informações, uma taxa muito mais baixa, de 0,02%, refletindo o elevado valor de muitos pagamentos nessa categoria.
Porque introduzir a MDR após anos de UPI gratuito?
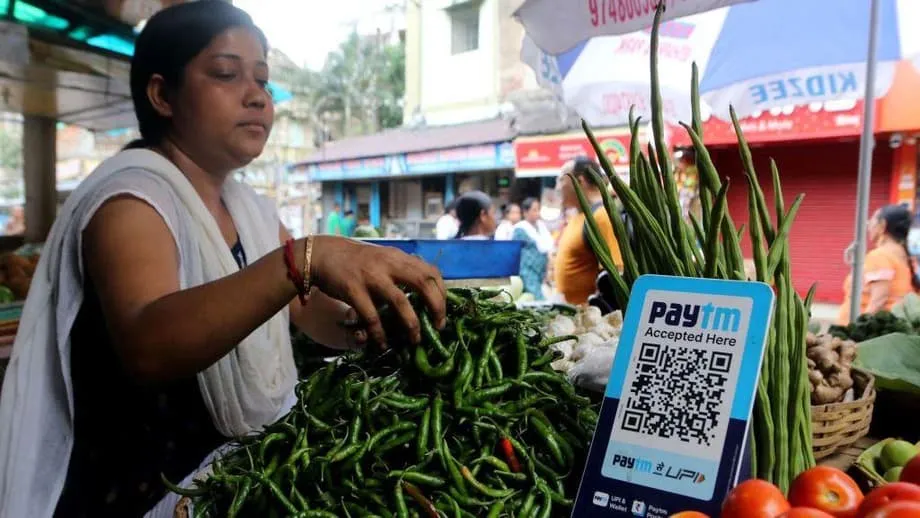
O UPI foi lançado em 2016 e tornou-se rapidamente uma parte central do comércio diário na Índia. Os clientes podem pagar ao digitalizar um código QR ou selecionar um contacto numa aplicação móvel, com o dinheiro a mover-se quase instantaneamente entre contas bancárias.
A rede tem apoiado pagamentos em bancas de rua, táxis, supermercados, hospitais e empresas online. Também tem ajudado a trazer mais transações para a economia formal, onde os pagamentos são mais fáceis de registar e reconciliar do que as vendas em dinheiro.
Até agora, os bancos, as empresas de tecnologia e o governo suportaram grande parte do custo de manutenção e expansão da rede. O governo também utilizou fundos públicos para apoiar incentivos que encorajaram bancos e empresas de pagamentos a manter gratuitos os pequenos pagamentos UPI.
Os responsáveis afirmam que a nova MDR ajudará a tornar a rede financeiramente sustentável. O Ministério das Finanças descreveu a taxa como um pagamento por serviços de processamento, e não como um imposto cobrado pelo governo. Espera-se que os fundos apoiem o investimento em infraestrutura de pagamentos, fiabilidade, inovação e cibersegurança.
O Comité de Direção do UPI fixou a taxa em 40 pontos base, ou 0,4%. Estimativas do setor sugerem que a taxa poderá gerar até 16 000 crore de rupias em receita anual para os participantes na rede de pagamentos, embora o montante real dependa dos volumes de transações e das isenções.
Porque os retalhistas receiam um regresso ao dinheiro
Os grupos do retalho afirmam que o ónus financeiro poderá ser mais pesado do que a taxa anunciada sugere, sobretudo para empresas que operam com margens estreitas. Um comerciante que vende um artigo de elevado valor pode ter de pagar a taxa mesmo quando a própria venda gera pouco lucro.
Kumar Rajagopalan, diretor executivo da Retailers Association of India, afirmou que a política poderá enfraquecer anos de progressos na adoção de pagamentos digitais.
Durante a época festiva, uma grande parte das transações ultrapassa a marca das 2 000 rupias e, no momento em que uma taxa é associada ao pagamento digital, o dinheiro torna-se o caminho de menor resistência.
Os retalhistas estão especialmente preocupados com o momento escolhido. A taxa está prevista para começar pouco antes do Diwali, um dos períodos de compras mais movimentados da Índia. As compras de vestuário, eletrónica, joalharia e artigos para o lar ultrapassam frequentemente o novo limiar, criando um grande número de transações sobre as quais os comerciantes pagariam MDR.
Alguns comerciantes dizem que poderão pedir aos clientes para pagar em dinheiro nas compras maiores. Outros poderão limitar a aceitação do UPI ou ajustar os preços indiretamente, ainda que as regras formais os proíbam de repercutir a taxa como um encargo separado.
O risco é maior para as pequenas empresas com acesso limitado ao crédito e pouca margem para absorver novas despesas. O dinheiro também evita custos de processamento de pagamentos, embora crie os seus próprios riscos, incluindo despesas de manuseamento, roubo e registos de transações mais fracos.
Retalhistas de combustíveis procuram uma isenção especial
Os revendedores de combustível apresentaram uma das objeções setoriais mais fortes. A All India Petroleum Dealers Association pediu ao ministro das Finanças da União que remova a MDR de todos os pagamentos UPI nas estações de combustível, independentemente do tamanho da transação.
Os revendedores de combustível afirmam que os seus rendimentos se baseiam em margens fixas por litro, e não numa percentagem do total da venda. Um cliente que paga por um volume maior aumenta, por isso, o valor da transação sem dar ao revendedor um aumento proporcional do lucro.
A associação afirma que as comissões dos revendedores não são atualizadas desde outubro de 2017, enquanto os custos de eletricidade, salários e conformidade aumentaram. Mesmo uma taxa fixa de 5 rupias poderá tornar-se uma despesa recorrente substancial em postos que processam milhares de pagamentos digitais por dia. Uma taxa de 0,4% seria ainda mais dispendiosa.
Os revendedores pediram uma isenção completa ou uma isenção específica para pagamentos de combustível acima de 2 000 rupias. Argumentam que os clientes recebem o mesmo combustível, quer paguem em dinheiro, por cartão ou através do UPI, pelo que o método de pagamento não deve reduzir a margem fixa do revendedor.
Plataformas de investimento alertam para um problema diferente
Corretores online, plataformas de fundos de investimento e consultores de investimento afirmam que as regras poderão criar custos invulgares, porque o dinheiro transferido para uma conta de investimento nem sempre dá origem a uma venda imediata ou a uma atividade geradora de comissões.
Por exemplo, um investidor pode transferir 1 lakh de rupias para uma conta de corretagem e deixar o dinheiro sem ser utilizado. Se a corretora tiver de pagar 0,02% ou outra MDR aplicável sobre essa transferência, incorre num custo sem receber uma comissão de uma negociação.
O fundador da Zerodha, Nithin Kamath, argumentou que as transferências para a própria conta de corretagem de um cliente se assemelham a pagamentos de pessoa para pessoa, e não a compras normais a comerciantes. Também apontou para normas regulamentares que exigem que os corretores devolvam os fundos não utilizados dos clientes em intervalos regulares. Os clientes podem depois enviar o dinheiro de volta através do UPI, criando custos repetidos sem novos negócios.
O fundador da CapitalMind, Deepak Shenoy, alertou que as taxas baseadas em percentagens poderão ser especialmente difíceis para fundos de investimento de baixo custo. Um fundo com um rácio de despesas anuais muito baixo poderá pagar mais em encargos de pagamento do que aquilo que ganha com um investimento de curto prazo financiado através do UPI.
Representantes do setor sugeriram uma percentagem mais baixa com um limite máximo reduzido, ou uma taxa fixa de 2 rupias ou menos para transações de investimento. Afirmam que um modelo deste tipo protegeria os produtos de margem reduzida, dando ainda assim alguma receita aos prestadores de serviços de pagamento.
Governo diz que os clientes não suportarão a taxa
O Ministério das Finanças sublinhou que o UPI continua gratuito para os consumidores. Afirma que a MDR se aplicará a uma parte limitada das transações com comerciantes e que as empresas não podem repercutir diretamente a taxa.
O ministério também rejeitou as alegações de que a decisão foi motivada por pressão estrangeira. Numa declaração oficial, afirmou que a política indiana para o UPI está a ser definida de forma independente, para construir uma rede de pagamentos digitais sustentável, inclusiva e acessível.
Os defensores da política afirmam que o atual modelo esconde o verdadeiro custo do UPI. Quando o dinheiro público cobre incentivos aos pagamentos, os contribuintes financiam um serviço amplamente utilizado tanto por grandes empresas como por pequenas lojas. Um modelo de pagamento ligado ao mercado, argumentam, colocaria mais dos custos sobre as empresas que mais beneficiam das transações digitais.
Bipin Preet Singh, diretor executivo da MobiKwik, afirmou que a passagem de subsídios públicos para um modelo de preços poderá reduzir o ónus sobre os contribuintes, ao mesmo tempo que liga os custos dos pagamentos às empresas que beneficiam da rede.
Quando o governo financia os subsídios pagos pelo UPI, esse montante sai do bolso dos contribuintes. A passagem para um mecanismo de preços ligado ao mercado elimina este encargo fiscal e liga diretamente o custo às grandes empresas que beneficiam do UPI.
Partidos da oposição questionam quem irá pagar
A crítica política centrou-se na diferença entre a regra formal e o seu provável efeito no mercado. O líder do Congresso, Rahul Gandhi, argumentou que os comerciantes poderão acabar por recuperar o custo através de preços mais elevados, mesmo que os clientes não paguem uma taxa UPI separada.
Gandhi também salientou que as transações de elevado valor representam uma pequena parte do número total de pagamentos, mas uma parte muito maior do dinheiro que circula através do UPI. O seu argumento é que um grupo restrito de transações poderá ainda assim afetar os preços em setores importantes.
O governo contesta essa interpretação e afirma que a taxa se aplica aos comerciantes, e não aos utilizadores comuns. Afirmou também que a política foi considerada há anos e não será retirada.
O debate ultrapassou, por conseguinte, a questão técnica da MDR. Agora, prende-se com a questão de saber se a infraestrutura de pagamentos digitais deve ser tratada como um serviço público, uma rede comercial ou uma combinação de ambos.
O que mostram os dados das transações
A escala do UPI explica porque é que mesmo uma pequena taxa atraiu tanta atenção. Em agosto, a rede processou um recorde de 24,51 mil milhões de transações no valor de 29,82 biliões de rupias, segundo dados da NPCI.
A maioria desses pagamentos é de pequeno valor e continuará gratuita. No entanto, o valor financeiro dos pagamentos mais elevados a comerciantes é considerável. Uma pequena taxa percentual sobre uma transação elevada pode ultrapassar rapidamente o custo dos sistemas de pagamento tradicionais, sobretudo para empresas que anteriormente negociavam taxas fixas.
O novo sistema poderá também alterar comportamentos de formas difíceis de medir. Os clientes poderão dividir as compras em pagamentos mais pequenos para se manterem abaixo do limiar, os comerciantes poderão incentivar transferências bancárias ou dinheiro, e as plataformas de investimento poderão orientar os utilizadores para banca online ou mandatos de pagamento recorrente.
Os prestadores de serviços de pagamento argumentam que redes fiáveis, monitorização de fraudes e cibersegurança exigem despesas constantes. Os retalhistas contrapõem que a maior adoção digital já produziu benefícios para bancos, plataformas e governo, ao mesmo tempo que se pede às pequenas empresas que financiem a próxima fase de expansão.
O que acontece a seguir?
O primeiro teste surgirá quando a taxa entrar em vigor durante o período de compras festivo. Os postos de combustível, os retalhistas, as plataformas de investimento e outras empresas afetadas terão de decidir se absorvem a despesa, alteram as práticas de pagamento ou procuram isenções.
Espera-se que os grupos do setor pressionem por regras separadas baseadas nas margens das empresas e na finalidade de um pagamento. Uma taxa fixa poderá adequar-se aos combustíveis e aos seguros, enquanto as plataformas de investimento poderão procurar um limite máximo mais baixo. A promessa do governo de que os clientes não serão cobrados diretamente dependerá também da aplicação das regras e de as empresas aumentarem os preços de outras formas.
É pouco provável que o UPI perca o seu papel central nos pagamentos indianos, porque a maioria das transações quotidianas continuará gratuita. A nova MDR poderá ainda influenciar a forma como as empresas lidam com compras maiores e como a rede é financiada. O seu êxito dependerá de a taxa gerar receita suficiente para sustentar o sistema sem incentivar comerciantes ou clientes a regressar ao dinheiro.
O essencial
- Uma MDR de 0,4% aplicar-se-á a partir de 15 de outubro de 2026 a determinados pagamentos a comerciantes via UPI acima de 2 000 rupias.
- A taxa terá um limite máximo de 300 rupias por transação e será paga pelas empresas, não diretamente pelos clientes.
- As transferências de pessoa para pessoa e a maioria dos pequenos pagamentos a comerciantes continuarão gratuitas.
- Os pagamentos acima do limiar relativos a combustível, caminhos de ferro, telecomunicações, seguros e fatores de produção agrícolas estarão geralmente sujeitos a uma taxa fixa de 5 rupias.
- Os retalhistas e os revendedores de combustível receiam que o custo reduza as margens e incentive os pagamentos em dinheiro.
- Corretores e plataformas de investimento afirmam que a MDR poderá criar custos quando os clientes transferem dinheiro sem realizar negociações.
- O governo afirma que a receita apoiará as operações do UPI, a infraestrutura, a inovação e a cibersegurança.