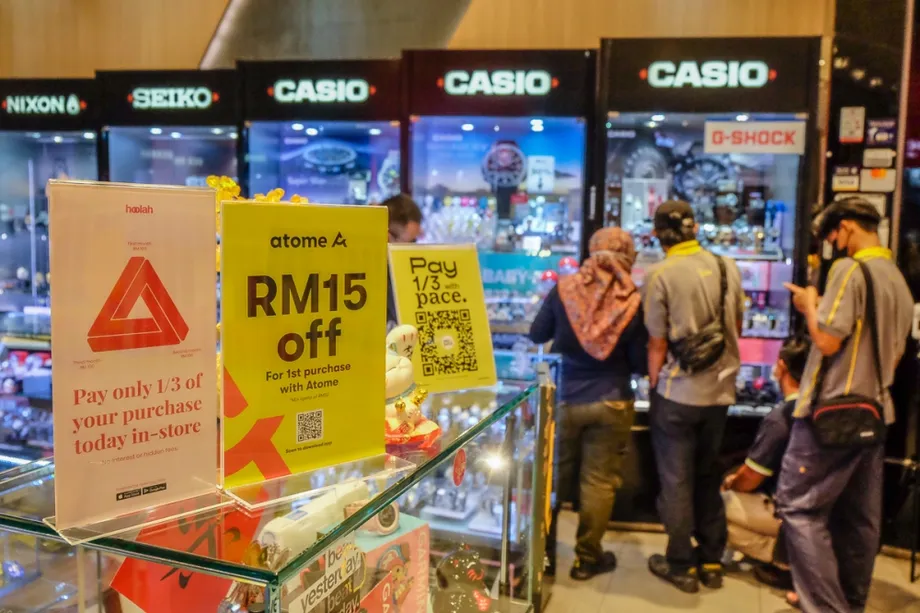
65,9 milhões de transações colocam o endividamento dos jovens em foco
Os malaios com 30 anos ou menos realizaram 65,9 milhões de transações «Compre agora, pague depois» (BNPL) no valor de 5,4 mil milhões de RM entre janeiro e junho de 2026, segundo o Ministério das Finanças. Em 30 de junho, este grupo ainda devia 2,4 mil milhões de RM, incluindo 96,8 milhões de RM classificados como financiamento não produtivo, ou 4,0% do saldo em dívida.
Índice
- 65,9 milhões de transações colocam o endividamento dos jovens em foco
- O que os números das compras medem realmente
- O financiamento em atraso exige uma análise distinta
- Um mercado em crescimento antes da divulgação dos dados relativos aos jovens
- Os prestadores devem avaliar a dívida contraída em várias plataformas
- Prazo para licenciamento decorre da Lei do Crédito ao Consumidor
- Uma queixa de fraude não suspende automaticamente a cobrança
- Bloqueio de contas e responsabilidade pela segurança
- Principais pontos
Os números colocam os jovens consumidores no centro da expansão do mercado BNPL da Malásia. Representaram 37,9% das 173,9 milhões de transações realizadas no país durante os seis meses e 36,7% dos 14,7 mil milhões de RM em compras. A categoria etária inclui pessoas com 30 anos, não apenas quem tem menos de 30.
O ministério divulgou os números numa resposta escrita ao parlamento dirigida a Datuk Dr Alias Razak, deputado do Perikatan Nasional por Kuala Nerus. Este perguntou de que forma a Comissão de Crédito ao Consumidor, conhecida como SKP, protege os jovens do endividamento excessivo através de BNPL, sobretudo quando os mutuários têm compromissos em várias plataformas.
A resposta apresenta os requisitos que obrigam os prestadores a avaliar se os requerentes têm capacidade para reembolsar. Uma resposta parlamentar distinta identifica também um limite à proteção do consumidor durante investigações de fraude: contestar uma transação não suspende automaticamente os pedidos de pagamento, as taxas de mora ou a cobrança de dívidas.
O BNPL permite aos consumidores fazer compras com pagamento diferido ou repartido em prestações. Isso altera o momento em que o dinheiro sai da conta do consumidor, mas não elimina a obrigação de pagar. As respostas do ministério abordam dois riscos distintos: contrair empréstimos acima da capacidade de reembolso e ser alvo de cobranças por uma transação que o consumidor afirma não ter autorizado.
O que os números das compras medem realmente
Os 5,4 mil milhões de RM correspondem às transações realizadas ao longo de seis meses. Os 2,4 mil milhões de RM são o saldo de financiamento em dívida em 30 de junho. São medidas distintas: uma regista a atividade durante um período; a outra, a dívida que subsiste numa data específica.
Dividir 5,4 mil milhões de RM por 65,9 milhões de transações dá uma compra média de cerca de 82 RM entre os jovens. A nível nacional, dividir 14,7 mil milhões de RM por 173,9 milhões de transações dá cerca de 85 RM. Ambos os cálculos usam valores arredondados do ministério e devem, por isso, ser lidos como estimativas.
Assim, os jovens consumidores fizeram, em média, compras ligeiramente inferiores ao valor nacional. A sua percentagem do volume de transações foi 1,2 pontos percentuais superior à sua percentagem do valor das compras. A diferença aponta para transações frequentes e de valor relativamente baixo, em vez de compras invulgarmente elevadas.
Subtraindo os valores relativos aos jovens dos totais nacionais, obtêm-se cerca de 108 milhões de transações, no valor de 9,3 mil milhões de RM, atribuíveis a consumidores fora dessa categoria etária. Isso implica uma transação média de cerca de 86 RM para pessoas com mais de 30 anos.
Nenhuma destas médias revela o total de compromissos de um mutuário individual. Várias compras de valor modesto podem gerar prestações sobrepostas, e a contagem de transações não permite determinar quantos jovens diferentes utilizaram o BNPL. Os números do ministério não indicam quantos jovens contraíram empréstimos nem a distribuição da dívida por rendimento.
O financiamento em atraso exige uma análise distinta
O ministério descreveu como ainda gerível o montante de 96,8 milhões de RM em dívida entre os jovens consumidores. Representava cerca de 4 RM por cada 100 RM do financiamento BNPL em dívida deste grupo. Esta avaliação diz respeito ao total declarado, não à capacidade de cada mutuário para cumprir confortavelmente os reembolsos.
O saldo total de 2,4 mil milhões de RM não deve ser tratado como dívida vencida. Inclui financiamento que ainda está por reembolsar, ao passo que os 96,8 milhões de RM correspondem à parte identificada como não produtiva ou em atraso. Os relatos usam ambas as designações, mas não especificam quantos dias de atraso são necessários para um pagamento ser incluído nessa categoria.
Uma divulgação anterior indicava que o financiamento BNPL em atraso a nível nacional ascendia a 181 milhões de RM, ou 3,4% dos 5,3 mil milhões de RM em dívida no final de março de 2026. O valor relativo aos jovens em 30 de junho era de 4,0%, mais 0,6 pontos percentuais em termos numéricos.
Não se trata de uma comparação direta entre mutuários jovens e mais velhos no mesmo momento. Os valores dizem respeito a datas e populações distintas, e as descrições do financiamento em incumprimento não são idênticas. Não demonstram que a taxa nacional de pagamentos em atraso tenha aumentado entre março e junho, nem que a idade, por si só, explique os problemas de reembolso.
A divulgação de junho também não indica o saldo nacional em dívida nessa data. Por isso, não é possível calcular, com base nestes números, que proporção da dívida BNPL total em 30 de junho pertencia aos jovens consumidores.
Um mercado em crescimento antes da divulgação dos dados relativos aos jovens
Os dados parlamentares anteriores mostram que o financiamento BNPL em dívida a nível nacional aumentou de 4,9 mil milhões de RM no final de 2025 para 5,3 mil milhões de RM no final de março de 2026. O aumento de 400 milhões de RM equivale a cerca de 8,2% em três meses.
No primeiro trimestre de 2026, havia oito milhões de titulares de contas BNPL ativos. O ministério afirmou também que cerca de 40% dos utilizadores tinham 30 anos ou menos. Esta percentagem de utilizadores é uma medida diferente dos 37,9% das transações atribuídos aos jovens consumidores no primeiro semestre.
Numa pergunta sobre proteção do consumidor, Syerleena Abdul Rashid, deputada do Pakatan Harapan por Bukit Bendera, citou 9,3 mil milhões de RM em transações BNPL no primeiro semestre de 2025. Face a esse valor, os 14,7 mil milhões de RM registados no primeiro semestre de 2026 representam um aumento de 5,4 mil milhões de RM, ou cerca de 58%, partindo do princípio de que os períodos abrangem universos comparáveis.
Segundo a descrição anterior do ministério, o BNPL era geralmente utilizado em compras abaixo dos 100 RM, incluindo alimentos, mercearias, transportes e serviços. Esta descrição é compatível com a média nacional de cerca de 85 RM por transação calculada a partir dos totais mais recentes, embora uma média não permita saber que bens predominaram nas compras.
O primeiro-ministro Datuk Seri Anwar Ibrahim, que também é ministro das Finanças, abordou a proteção do consumidor numa resposta escrita ao parlamento, datada de 15 de julho:
Assim, o Governo considera que o desenvolvimento deste setor deve ser acompanhado por uma forte proteção do consumidor, para garantir que as linhas de crédito continuam a ser utilizadas de forma prudente e responsável,
Segundo o ministério, a dívida BNPL representava cerca de 0,3% da dívida total das famílias no final de 2025. Esta pequena proporção a nível nacional dá uma ideia da escala, mas não mede a pressão sobre uma família específica com rendimentos limitados e vários compromissos de reembolso.
Os prestadores devem avaliar a dívida contraída em várias plataformas
O ministério afirmou que, antes de conceder financiamento BNPL, os prestadores devem avaliar tanto a solvabilidade como a capacidade financeira dos requerentes. A solvabilidade diz respeito à probabilidade de uma pessoa reembolsar; a capacidade financeira, à possibilidade de as prestações se ajustarem à sua situação financeira.
Na resposta a Alias, o Ministério das Finanças explicou o âmbito da avaliação exigida:
Estas avaliações devem ter em conta o conjunto dos compromissos financeiros do consumidor, incluindo as linhas de crédito existentes junto de prestadores bancários e não bancários, bem como quaisquer novas linhas de crédito solicitadas,
Este requisito é importante porque a aprovação por uma plataforma não significa que o consumidor tenha margem para assumir outra prestação noutra. Uma avaliação rigorosa deve ter em conta o conjunto dos compromissos, em vez de analisar cada compra isoladamente.
As normas de conduta da comissão também proíbem os prestadores de conceder ou aumentar linhas de crédito a consumidores que provavelmente terão dificuldade em cumprir as obrigações de reembolso. A responsabilidade vai, portanto, além da decisão de abrir uma conta. Aplica-se também quando um prestador pondera conceder mais crédito.
O ministério alertou que a utilização simultânea de várias linhas BNPL pode gerar prestações elevadas e prejudicar a situação financeira dos consumidores. Contudo, as divulgações parlamentares não explicam como os prestadores obtêm uma visão completa dos empréstimos contraídos em várias plataformas, com que rapidez os novos compromissos se tornam visíveis ou com que consistência as avaliações são feitas na prática.
Prazo para licenciamento decorre da Lei do Crédito ao Consumidor
Os prestadores de BNPL estão abrangidos pela Lei do Crédito ao Consumidor de 2025, também identificada como Lei 873. A Comissão de Crédito ao Consumidor emitiu normas de autorização e de conduta que estabelecem requisitos mínimos para os prestadores, incluindo regras de governação, proteção do consumidor e concessão responsável de crédito.
O ministério afirmou que os prestadores têm de obter uma licença da comissão. As candidaturas abriram em 1 de junho de 2026, e os prestadores já em atividade tiveram até 30 de novembro de 2026 para as apresentar. A comissão estava a trabalhar com os prestadores para os ajudar a cumprir os requisitos de licenciamento.
A sequência das divulgações e das datas regulamentares é a seguinte:
- 31 de dezembro de 2025: o financiamento BNPL em dívida a nível nacional ascendia a 4,9 mil milhões de RM.
- 31 de março de 2026: o financiamento em dívida atingiu 5,3 mil milhões de RM, com oito milhões de titulares de contas ativos e 181 milhões de RM em atraso.
- 1 de junho de 2026: abriu o período de apresentação de candidaturas a licença para os prestadores.
- 30 de junho de 2026: o financiamento em dívida dos jovens consumidores ascendia a 2,4 mil milhões de RM, incluindo 96,8 milhões de RM classificados como não produtivos ou em atraso.
- 15 de julho de 2026: uma resposta parlamentar detalhou os saldos nacionais anteriores e as regras de licenciamento.
- 13 e 14 de outubro de 2026: notícias deram conta das respostas parlamentares sobre a dívida dos jovens e as transações contestadas.
- 30 de novembro de 2026: termina o prazo para os prestadores já em atividade apresentarem candidaturas a licença.
As notícias divergem quanto à data de publicação da resposta relativa aos jovens. Várias indicam que foi publicada no sítio do parlamento na terça-feira, 13 de outubro; outras referem que foi publicada ou respondida na quarta-feira, 14 de outubro. O período abrangido e a data de referência do saldo, 30 de junho, são consistentes.
Uma queixa de fraude não suspende automaticamente a cobrança
Uma pergunta parlamentar distinta, de Lee Chuan How, também conhecido como Howard Lee, deputado do Pakatan Harapan por Ipoh Timor, abordou as transações que os consumidores dizem não ter autorizado. Este perguntou se os prestadores são obrigados a suspender temporariamente os pedidos de pagamento, as taxas de mora, as restrições às contas e a cobrança de dívidas até à conclusão das investigações.
O ministério afirmou que nem a Lei 873 nem as normas de conduta impõem a suspensão automática de todas essas medidas quando é apresentada uma contestação. A transação tem primeiro de ser investigada para determinar se não foi autorizada.
O Ministério das Finanças explicou essa distinção na sua resposta:
Nem a Lei do Crédito ao Consumidor de 2025 nem as normas emitidas pela comissão impõem tal obrigação, uma vez que as transações contestadas têm primeiro de ser investigadas para determinar se ocorreu uma atividade não autorizada,
Isto significa que a apresentação de uma queixa formal não garante, por si só e por força da lei, que os pedidos de pagamento ou as taxas de mora sejam suspensos. Não significa que a validade da transação contestada esteja comprovada, nem que a ausência de suspensão automática dispense o prestador da obrigação de investigar.
Os prestadores devem tratar as queixas e as contestações de forma justa, transparente e célere. O ministério afirmou que o incumprimento da Lei 873 ou das normas de conduta pode dar origem a medidas de supervisão e de fiscalização por parte da comissão.
Bloqueio de contas e responsabilidade pela segurança
As normas de conduta exigem medidas de segurança para reduzir as transações não autorizadas, incluindo a verificação da identidade e a autenticação adequada das transações em linha. Os prestadores devem também disponibilizar uma funcionalidade para bloquear contas, descrita como «kill switch», quando os consumidores suspeitam de fraude ou de roubo de identidade.
Bloquear uma conta e suspender a cobrança são medidas distintas. O controlo da conta destina-se a impedir uma utilização suspeita, enquanto a resposta do ministério esclarece que uma contestação não suspende automaticamente a cobrança de um saldo já reclamado.
O ministério afirmou que os consumidores não serão responsabilizados por perdas resultantes de transações não autorizadas causadas por falhas nos sistemas ou nos controlos de segurança dos prestadores. Determinar como ocorreu uma transação é, por isso, importante para o desfecho da queixa.
Os consumidores também têm a responsabilidade de proteger contra utilizações indevidas as palavras-passe, os números de identificação pessoal, os códigos de utilização única e as credenciais de acesso às contas. Estas obrigações complementam as responsabilidades dos prestadores em matéria de segurança, não as substituindo.
As respostas não especificam um prazo universal para as investigações, não esclarecem se as taxas de mora têm de ser anuladas quando uma queixa é aceite, nem detalham como são tratados os pagamentos contestados enquanto se determina a responsabilidade. Também não divulgam o número de queixas de fraude ou de processos de fiscalização envolvendo prestadores de BNPL.
O ministério afirmou que continuará a acompanhar o setor e a eficácia das proteções dos consumidores. A próxima data regulamentar indicada é 30 de novembro de 2026, prazo para a apresentação das candidaturas pelos prestadores já em atividade. Trata-se de um prazo para apresentar candidaturas, não de uma data-limite declarada para concluir todas as decisões de licenciamento.
Principais pontos
- Os consumidores com 30 anos ou menos realizaram 65,9 milhões de transações BNPL, no valor de 5,4 mil milhões de RM, no primeiro semestre de 2026.
- Representaram 37,9% do volume de transações a nível nacional e 36,7% do respetivo valor.
- O financiamento em dívida deste grupo atingiu 2,4 mil milhões de RM em 30 de junho, dos quais 96,8 milhões de RM, ou 4,0%, foram classificados como não produtivos ou em atraso.
- Antes de aprovar financiamento, os prestadores devem ter em conta os compromissos junto de bancos, de outros credores e decorrentes de novos pedidos de crédito.
- Uma transação contestada não suspende automaticamente os pedidos de pagamento, as taxas de mora ou a cobrança de dívidas.
- Os prestadores devem disponibilizar mecanismos para bloquear contas e investigar queixas de forma justa e célere.
- Os prestadores de BNPL já em atividade têm até 30 de novembro de 2026 para apresentar candidaturas a licença à Comissão de Crédito ao Consumidor.