A Grande Contradição
Em 2025, a China alcançou um marco notável que parecia anunciar o fim da era do carvão. O país instalou 315 gigawatts de nova capacidade solar e 119 gigawatts de energia eólica, fazendo com que as fontes não fósseis ultrapassassem a geração térmica pela primeira vez na história. As fontes de energia limpa representam agora mais de 60% da capacidade instalada total, enquanto a quota do carvão na produção efetiva de eletricidade caiu para um mínimo de nove anos, 51%, em junho.
Índice
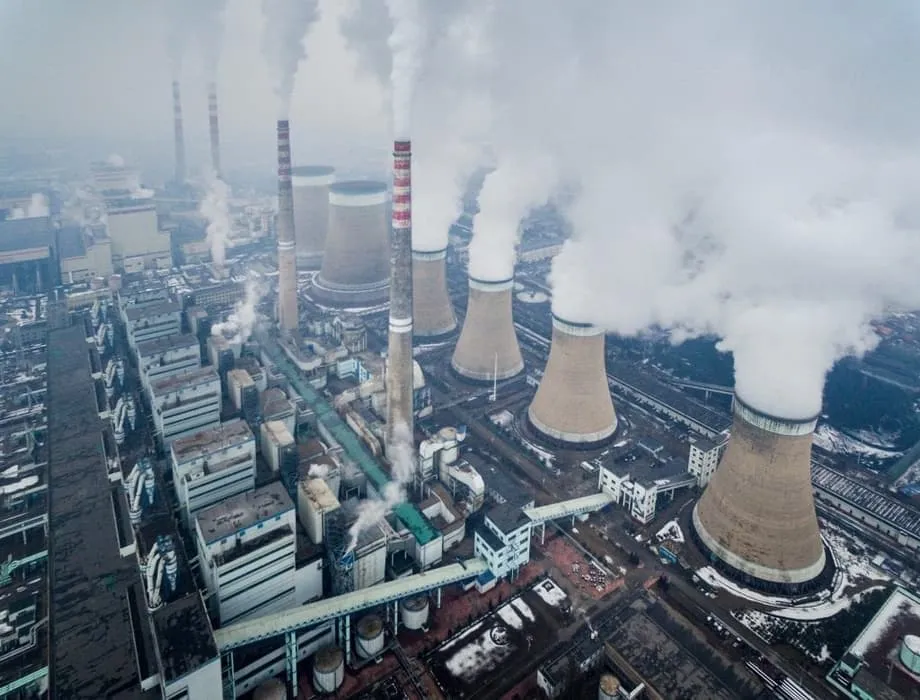
No entanto, durante este mesmo período, a China colocou em serviço 78 gigawatts de nova capacidade a carvão, o maior total anual numa década. Mais de 50 grandes unidades a carvão, cada uma com capacidade de produção igual ou superior a 1 gigawatt, entraram em funcionamento. Para dar uma ideia, 1 gigawatt pode alimentar entre várias centenas de milhares e mais de 2 milhões de casas, dependendo dos padrões de consumo.
A escala da construção é impressionante. Só em 2025, a China colocou em serviço mais capacidade a carvão do que a Índia em toda a década passada.
Esta contradição flagrante consta de um relatório conjunto do Centre for Research on Energy and Clean Air e do Global Energy Monitor. A análise destaca a tensão central que enfrenta o maior emissor de gases com efeito de estufa do mundo: mesmo quando a energia limpa afasta o carvão da rede, a infraestrutura física do combustível fóssil continua a expandir-se a um ritmo que ameaça fixar emissões durante décadas.
Máximo de uma Década na Construção
Os 78 gigawatts adicionados em 2025 representam uma rutura acentuada face às tendências recentes. Na década anterior, a China tinha colocado em serviço menos de 20 grandes unidades a carvão por ano. O total de 2025 marca um regresso a níveis de construção que não se viam desde 2016, com projeções a indicar que as adições no conjunto do ano poderão ultrapassar os 80 gigawatts.
Só no primeiro semestre de 2025 foram colocados em serviço 21 gigawatts, o maior total para um primeiro semestre desde 2016. A construção de 83 gigawatts de capacidade a carvão foi iniciada durante o ano, com mais 46 gigawatts a retomar os trabalhos, equivalente à capacidade total de energia a carvão da Coreia do Sul. Isto sugere que uma nova vaga de conclusões chegará em 2026 e 2027.
As propostas de novos projetos e de projetos reativados atingiram 161 gigawatts em 2025, um máximo histórico que sinaliza que a indústria está a apressar-se para garantir aprovações antes de um possível endurecimento das políticas. No final do ano, 291 gigawatts permaneciam no pipeline de desenvolvimento, autorizados ou em construção, representando cerca de 23% do parque operacional de carvão existente na China.
Esta expansão está concentrada nas províncias ocidentais ricas em carvão. Xinjiang, Mongólia Interior e Shaanxi lideraram tanto as entradas em serviço como os inícios de construção. Mais de três quartos dos projetos recentemente aprovados foram financiados por empresas de extração de carvão ou grupos energéticos com operações mineiras, procurando garantir procura estável para a sua produção até 2030 e depois.
A segurança energética sobrepõe-se aos objetivos climáticos
A resposta à pergunta de por que motivo a China continua a construir reside numa combinação de preocupações com a segurança energética, desafios estruturais da rede e prioridades económicas. Em 2021 e 2022, secas severas no sudoeste da China reduziram drasticamente a produção hidroelétrica, provocando escassez de eletricidade que forçou encerramentos de fábricas e cortes rotativos em algumas cidades. A memória destas perturbações continua a orientar decisões políticas ainda hoje.
A Comissão Nacional de Desenvolvimento e Reforma da China, principal agência de planeamento económico, afirmou que o carvão deve desempenhar um papel basilar e de equilíbrio importante durante muitos anos. O governo considera o carvão essencial como reserva para a energia eólica e solar, que dependem das condições meteorológicas e da hora do dia. Esta filosofia, frequentemente resumida como estabelecer o novo antes de romper com o velho, dá prioridade à estabilidade durante a transição.
Pressão adicional vem do impulso da China para dominar a inteligência artificial e a produção avançada. Os centros de dados e as fábricas exigem energia de base fiável que as renováveis, por si só, ainda não conseguem garantir, dadas as limitações atuais de armazenamento e transmissão. À medida que mais dos 1,4 mil milhões de habitantes da China entram na classe média, a procura de ar condicionado e eletrodomésticos continua a subir, com o consumo de eletricidade a crescer 3,7% só no primeiro semestre de 2025.
A escassez de eletricidade em 2021 e 2022 reforçou preocupações antigas sobre a segurança energética. Algumas fábricas suspenderam temporariamente a produção e uma cidade impôs cortes rotativos. A resposta do governo foi sinalizar que queria mais centrais a carvão, o que levou a um aumento dos pedidos e das licenças para a sua construção.
O problema do pipeline de licenciamento
Grande parte do aumento de capacidade de 2025 remonta a uma febre de licenciamento que começou em 2022. Após a escassez de eletricidade, os governos provinciais aprovaram mais de 100 gigawatts de energia a carvão por ano em 2022 e 2023, uma média de dois novos projetos por semana. Este aumento foi impulsionado por preocupações locais com a segurança energética, e não por metas nacionais de carbono.
Qi Qin, analista da China no Centre for Research on Energy and Clean Air, explica a persistência desta expansão. «Depois de emitidas as licenças, os projetos são difíceis de reverter», observa. O impulso burocrático segue em frente independentemente da evolução das condições de mercado. Os níveis de construção em 2024 atingiram o máximo de 10 anos, 94,5 gigawatts, preparando o terreno para o boom de entradas em serviço de 2025.
Embora apenas 25 gigawatts tenham sido licenciados no primeiro semestre de 2025, abaixo dos anos de pico, os novos projetos e os reativados atingiram 75 gigawatts nesse período, o valor mais elevado numa década. Esta onda de atividade sinaliza possível pressão da indústria para expandir projetos a carvão como esforço de última hora antes do prazo de pico de carbono da China em 2030.
O risco é que a pressão política e financeira possa manter as centrais em funcionamento, deixando menos espaço para outras fontes de energia. Segundo Qi, a questão de saber se a expansão da energia a carvão na China se traduzirá, em última análise, em emissões mais elevadas dependerá de o papel da energia a carvão ser genuinamente limitado a funções de reserva e apoio, em vez de produção de base.
Uma exceção global
Enquanto a China constrói, a maior parte do mundo move-se na direção oposta. A China e a Índia representaram juntas 87% da nova capacidade a carvão colocada em serviço a nível global no primeiro semestre de 2025. Durante o mesmo período, a União Europeia quase igualou o total de encerramentos de todo o ano de 2023, com 2,5 gigawatts encerrados. A Irlanda tornou-se o quinto país da UE a eliminar totalmente a energia a carvão em junho de 2025.
Na América Latina, o arquivamento de propostas nas Honduras e no Brasil deixou a região sem quaisquer propostas ativas de centrais a carvão pela primeira vez em memória recente. Isto seguiu-se à adesão das Honduras à Powering Past Coal Alliance em maio. Os Estados Unidos, apesar das mudanças políticas sob a administração Trump, continuam no caminho para encerrar mais capacidade a carvão em 2025 do que em 2024, com as empresas de serviços públicos a planear quase 100 gigawatts de encerramentos até 2035.
Esta divergência cria um panorama energético global dividido. As economias avançadas estão a desmantelar sistematicamente a infraestrutura de carvão, enquanto a China e a Índia a expandem, invocando necessidades de desenvolvimento e estabilidade da rede. Só a China consome mais de metade de todo o carvão queimado no mundo, tornando as suas decisões cruciais para as trajetórias globais de emissões.
As parcerias para uma transição energética justa estão a avançar no Vietname, na Indonésia e na África do Sul, com estes países a seguirem caminhos duplos: manter o carvão enquanto planeiam a sua eventual eliminação. Em contrapartida, a China não discutiu publicamente um calendário para a eliminação do carvão, deixando o combustível profundamente enraizado no sistema elétrico.
Geração em queda apesar do aumento da capacidade
Aqui está o enigma central: apesar dos aumentos recorde de capacidade, o papel do carvão no mix elétrico da China está na verdade a diminuir. A produção a partir do carvão caiu 2,9% no primeiro semestre de 2025, enquanto a produção solar e eólica cresceu 20% e 10,6%, respetivamente. A energia limpa satisfez todo o crescimento líquido da procura de eletricidade, fazendo com que a quota do carvão na produção caísse mesmo com a abertura de novas centrais.
A central média a carvão chinesa funciona agora apenas 47% do tempo, abaixo das normas históricas de cerca de 70%. Esta taxa de utilização em queda sugere que já se está a desenvolver uma enorme sobrecapacidade. Tim Buckley, diretor do think tank Climate Energy Finance, com sede em Sydney, observa que a central média a carvão na China em 2025 funcionou apenas 47% do tempo, um mínimo recorde. «Se as instalações renováveis conseguirem funcionar a ritmos próximos dos atuais, e a energia nuclear conseguir acrescentar até 10 gigawatts por ano na próxima década, veremos um patamar e depois um declínio lento na produção de energia a carvão», afirmou.
A Agência Internacional de Energia projeta que a procura de carvão da China cairá para 4 879 milhões de toneladas até 2027 e continuará a descer para 4 772 milhões de toneladas até 2030. Até 2030, espera-se que as renováveis forneçam 49% da eletricidade da China, ultrapassando o carvão. Este declínio compensaria mais do que os aumentos esperados no uso de carvão nos EUA ao abrigo das políticas atuais.
Entretanto, a China acrescentou cerca de 74 gigawatts de nova capacidade de armazenamento de energia em 2025, largamente comparável à energia a carvão colocada em serviço no mesmo ano. Esta mudança para recursos de sistema baseados na flexibilidade está a reduzir gradualmente o papel da energia a carvão na satisfação da procura de ponta e no equilíbrio da rede.
O risco de ativos encalhados
Com 291 gigawatts no pipeline e taxas de utilização em queda acentuada, o país enfrenta uma potencial vaga de ativos encalhados, centrais que se tornam antieconómicas antes de recuperarem os custos de construção. O aumento de 2025 reflete uma corrida dos intervenientes da indústria do carvão para avançar com projetos antes de restrições políticas mais apertadas, potencialmente desperdiçando investimento e excluindo as renováveis.
Fatores estruturais protegem o carvão apesar da sua viabilidade económica em declínio. As redes elétricas provinciais fixam o aprovisionamento de carvão através de contratos de compra de médio e longo prazo e de acordos de fornecimento de carvão que obrigam as empresas de serviços públicos a usar o combustível independentemente do custo. Mecanismos de pagamento por capacidade recompensam a capacidade a carvão instalada, e não a flexibilidade ou o desempenho real. Estes acordos isolam as centrais a carvão da concorrência de mercado, ao mesmo tempo que forçam os promotores de energia eólica e solar a enfrentar flutuações de preços e procura incerta.
Como resultado, o corte de energia renovável está a aumentar. O último trimestre de 2024 registou provavelmente uma taxa de corte de cerca de 5,5%, em vez dos 3,2% oficialmente comunicados, atribuída a restrições estruturais e não às condições meteorológicas. Um vasto parque de energia a carvão com regras de despacho inflexíveis corre o risco de fixar o carvão no sistema e comprimir o espaço operacional para a energia limpa.
Os encerramentos também ficam aquém das metas. Apenas 1 gigawatt foi encerrado no primeiro semestre de 2025, elevando o total para 16 gigawatts desde 2021. Para cumprir a meta do 14.º Plano Quinquenal de 30 gigawatts encerrados até ao final de 2025, 13 gigawatts teriam de fechar no segundo semestre, o que os analistas consideram cada vez mais improvável.
A encruzilhada do 15.º Plano Quinquenal
Os compromissos climáticos da China para 2030 estão em risco. O país prometeu atingir o pico das emissões de carbono antes de 2030 e alcançar a neutralidade carbónica até 2060. Para cumprir estes objetivos, os analistas dizem que as emissões do setor elétrico não podem aumentar entre 2025 e 2030, exigindo uma mudança imediata da construção de novas centrais a carvão para a eliminação gradual da capacidade existente.
O 15.º Plano Quinquenal, que abrange 2026 a 2030 e cuja aprovação está prevista para março, representa a janela política crítica. Os investigadores apelam a Pequim para definir metas explícitas de pico de emissões do setor elétrico, travar novas aprovações de carvão e acelerar o encerramento de unidades antigas, ineficientes ou subutilizadas. Sem um fim claro para o crescimento líquido da capacidade a carvão, a China arrisca-se a fixar uma barreira estrutural à transição energética.
Espera-se que o Presidente Xi Jinping anuncie as Contribuições Nacionalmente Determinadas da China, um compromisso nacional de redução das emissões de gases com efeito de estufa até 2035, antes da cimeira climática COP30 no Brasil. Esperam-se também detalhes no Plano Quinquenal. A orientação política será fundamental para determinar a trajetória do setor de energia a carvão da China e, com isso, a sua trajetória de emissões.
Neste contexto, o 15.º Plano Quinquenal representa não apenas mais um ciclo de planeamento, mas uma oportunidade decisiva para redefinir o papel da energia a carvão em linha com os objetivos de longo prazo da China em matéria económica, climática e de segurança energética. Sem reformas, o país arrisca-se a encalhar milhares de milhões em investimentos em carvão e a falhar as suas metas climáticas.
Pontos-chave
- A China colocou em serviço 78 gigawatts de nova capacidade de energia a carvão em 2025, o maior total anual numa década, ao mesmo tempo que acrescentou 315 gigawatts de solar e 119 gigawatts de eólica.
- A expansão remonta a uma vaga de licenciamento em 2022-2023 após a escassez de eletricidade causada pela seca e por restrições de fornecimento, com 161 gigawatts de propostas novas e reativadas a atingirem um máximo histórico em 2025.
- A China e a Índia representam juntas 87% dos aumentos globais de capacidade a carvão, enquanto a UE, os EUA e a América Latina eliminam gradualmente o combustível.
- Apesar da nova construção, a quota do carvão na produção de eletricidade caiu para 51% em meados de 2025, um mínimo de nove anos, à medida que o crescimento das renováveis cobriu todos os aumentos da procura e a utilização das centrais caiu para 47%.
- Com 291 gigawatts restantes no pipeline de desenvolvimento, a China enfrenta riscos de ativos encalhados e sobrecapacidade, a menos que o 15.º Plano Quinquenal (2026-2030) limite a expansão do carvão.
- A Agência Internacional de Energia prevê que a procura de carvão da China comece a diminuir até 2027, levantando questões sobre a lógica económica para a continuação da construção.