Uma reforma bancária centrada no financiamento das empresas
O banco central do Vietname definiu um roteiro de reforma bancária até 2030 que conjuga três objetivos: modernizar o sistema financeiro, resolver os problemas dos bancos debilitados e ajudar as empresas, em especial as pequenas e médias empresas, a obter financiamento.
Índice
- Uma reforma bancária centrada no financiamento das empresas
- Quatro eixos de trabalho, com responsabilidades definidas
- O que muda para as empresas de menor dimensão?
- A modernização vai além da tecnologia de pagamentos
- Os bancos debilitados concentram uma grande parte dos créditos malparados
- Os instrumentos legais subjacentes à reestruturação bancária
- O aumento do crédito tem de ser equilibrado com a solidez financeira
- O que a execução deve proporcionar
- Principais pontos
Segundo o anúncio do plano de ação do Banco Estatal do Vietname, o governador assinou a Decisão n.º 2409/QD-NHNN em 1 de novembro de 2026. A decisão entrou em vigor nesse mesmo dia e dá execução a um projeto aprovado pelo primeiro-ministro ao abrigo da Decisão n.º 1809/QD-TTg, de 18 de setembro de 2026.
O plano reúne num único programa a tecnologia, a supervisão, os bancos em dificuldades e o crédito às empresas. O desafio prático consiste em facilitar o acesso ao financiamento e, ao mesmo tempo, melhorar a solidez das instituições que o disponibilizam.
Os dados bancários anteriores dão uma ideia da dimensão desse desafio. No final de fevereiro de 2025, os empréstimos malparados registados nos balanços dos bancos vietnamitas totalizavam 833 biliões de dong, ou 5,3% do crédito concedido, segundo dados compilados pela Viet Dragon Securities Corporation com base em informações da Associação Bancária do Vietname e do banco central. Cinco bancos sob supervisão especial representavam 65% desses empréstimos malparados.
Para uma empresa que procura financiamento para comprar matérias-primas, pagar a fornecedores ou aumentar a produção, a situação do seu banco é importante. Um credor sobrecarregado por empréstimos por pagar tem de afetar dinheiro e pessoal à recuperação de dívidas e à absorção de perdas. O programa de reforma aborda tanto essa pressão financeira como as regras e os sistemas através dos quais as empresas procuram crédito.
Quatro eixos de trabalho, com responsabilidades definidas
O Banco Estatal do Vietname, conhecido pela sigla SBV, divide o plano de ação em quatro grupos: medidas gerais, modernização bancária, resolução dos problemas das instituições de crédito debilitadas e melhoria do acesso das empresas ao crédito. As instituições de crédito são organizações autorizadas a prestar serviços financeiros, como a concessão de empréstimos e a captação de depósitos.
As medidas gerais abrangem alterações legislativas e de políticas, infraestruturas de tecnologias da informação, bases de dados bancárias, formação dos trabalhadores, comunicação de políticas e cooperação internacional. O SBV atribuiu responsabilidades pela execução aos seus departamentos, às organizações relacionadas e às instituições de crédito, de acordo com as respetivas funções.
O roteiro estende-se até 2030. O anúncio não estabelece uma meta numérica para o aumento do crédito às PME, um montante de financiamento para resolver os problemas dos bancos debilitados ou uma data para a conclusão da reestruturação de cada instituição. Estes pormenores são importantes para as empresas e os depositantes que procuram um calendário mais claro das mudanças práticas.
As principais datas que ligam o plano de ação à legislação bancária anterior são:
- 27 de junho de 2025: A Assembleia Nacional aprovou alterações à Lei das Instituições de Crédito de 2024.
- 15 de outubro de 2025: As alterações entraram em vigor, disponibilizando instrumentos para os credores em dificuldades e para a recuperação de créditos malparados.
- 18 de setembro de 2026: O primeiro-ministro aprovou o projeto de reforma bancária através da Decisão n.º 1809/QD-TTg.
- 1 de novembro de 2026: O SBV publicou o seu plano de ação através da Decisão n.º 2409/QD-NHNN, com efeitos imediatos.
- 2030: Prazo final do roteiro de execução do plano de ação.
O que muda para as empresas de menor dimensão?
As pequenas e médias empresas, ou PME, recebem especial atenção ao longo do plano. O SBV afirma que o setor bancário irá rever as normas de crédito e de atividade bancária e melhorar as políticas de concessão de empréstimos, para facilitar o acesso ao financiamento da produção e da atividade empresarial.
O crédito deverá ser canalizado para a produção, a atividade empresarial, os setores prioritários e os motores do crescimento económico identificados pelo Governo e pelo primeiro-ministro. O plano prevê também a continuidade dos programas de crédito dirigidos pelo Governo e o reforço das relações entre bancos e empresas.
Estas relações destinam-se a ajudar as autoridades e os credores a identificar dificuldades de financiamento e a resolvê-las rapidamente. Para uma empresa, o resultado útil seria dispor de uma via mais clara para discutir um pedido recusado, explicar as suas necessidades de financiamento ou identificar problemas no processo de concessão de crédito.
O plano vai além do aumento do volume de crédito na economia. Também aborda a forma como o dinheiro chega às empresas. A revisão das regras de concessão de empréstimos, a melhoria dos sistemas de informação e a aproximação entre credores e mutuários são diferentes partes desse processo: as regras regem os pedidos, a informação apoia as decisões de crédito e o diálogo direto ajuda a identificar onde o acesso está a tornar-se difícil.
A modernização vai além da tecnologia de pagamentos
A agenda de modernização do SBV abrange a política monetária, a gestão cambial e a política de crédito, bem como os sistemas de pagamento e as operações de cada credor. A política monetária diz respeito à gestão da moeda e das condições de financiamento, enquanto a política cambial diz respeito às moedas e às respetivas taxas de câmbio.
Os sistemas de pagamento, que transferem dinheiro entre pessoas, empresas e instituições financeiras, são outra prioridade. O plano prevê modernizar tanto os próprios sistemas como a forma como são geridos e supervisionados. Para as empresas, a fiabilidade dos pagamentos faz parte das operações diárias, desde a receção de receitas dos clientes ao pagamento de faturas a fornecedores.
A inspeção e a supervisão bancárias também estão incluídas. Os inspetores examinam as instituições e as respetivas atividades, enquanto os supervisores acompanham ao longo do tempo a situação financeira e o cumprimento das normas. O plano pretende tornar estas funções mais eficazes à medida que os bancos modernizam as suas operações.
As bases de dados e os sistemas de informação melhorados, bem como a formação dos trabalhadores, apoiam estas tarefas. Uma tecnologia melhor exige pessoas capazes de a utilizar, e uma supervisão eficaz depende de informação utilizável. Ao incluir em conjunto as infraestruturas, os dados e a qualificação dos trabalhadores, o plano aborda vários requisitos práticos para transformar o funcionamento do sistema bancário.
Os bancos debilitados concentram uma grande parte dos créditos malparados
No início de 2025, o problema dos créditos malparados no Vietname estava fortemente concentrado num pequeno grupo de instituições. No final de fevereiro, os cinco bancos sob supervisão especial detinham 65% dos empréstimos malparados registados no sistema, segundo os dados compilados pela Viet Dragon Securities.
Um empréstimo malparado, também designado por crédito não produtivo, é uma dívida cujo pagamento está gravemente atrasado ou que, de outro modo, se encontra em dificuldades. O rácio de 5,3% registado pelo sistema nessa altura significava que pouco mais de cinco dong por cada 100 dong de crédito concedido estavam classificados como malparados nos balanços dos bancos.
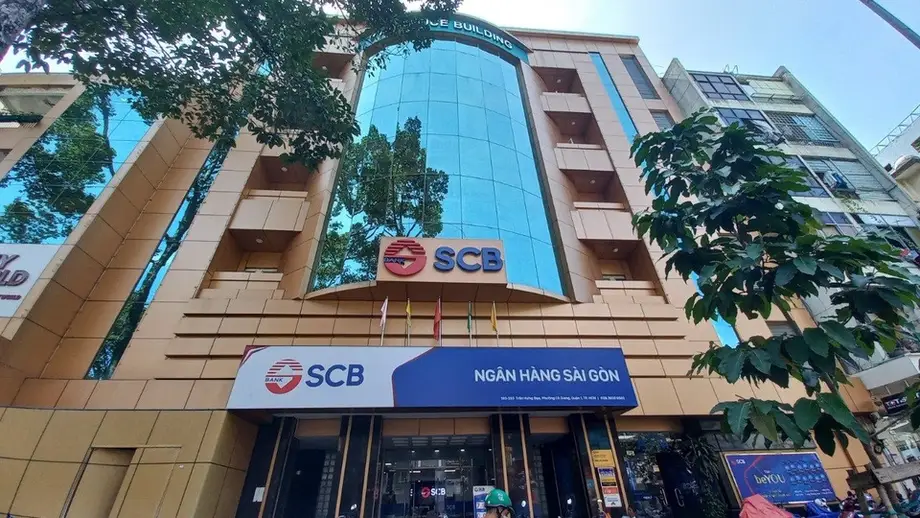
O Saigon Joint Stock Commercial Bank, conhecido pela sigla SCB, destacava-se. O seu rácio de empréstimos malparados atingiu 98,5% no final de fevereiro de 2025, face a 20,9% em meados de 2017. O SCB sofreu uma corrida aos depósitos em outubro de 2022, após a detenção de Truong My Lan, sua proprietária de facto e presidente do grupo imobiliário Van Thinh Phat. Uma corrida aos depósitos ocorre quando muitos clientes tentam levantar os seus depósitos ao mesmo tempo.
A pressão também se fez sentir entre os credores cotados em bolsa. O total de créditos não produtivos de 27 bancos cotados atingiu 265 biliões de dong nos primeiros três meses de 2025, um aumento de 16% face ao final de 2024.
O plano de ação prevê medidas diretas e medidas de apoio para acelerar a resolução dos problemas das instituições debilitadas. Os objetivos declarados incluem reforçar a solidez financeira, melhorar a governação e aumentar a capacidade de resistir a choques, limitando ao mesmo tempo os danos para a estabilidade bancária e para a economia.
Os instrumentos legais subjacentes à reestruturação bancária
As alterações à Lei das Instituições de Crédito de 2024 constituem parte do quadro jurídico para lidar com credores em dificuldades. Aprovadas pela Assembleia Nacional em 27 de junho de 2025 e em vigor desde 15 de outubro desse ano, autorizam o banco central a conceder empréstimos especiais sem juros em circunstâncias específicas.
Essas circunstâncias incluem bancos sujeitos a corridas aos depósitos e instituições que necessitem de capital para a recuperação ou para uma transferência obrigatória. Uma transferência obrigatória consiste em colocar um banco em dificuldades sob a titularidade de um novo proprietário, através de um processo conduzido pelas autoridades. A concessão de empréstimos especiais permite às autoridades disponibilizar fundos durante essas intervenções.
A lei revista restabelece também determinados poderes que permitem aos credores apreender garantias de mutuários que não paguem, incluindo em alguns casos relacionados com processos penais. Uma garantia é um ativo, como um imóvel, dado como caução de um empréstimo, que o credor pode procurar recuperar em caso de incumprimento do mutuário.
Poderes semelhantes vigoraram ao abrigo da Resolução 42, um regime-piloto de liquidação de créditos malparados que decorreu de 2017 até ao final de 2023. Dados compilados pela agência de notação de crédito VIS Rating indicaram que a recuperação média mensal de créditos malparados aumentou 65% nesse período, em comparação com o período anterior. Os reembolsos voluntários passaram de 23% para 36% do total dos créditos malparados, um aumento de 13 pontos percentuais.
Phan Duy Hung, analista sénior de instituições financeiras na VIS Rating, descreveu o efeito esperado das alterações legislativas quando estas foram aprovadas em 2025:
Esperamos que esta reforma legislativa apoie a rentabilidade dos bancos através de uma melhor recuperação de dívidas e de custos operacionais mais baixos, com o apoio da retoma das transações imobiliárias em 2025,
A recuperação de dívidas e a reestruturação bancária abordam problemas relacionados. A recuperação de empréstimos por pagar ajuda os credores a absorver perdas, enquanto a reestruturação incide sobre as finanças, a titularidade ou a gestão das instituições que necessitam de uma intervenção mais profunda.
O aumento do crédito tem de ser equilibrado com a solidez financeira
A dependência do Vietname do crédito bancário coloca os decisores políticos perante um equilíbrio difícil. As empresas precisam de financiamento para funcionar e crescer, enquanto os bancos têm de gerir os riscos associados à concessão de novos empréstimos.
Num discurso perante a Assembleia Nacional em 19 de junho de 2025, a governadora do SBV, Nguyen Thi Hong, afirmou que o rácio entre o crédito e o produto interno bruto atingira 134% em 2024. Este rácio compara o volume de crédito com o valor dos bens e serviços produzidos num ano. A governadora alertou para os riscos que uma dependência contínua e elevada do financiamento bancário poderia representar para o sistema financeiro e para a economia.
O crédito já estava a crescer rapidamente em 2025. Nos primeiros cinco meses desse ano, o crédito aumentou 6,5% face ao final de 2024, em comparação com um crescimento de 2,4% no mesmo período do ano anterior. A meta de crescimento do crédito para 2025 era de 16%, face a 15% em 2024.
Hung apontou o rápido crescimento do crédito nos setores imobiliário e da construção, bem como as ligações de propriedade entre bancos e grupos empresariais, como motivos de preocupação quanto à qualidade do crédito. Quando um credor e um grande grupo empresarial estão estreitamente ligados, as dificuldades financeiras desse grupo podem exercer pressão sobre o banco através de dívidas por pagar e da erosão da confiança dos depositantes.
O plano de ação combina a ampliação do acesso das empresas ao crédito com uma supervisão mais rigorosa, melhor governação e a resolução dos problemas dos credores debilitados. Estas prioridades abordam as duas vertentes da mesma tarefa: disponibilizar crédito útil e manter bancos capazes de suportar os riscos associados.
O que a execução deve proporcionar
O SBV definiu as áreas de trabalho e atribuiu responsabilidades a todo o setor bancário. Os resultados práticos decorrerão de alterações regulamentares, infraestruturas de pagamento, atividades de supervisão, reestruturação institucional e tratamento das dificuldades de financiamento das empresas.
Para as empresas mais pequenas, as medidas mais relevantes são a revisão das regras de crédito, a continuidade dos programas de crédito dirigidos pelo Governo e uma maior proximidade com os bancos. Para os depositantes e para a economia em geral, a resolução dos problemas das instituições debilitadas e o reforço da supervisão são centrais para os objetivos de estabilidade do plano.
Os dados anteriores explicam por que razão ambas as prioridades fazem parte do mesmo roteiro. O Vietname tinha um volume elevado e crescente de crédito bancário, mas os empréstimos malparados estavam fortemente concentrados em instituições em dificuldades. Disponibilizar mais fundos a empresas produtivas e recuperar credores fragilizados exige um trabalho coordenado nas políticas de concessão de crédito, na recuperação de dívidas, na tecnologia e na supervisão.
O roteiro até 2030 estabelece um horizonte comum para esse trabalho. O seu sucesso refletir-se-á em resultados concretos: instituições mais sólidas, serviços bancários mais fiáveis e empresas capazes de obter financiamento adequado para a produção e o comércio.
Principais pontos
- O SBV publicou a Decisão n.º 2409/QD-NHNN em 1 de novembro de 2026, dando execução a um projeto de reforma bancária com um roteiro até 2030.
- O plano abrange a modernização, os credores debilitados, o acesso das empresas ao crédito e alterações de apoio às regras, à tecnologia, aos dados e à formação.
- As PME são uma prioridade, com medidas para rever as políticas de concessão de crédito e reforçar as relações entre bancos e empresas.
- No final de fevereiro de 2025, os empréstimos malparados registados totalizavam 833 biliões de dong, dos quais 65% estavam concentrados em cinco bancos sob supervisão especial.
- As alterações legislativas em vigor desde 15 de outubro de 2025 autorizam determinados empréstimos especiais sem juros e restabelecem poderes específicos para a recuperação de garantias.
- O SBV atribuiu responsabilidades pela execução às suas unidades, às organizações relacionadas e às instituições de crédito.