Lucros mais elevados enfrentam expectativas mais exigentes do mercado
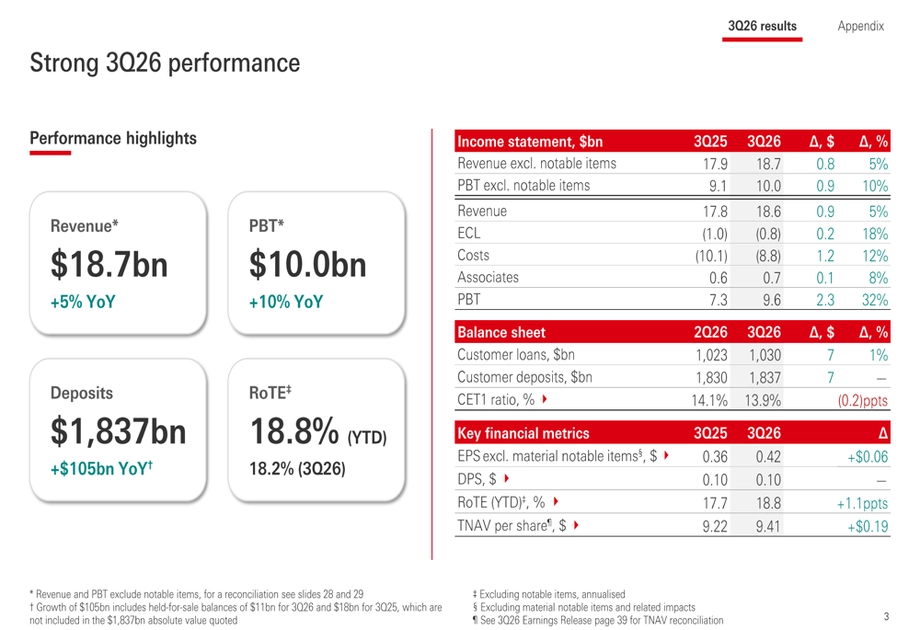
O HSBC anunciou lucros antes de impostos de 9,632 mil milhões de dólares no terceiro trimestre, a 27 de outubro de 2026, mais 32% do que um ano antes, e revelou planos para recomprar até mil milhões de dólares em ações. Ainda assim, os investidores venderam as ações, uma vez que as receitas ficaram aquém das expectativas, o banco manteve inalterada a previsão para os proveitos líquidos de juros e um indicador de capital fundamental desceu para abaixo do intervalo da meta de médio prazo.
Índice
- Lucros mais elevados enfrentam expectativas mais exigentes do mercado
- O que impulsionou o aumento de 32% dos lucros?
- Porque foi importante a perspetiva para os proveitos de juros
- Recompra de ações com menor margem de capital
- Novas regras de capital poderão dar margem em 2027
- Entradas de fundos na gestão de património asiática reforçam outra fonte de rendimento
- Menores perdas de crédito, mas é necessário continuar a gerir os custos
- Alienações de ativos transformam o grupo
- Porque se mantiveram cautelosos os acionistas
- Pontos principais
O banco, com sede em Londres, declarou um terceiro dividendo intercalar de 0,10 dólares por ação. A recompra prevista, que se segue à conclusão de uma recompra de mil milhões de dólares anunciada com os resultados intercalares, deverá estar concluída antes da publicação dos resultados do HSBC relativos à totalidade de 2026.
As receitas subiram 5%, para 18,62 mil milhões de dólares, face à estimativa consensual de 18,93 mil milhões compilada pelo banco. Os lucros antes de impostos ficaram ligeiramente abaixo da estimativa consensual de 9,69 mil milhões. O défice de receitas foi de cerca de 310 milhões de dólares, ou aproximadamente 1,6%, enquanto o dos lucros foi de cerca de 58 milhões, ou 0,6%.
O anúncio da reunião sobre os resultados do HSBC, divulgado através da Bolsa de Valores de Londres a 27 de outubro, sob o número RNS 6044A, identificou Pam Kaur, diretora financeira do grupo, como oradora na sessão informativa destinada a investidores e analistas. O aviso indicava que os ativos do grupo ascendiam a 3,445 biliões de dólares em 30 de setembro, com operações em 56 países e territórios.
O comunicado de resultados da HSBC Holdings plc do terceiro trimestre de 2026 inclui as tabelas financeiras intituladas "Resultados reportados e a taxas de câmbio constantes". Nessas tabelas, os "Lucros antes de impostos" reportados foram de 9 632 milhões de dólares no trimestre e de 29 154 milhões nos primeiros nove meses, enquanto as "Receitas" reportadas foram, respetivamente, de 18 620 milhões e 56 362 milhões de dólares.
A questão central para os acionistas era a diferença entre a melhoria dos resultados anuais e as expectativas para a próxima fase de crescimento. Os lucros beneficiaram da ausência de uma elevada provisão para custos judiciais, enquanto o banco enfrentava margens de juros mais apertadas e dispunha de menos margem de capital do que no final de junho.
O que impulsionou o aumento de 32% dos lucros?
A comparação dos lucros do HSBC beneficiou bastante do facto de não se repetir este ano uma provisão de 1,4 mil milhões de dólares para custos judiciais, contabilizada no terceiro trimestre de 2025. Uma provisão é dinheiro reservado para uma despesa prevista. Quando um encargo elevado deixa de entrar na comparação, os lucros anuais podem aumentar acentuadamente, mesmo que a atividade subjacente cresça mais lentamente.
As despesas operacionais diminuíram 12%, para 8,8 mil milhões de dólares, em grande medida devido à ausência daquela provisão para custos judiciais. Excluindo itens significativos, as despesas aumentaram, pressionadas pela inflação e pelos gastos em tecnologia.
O indicador do HSBC para os lucros antes de impostos, excluindo itens significativos e a taxas de câmbio constantes, subiu cerca de 900 milhões de dólares, para 10 mil milhões. As comparações a taxas de câmbio constantes mantêm as taxas inalteradas, para que as variações no valor das moedas não ocultem as mudanças no desempenho da atividade.
A comparação trimestral foi menos favorável. Os lucros antes de impostos reportados caíram 5,1% face ao segundo trimestre, enquanto os lucros atribuíveis aos acionistas ordinários atingiram 7,09 mil milhões de dólares, mais 45,5% do que um ano antes, mas menos cerca de 7,8% do que no trimestre anterior. Assim, os mesmos resultados mostraram crescimento anual e um abrandamento trimestral.
Porque foi importante a perspetiva para os proveitos de juros
O HSBC manteve a previsão para os proveitos líquidos de juros da atividade bancária em 2026 em, pelo menos, 46 mil milhões de dólares. Os investidores esperavam que a administração voltasse a aumentar essa previsão pela terceira vez, pelo que a manutenção da estimativa gerou desilusão.
Os proveitos líquidos de juros da atividade bancária aumentaram 5%, para 11,66 mil milhões de dólares no trimestre. O indicador de proveitos líquidos de juros reportado separadamente pelo grupo foi de 9,3 mil milhões, mais 6%. Ambos descrevem rendimentos relacionados com juros, mas seguem definições de reporte diferentes e devem ser comparados de forma consistente entre períodos.
Em termos gerais, os proveitos líquidos de juros correspondem à diferença entre os juros recebidos de empréstimos e de outros ativos e os juros pagos sobre depósitos e outras fontes de financiamento. O crescimento dos depósitos beneficiou o HSBC, tal como o reinvestimento da sua carteira estrutural de cobertura a taxas mais elevadas. Essa carteira recorre a contratos financeiros para tornar os rendimentos de juros mais estáveis ao longo do tempo.
A margem financeira, que mede os rendimentos de juros em relação aos ativos geradores de juros, foi de 1,57%. Manteve-se inalterada face ao ano anterior, mas recuou cinco pontos base em relação ao segundo trimestre. Um ponto base equivale a um centésimo de ponto percentual, pelo que a descida trimestral foi de 0,05 pontos percentuais.
A concorrência pelos depósitos em Hong Kong aumentou a pressão. Os clientes que transferem dinheiro de contas à ordem para depósitos a prazo podem receber mais juros, mas esses depósitos custam mais ao banco. O HSBC estava a captar fundos e, ao mesmo tempo, a pagar mais para reter alguns deles.
Recompra de ações com menor margem de capital
O rácio de fundos próprios principais de nível 1 do HSBC, conhecido como CET1, desceu para 13,9% no final de setembro, face a 14,1% no final de junho. O rácio compara o capital de maior qualidade de um banco com os ativos ponderados pelo risco. Um empréstimo mais arriscado exige mais capital de suporte do que um ativo mais seguro.
O banco atribuiu a descida ao aumento dos ativos ponderados pelo risco, à redução do justo valor dos instrumentos de dívida e à recompra anunciada aquando da divulgação dos resultados intercalares. A meta de médio prazo para o CET1 manteve-se entre 14% e 14,5%, deixando o rácio de setembro 0,1 pontos percentuais abaixo do limite inferior desse intervalo.
Kaur afirmou que era viável uma recompra de mil milhões de dólares com o CET1 em torno dos 14%, tendo em conta a geração de capital prevista e as prioridades do banco na utilização do capital. Uma recompra devolve dinheiro aos acionistas através da compra de ações, reduzindo o número de ações em circulação. Um dividendo é pago diretamente aos acionistas.
O montante proposto superou os 500 milhões de dólares esperados por algumas corretoras. Ainda assim, ficou abaixo das recompras de 2 a 3 mil milhões anunciadas em cada trimestre de 2024 e no primeiro semestre de 2025. O novo programa representa entre um terço e metade dos montantes anteriores, o que explica por que motivo pode superar algumas previsões imediatas e, ao mesmo tempo, desiludir investidores habituados a distribuições mais elevadas.
Novas regras de capital poderão dar margem em 2027
O HSBC estimou que as normas finais de Basileia 3.1 poderão aumentar o seu rácio CET1 entre 40 e 50 pontos base a partir de 1 de janeiro de 2027, segundo as suas modelações mais recentes. As normas de Basileia estabelecem princípios internacionais para a forma como os bancos calculam e mantêm capital para fazer face aos riscos financeiros.
Kaur descreveu o efeito estimado durante a chamada sobre os resultados de 27 de outubro de 2026, uma apresentação gravada para analistas e investidores agendada para as 07:45 GMT:
Hoje, estamos a apresentar-vos a nossa estimativa do impacto de Basileia 3.1, de 40 a 50 pontos base, que será aplicável a partir de 1 de janeiro de 2027.
Um aumento dessa dimensão equivale a 0,4 a 0,5 pontos percentuais, face à descida de 0,2 pontos percentuais do rácio do HSBC no terceiro trimestre. A estimativa continuava em avaliação, e o rácio efetivo em janeiro também refletirá as mudanças na atividade, os lucros e as distribuições de capital até essa data.
O HSBC manteve a meta de distribuição de dividendos em 50%, segundo a sua base de referência. A administração tem de equilibrar esses pagamentos e as recompras com o capital necessário para conceder empréstimos, investir e proteger o banco contra perdas.
Entradas de fundos na gestão de património asiática reforçam outra fonte de rendimento
O HSBC captou 38 mil milhões de dólares líquidos em fundos novos para a sua atividade de gestão de património na Ásia durante o terceiro trimestre, elevando as entradas nos primeiros nove meses para mais de 95 mil milhões. Os novos fundos líquidos medem o dinheiro que os clientes transferem para o banco, deduzidos os levantamentos, e não os ganhos resultantes da subida dos preços dos investimentos.
Kaur divulgou os valores durante a chamada sobre os resultados:
Os 38 mil milhões de dólares em novos fundos líquidos na área de gestão de património na Ásia neste trimestre elevam as entradas desde o início do ano para mais de 95 mil milhões.
O banco também registou um aumento das comissões nas áreas de banca empresarial e institucional e de gestão de património. As comissões de produtos de investimento e serviços financeiros representam outra fonte de receitas, além dos juros, o que torna relevantes as entradas de fundos na Ásia numa altura em que a concorrência pelos depósitos está a pressionar as margens.
Kaur afirmou que as quatro áreas de negócio registaram crescimento dos depósitos e cada uma alcançou uma rendibilidade anualizada dos capitais próprios tangíveis superior a 17%, excluindo itens significativos. A rendibilidade dos capitais próprios tangíveis compara os lucros com o capital dos acionistas, excluindo ativos intangíveis como o goodwill. Permite aos investidores avaliar os lucros que o banco gera com esse capital.
A rendibilidade anualizada média dos capitais próprios tangíveis do HSBC no trimestre foi de 17,7%, face a 12,3% um ano antes. Nos primeiros nove meses, a rendibilidade foi de 18,8%. O grupo manteve a meta de, pelo menos, 17% para o período de 2026 a 2028, excluindo itens significativos.
Menores perdas de crédito, mas é necessário continuar a gerir os custos
O HSBC contabilizou 830 milhões de dólares em perdas de crédito esperadas no trimestre, menos 17% do que um ano antes. Estes encargos estimam as perdas que o banco poderá sofrer quando os mutuários não conseguirem pagar as suas dívidas.
A descida incluiu menos 100 milhões de dólares em provisões para exposições a imóveis comerciais de Hong Kong classificadas na fase 3, bem como provisões inferiores no Reino Unido e no México. A fase 3 diz respeito a empréstimos que já apresentam indícios de imparidade de crédito. A redução dos encargos beneficiou os lucros, embora o banco continue a ter riscos imobiliários para gerir.
O HSBC manteve a previsão de perdas de crédito esperadas para 2026 em cerca de 45 pontos base dos empréstimos brutos médios. Manteve também a meta de crescimento das despesas operacionais em aproximadamente 1%, segundo a sua base de referência.
Kaur associou o controlo dos custos às poupanças resultantes da simplificação da organização. Os gastos em tecnologia e a inflação continuaram a aumentar as despesas subjacentes, enquanto um melhor desempenho da atividade poderia traduzir-se em remunerações variáveis adicionais e num crescimento dos custos ligeiramente superior. Estavam também a ser ponderados possíveis cortes na força de trabalho da área de gestão de património no Reino Unido, associados a uma maior utilização da inteligência artificial, sem confirmação do número de postos de trabalho ou do calendário.
Alienações de ativos transformam o grupo
O HSBC concluiu a venda da sua atividade no Uruguai e anunciou planos para vender a atividade de seguros de vida em Singapura, a carteira de crédito à habitação e crédito pessoal na Austrália e a atividade de banca de retalho no Egito. Iniciou também uma análise estratégica da banca de retalho e da banca local para pequenas e médias empresas na Turquia.
As operações abrangem várias atividades distintas, não se tratando de uma retirada de uma única região. Alteram a forma como o HSBC distribui o capital e a atenção da administração, ao mesmo tempo que o grupo continua a investir em áreas de crescimento, incluindo a gestão de património na Ásia.
O presidente executivo do grupo, Georges Elhedery, afirmou que o banco iria reforçar a atividade simplificando a organização, investindo no crescimento e remunerando os acionistas. O HSBC manteve também a ambição de aumentar as receitas todos os anos até 2028, prevendo um crescimento de 5% em 2028 face a 2027, excluindo itens significativos e a taxas de câmbio constantes.
A sequência de resultados, negociação nos mercados e próximas alterações ao capital é a seguinte:
- 30 de setembro de 2026: O HSBC terminou o trimestre com um rácio CET1 de 13,9% e ativos no valor de 3,445 biliões de dólares.
- 27 de outubro de 2026: O banco divulgou os resultados do terceiro trimestre, declarou um dividendo de 0,10 dólares e anunciou uma recompra de ações até mil milhões de dólares.
- 2 de novembro de 2026: As ações em Hong Kong eram negociadas a 132,40 dólares de Hong Kong, em queda de 2,43% durante a sessão.
- 1 de janeiro de 2027: Data a partir da qual o HSBC espera que se aplique o benefício de capital estimado decorrente de Basileia 3.1.
- Antes da divulgação dos resultados de 2026: O HSBC prevê concluir o novo programa de recompra. Não foi indicada uma data específica para a publicação dos resultados.
Porque se mantiveram cautelosos os acionistas
As ações do HSBC em Londres caíram 6,5% no início da negociação europeia, após a divulgação dos resultados. As ações em Hong Kong recuavam 2,95% num registo anterior da sessão, tendo a queda acentuado durante a sessão em que foram divulgados os resultados. A pressão vendedora prolongou-se até 2 de novembro.
A reação refletiu a conjugação de várias pressões: receitas abaixo das estimativas consensuais, manutenção inalterada da previsão para os proveitos de juros da atividade bancária, redução da margem financeira trimestral e um rácio de capital abaixo do intervalo da meta do banco. Posteriormente, o Goldman Sachs reviu em baixa as previsões de lucros e reduziu o preço-alvo das ações do HSBC em Hong Kong de 192 para 188 dólares de Hong Kong, apontando para uma perspetiva mais cautelosa quanto aos proveitos de juros.
Assim, o HSBC entrou no último trimestre com um forte crescimento anual dos lucros e entradas substanciais de fundos na gestão de património asiática, mas com os investidores à espera de um crescimento mais rápido das receitas e de maior capacidade para remunerar os acionistas. Os próximos desafios são gerar pelo menos 46 mil milhões de dólares em proveitos líquidos de juros da atividade bancária, manter o crescimento dos custos próximo da meta e reforçar o capital enquanto conclui a recompra.
Pontos principais
- Os lucros antes de impostos do terceiro trimestre subiram 32%, para 9,632 mil milhões de dólares, mas caíram 5,1% face ao trimestre anterior.
- As receitas atingiram 18,62 mil milhões de dólares, abaixo da estimativa consensual dos analistas de 18,93 mil milhões.
- O HSBC declarou um dividendo de 0,10 dólares e planeia recomprar até mil milhões de dólares em ações.
- O rácio de capital CET1 caiu para 13,9%, abaixo do intervalo da meta de médio prazo, de 14% a 14,5%.
- As alterações de Basileia 3.1 poderão acrescentar entre 40 e 50 pontos base ao rácio de capital a partir de janeiro de 2027.
- Os novos fundos líquidos na gestão de património asiática atingiram 38 mil milhões de dólares no trimestre e mais de 95 mil milhões nos primeiros nove meses.
- O HSBC manteve a previsão para 2026 de, pelo menos, 46 mil milhões de dólares em proveitos líquidos de juros da atividade bancária e as metas de rendibilidade para o período de 2026 a 2028.