19,145 mil milhões de rupias de lucro, com pouco crescimento nos rendimentos de juros
Os 20 bancos comerciais do Nepal obtiveram, em conjunto, um lucro de 19,145 mil milhões de rupias no primeiro trimestre do ano fiscal de 2083/84, correspondente a 2026/27, mais 45,58% do que os 13,15 mil milhões registados um ano antes. Ainda assim, o rendimento proveniente da sua principal atividade de crédito aumentou apenas cerca de 1%.
Índice
- 19,145 mil milhões de rupias de lucro, com pouco crescimento nos rendimentos de juros
- Como podem as taxas de juro mais baixas beneficiar um banco?
- Porque são tão importantes os encargos com perdas de crédito
- Prime e Rastriya Banijya apresentam resultados distintos
- A subida expressiva do Nepal Investment Mega
- O crédito malparado aumentou apesar dos lucros mais elevados
- Que bancos obtiveram os maiores lucros?
- Porque podem os lucros e os dividendos ser tão diferentes
- O que muda na economia com o crédito mais barato
- Pontos principais
A maior alteração surgiu noutra rubrica das contas. Os encargos com possíveis perdas de crédito baixaram de 20,04 mil milhões para 10,99 mil milhões de rupias, uma redução de 9,05 mil milhões, ou cerca de 45%. Os bancos também pagaram menos pelos depósitos e por outras fontes de financiamento, à medida que as taxas de juro desceram.
Estas alterações ajudam a explicar como os lucros puderam aumentar quase 6 mil milhões de rupias, enquanto o rendimento líquido de juros subiu apenas cerca de 470 milhões, de 49,10 mil milhões para 49,57 mil milhões. A redução das despesas permitiu aos bancos reter uma parcela maior dos seus rendimentos.
Os mutuários, os aforradores e os acionistas sentiram diferentes efeitos da mesma evolução. Em média, os empréstimos ficaram mais baratos, os depositantes receberam menos juros e muitos bancos registaram lucros mais elevados. Entretanto, aumentou a proporção média de crédito malparado.
Os valores provêm de demonstrações financeiras trimestrais não auditadas. Retratam uma fase inicial do ano financeiro e os resultados continuam sujeitos a auditoria e a ajustamentos posteriores.
A comparação abrange três períodos relevantes:
- Primeiro trimestre de 2082/83: os bancos comerciais obtiveram 13,15 mil milhões de rupias e registaram 20,04 mil milhões em provisões para perdas de crédito.
- Primeiros dois meses de 2083/84: as taxas médias dos depósitos e dos empréstimos foram de 3,11% e 6,38%, respetivamente, segundo dados do Nepal Rastra Bank.
- Primeiro trimestre de 2083/84, que abrange Shrawan, Bhadra e Ashwin: o lucro combinado atingiu 19,145 mil milhões de rupias e as provisões baixaram para 10,99 mil milhões.
Como podem as taxas de juro mais baixas beneficiar um banco?
Um banco recebe juros dos mutuários e paga juros aos depositantes e a outros fornecedores de fundos. Subtraindo as despesas com juros aos rendimentos de juros obtém-se o rendimento líquido de juros, o montante disponível antes de pagar aos trabalhadores, manter as sucursais, cobrir possíveis perdas de crédito e suportar outros custos.
Taxas de empréstimo mais baixas reduzem o que um banco ganha com os créditos. Taxas de depósito mais baixas reduzem o que paga pelo financiamento. Quando as despesas de financiamento descem mais depressa do que os juros recebidos, o banco pode reter mais dinheiro desta atividade, mesmo cobrando menos aos mutuários.
Os dados do Nepal Rastra Bank relativos aos primeiros dois meses indicam que a taxa média dos depósitos dos bancos comerciais foi de 3,11% e a dos empréstimos, de 6,38%. A diferença é de 3,27 pontos percentuais. Os rendimentos efetivos de juros dependem do montante que rende cada taxa, do custo do financiamento e do momento em que essas taxas são alteradas.
No conjunto dos 20 bancos, o rendimento líquido de juros subiu cerca de 0,96%. O aumento muito mais expressivo do lucro final resultou, por isso, sobretudo de alterações nas despesas e noutros rendimentos. As comissões e os encargos por serviços também contribuíram, embora não tenha sido divulgado um valor combinado para essa contribuição.
Porque são tão importantes os encargos com perdas de crédito
Os bancos registam uma despesa quando esperam que parte dos empréstimos não seja reembolsada. Esta despesa é designada provisão para perdas de crédito ou imparidade. Assim, uma perda prevista é incluída nas contas, sem se esperar pelo fim de todas as tentativas de recuperação do dinheiro.
Considere-se um exemplo simples. Um banco empresta 1 milhão de rupias a uma empresa e, mais tarde, prevê perder 200 mil. O registo dessa perda prevista reduz o lucro. Se os reembolsos melhorarem e estiverem reunidas as condições contabilísticas e regulamentares necessárias, o banco poderá reduzir a provisão, o que favorece os resultados.
Entre os bancos comerciais do Nepal, a redução de 9,05 mil milhões de rupias nas despesas com provisões correspondeu a cerca de 1,5 vezes o aumento de quase 6 mil milhões no lucro líquido. Os impostos, os custos com pessoal e outras rubricas também se alteraram, pelo que o resultado final reflete mais do que esta única despesa.
A recuperação de alguns empréstimos antigos ajudou a reduzir o montante que os bancos tinham de reservar. Um encargo mais baixo também pode refletir uma alteração das provisões exigidas durante o trimestre. Uma reversão significa especificamente a redução de uma provisão registada anteriormente. Ambas afetam os resultados, enquanto o dinheiro recebido dos mutuários se reflete nos reembolsos.
Prime e Rastriya Banijya apresentam resultados distintos
O Prime Commercial Bank ilustra como o financiamento mais barato pode sustentar os rendimentos de juros. O seu rendimento de juros caiu de cerca de 5,90 mil milhões para 5,30 mil milhões de rupias. As despesas com juros, porém, diminuíram mais acentuadamente, de cerca de 3,49 mil milhões para 2,70 mil milhões.
Com base nesses valores arredondados, o rendimento líquido de juros do Prime subiu de cerca de 2,41 mil milhões para 2,60 mil milhões de rupias, um aumento de aproximadamente 8%. O banco pagou substancialmente menos pelo financiamento, compensando com folga a descida dos juros recebidos.
Ainda assim, o lucro líquido final do Prime caiu cerca de 5,6%, para 1,1876 mil milhões de rupias. Os encargos relacionados com o crédito e outras possíveis perdas aumentaram de cerca de 480 milhões para 620 milhões, enquanto as despesas com pessoal e outros custos operacionais também subiram.
O Rastriya Banijya Bank evoluiu no sentido contrário. O seu lucro passou de cerca de 600 milhões para 1,6496 mil milhões de rupias. O rendimento líquido de juros cresceu cerca de 37%, enquanto os encargos com crédito e outras perdas baixaram de aproximadamente 970 milhões para 360 milhões.
O Rastriya Banijya beneficiou, assim, tanto de rendimentos de juros mais elevados como de menores despesas com perdas. O Prime melhorou os rendimentos de juros, mas enfrentou custos mais elevados noutras áreas. Os resultados destes dois bancos mostram por que razão o valor do lucro final deve ser analisado juntamente com as rubricas de rendimentos e despesas que o determinaram.
A subida expressiva do Nepal Investment Mega
O Nepal Investment Mega Bank registou uma das alterações mais acentuadas: o lucro líquido subiu de 45,05 milhões para 1,181 mil milhões de rupias, um aumento de 2.522,47%. A percentagem é especialmente elevada porque o lucro anterior era reduzido.
A sua principal atividade de crédito mudou muito menos. O rendimento líquido de juros aumentou 0,88%, de 3,243 mil milhões para 3,272 mil milhões de rupias. Os encargos com imparidades baixaram 60,81%, de 2,800 mil milhões para 1,097 mil milhões, contribuindo para que o lucro operacional subisse de 150,29 milhões para 1,691 mil milhões.
O custo dos fundos do banco desceu de 3,92% para 3,07%. As despesas com pessoal aumentaram 22,29%, para cerca de 950 milhões de rupias. A redução das despesas com perdas de crédito foi, portanto, determinante para a melhoria.
A tabela financeira detalhada indica depósitos de aproximadamente 540,80 mil milhões de rupias e empréstimos e adiantamentos de 322,41 mil milhões. Face aos saldos de comparação apresentados, os depósitos aumentaram 2,69% e o crédito cresceu apenas 0,33%.
O Nepal Investment Mega declarou ainda um rácio de adequação de capital de 12,17%, face a 13,48%. Este rácio mede a reserva de capital de um banco em relação a ativos ajustados pelo risco. O saldo distribuível após os ajustamentos regulamentares continuava negativo, em cerca de 5,162 mil milhões de rupias, deixando os acionistas perante uma realidade diferente da sugerida apenas pelo lucro trimestral.
O crédito malparado aumentou apesar dos lucros mais elevados
O rácio médio de crédito malparado dos bancos comerciais subiu de 4,858% para 5,641%, um aumento de 0,783 pontos percentuais. Doze bancos registaram um aumento do rácio e oito registaram uma descida.
Um crédito malparado é um empréstimo classificado como problemático segundo as regras regulamentares, por ter pagamentos em atraso ou estar de outra forma em imparidade. Um rácio mais elevado significa que uma parcela maior da carteira de crédito se encontra nessa categoria.
O Prabhu Bank registou o rácio mais elevado entre os valores citados: 14,80%, face a 5,78% um ano antes. O NIC Asia Bank ficou nos 9,81%. O rácio do Nepal Investment Mega subiu de 6,63% para 8,87%, apesar da descida das despesas com imparidades.
O Everest Bank registou um rácio muito inferior, de 0,50%, seguido pelo Standard Chartered, com 1,83%, e pelo Sanima, com 2,86%. Os bancos iniciaram o trimestre com níveis de pressão sobre os reembolsos muito diferentes.
A recuperação de dinheiro junto de um grupo de mutuários em atraso pode melhorar os resultados atuais, enquanto surgem problemas de reembolso entre outros clientes. As despesas com provisões também dependem das reservas já constituídas e do tratamento de cada empréstimo. Para compreender a situação de um banco, os leitores precisam, por isso, de analisar tanto os valores dos lucros como o estado dos créditos em carteira.
Que bancos obtiveram os maiores lucros?
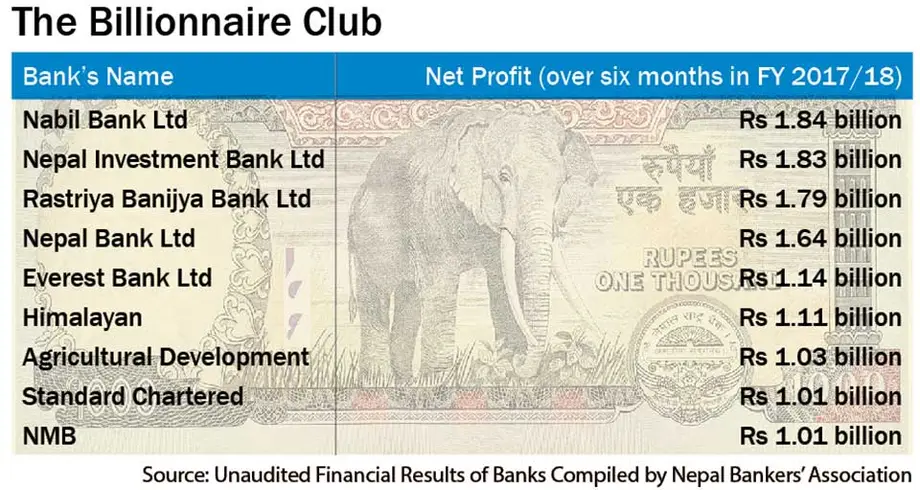
O Nabil Bank liderou, com 2,5551 mil milhões de rupias, seguido pelo Global IME Bank, com 2,3138 mil milhões, e pelo Rastriya Banijya Bank, com 1,6496 mil milhões. Em conjunto, os três obtiveram 6,5185 mil milhões de rupias, cerca de 34% do lucro total do setor.
O lucro do Nabil aumentou 45,43%. Em todo o setor, 17 bancos registaram lucros mais elevados e três registaram descidas: Prime, Standard Chartered e Himalayan. O lucro do Standard Chartered caiu 2,99%, enquanto o do Himalayan recuou 6,84%.
Os valores dos lucros trimestrais, expressos em milhões de rupias para permitir uma comparação uniforme, foram:
- Nabil Bank: 2.555,1 milhões de rupias.
- Global IME Bank: 2.313,8 milhões de rupias.
- Rastriya Banijya Bank: 1.649,6 milhões de rupias.
- Everest Bank: 1.252,7 milhões de rupias.
- Prime Commercial Bank: 1.187,6 milhões de rupias.
- Nepal Investment Mega Bank: 1.181,4 milhões de rupias.
- NMB Bank: 1.164,2 milhões de rupias.
- Kumari Bank: 1.074,5 milhões de rupias.
- Sanima Bank: 1.051,4 milhões de rupias.
- Siddhartha Bank: 851,5 milhões de rupias.
- Nepal Bank: 832,1 milhões de rupias.
- Standard Chartered Bank: 671,4 milhões de rupias.
- Himalayan Bank: 654,8 milhões de rupias.
- Laxmi Sunrise Bank: 653,3 milhões de rupias.
- Prabhu Bank: 603,7 milhões de rupias.
- Nepal SBI Bank: 552,2 milhões de rupias.
- Machhapuchchhre Bank: 551,1 milhões de rupias.
- NIC Asia Bank: 127,4 milhões de rupias.
- Agricultural Development Bank: 109,2 milhões de rupias.
- Citizens Bank: 107,7 milhões de rupias.
A dimensão de um banco influencia os seus lucros totais. Os indicadores calculados por ação oferecem outra perspetiva, enquanto o crédito malparado e os ajustamentos regulamentares ajudam a explicar que parcela desses lucros poderá vir a chegar aos acionistas.
Porque podem os lucros e os dividendos ser tão diferentes
O Nepal tem 20 bancos comerciais de classe A em atividade, dos quais 19 estão cotados na Bolsa de Valores do Nepal. O banco estatal Rastriya Banijya não está cotado. Os acionistas dos bancos cotados enfrentam perspetivas de lucros e distribuições muito distintas.
O Everest Bank liderou os valores citados dos resultados anualizados por ação, com 34,78 rupias, seguido pelo Nabil, com 30,34 rupias, e pelo Standard Chartered, com 26,74 rupias. Anualizar um resultado trimestral significa projetá-lo para um ritmo anual, normalmente multiplicando-o por quatro. Os resultados efetivos dependerão dos trimestres seguintes.
O Agricultural Development Bank registou um lucro líquido positivo de 109,2 milhões de rupias, mas resultados por ação negativos de 1,51 rupias no cálculo ajustado aos dividendos das ações preferenciais. Os acionistas preferenciais têm prioridade no direito a dividendos definidos, o que afeta o montante restante para os acionistas ordinários.
O lucro distribuível por ação citado do Everest foi de 26,87 rupias, seguido pelo Standard Chartered, com 22,19 rupias, e pelo Siddhartha, com 21,96 rupias. Estes valores não foram anualizados. O valor distribuível do NIC Asia foi negativo em 103,21 rupias por ação, o do Himalayan em 43,39 rupias e o do Prabhu em 28,83 rupias.
Um cálculo separado da capacidade de distribuição de dividendos colocou o Everest nos 40,77%, o Rastriya Banijya nos 35,11% e o Standard Chartered nos 34,61%. Estes valores medem a capacidade de distribuição; o pagamento de dividendos depende das contas aplicáveis, dos requisitos regulamentares e do processo de aprovação.
Os bancos têm de efetuar as afetações e os ajustamentos exigidos antes de distribuírem os lucros. As perdas acumuladas e os juros registados mas não recebidos podem reduzir o saldo disponível. O saldo distribuível negativo do Nepal Investment Mega torna essa limitação particularmente evidente, apesar do grande aumento do lucro trimestral.
O que muda na economia com o crédito mais barato
Os dados do Nepal Rastra Bank indicaram um crescimento anual de 7,2% do crédito ao setor privado durante os primeiros dois meses do ano fiscal. O crédito estava a expandir-se, mas os bancos continuavam a dispor de ampla liquidez, ou seja, de fundos para cumprir pagamentos e apoiar a concessão de empréstimos.
Taxas de juro mais baixas reduzem o custo de um novo investimento. Para uma empresa que peça emprestados 5 milhões de rupias, os juros anuais seriam de 400 mil rupias a 8%, face a 300 mil a 6%, supondo que o capital em dívida se mantém inalterado durante todo o ano.
A poupança de 100 mil rupias pode ser significativa para uma pequena empresa. Ainda assim, o proprietário precisa de ter clientes suficientes, receitas previstas e confiança para reembolsar o empréstimo. Um crédito mais barato ajuda a reduzir os custos de financiamento, mas é a procura pelos produtos da empresa que determina se a expansão faz sentido comercial.
Os bancos com um volume substancial de crédito malparado também podem analisar com maior prudência os novos pedidos. É necessário conciliar fundos disponíveis, mutuários dispostos a pedir crédito e riscos aceitáveis para que o dinheiro se transforme numa nova fábrica, numa loja maior ou em mais postos de trabalho.
Os resultados do trimestre mostram lucros bancários mais elevados, impulsionados sobretudo pela redução dos encargos com perdas e dos custos de financiamento, a par de um crescimento modesto dos rendimentos de juros. Para a economia em geral, os próximos resultados ajudarão a perceber se a procura de crédito, o desempenho dos reembolsos e os rendimentos da atividade bancária habitual melhoram em simultâneo.
Pontos principais
- Os 20 bancos comerciais do Nepal obtiveram 19,145 mil milhões de rupias no primeiro trimestre de 2083/84, mais 45,58%.
- O rendimento líquido de juros subiu apenas cerca de 1%, enquanto as provisões para perdas de crédito baixaram de 20,04 mil milhões para 10,99 mil milhões de rupias.
- A redução dos custos dos depósitos e do financiamento ajudou os bancos a reter lucros, apesar da descida das taxas de empréstimo.
- O Nabil, o Global IME e o Rastriya Banijya obtiveram cerca de 34% do lucro total do setor.
- O rácio médio de crédito malparado aumentou para 5,641%, com diferenças substanciais entre bancos.
- Os resultados distribuíveis continuaram negativos em vários bancos, limitando a sua capacidade de pagar dividendos.
- Os resultados trimestrais não foram auditados e o crescimento do crédito ao setor privado foi de 7,2% nos primeiros dois meses.