Grandes operações em numerário sob maior escrutínio enquanto avançam as reformas do crédito
A Tailândia planeia reforçar o controlo de grandes operações em numerário, criar uma nova licença para serviços de compre agora, pague depois e estabelecer regras para tokens digitais indexados ao baht, à medida que o Banco da Tailândia intensifica os esforços para apoiar os mutuários e reforçar a supervisão financeira.
Índice
- Grandes operações em numerário sob maior escrutínio enquanto avançam as reformas do crédito
- O que muda nos balcões bancários a 1 de novembro?
- Pagamentos de ouro e casas de câmbio sujeitos a maior supervisão
- O serviço compre agora, pague depois passará a exigir licença de crédito
- Supervisão das instituições não bancárias passa a ter uma estrutura de gestão única
- Medidas para a dívida das famílias já abrangem centenas de milhares de contas
- Pequenas empresas terão uma plataforma de acesso ao crédito
- Regras para stablecoins indexadas ao baht previstas para março
- Por que razão o governador defende a manutenção dos juros em 1%
- Implementação decorrerá ao longo de cinco meses
- Pontos principais
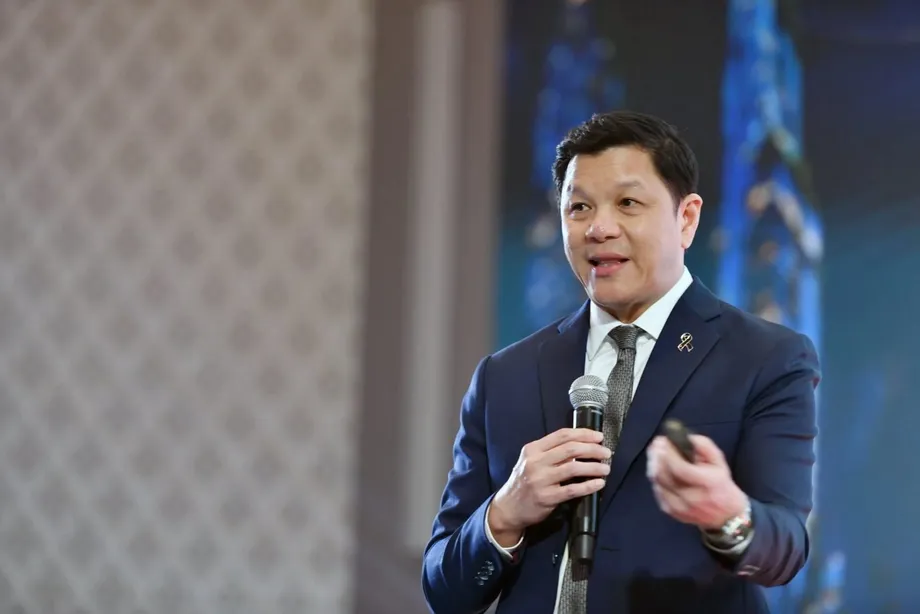
O governador Vitai Ratanakorn apresentou o programa a 29 de outubro de 2026, no evento Governor Connect. As medidas previstas entre novembro de 2026 e março de 2027 incluem a supervisão de compras e vendas de ouro em numerário acima de 10 milhões de baht, limites propostos de 20 000 baht para crédito em prestações e uma plataforma central que ligará pequenas empresas a credores.
O roteiro mais amplo do banco central reúne nove medidas e linhas de trabalho. As prioridades para 2027 são a dívida das famílias, o acesso ao crédito das pequenas e médias empresas, ou PME, e o reforço da supervisão das empresas financeiras fora do sector bancário.
Uma alteração mais imediata entra em vigor a 1 de novembro de 2026. A Notificação n.º 57/2569 do Banco da Tailândia introduz um escrutínio reforçado dos depósitos em numerário que totalizem pelo menos 5 milhões de baht num único dia em balcões bancários, bem como de outras operações abrangidas. Os bancos perguntarão qual a origem e a finalidade do dinheiro, podendo exigir documentos comprovativos consoante o risco do cliente.
O programa combina duas tarefas que podem apontar em direcções diferentes: facilitar o acesso ao financiamento legítimo e dificultar a ocultação de movimentos suspeitos de dinheiro. Para as famílias, as alterações mais directas dizem respeito ao pagamento de dívidas, às compras a prestações e à informação de crédito. Para as empresas, dizem respeito aos pedidos de empréstimo, às comissões por serviços financeiros e aos documentos necessários para movimentar grandes quantias em numerário.
O que muda nos balcões bancários a 1 de novembro?
A Notificação n.º 57/2569 exige que as instituições financeiras efectuem diligências reforçadas, vulgarmente designadas por EDD, nas operações que cumpram os critérios. Em termos simples, implica analisar mais atentamente quem é o cliente, de onde veio o dinheiro e por que motivo está a ser movimentado.
O limiar de 5 milhões de baht aplica-se aos depósitos em numerário acumulados no mesmo dia. As regras abrangem operações efectuadas nos balcões, enquanto os canais de banca electrónica ficam fora deste regime específico de operações ao balcão.
O âmbito alargado inclui também depósitos de cheques ou ordens de pagamento, trocas de notas de baht, recebimento de numerário para emitir cheques ou ordens de pagamento, operações em moeda estrangeira e pagamentos de prémios de seguros, produtos de investimento e derivados financeiros. Os derivados são contratos cujo valor depende de outro activo, preço ou indicador financeiro.
Os bancos devem adaptar os seus controlos ao risco de cada cliente. Assim, um cliente que efectue um pagamento legítimo de elevado montante poderá ter de explicar a sua finalidade ou apresentar registos que comprovem a operação. Vitai afirmou que as instituições devem comunicar actividades invulgares ao banco central e prestar assistência pronta e justa aos clientes afectados pelos controlos.
As regras fazem parte dos esforços da Tailândia para impedir que as instituições financeiras sejam utilizadas como canais para fundos ilícitos. O banco central associa este trabalho ao Bangkok Blueprint for Fraud-Resilient Financial Services, que promoveu com o Fundo Monetário Internacional e o Grupo Banco Mundial.
Pagamentos de ouro e casas de câmbio sujeitos a maior supervisão
O Banco da Tailândia espera anunciar, em novembro de 2026, uma medida que regule as compras e vendas de ouro em numerário de elevado montante. A proposta prevê exigir transferências ou pagamentos por cheque nas operações acima de 10 milhões de baht, criando um registo de pagamento que possa ser analisado mais facilmente do que uma entrega de notas.
A proposta relativa ao ouro integra-se nos planos para elevar os padrões das casas de câmbio. Estas empresas ficariam sujeitas a requisitos mais exigentes de verificação dos clientes, comunicação de informações e controlo do branqueamento de capitais, processo que consiste em fazer com que fundos obtidos ilegalmente pareçam legítimos.
O banco central afirma que, após a introdução de controlos anteriores sobre operações em numerário de pelo menos 5 milhões de baht, o valor dos levantamentos em numerário caiu mais de 57% face a janeiro de 2026. As operações que envolveram levantamentos de ouro de pelo menos dois quilogramas por dia diminuíram mais de 85% em relação ao valor de referência do mesmo mês.
Estes números dizem respeito à actividade de levantamento, enquanto a regra que entra em vigor a 1 de novembro estabelece requisitos para depósitos e um conjunto mais amplo de operações ao balcão. Em conjunto, as medidas alargam o escrutínio a várias formas de movimentação de grandes quantias de dinheiro ou ouro através do sistema financeiro.
O serviço compre agora, pague depois passará a exigir licença de crédito
O serviço compre agora, pague depois, frequentemente abreviado para BNPL, permite ao cliente receber imediatamente bens ou serviços e pagar o custo em prestações. O regime proposto na Tailândia sujeitaria esta forma de empréstimo a uma nova licença para crédito destinado à compra de bens e serviços através de plataformas digitais.
A proposta estabelece um limite de crédito de 20 000 baht, um prazo máximo de reembolso de seis meses e um limite máximo de juros de 15%. O banco central prevê que cerca de sete empresas solicitem licenças.
Quando Vitai apresentou os planos, o regime estava em consulta pública, estando previsto um anúncio para dezembro de 2026. A consulta dá às empresas e a outras partes interessadas a oportunidade de se pronunciarem antes de o regulador finalizar as regras.
Para os consumidores, a questão prática é que dividir uma compra em vários pagamentos continua a criar uma dívida. Os limites propostos definiriam o montante emprestado, o prazo de reembolso e os juros cobrados. Para os prestadores, uma licença específica integraria esta actividade num quadro de supervisão mais claramente definido.
Supervisão das instituições não bancárias passa a ter uma estrutura de gestão única
O banco central planeia reunir a supervisão das empresas financeiras não bancárias numa estrutura de gestão única. Até agora, a supervisão estava repartida por várias unidades e o alcance das inspecções era limitado.
Entre as empresas abrangidas contam-se prestadores de empréstimos pessoais e cartões de crédito, entidades de microfinanciamento, serviços de aceitação de pagamentos, carteiras electrónicas, empresas de câmbio e de transferências internacionais de dinheiro e sociedades de gestão de activos. O microfinanciamento consiste em pequenos empréstimos, enquanto as sociedades de gestão de activos tratam de activos como créditos em incumprimento adquiridos a credores.
Os serviços de crédito e de pagamentos serão os primeiros a receber atenção. Vitai afirmou que o sector cresceu em dimensão, volume de empréstimos e complexidade das actividades, o que aumenta a necessidade de uma supervisão mais rigorosa.
O Banco da Tailândia pretende recorrer a dados e à inteligência artificial para ajudar a definir prioridades nas inspecções a milhares de operadores, tendo em conta a sua dimensão e o potencial impacto. Entre as prioridades de protecção dos consumidores estão os juros ou comissões acima dos limites legais e a cobrança de juros sobre juros em atraso.
Para quem contraiu um empréstimo, esta última prática pode fazer crescer mais depressa o saldo em dívida, porque os novos encargos são calculados tanto sobre os juros anteriormente não pagos como sobre o empréstimo original. A abordagem de supervisão prevista pretende identificar práticas de cobrança injustas num grupo muito mais vasto de prestadores.
Medidas para a dívida das famílias já abrangem centenas de milhares de contas
O Banco da Tailândia afirma que o seu programa de resolução de dívidas, cujo nome em tailandês significa «Resolver rapidamente as dívidas, avançar», ajudou mais de 182 000 contas de particulares com dívidas em incumprimento, face a um objectivo de 200 000 contas. Em geral, uma dívida é considerada em incumprimento quando os pagamentos estão significativamente atrasados.
O total anunciado corresponde a mais de 91% do objectivo, faltando menos de 18 000 contas para o atingir. Os números contabilizam contas, pelo que o alcance do programa é expresso em dívidas tratadas, e não num número declarado de mutuários individuais.
O banco central manteve também o pagamento mínimo dos cartões de crédito em 8%, afirmando que esta medida preserva a liquidez de cerca de 2 milhões de contas. Neste contexto, liquidez significa o dinheiro de que os mutuários dispõem para cobrir as despesas imediatas.
Um pagamento mínimo mais baixo pode aliviar a pressão sobre o orçamento familiar no mês em curso, embora o saldo restante continue a ter de ser reembolsado nos termos aplicáveis. A resolução de dívidas e o alívio do pagamento mínimo respondem a problemas diferentes: uma ajuda a lidar com empréstimos que já estão em incumprimento grave, enquanto o outro reduz a pressão imediata dos reembolsos.
Vitai relacionou o papel económico mais amplo do banco central com a ligação entre rendimentos familiares baixos, pagamentos em falta e redução da despesa. Quando as famílias têm menos dinheiro, podem ter dificuldade em pagar as dívidas e comprar bens, o que exerce mais pressão sobre as empresas e o emprego.
Pequenas empresas terão uma plataforma de acesso ao crédito
O portal de crédito para PME planeado proporcionará uma plataforma central que ligará os empresários aos credores. O banco central prevê lançá-lo entre dezembro de 2026 e janeiro de 2027, sendo janeiro indicado como o mês previsto para o anúncio no roteiro mais amplo.
O portal visa facilitar o contacto entre requerentes e credores. Outros programas abordam a capacidade de concessão de empréstimos e a forma como são avaliadas as finanças de uma empresa.
O Banco da Tailândia afirma que o programa SMEs Credit Boost gerou mais de 80 mil milhões de baht em empréstimos. O SMEs Secure Plus apoia a liquidez permitindo que outras garantias sejam consideradas, juntamente com os fluxos de caixa, na avaliação de uma empresa pelos credores.
O fluxo de caixa é o dinheiro que entra e sai de uma empresa. Tê-lo em conta juntamente com as garantias permite ao credor analisar a forma como a empresa gera receitas e paga despesas, bem como os activos que pode oferecer para garantir um empréstimo.
O banco central afirma ainda que a redução de 19 comissões por serviços financeiros gera poupanças anuais de cerca de 8 mil milhões de baht para os clientes particulares e as PME. Assim, para as empresas que enfrentam margens reduzidas, o programa combina esforços para obter financiamento com custos mais baixos na utilização de serviços financeiros.
Regras para stablecoins indexadas ao baht previstas para março
O Banco da Tailândia prevê introduzir, em março de 2027, um quadro regulatório para stablecoins indexadas ao baht. Uma stablecoin é um token digital concebido para manter um valor associado a um activo de referência, neste caso a moeda tailandesa.
A taxa de referência proposta é de um token por um baht. O quadro distinguiria entre as empresas que emitem os tokens e as que prestam serviços de carteiras digitais para os guardar ou transferir.
O banco central poderá limitar inicialmente a dois o número de emitentes. A separação entre emitentes e prestadores de carteiras atribuiria a supervisão de acordo com a função de cada empresa: criar os tokens ou prestar o serviço através do qual os clientes os utilizam.
As condições finais de licenciamento e os pormenores de implementação ainda não foram especificados. Março de 2027 é a data prevista para o quadro regulatório, enquanto o limite inicial de dois emitentes continua a ser uma possibilidade em análise.
Por que razão o governador defende a manutenção dos juros em 1%
Vitai afirmou que manter a taxa de juro directora em 1% continuava a ser adequado à lenta recuperação da Tailândia e à inflação relativamente baixa. O Banco da Tailândia afirma ter reduzido a taxa duas vezes no ano anterior, de 1,50% para 1,00%, uma descida de 0,50 pontos percentuais.
A taxa directora ajuda a influenciar as taxas de juro dos empréstimos e das poupanças em toda a economia. Taxas mais baixas podem reduzir os custos de financiamento, mas o seu efeito depende, em parte, da disponibilidade dos credores para conceder empréstimos e da capacidade das famílias e empresas para suportarem mais dívida.
O governador reconheceu os custos de manter as taxas baixas durante um período prolongado. Apontou a acumulação de riscos financeiros estruturais, os rendimentos mais baixos para os depositantes e o acesso desigual ao crédito.
Vitai afirmou também que o diferencial das taxas de juro entre a Tailândia e outros países era apenas um dos factores considerados nas decisões de política monetária. A Tailândia tem uma taxa de câmbio flexível, que permite ao baht ajustar-se à evolução das condições económicas, enquanto o banco central procura reduzir a volatilidade excessiva da moeda.
Poderá haver uma revisão da política se a economia recuperar o suficiente para gerar pressões inflacionistas ou se a inflação não baixar como esperado por volta de meados de 2027. O governador apontou a subida dos preços globais do petróleo e a redução dos subsídios públicos aos combustíveis como possíveis razões para as pressões sobre os preços durarem mais do que o previsto.
Implementação decorrerá ao longo de cinco meses
O programa terá várias fases, com algumas medidas ainda dependentes de anúncios ou dos resultados das consultas. As datas indicadas pelo banco central colocam primeiro os controlos de numerário nos balcões e, perto do fim da implementação prevista, a supervisão das stablecoins.
- 29 de outubro de 2026: Vitai apresenta o programa de reformas financeiras e as prioridades do banco central para 2027.
- 1 de novembro de 2026: Entra em vigor a Notificação n.º 57/2569 para as operações abrangidas realizadas nos balcões.
- Novembro de 2026: Está previsto um anúncio sobre compras e vendas de ouro em numerário de elevado montante.
- Dezembro de 2026: Estão previstos anúncios sobre a supervisão do BNPL e a redução dos custos de consulta do registo de crédito.
- De dezembro de 2026 a janeiro de 2027: Prevê-se o lançamento do portal de crédito para PME.
- Março de 2027: Está previsto o quadro regulatório para as stablecoins indexadas ao baht.
A medida relativa à informação de crédito permitiria às pessoas consultar gratuitamente os seus próprios registos de crédito duas vezes. Um registo de crédito apresenta o historial de empréstimos e pagamentos de uma pessoa, ajudando os credores a avaliar pedidos e permitindo aos mutuários consultar a informação utilizada nas decisões de concessão de crédito.
O programa conjunto vai além das alterações à taxa directora. O seu foco prático está na gestão das dívidas, no acesso das pequenas empresas ao financiamento, no tratamento dos clientes pelas empresas financeiras e na verificação de grandes movimentos de dinheiro pelas instituições.
Pontos principais
- O banco central da Tailândia combina o reforço da supervisão financeira com medidas de apoio aos mutuários particulares e às PME.
- A partir de 1 de novembro de 2026, as operações abrangidas realizadas nos balcões estarão sujeitas a verificações mais rigorosas dos clientes, incluindo depósitos em numerário que totalizem pelo menos 5 milhões de baht num único dia.
- A licença proposta para o BNPL inclui um limite de crédito de 20 000 baht, reembolso no prazo de seis meses e um limite máximo de juros de 15%.
- A supervisão das instituições não bancárias será reunida numa estrutura de gestão única, começando pelos serviços de crédito e de pagamentos.
- O apoio à resolução de dívidas já abrange mais de 182 000 contas, enquanto o SMEs Credit Boost gerou mais de 80 mil milhões de baht em empréstimos.
- Prevê-se o lançamento do portal de crédito entre dezembro de 2026 e janeiro de 2027, seguido de um quadro regulatório para stablecoins indexadas ao baht em março.
- Vitai defende a manutenção da taxa directora em 1%, podendo haver uma revisão se as condições de crescimento ou inflação se alterarem.