O relatório de 30 de outubro será apresentado sem uma opinião de auditoria sem reservas
A Nidec apresentará à Bolsa de Tóquio, a 30 de outubro de 2026, um relatório sobre os seus controlos internos, sem a opinião de auditoria sem reservas que esperava obter. A fabricante japonesa de motores fica assim sujeita a uma revisão que poderá levar à retirada das suas ações da cotação.
Índice
- O relatório de 30 de outubro será apresentado sem uma opinião de auditoria sem reservas
- Por que razão a PwC continua a precisar de mais provas
- O que a investigação apurou em todo o grupo
- Como os problemas contabilísticos chegaram a este ponto
- O que a bolsa vai analisar
- Três possíveis desfechos para as ações
- Por que razão o momento da decisão é importante
- Nidec também planeia agir contra antigos executivos
- Investidores aguardam revisão enquanto a auditoria prossegue
- Principais pontos
A empresa afirmou, a 28 de outubro, que continuavam por concluir as verificações solicitadas pelo auditor PwC Japan, incluindo trabalhos relacionados com funcionários envolvidos em práticas contabilísticas irregulares. A Nidec pretendia apresentar demonstrações financeiras corrigidas, acompanhadas de uma opinião de auditoria, até ao primeiro aniversário da sua colocação sob alerta especial, mas espera agora concluir em novembro a sua parte das verificações adicionais.
A PwC Japan recusou emitir uma opinião sobre as contas da Nidec relativas aos exercícios findos em março de 2025 e março de 2026, por não ter conseguido obter provas suficientes. O novo atraso deixa a bolsa a avaliar se a Nidec corrigiu os controlos de relato financeiro, enquanto os trabalhos de auditoria prosseguem.
Está em causa mais do que corrigir valores. A bolsa tem de decidir se os controlos da empresa estão devidamente concebidos e funcionam na prática, se é adequado manter a supervisão ou se as ações devem sair do mercado. A Nidec está cotada no Prime Market da bolsa, com o código 6594.
A apresentação de 30 de outubro ocorre quase exatamente um ano após a entrada em vigor do estatuto de alerta especial, a 28 de outubro de 2025. Ao abrigo das regras da bolsa, as empresas devem, em geral, ter controlos internos adequados e em funcionamento aquando da revisão realizada após esse primeiro ano. A Nidec terá agora de demonstrar como funcionam as suas reformas dentro da empresa, em vez de se limitar a descrever os sistemas que implementou.
Por que razão a PwC continua a precisar de mais provas
As preocupações da PwC Japan incluem a participação continuada no relato financeiro de pessoas envolvidas em práticas contabilísticas irregulares. No final de setembro surgiram outras questões que exigem verificação, prolongando o trabalho necessário antes de o auditor poder chegar a uma conclusão.
Uma opinião de auditoria sem reservas significa que o auditor conclui que as demonstrações financeiras apresentam, em todos os aspetos materialmente relevantes, uma imagem verdadeira e apropriada da situação financeira da empresa, de acordo com as normas contabilísticas aplicáveis. Uma escusa de opinião, o resultado associado às contas da Nidec, significa que o auditor não dispõe de provas adequadas suficientes para emitir uma opinião.
A Nidec planeava corrigir o relatório anual relativo ao exercício findo em março de 2026, bem como os relatórios de períodos anteriores, ao apresentar a sua declaração de confirmação dos controlos internos. Adiou agora essas apresentações corrigidas.
A empresa prevê concluir em novembro os trabalhos adicionais e comunicá-los à PwC, mas ainda não foram definidas as datas para a conclusão da auditoria e para a apresentação dos relatórios corrigidos. A bolsa também não fixou um prazo para a decisão. Um responsável do Japan Exchange Group afirmou que revisões anteriores geralmente produziram resultados no prazo de dois a três meses.
O que a investigação apurou em todo o grupo
A resposta da Nidec à investigação contabilística indica que a empresa recebeu, a 17 de abril de 2026, o relatório final de investigação da Comissão Independente de Terceiros. As conclusões abrangeram vários casos de irregularidades contabilísticas em diversas unidades do grupo.
A empresa identificou práticas como a omissão do registo de despesas e a sobreavaliação dos lucros. As despesas são custos suportados por uma empresa. A sua omissão pode fazer com que o lucro declarado pareça maior, uma vez que este é calculado subtraindo os custos às receitas.
A Nidec divulgou um plano de melhoria revisto a 27 de abril, dez dias depois de receber o relatório final. As prioridades anunciadas foram uma maior diversidade organizacional, mais transparência e a substituição do sistema antigo.
A empresa afirma que pretende concluir o plano revisto, recuperar a confiança e conseguir o levantamento do estatuto de alerta especial. O atraso na auditoria mostra que o trabalho imediato continua a incluir a resolução de questões sobre as pessoas e os procedimentos usados na preparação dos relatórios financeiros.
Como os problemas contabilísticos chegaram a este ponto
Os primeiros casos suspeitos de práticas contabilísticas irregulares surgiram em maio de 2025. O aviso de classificação da Nidec emitido pela bolsa descreve em detalhe os problemas que levaram à intervenção.
O aviso refere problemas em transações comerciais numa filial italiana, dúvidas quanto ao tratamento de um pagamento único relacionado com compras numa filial chinesa e suspeitas de que a administração decidia arbitrariamente quando reconhecer reduções no valor dos ativos. Uma imparidade de um ativo regista que algo que uma empresa possui vale menos do que o montante indicado nos seus livros contabilísticos.
As principais datas mostram como uma investigação contabilística se transformou numa revisão da cotação:
- 27 de junho de 2025: A Nidec revelou que o prazo de apresentação do relatório anual relativo ao exercício findo em março de 2025 tinha sido prorrogado até 26 de setembro, enquanto eram investigados problemas numa filial italiana.
- 3 de setembro de 2025: A Nidec anunciou a criação de uma comissão independente para investigar preocupações contabilísticas adicionais.
- 26 de setembro de 2025: A Nidec apresentou o relatório anual com uma escusa de opinião de auditoria, enquanto as investigações prosseguiam.
- 28 de outubro de 2025: A Bolsa de Tóquio colocou a Nidec sob alerta especial.
- 17 e 27 de abril de 2026: A Nidec recebeu o relatório final da investigação e, em seguida, divulgou o seu plano de melhoria revisto.
- 28 de outubro de 2026: A Nidec anunciou que não cumpriria a meta de apresentar contas corrigidas acompanhadas de uma opinião de auditoria.
- 30 de outubro de 2026: A Nidec tenciona apresentar a confirmação dos controlos internos para revisão pela bolsa.
A apresentação de setembro de 2025 foi feita após uma prorrogação de cerca de três meses. Na altura, a bolsa afirmou que a Nidec continuava sem conseguir apresentar um calendário para normalizar o prazo de divulgação dos seus relatórios financeiros.
O que a bolsa vai analisar
As regras de alerta especial da Bolsa de Tóquio exigem que uma empresa abrangida apresente prontamente uma confirmação dos controlos internos após passar um ano desde a sua classificação. A bolsa avalia esse documento e outras informações para decidir os passos seguintes.
Os controlos internos são as verificações, responsabilidades e procedimentos de relato que ajudam uma empresa a preparar contas fiáveis e a cumprir as suas obrigações. Incluem a forma como a informação chega à administração, como são revistas as decisões contabilísticas e como são investigados os problemas suspeitos.
A classificação inicial da Nidec assinalou falhas na informação e comunicação em toda a empresa, bem como nos controlos da preparação das contas. A própria Nidec considerou essas falhas suficientemente graves para exigir divulgação, devido ao seu potencial impacto no relato financeiro.
As regras da bolsa tornam relevantes a qualidade e a oportunidade da confirmação. Uma empresa que não a apresente prontamente, ou entregue um documento que a bolsa considere manifestamente inadequado, é tratada como não tendo controlos devidamente estabelecidos e em funcionamento. Entre as disposições relevantes contam-se o artigo 503.º do Regulamento de Cotação e a disposição sobre retirada da cotação do artigo 601.º, n.º 1, alínea 9.
Três possíveis desfechos para as ações
A bolsa pode levantar o estatuto de alerta especial se concluir que os controlos internos estão devidamente estabelecidos e em funcionamento, sem prejuízo das regras que exigem observação continuada para algumas empresas.
Pode manter a classificação se os controlos estiverem devidamente estabelecidos, mas o seu funcionamento continuar a ser inadequado, desde que exista uma perspetiva razoável de que venham a funcionar corretamente. Esta opção dá à empresa mais um período para demonstrar melhorias.
A retirada da cotação ocorre se a bolsa concluir que os controlos não estão devidamente estabelecidos ou que deixou de haver perspetivas de que funcionem corretamente. As regras também permitem a retirada da cotação entre revisões programadas caso essa perspetiva desapareça.
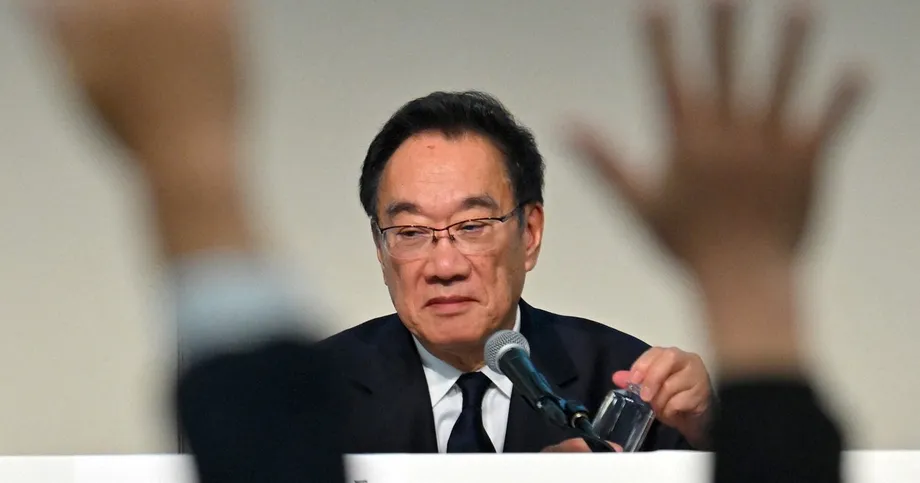
Michio Kaida, presidente e diretor executivo da Nidec, afirmou que a empresa tinha implementado sistemas e mecanismos, reconhecendo, ao mesmo tempo, a existência de questões práticas por resolver, levantadas pelo auditor. Na conferência de imprensa de 28 de outubro, em Tóquio, descreveu o trabalho da empresa:
Temos trabalhado para melhorar os nossos sistemas de controlo interno e resolver questões relacionadas com a auditoria,
O relato de Kaida centra a atenção na eficácia dos novos procedimentos durante a preparação efetiva dos relatórios financeiros. Esse é um dos principais critérios para a bolsa decidir entre manter a supervisão e retirar as ações da cotação.
Por que razão o momento da decisão é importante
As regras da bolsa fazem depender o período de revisão seguinte do exercício financeiro em que é decidido manter uma classificação. Quando os controlos estão estabelecidos, mas ainda precisam de funcionar corretamente, a empresa deve geralmente voltar a apresentar a confirmação no prazo de três meses após o fim do exercício financeiro relevante.
Existe uma regra especial de calendário se faltarem menos de três meses para o fim desse exercício entre a decisão de manter a classificação e o seu encerramento. Nesse caso, o exercício financeiro seguinte passa a ser o período de referência.
Para uma empresa como a Nidec, cujo exercício financeiro termina em março, a diferença pode ser significativa. Uma decisão de manter a classificação em dezembro de 2026 apontaria, em geral, para o exercício findo em março de 2027, com a apresentação a ocorrer nos três meses seguintes. Uma decisão em janeiro de 2027 deixaria menos de três meses até ao fim do exercício em março, transferindo o período de referência para o exercício findo em março de 2028.
A observação continuada também pode aplicar-se a empresas cujos controlos melhoraram, mas que cumprem determinadas condições de risco financeiro ou de cotação. Ao abrigo desse processo distinto, o estatuto de alerta especial pode manter-se durante até três exercícios financeiros, com verificações repetidas. As regras permitem, por isso, várias formas de supervisão continuada, cada uma com condições próprias.
Nidec também planeia agir contra antigos executivos
A Nidec anunciou, a 27 de outubro, que decidiu exigir uma indemnização ao fundador Shigenobu Nagamori e a outros oito antigos executivos pelas alegadas irregularidades contabilísticas. Entre os visados estão o antigo presidente Hiroshi Kobe e os antigos diretores executivos Mitsuya Kishida e Jun Seki.
O grupo inclui ainda dois antigos administradores, dois antigos auditores da empresa e um antigo diretor financeiro. Seki é atualmente diretor de estratégia para veículos elétricos na Foxconn, de Taiwan.
Uma comissão da empresa composta por advogados externos concluiu que Nagamori violou os seus deveres de supervisão ao não comunicar suspeitas de irregularidades ao conselho de administração e aos auditores, nem solicitar as investigações necessárias. A Nidec afirmou que ainda está a determinar o montante da indemnização e que apresentará a ação judicial quando os preparativos estiverem concluídos.
A ação judicial prevista procura apurar responsabilidades por condutas passadas. A tarefa imediata da bolsa é avaliar os controlos atuais da empresa e o seu funcionamento, incluindo a forma como as questões contabilísticas são identificadas, comunicadas e resolvidas.
Investidores aguardam revisão enquanto a auditoria prossegue
As ações da Nidec fecharam a subir 3,6% a 28 de outubro, depois de terem caído até 7,7% durante a sessão. A inversão mostrou uma forte reação do mercado num dia em que os investidores ponderavam tanto o incumprimento da meta de auditoria como a apresentação iminente à bolsa.
Os acionistas enfrentam agora dois processos em paralelo. A PwC tem de obter provas suficientes para decidir se pode emitir uma opinião de auditoria, enquanto a bolsa tem de avaliar a confirmação dos controlos internos da Nidec e decidir o estatuto da cotação.
O objetivo da empresa de concluir os trabalhos em novembro é o próximo marco operacional. A confirmação de 30 de outubro é o próximo passo formal no processo de cotação. Para os investidores, a questão central será saber se as verificações em falta são concluídas, quais as conclusões da PwC e se a bolsa considera que as reformas da Nidec funcionam na prática.
Principais pontos
- A Nidec tenciona apresentar a confirmação dos controlos internos a 30 de outubro de 2026, sem uma opinião de auditoria sem reservas.
- A PwC Japan recusou emitir opiniões sobre as contas relativas aos exercícios findos em março de 2025 e março de 2026 por não dispor de provas suficientes.
- A Nidec espera concluir as verificações adicionais em novembro; as datas de conclusão da auditoria e de apresentação das contas corrigidas continuam por definir.
- A bolsa pode levantar o estatuto de alerta especial, manter a supervisão sob determinadas condições ou retirar as ações da cotação.
- A investigação da Nidec identificou a omissão do registo de despesas e a sobreavaliação dos lucros em várias unidades do grupo.
- A empresa também tenciona exigir uma indemnização ao fundador Shigenobu Nagamori e a outros oito antigos executivos.