Uma fatura energética mais elevada pressiona a rupia
O défice da conta corrente da Indonésia aumentou para 12,49 mil milhões de dólares no segundo trimestre de 2026, face a 3,58 mil milhões de dólares no primeiro trimestre, uma vez que o encarecimento das importações de energia agravou as necessidades de divisas do país. O défice atingiu 3,34% do produto interno bruto, contra 0,97% três meses antes.
Índice
- Uma fatura energética mais elevada pressiona a rupia
- Com que rapidez aumentou o défice?
- Petróleo e gás reduzem o excedente comercial
- Serviços e rendimentos de investimento aumentam a fatura
- O investimento estrangeiro cobre grande parte do défice
- As reservas constituem uma proteção, mas a dívida exige atenção
- O Bank Indonesia gere a pressão cambial e sobre as taxas de juro
- A substituição energética e as exportações ganham importância
- Uma diferença maior entre as previsões
- Principais pontos
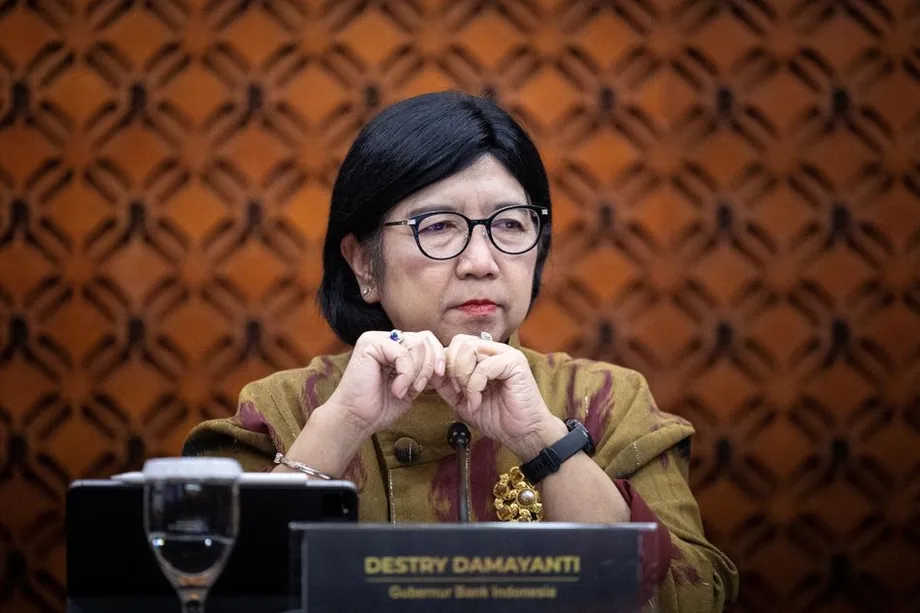
A governadora do Bank Indonesia, Destry Damayanti, apontou as elevadas necessidades de importação de energia como uma das principais causas do défice. A pressão vai além do petróleo: a redução do excedente noutras mercadorias, os pagamentos de serviços e os rendimentos enviados a investidores estrangeiros também pesaram nas contas externas da Indonésia.
A rupia encerrou a sessão de segunda-feira, 26 de outubro, nos 18 110 por dólar norte-americano, o nível de fecho mais baixo desde o início de junho. A subida dos preços do petróleo, as tensões no Médio Oriente e a saída de capitais estrangeiros das ações nacionais aumentaram a procura de dólares.
O valor de fecho correspondeu a uma desvalorização diária da moeda de 0,39%. Uma atualização do mercado durante a sessão usou como referência o fecho anterior de 18 080, face ao qual o valor de fecho de 18 110 representa uma descida de cerca de 0,17%. Às 14h12, hora de Jacarta, a rupia tinha sido negociada a 18 133 antes de recuperar algum terreno.
A Indonésia enfrenta agora duas tarefas interligadas: reduzir as divisas necessárias para comprar energia e outras importações e, ao mesmo tempo, atrair investimento estável suficiente para financiar o défice. O Bank Indonesia pode gerir movimentos bruscos da moeda, mas as mudanças propostas por Destry nas exportações e na produção exigem medidas do Governo e do setor empresarial.
Com que rapidez aumentou o défice?
Os dados trimestrais do Bank Indonesia mostram que o défice aumentou 8,91 mil milhões de dólares entre o primeiro e o segundo trimestres, tornando-se cerca de 3,5 vezes maior. O seu peso no PIB subiu 2,37 pontos percentuais.
A conta corrente acompanha o comércio de bens e serviços, os rendimentos que atravessam fronteiras e as transferências, como o dinheiro enviado para casa por trabalhadores no estrangeiro. Há défice quando os pagamentos ao exterior nestas categorias excedem as receitas provenientes do estrangeiro. A diferença tem de ser financiada por investimento, empréstimos ou outros recursos externos.
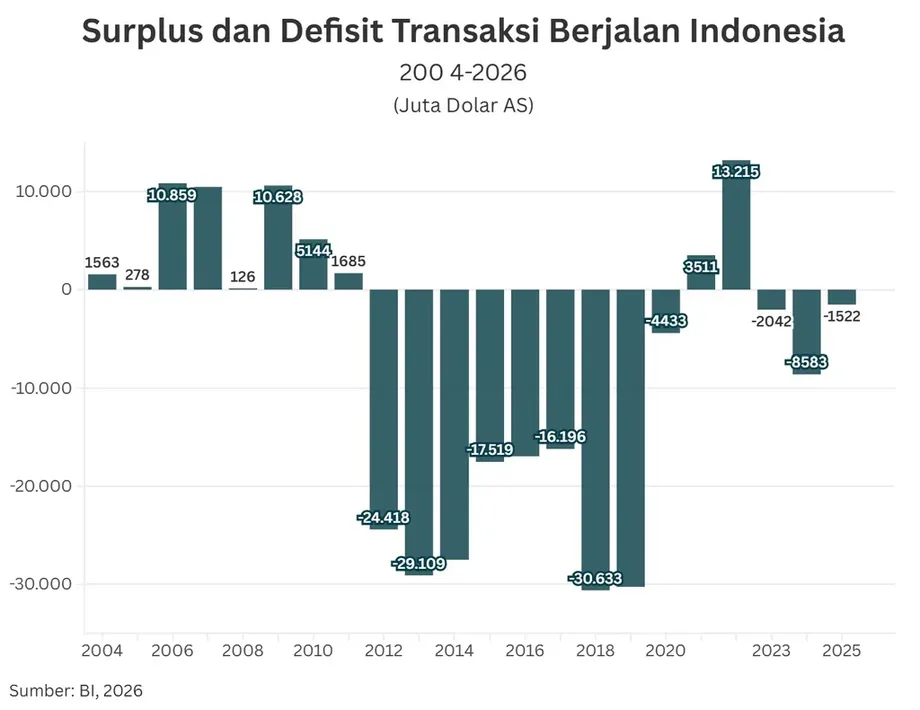
A deterioração foi também acentuada face ao ano anterior. No segundo trimestre de 2025, o défice foi de cerca de 3 mil milhões de dólares, ou 0,8% do PIB. No conjunto de 2025, foi muito menor, situando-se em cerca de 1,5 mil milhões de dólares, ou 0,1% do PIB, apoiado por um forte excedente de bens não petrolíferos nem gasíferos.
A sequência mostra como a pressão externa se desenvolveu em paralelo com mudanças na liderança e na política do banco central:
- Primeiro trimestre de 2026: o défice da conta corrente foi de 3,58 mil milhões de dólares, ou 0,97% do PIB.
- Segundo trimestre de 2026: o défice aumentou para 12,49 mil milhões de dólares, ou 3,34% do PIB.
- Junho de 2026: as reservas cambiais eram de 145,6 mil milhões de dólares.
- 25 de julho de 2026: Destry tornou-se governadora interina depois de Perry Warjiyo se ter demitido por motivos pessoais.
- Agosto de 2026: o Bank Indonesia manteve as taxas de juro inalteradas pelo segundo mês consecutivo, após aumentos que totalizaram um ponto percentual desde maio.
- 26 de outubro de 2026: a rupia encerrou nos 18 110 por dólar.
Petróleo e gás reduzem o excedente comercial
O défice comercial da Indonésia em petróleo e gás duplicou, passando de 5,09 mil milhões de dólares no primeiro trimestre para 10,18 mil milhões no segundo, segundo os dados da balança de pagamentos do Bank Indonesia. A subida dos preços globais do petróleo encareceu as importações de energia.
O excedente do comércio de todos os bens caiu de 8,2 mil milhões de dólares para 1,3 mil milhões no mesmo período, uma redução de 6,9 mil milhões, ou cerca de 84%. A Indonésia continuou a ganhar mais com as exportações de bens do que a gastar com as importações, mas essa margem diminuiu consideravelmente.
As importações não petrolíferas nem gasíferas também aumentaram, com a procura interna a sustentar as compras de matérias-primas, maquinaria e bens de consumo. Estas compras têm diferentes finalidades: a maquinaria pode aumentar a produção futura, enquanto as matérias-primas mantêm as fábricas em funcionamento. Todas exigem pagamentos a fornecedores estrangeiros.
O Bank Indonesia descreveu a deterioração trimestral como impulsionada por fatores temporários, incluindo o petróleo caro e o aumento das importações. Josua Pardede, economista-chefe do Bank Permata, centrou-se na composição desse crescimento e na capacidade das empresas nacionais para responder à procura.
Josua explicou por que razão um aumento da despesa pode agravar a dependência das importações quando a produção local é insuficiente:
«Isto significa que, quando a procura interna aumenta, a capacidade de produção nacional ainda não consegue satisfazer plenamente a procura adicional, fazendo com que parte do crescimento se traduza em importações», afirmou.
Serviços e rendimentos de investimento aumentam a fatura
O défice de serviços da Indonésia aumentou no segundo trimestre, em parte devido à época das peregrinações. As viagens e os serviços conexos adquiridos no estrangeiro geram pagamentos em divisas, mesmo quando não entram bens físicos no país.
O défice de rendimentos primários também aumentou, refletindo pagamentos como dividendos a acionistas estrangeiros, juros devidos a credores no estrangeiro e lucros transferidos para fora do país por empresas multinacionais. Os pagamentos sazonais de dividendos pelas empresas contribuíram para o aumento trimestral.
Assim, ao longo do tempo, o investimento estrangeiro surge nas contas de duas formas. O novo investimento traz dinheiro para a Indonésia, enquanto os rendimentos dos proprietários estrangeiros podem gerar pagamentos ao exterior mais tarde. Um excedente maior de bens ajuda a cobrir essas obrigações recorrentes.
O dinheiro enviado para casa por trabalhadores indonésios no estrangeiro proporcionou uma fonte mais estável de receitas em divisas. O Bank Indonesia afirmou que o excedente da conta de rendimentos secundários, que inclui remessas e outras transferências, se manteve relativamente estável face ao primeiro trimestre. As remessas foram a sua maior componente.
O investimento estrangeiro cobre grande parte do défice
A conta de capital e financeira da Indonésia registou um excedente de 11,95 mil milhões de dólares no segundo trimestre. Esta conta regista fluxos de financiamento, incluindo compras de títulos por estrangeiros e investimento em empresas. Estas entradas cobriram grande parte do défice da conta corrente.
O défice da balança de pagamentos diminuiu para cerca de 0,9 mil milhões de dólares, face a 9,1 mil milhões no primeiro trimestre. Esta balança mais abrangente inclui a conta corrente, as operações de financiamento e os ajustamentos estatísticos. Assim, a posição de financiamento externo da Indonésia melhorou durante o trimestre, apesar do agravamento da conta corrente.
O tipo de capital que entra também é importante. As entradas de investimento de carteira atingiram 9,95 mil milhões de dólares, contra 2,78 mil milhões de investimento direto. As entradas de investimento de carteira foram cerca de 3,6 vezes superiores às de investimento direto. Estas categorias fazem parte de uma conta financeira mais ampla, que também inclui outras operações, pelo que a sua soma difere do excedente total da conta.
Os investidores de carteira compram ativos transacionáveis, como obrigações e ações. Os investidores diretos tendem a adquirir participações empresariais duradouras, como uma fábrica ou uma participação significativa numa empresa. Em geral, os títulos podem ser vendidos mais rapidamente, o que torna o financiamento mais vulnerável a mudanças no sentimento dos investidores.
Josua alertou que os fundos atraídos pelas taxas de rendibilidade poderiam sair se a confiança global enfraquecesse, as taxas de juro dos EUA subissem ou aumentassem as preocupações com as finanças públicas da Indonésia. A pressão daí resultante poderia traduzir-se numa rupia mais fraca, em custos de financiamento mais elevados para o Governo e numa diminuição das reservas cambiais.
As reservas constituem uma proteção, mas a dívida exige atenção
Em junho, a Indonésia detinha 145,6 mil milhões de dólares em reservas cambiais. Estas reservas disponibilizam recursos para pagamentos externos e para as operações do banco central em períodos de tensão nos mercados.
A dívida externa situava-se em cerca de 30,6% do PIB no segundo trimestre. A dívida externa de curto prazo, calculada com base no prazo residual, atingiu 7,2% do PIB. O prazo residual contabiliza a dívida que vence no prazo de um ano, incluindo empréstimos inicialmente contraídos por um período mais longo.
O rácio entre a dívida externa de curto prazo e as reservas subiu para 72,8%, face a 55,8% no trimestre anterior, um aumento de 17 pontos percentuais. Assim, uma parcela maior das reservas passou a corresponder a obrigações cujo reembolso se aproxima.
Syafruddin Karimi, professor na Faculdade de Economia e Gestão da Universidade de Andalas, afirmou que o alargamento do défice era motivo para cautela. Alertou que condições de financiamento globais mais restritivas ou uma nova subida dos preços do petróleo poderiam aumentar a pressão sobre a rupia e as necessidades de financiamento da Indonésia.
O Bank Indonesia gere a pressão cambial e sobre as taxas de juro
Destry afirmou, a 26 de outubro, que o Bank Indonesia continuava presente no mercado, acompanhando os movimentos da moeda e o equilíbrio entre a procura e a oferta. O banco central não tinha alterado a sua estratégia de intervenção.
O Bank Indonesia recorre a operações à vista, que envolvem compras ou vendas de divisas com liquidação quase imediata, bem como a contratos a prazo não entregáveis no estrangeiro e no mercado interno. Estes contratos permitem aos participantes gerir a exposição cambial através de liquidação financeira posterior.
O banco central tem também de ter em conta as condições de financiamento internas. Na audição parlamentar de agosto, na qualidade de única candidata nomeada pelo Presidente Prabowo Subianto para o cargo de governadora, Destry afirmou que as taxas dos títulos do Bank Indonesia denominados em rupias, conhecidos como SRBI, estavam a descer. O montante em circulação de SRBI tinha diminuído de um máximo próximo dos 1 100 biliões de rupias para cerca de 1 050 biliões.
Esta redução de cerca de 50 biliões de rupias destinava-se a aumentar a liquidez e a aproximar as taxas do mercado da taxa overnight do banco central. Liquidez é o dinheiro prontamente disponível para empréstimos e transações. Os ajustamentos da liquidez influenciam as taxas cobradas entre si pelas instituições financeiras e, por fim, as condições de crédito no conjunto da economia.
Destry distinguiu também entre o apoio duradouro à moeda, como o reforço das contas externas, e os movimentos de curto prazo motivados pelo sentimento do mercado. A 26 de outubro, o índice do dólar norte-americano registava uma ligeira descida, de 0,01%, para 101,802 às 15h00, hora de Jacarta, enquanto a rupia se desvalorizava.
A substituição energética e as exportações ganham importância
O Governo procura reduzir as importações de energia através de alterações ao cabaz de combustíveis, incluindo o B50 e o E50. Estas designações referem-se, em geral, a misturas com 50% de biodiesel e 50% de etanol, respetivamente, sendo o restante composto por combustível derivado do petróleo.
O objetivo é substituir parte das necessidades de petróleo importado por combustíveis alternativos. Destry apontou também a promoção das exportações e a substituição de importações como respostas fundamentais ao défice da conta corrente. Não foram especificadas datas de implementação nem estimativas das poupanças em divisas associadas ao B50 e ao E50.
A substituição de importações consiste em produzir internamente bens que, de outro modo, seriam comprados no estrangeiro. No setor energético, visa uma das principais fontes de procura de dólares. Na indústria transformadora, o aumento da oferta local de materiais e equipamento poderia permitir expandir a produção com menos importações adicionais.
Syafruddin defendeu a substituição das importações de energia e o aumento das exportações de produtos industriais com maior valor acrescentado. O processamento de bens para obter produtos de maior valor antes da venda no estrangeiro poderia aumentar as receitas de exportação, enquanto a redução da dependência das importações de energia diminuiria uma das principais categorias de pagamentos externos.
Para as famílias, uma rupia mais fraca pode encarecer os produtos importados e os bens fabricados com materiais estrangeiros. As empresas que pagam a fornecedores em dólares precisam de mais rupias para liquidar a mesma fatura em dólares. As empresas que recebem dólares pelas exportações obtêm mais rupias por cada dólar, embora também enfrentem custos mais elevados se utilizarem fatores de produção importados.
Uma diferença maior entre as previsões
O Permata Institute for Economic Research prevê um défice da conta corrente entre 2,5% e 3% do PIB para o conjunto de 2026. A previsão anual do Bank Indonesia citada juntamente com a divulgação dos dados trimestrais era mais baixa, entre 0,5% e 1,3% do PIB.
O resultado anual dependerá dos trimestres restantes, incluindo os custos do petróleo, as receitas de exportação, a procura de importações e os pagamentos de rendimentos. Os saldos anuais anteriores da Indonésia mostram o impacto que as receitas das matérias-primas podem ter: um excedente da conta corrente de 13,2 mil milhões de dólares em 2022 transformou-se num défice de 1,6 mil milhões em 2023, quando os preços mundiais da energia e dos produtos agrícolas regressaram a níveis mais habituais.
As necessidades de financiamento do Governo são outra pressão a acompanhar. O défice orçamental foi de 0,76% do PIB no primeiro semestre de 2026, enquanto a previsão do Governo para o ano inteiro era de 2,85%. Um défice orçamental corresponde a uma despesa pública superior às receitas; o défice da conta corrente diz respeito às transações da Indonésia com o resto do mundo.
Quando ambos exigem financiamento, os mutuários públicos e privados podem enfrentar uma concorrência mais intensa pelos fundos, sobretudo se os investidores internacionais estiverem menos dispostos a emprestar. A resposta imediata da moeda cabe ao Bank Indonesia, mas uma melhoria mais duradoura depende das receitas de exportação, dos custos energéticos, da produção interna e da estabilidade do investimento que entra no país.
Principais pontos
- O défice da conta corrente da Indonésia aumentou para 12,49 mil milhões de dólares, ou 3,34% do PIB, no segundo trimestre de 2026.
- O défice comercial em petróleo e gás duplicou, atingindo 10,18 mil milhões de dólares, enquanto o excedente total de bens caiu para 1,3 mil milhões.
- A rupia encerrou nos 18 110 por dólar a 26 de outubro, o nível de fecho mais baixo desde o início de junho.
- As entradas de investimento de carteira, de 9,95 mil milhões de dólares, superaram o investimento direto, de 2,78 mil milhões.
- Em junho, as reservas cambiais eram de 145,6 mil milhões de dólares, enquanto a dívida prestes a vencer aumentou em relação às reservas.
- O Bank Indonesia manteve a intervenção cambial enquanto o Governo procurava substituir importações de energia e reforçar as exportações.