Uma escassez por baixo do chip de IA
Alguns equipamentos necessários para fabricar substratos avançados para chips demoram agora 30 meses a chegar, enquanto a oferta de determinados materiais críticos poderá ficar cerca de 20% aquém da procura em 2027, alertou S.C. Chien, presidente da Unimicron, na TPCA Show, a 20 de outubro de 2026. O alerta explica por que razão a corrida à construção de infraestruturas de inteligência artificial está a ir além dos processadores e da memória, chegando às sofisticadas bases de interligação que lhes ficam por baixo.
Índice
- Uma escassez por baixo do chip de IA
- Porque precisa cada acelerador de mais substrato
- Qual poderá ser a dimensão da lacuna na oferta?
- Os materiais podem limitar uma fábrica equipada
- Atrasos nos equipamentos prolongam o calendário de expansão
- Os clientes estão a pagar para garantir acesso
- Onde vão ser investidos milhares de milhões
- Melhorar o rendimento é tão importante como ter mais máquinas
- Vidro e cerâmica são opções a mais longo prazo
- Datas e fatores económicos a acompanhar
- Principais pontos
A Nvidia está a apoiar a expansão da capacidade de substratos da taiwanesa Unimicron através de um acordo de reserva de capacidade. A produção adicional deverá arrancar no segundo trimestre de 2027 e atingir a capacidade total prevista por volta de meados de 2028. A Nvidia está também a trabalhar com a japonesa Ibiden e a sul-coreana Samsung Electro-Mechanics, com o objetivo de aumentar para 2,5 vezes o nível atual, ao longo de três anos, a capacidade de substratos destinada aos seus produtos.
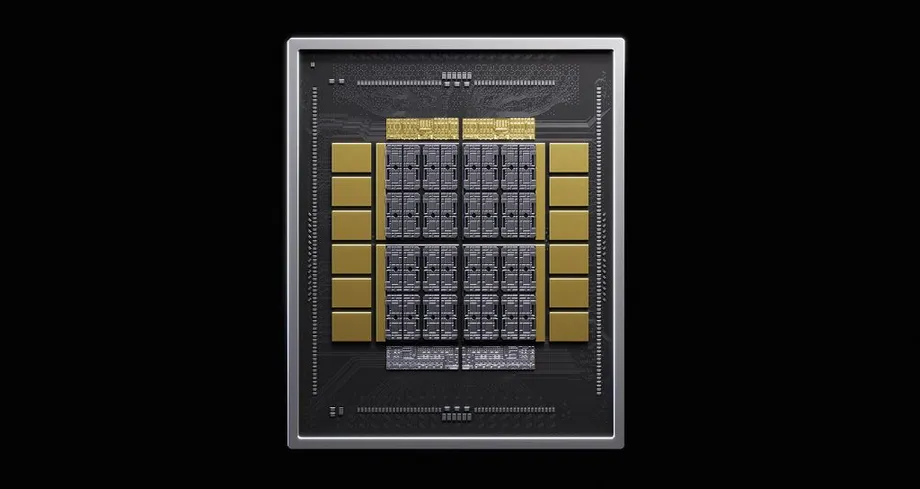
Os substratos ABF ligam os minúsculos contactos elétricos de um processador à placa de circuitos, muito maior, que fica por baixo. Os chips de IA de maiores dimensões precisam de substratos maiores, com mais camadas de interligação. Cada encapsulamento consome, por isso, mais tempo de fábrica e materiais, mesmo antes de os fabricantes aumentarem o número de chips expedidos.
O J.P. Morgan prevê um crescimento anual da procura de ABF de 34%, 39% e 40% entre 2026 e 2028, face a aumentos de capacidade de cerca de 9% a 12%. Os compradores estão a responder com contratos mais longos, pagamentos antecipados e apoio à construção de novas fábricas. Os fornecedores capazes de garantir materiais e fabricar estes produtos complexos de forma fiável estão a ganhar maior poder negocial sobre os preços.
Porque precisa cada acelerador de mais substrato
Os aceleradores de IA combinam cada vez mais vários chips de computação com pilhas de memória de elevada largura de banda, ou HBM, num único encapsulamento. O substrato tem de transportar sinais elétricos e distribuir energia por esse conjunto maior. É como uma rede rodoviária que precisa de mais terreno e de mais níveis à medida que uma cidade cresce.
Um substrato com 110 por 110 milímetros tem quatro vezes a área de um com 55 por 55 milímetros: 12 100 milímetros quadrados, em vez de 3 025. Acrescentar mais camadas de interligação aumenta ainda mais a complexidade do fabrico. Os produtores têm de aplicar repetidamente película isolante, formar ligações microscópicas e criar circuitos de cobre, mantendo cada camada alinhada com as restantes.
As estimativas do J.P. Morgan ilustram o efeito combinado. A geração Hopper da Nvidia utiliza um substrato com uma área de 3 190 milímetros quadrados e 12 camadas. O modelo do banco para a posterior geração Feynman aponta para cerca de 18 000 milímetros quadrados e 24 camadas. Multiplicando a área pelo número de camadas, obtêm-se 38 280 milímetros quadrados para a Hopper e 432 000 para a Feynman, um aumento de cerca de 11,3 vezes nesta medida do trabalho de processamento.
O roteiro da Ibiden também mostra uma expansão gradual: substratos de 90 por 90 milímetros em 2026, de 110 por 110 milímetros em 2028 e de 130 por 130 milímetros ou maiores a partir de 2030. São metas de desenvolvimento; a produção comercial dependerá do progresso do fabrico e da aprovação dos clientes.
Qual poderá ser a dimensão da lacuna na oferta?
O J.P. Morgan estima que a procura mundial de ABF aumentará de 11 308 mil milhões de milímetros quadrados em 2025 para 29 565 mil milhões em 2028, com base num modelo ajustado à complexidade do fabrico. Isso colocaria a procura em cerca de 2,6 vezes o nível de 2025.
O banco prevê uma utilização superior a 100% em 2027 e próxima de 130% em 2028. Na prática, uma taxa de utilização prevista de 130% significa que os clientes quereriam cerca de 130 unidades de produção por cada 100 disponíveis. As fábricas enfrentariam encomendas que não conseguiriam satisfazer, obrigando os compradores a aceitar atrasos, procurar outro fornecedor ou alterar os planos de produção.
Outras previsões apontam para um défice de oferta de ABF de cerca de 10% no segundo semestre de 2026, 21% em 2027 e mais de 40% em 2028. A Goldman Sachs estima défices de 34% e 51% em 2027 e 2028. As estimativas assentam em diferentes pressupostos de procura e métodos de medição da lacuna; a mensagem comum é que a expansão planeada está a ter dificuldade em acompanhar o aumento das necessidades.
Os servidores de IA e os comutadores de alta velocidade explicam grande parte da mudança. O J.P. Morgan prevê que a sua quota da procura mundial de ABF passe de 26% em 2024 para 73% em 2028. A procura dos servidores convencionais cresce mais lentamente, enquanto o consumo de produtos eletrónicos de consumo se mantém abaixo do nível de 2024.
Os materiais podem limitar uma fábrica equipada
A Ajinomoto fornece, segundo as estimativas, pelo menos 95% da película isolante ABF utilizada no mundo. Os fabricantes de substratos aplicam esta película entre as camadas de circuitos de cobre, tornando-a um componente comum a fornecedores que, de resto, concorrem entre si.
A produção de película da Ajinomoto funcionava à capacidade máxima no segundo trimestre de 2026, cerca de 2 milhões de metros quadrados por mês. Em maio, a empresa informou os clientes de um aumento de preços de aproximadamente 30%, com efeitos a partir do terceiro trimestre. Segundo relatos, os envios para a China foram também reduzidos em 30%, acrescentando uma limitação regional a uma cadeia de abastecimento já concentrada.
O tecido de fibra de vidro com baixo coeficiente de expansão térmica é outro estrangulamento. Este coeficiente mede a expansão de um material quando é aquecido. Materiais que se expandem menos ajudam os substratos de grandes dimensões a manterem-se planos à medida que os processadores aquecem e arrefecem.
O J.P. Morgan estima que a Unimicron recebe entre 35% e 40% da quota de vidro T do produtor japonês Nittobo, enquanto a Ibiden recebe entre 30% e 35%. Os fornecedores mais pequenos recebem, em conjunto, uma estimativa de 25% a 33%. Estas quotas podem determinar a quantidade de produção avançada que uma empresa consegue entregar, mesmo quando dispõe de espaço fabril e maquinaria instalada.
A previsão de Chien de uma possível lacuna de 20% em 2027 diz respeito a determinados materiais críticos, incluindo tecido de vidro de baixa expansão, laminados revestidos a cobre e matérias-primas ABF. A Associação de Circuitos Impressos de Taiwan também identifica a oferta limitada de tecido de vidro de baixa expansão como um constrangimento, uma vez que as novas fábricas de materiais precisam de tempo para iniciar a produção e aumentar a capacidade.
Atrasos nos equipamentos prolongam o calendário de expansão
O presidente da Unimicron afirmou que os prazos de entrega se tinham prolongado para mais de 80% dos equipamentos, demorando cerca de um quinto deles aproximadamente o dobro do que demoravam antes. Alguns equipamentos críticos exigem uma espera de até 30 meses.
A construção de uma fábrica representa, por isso, apenas uma fase da expansão. Os fabricantes precisam também de ferramentas, materiais, trabalhadores qualificados e da qualificação dos clientes. Qualificação significa demonstrar que uma linha de produção consegue fabricar repetidamente substratos que cumprem os requisitos elétricos, mecânicos e de fiabilidade de um cliente.
A análise de equipamentos do J.P. Morgan aponta para um atraso semelhante. As encomendas de equipamentos de litografia para substratos, que ajudam a definir padrões de interligação minúsculos, começam a recuperar em 2026, após um 2025 fraco. Prevê-se que os equipamentos encomendados durante essa recuperação contribuam para a produção comercial qualificada em 2027 ou mais tarde.
A Unimicron tentou coordenar esses calendários com maior antecedência. Chien afirmou que as suas equipas começaram a partilhar planos de expansão com os fornecedores no início de 2025, por vezes também na presença dos clientes e dos clientes destes. Mais de dez reuniões ajudaram os fornecedores a compreender as necessidades futuras, e alguns começaram a aumentar a oferta em 2026.
Os clientes estão a pagar para garantir acesso
A Nvidia, a AMD e os fornecedores de serviços na nuvem procuram contratos que se prolonguem até 2028, enquanto alguns clientes pedem aos fornecedores que planeiem capacidade para 2029 e 2030. A cooperação pode incluir pagamentos antecipados de equipamentos, máquinas instaladas nos fabricantes e contribuições para a construção de fábricas.
As comissões de reserva de capacidade dão apoio financeiro aos fornecedores antes de a nova produção estar pronta. Em troca, os compradores garantem o acesso acordado à produção futura. Este modelo ajuda os fabricantes a avançarem com investimentos dispendiosos depois de a anterior vaga de investimento da indústria ter contribuído para a queda dos preços entre 2023 e 2025.
As estimativas do setor apontam para compromissos relacionados com substratos, associados à Intel, à Nvidia e à AMD, na ordem dos 5 mil milhões de dólares, ou 162,9 mil milhões de dólares taiwaneses. A Intel representa uma estimativa de 3 mil milhões de dólares, e a Nvidia e a AMD cerca de mil milhões cada. As empresas mencionadas nestas estimativas recusaram-se a comentar acordos específicos com clientes, e os montantes exatos dos depósitos e os termos contratuais não foram divulgados.
O presidente executivo da Intel, Lip-Bu Tan, afirmou que vários clientes fizeram pagamentos antecipados para ajudar a garantir substratos e capacidade. A Kinsus diz ter assinado acordos de fornecimento com uma duração de três a cinco anos, embora estes abranjam atualmente uma parte relativamente pequena da sua atividade. A empresa prefere que os clientes ajudem a financiar a expansão, em vez de se limitarem a reservar capacidade nas fábricas existentes.
Onde vão ser investidos milhares de milhões
O orçamento anual de despesas de capital da Unimicron aumentou de 34 mil milhões para 53,7 mil milhões de dólares taiwaneses, após a atribuição de mais 19,7 mil milhões. A empresa acrescentou também 17,6 mil milhões de dólares taiwaneses em encomendas de equipamentos com prazos de entrega longos. Estas encomendas de equipamentos constituem um compromisso de aquisição separado e devem ser consideradas em conjunto com o calendário de construção e produção da empresa.
A Ibiden planeia investir 500 mil milhões de ienes durante os exercícios de 2026 a 2028, com o objetivo de aumentar para 2,8 vezes o nível de 2024 a capacidade de substratos para servidores de IA. A Samsung Electro-Mechanics está a investir 1,2 mil milhões de dólares na expansão de ABF, com produção em volume prevista para o terceiro trimestre de 2027.
A Samsung Electro-Mechanics tem também um acordo plurianual com a Nvidia para linhas dedicadas em Sejong e Busan, na Coreia do Sul, com entregas previstas para começar em 2026. O acordo abrange tanto conjuntos de chips de computação como comutadores de rede. Nenhuma das empresas revelou o montante do investimento nem a forma como os custos serão repartidos.
A Kinsus aprovou 23,5 mil milhões de dólares taiwaneses para expandir a capacidade e os equipamentos, incluindo despesas previstas de 8 mil milhões em 2026, dos quais 6 mil milhões se destinam a ABF. Posteriormente, acrescentou um orçamento separado de 19,6 mil milhões de dólares taiwaneses para um projeto. A Nan Ya PCB planeia construir uma fábrica de 46,8 mil milhões de dólares taiwaneses para substratos de grandes dimensões e com muitas camadas.
A Kinsus pretende duplicar a capacidade trimestral de ABF, de cerca de 40 milhões para 80 milhões de unidades até 2029. Há terrenos disponíveis para esse plano, mas a empresa afirma que uma expansão adicional exigiria outros espaços. A Leading Interconnect, subsidiária da Zhen Ding, planeia aumentar para mais de sete o número de edifícios da sua fábrica de Shenzhen antes de 2030.
Melhorar o rendimento é tão importante como ter mais máquinas
É mais difícil manter planos os substratos de maiores dimensões. O cobre, a resina, o reforço de vidro e o silício expandem-se a ritmos diferentes quando a temperatura muda. Isso pode provocar deformações, dificultar o alinhamento das minúsculas camadas de interligação e reduzir a percentagem de produtos acabados que passam na inspeção.
O rendimento é essa percentagem de produtos aprovados. Uma linha de produção com um rendimento de 60% fornece 60 unidades aceitáveis por cada 100 processadas. Melhorar o rendimento pode aumentar a oferta utilizável sem construir uma fábrica inteiramente nova, embora os equipamentos continuem a gastar tempo a processar unidades que acabam por ser rejeitadas.
As estimativas do setor situam em cerca de 45% o rendimento dos substratos utilizados no encapsulamento EMIB da Intel, com os fornecedores a apontarem para 50% no quarto trimestre de 2026 e 60% no primeiro trimestre de 2027. A tecnologia EMIB utiliza pequenas pontes de silício para ligar chips dentro de um encapsulamento, impondo exigências rigorosas à construção do substrato.
Chien referiu também que os chips de IA consomem mais de 1 000 amperes. Fornecer essa corrente, limitando ao mesmo tempo o ruído elétrico, mantendo a qualidade do sinal e gerindo o calor, exige que os fornecedores participem mais cedo na conceção dos sistemas. A Unimicron, a Nan Ya PCB e a Kinsus estão a desenvolver produtos maiores e mais complexos, enquanto a Zhen Ding expande as suas capacidades em substratos avançados e interligações para servidores de IA.
Vidro e cerâmica são opções a mais longo prazo
Estão a ser desenvolvidos núcleos de vidro e interpositores de cerâmica para responder aos desafios de estabilidade dimensional e térmicos dos encapsulamentos de muito grandes dimensões. Um núcleo dá suporte ao substrato, enquanto um interpositor proporciona ligações densas entre os chips. Estes componentes ocupam lugares diferentes no encapsulamento e exigem processos de fabrico distintos.
A Unimicron está a desenvolver tecnologias de núcleos de vidro e cerâmica, a par de substratos para encapsulamento avançado. A Nan Ya PCB está a testar substratos de vidro e a desenvolver materiais para núcleos com uma expansão térmica inferior a três partes por milhão por grau Celsius. A Kinsus participa no desenvolvimento de processos para vidro e cerâmica com parceiros de encapsulamento.
Os substratos orgânicos reforçados com vidro já contêm tecido de fibra de vidro. Um núcleo de vidro substitui por vidro a estrutura de suporte central, exigindo novos métodos para criar ligações através do material e controlar defeitos de fabrico. Os fornecedores estão também a utilizar encaminhamento automatizado e regras de conceção que ajudam os engenheiros a evitar disposições difíceis de fabricar.
Os calendários de desenvolvimento vão além da escassez imediata. A abordagem de encapsulamento em painel da TSMC, CoPoS, tem produção experimental prevista para 2027 e produção em massa para o segundo semestre de 2028. Prevê-se que a tecnologia de núcleo de vidro só alcance escala comercial depois de 2030. Assim, a produção atual de ABF orgânico suportará grande parte da expansão até 2028.
Datas e fatores económicos a acompanhar
A Associação de Circuitos Impressos de Taiwan e o Instituto de Investigação em Tecnologia Industrial estimam que o valor da produção mundial de substratos ascendeu a 14,75 mil milhões de dólares em 2025, mais 18,5%, e preveem 19,51 mil milhões em 2026, mais 32,3%. Trata-se de um aumento de 4,76 mil milhões de dólares num ano, no conjunto do mercado de substratos.
Os próximos marcos indicam quando o investimento poderá começar a aliviar a pressão e quando a complexidade dos produtos poderá voltar a agravá-la:
- Quarto trimestre de 2026: os fornecedores apontam para um rendimento de aproximadamente 50% nos substratos EMIB.
- Primeiro trimestre de 2027: a meta de rendimento dos EMIB sobe para cerca de 60%.
- Segundo trimestre de 2027: prevê-se que comece a entrar em funcionamento a capacidade adicional da Unimicron apoiada pelas reservas da Nvidia.
- Terceiro trimestre de 2027: a Samsung Electro-Mechanics prevê iniciar a produção em volume resultante da sua expansão de ABF.
- Meados de 2028: prevê-se que a expansão reservada da Unimicron atinja a capacidade total planeada.
- 2029: a Kinsus pretende atingir uma capacidade trimestral de ABF de 80 milhões de unidades.
O J.P. Morgan estima que os substratos para aceleradores de nova geração poderão atingir preços de venda médios superiores em mais de 50%. O aumento será parcialmente absorvido pelos custos mais elevados dos materiais e pela dificuldade de produção. Os fornecedores com alocações fiáveis de materiais, rendimentos elevados e produção qualificada estão mais bem posicionados para transformar uma oferta mais apertada em maiores lucros.
Para os fabricantes de chips e operadores de centros de dados, a mudança prática passa por comprar mais cedo e participar mais de perto nos planos de fabrico. O lançamento de um processador depende cada vez mais de garantir o respetivo substrato com anos de antecedência e, depois, assegurar que os materiais, os equipamentos e os calendários de produção coincidem.
Principais pontos
- Os encapsulamentos de IA consomem mais área de substrato e mais camadas de interligação por chip, aumentando a carga de trabalho das fábricas mais do que o número de chips, por si só, deixa antever.
- O J.P. Morgan prevê um crescimento anual da procura de ABF de 34% a 40% entre 2026 e 2028, face a um aumento da capacidade de cerca de 9% a 12%.
- Alguns equipamentos demoram 30 meses a chegar, enquanto determinados materiais críticos poderão enfrentar uma lacuna de oferta de 20% em 2027.
- A Nvidia e outros compradores estão a recorrer a reservas, contratos mais longos e pagamentos antecipados para garantir produção futura.
- As principais adições de capacidade estão previstas para 2027 e 2028, mas a oferta utilizável dependerá dos materiais, do rendimento e da qualificação pelos clientes.
- As tecnologias de vidro e cerâmica estão a avançar, mas os substratos ABF orgânicos continuam a ser centrais para a expansão atual.