Uma vantagem em declínio coloca a despesa em investigação sob pressão
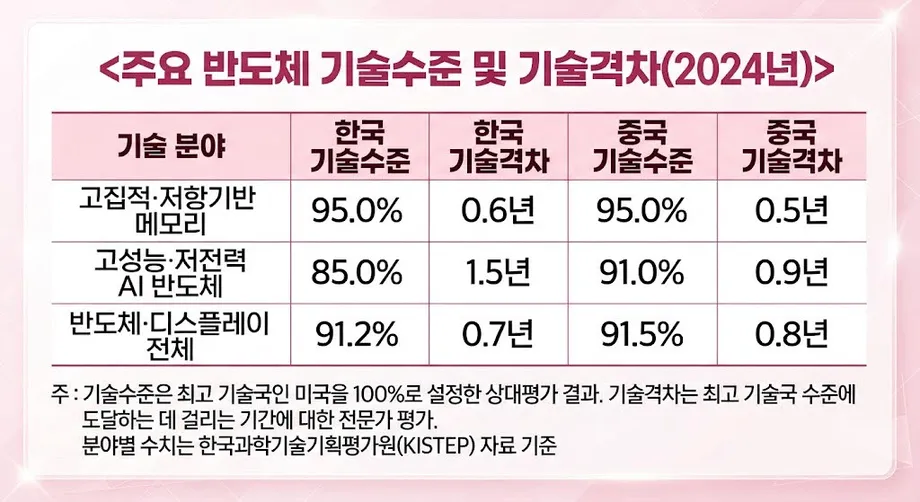
A Coreia do Sul e a China obtiveram ambas 95% numa avaliação da tecnologia avançada de memória, face a uma referência de 100% para os Estados Unidos, enquanto a China superou a Coreia do Sul por 91% a 85% nos chips concebidos para inteligência artificial. Os números, baseados numa avaliação de 2024, intensificaram o escrutínio de dois grandes projetos coreanos de investigação em semicondutores, com início previsto para 2027 e orçamentos combinados de 1,1538 biliões de won.
Índice
- Uma vantagem em declínio coloca a despesa em investigação sob pressão
- O que medem as pontuações tecnológicas
- A China alcançou a Coreia do Sul na memória, enquanto a Coreia reduziu o atraso na IA
- A força das fábricas dá à Coreia uma vantagem diferente
- Porque continua a ser difícil replicar a memória avançada para IA
- A concorrência na NAND já está a transformar o mercado chinês
- Mais capacidade chinesa poderá pressionar os preços até 2028
- Dois grandes projetos arrancam em 2027, após programas anteriores
- As pessoas e as bases da investigação também fazem parte da competição
- Pontos principais
O deputado Kim Nam-kuk, do Partido Democrático da Coreia, apresentou os resultados a 23 de outubro de 2026, após analisar dados apresentados pelo Ministério da Ciência e das TIC e pelo Instituto Coreano de Avaliação e Planeamento de Ciência e Tecnologia, conhecido como KISTEP. Defendeu uma execução mais rápida da despesa em investigação, formação ligada às necessidades da indústria e alterações regulamentares, à medida que os fabricantes chineses se expandem.
A avaliação da memória estimou que a Coreia do Sul estava 0,6 anos atrás do país líder e a China, 0,5 anos. No caso dos chips de IA de elevado desempenho e baixo consumo elétrico, as distâncias estimadas eram de 1,5 anos para a Coreia do Sul e 0,9 anos para a China.
Os fabricantes sul-coreanos continuam a ter vantagens substanciais na produção avançada e na memória utilizada em conjunto com processadores de IA. No entanto, a China está a ganhar terreno em várias frentes: capacidade de investigação, quota do mercado interno e volume de chips que as suas fábricas conseguem fornecer.
Para a Samsung Electronics e a SK hynix, o desafio vai, por isso, além de defender o chip mais avançado. Têm de continuar a melhorar a produção, competir com fornecedores chineses em expansão e lidar com as restrições norte-americanas ao equipamento destinado às suas fábricas na China.
O que medem as pontuações tecnológicas
O KISTEP descreve o processo de avaliação no relatório de avaliação tecnológica de 2025, publicado a 5 de fevereiro de 2026, com o número de publicação 기관2025-022. A investigação decorreu entre janeiro e dezembro de 2025 e foi liderada por Jung Eui-jin.
O instituto analisa 136 tecnologias, comparando a Coreia do Sul com os Estados Unidos, a União Europeia, o Japão e a China. Os especialistas recebem análises de patentes e artigos científicos antes de completarem duas rondas de um inquérito Delphi, um processo estruturado em que especialistas avaliam um tema e reconsideram as suas apreciações em rondas sucessivas.
A pontuação percentual exprime a posição avaliada de uma tecnologia em relação ao líder. A diferença em anos estima o tempo necessário para alcançar o nível líder. Os especialistas avaliam estas medidas separadamente, o que explica como a Coreia do Sul e a China podem obter ambas 95%, mas ter estimativas ligeiramente diferentes em anos.
A categoria da memória abrange memória de alta densidade e baseada em resistência, incluindo tecnologias destinadas a aumentar a capacidade, a velocidade e a eficiência energética. A memória baseada em resistência armazena informação através de alterações na resistência elétrica. A categoria vai além dos produtos DRAM comercializados por empresas individuais.
A China alcançou a Coreia do Sul na memória, enquanto a Coreia reduziu o atraso na IA
O relatório sobre tecnologia de semicondutores do KISTEP, publicado a 19 de fevereiro de 2025, oferece um ponto de referência anterior. Redigido por Jung Eui-jin e Shin Dong-pyeong, regista 95% para a Coreia do Sul e 90% para a China na avaliação da memória de 2022. Os valores de 2024 colocam ambas nos 95%, eliminando a diferença de cinco pontos percentuais.
Os semicondutores de IA seguiram uma evolução diferente. A Coreia do Sul passou de 80% em 2022 para 85% em 2024, enquanto a China subiu de 90% para 91%. O atraso da Coreia diminuiu de 10 para seis pontos percentuais, embora a China tenha mantido a pontuação mais elevada. A vantagem chinesa nesta categoria já existia em 2022.
Os processadores de IA executam os cálculos necessários para treinar modelos e produzir respostas. O seu desempenho depende da quantidade de computação útil que conseguem fornecer e da eletricidade que consomem. A memória fornece os dados de que esses processadores precisam, pelo que as duas tecnologias estão estreitamente ligadas, mas representam pontos fortes industriais distintos.
Na categoria mais ampla dos semicondutores e ecrãs, a China obteve 91,5% e a Coreia do Sul, 91,2% em 2024. As tecnologias abrangidas e o quadro de avaliação mudaram entre as rondas de 2022 e 2024, pelo que as comparações históricas mais claras resultam da análise das categorias individuais em conjunto com as respetivas definições.
A força das fábricas dá à Coreia uma vantagem diferente
Um inquérito a 39 especialistas coreanos em semicondutores, realizado em 2024, ajuda a explicar a posição competitiva desigual da indústria. Publicado no relatório do KISTEP de fevereiro de 2025, concluiu que a China estava à frente da Coreia do Sul nas capacidades fundamentais de memória, enquanto a Coreia continuava ligeiramente à frente na transformação dessas capacidades em produtos comerciais.
Ao longo do ciclo de produção de semicondutores, a Coreia do Sul obteve 86,9% na tecnologia de processo, contra 81,0% da China. Na produção em massa, a Coreia obteve 87,0% e a China, 81,2%. As pontuações chinesas foram superiores na investigação fundamental, com 81,1% contra 78,8% da Coreia, e na conceção, com 80,2% contra 79,4%.
Estes resultados são médias de um exercício de pontuação diferente. Descrevem uma divisão prática: a China era mais forte em algumas bases do desenvolvimento futuro, enquanto a Coreia era melhor a fabricar chips de forma fiável e em grande escala.
A Samsung, a SK hynix e a fabricante norte-americana Micron representam, em conjunto, mais de 90% do mercado mundial de DRAM. A CXMT, ou ChangXin Memory Technologies, detinha cerca de 4% na fotografia do mercado que assinalava o seu primeiro ano lucrativo, em 2025.
Especialistas da indústria coreana estimaram que o atraso da China na tecnologia comercial de DRAM era de cerca de dois a três anos; o professor da Universidade Dong-A Shim Dae-yong considera que ultrapassa os cinco anos. As suas estimativas dizem respeito às capacidades de produção e aos produtos avançados, enquanto os valores de 0,6 e 0,5 anos do KISTEP medem a distância avaliada de cada país em relação a um líder tecnológico comum.
Porque continua a ser difícil replicar a memória avançada para IA
Shim trabalhou 26 anos na SK hynix, no desenvolvimento de DRAM e nas primeiras etapas de evolução da memória de alta largura de banda, ou HBM. A HBM empilha chips de memória na vertical para transferir grandes quantidades de dados rapidamente para um processador de IA.
Os fabricantes coreanos fornecem HBM3E e estão a preparar a HBM4, enquanto a CXMT delineou planos para produtos da classe HBM3. A produção destas pilhas exige ligações precisas, gestão do calor e qualidade consistente em várias camadas.
Shim, professor de semicondutores de nova geração na Universidade Dong-A, descreveu os limites de depender apenas do investimento:
O negócio dos semicondutores não se domina apenas com dinheiro.
A DRAM avançada depende também do acesso a equipamento. Shim aponta as restrições de acesso à litografia ultravioleta extrema, ou EUV, como um grande entrave para a China. As máquinas EUV usam comprimentos de onda de luz extremamente curtos para criar estruturas minúsculas nos chips. O equipamento mais antigo pode alargar as suas capacidades repetindo as etapas de padronização, mas o processo torna-se mais complexo à medida que as estruturas diminuem.
As comparações da indústria situam a produção coreana de ponta nas gerações 1b e 1c de DRAM, enquanto as empresas chinesas se encontram sobretudo na geração anterior, 1z. Shim considera que a EUV se torna, na prática, indispensável a partir da geração 1b. A competitividade dos custos comerciais exige também, normalmente, taxas de rendimento de cerca de 80% a 90%, ou seja, essa proporção dos chips fabricados tem de funcionar corretamente.
O empilhamento oferece à China outra via de progresso, mas implica exigências próprias em termos de materiais e encapsulamento. Fornecedores japoneses, incluindo a Resonac e a Namics, têm posições fortes nos materiais de proteção usados na HBM. Os fabricantes coreanos de memória contam também com décadas de experiência no desenvolvimento e validação de produtos com clientes como a Microsoft, a Google, a Apple e a Nvidia.
A concorrência na NAND já está a transformar o mercado chinês
O progresso da China é visível na memória flash NAND, que conserva os dados quando um dispositivo é desligado. A quota da YMTC no mercado chinês de NAND subiu de 28% para 38,5%, de acordo com a comparação de mercado que acompanhou os planos de modernização das fábricas. A quota da Samsung caiu de 36% para 33,5%, enquanto a da SK hynix recuou de 20% para 17%.
A Samsung e a SK hynix passaram, assim, de uma quota conjunta de 56% para 50,5%, uma perda de 5,5 pontos percentuais. A YMTC ganhou 10,5 pontos. Estes valores dizem respeito ao mercado chinês; separadamente, o consultor da Samsung Kyung Kye-hyun estimou que os fornecedores chineses representavam cerca de 20% do mercado mundial de NAND.
A fábrica da Samsung em Xi'an representa cerca de 40% da produção mundial de NAND da empresa. O plano de modernização visa a NAND V9, com 286 camadas, começando com uma capacidade de 5 000 bolachas de silício na meta inicial de final de ano e atingindo 40 000 até ao final de 2027. As bolachas são discos nos quais se fabricam muitos chips.
A Samsung lançou também a NAND V10, com mais de 400 camadas. O plano para Xi'an mostra como as fábricas de uma empresa podem operar em gerações diferentes, à medida que o equipamento, o investimento e as autorizações condicionam os calendários de modernização.
A fábrica da SK hynix em Dalian produz NAND com 192 camadas e recebeu autorização dos Estados Unidos para passar a 240 camadas. Os planos seguintes, para mais de 300 camadas, dependem de autorização. Uma medida norte-americana introduzida em 2025 tornou mais restritas as licenças para fabricantes estrangeiros de chips que pretendam expandir ou modernizar fábricas na China. A SK hynix está também em negociações com a Intel para estabelecer produção de NAND nos Estados Unidos.
O progresso da produção chinesa varia consoante a técnica. Uma comparação que cita a Academia Nacional de Engenharia da Coreia situou a produção chinesa de NAND em 232 camadas e a produção coreana de ponta entre 286 e 321 camadas, identificando, ao mesmo tempo, a tecnologia de ligação híbrida da YMTC como mais avançada do que a dos concorrentes coreanos. A ligação híbrida une estreitamente as superfícies dos chips, ajudando os fabricantes a combinar camadas.
Mais capacidade chinesa poderá pressionar os preços até 2028
Kyung Kye-hyun, que liderou o negócio de semicondutores da Samsung entre dezembro de 2021 e maio de 2024, alertou que a rápida expansão chinesa poderia enfraquecer o ciclo favorável da memória até 2028. Disse que as empresas chinesas planeavam acrescentar uma capacidade de 300 000 bolachas ao longo de três anos, podendo atingir uma quota de mercado de cerca de 12% a 13%.
A CXMT comunicou receitas de 50,8 mil milhões de yuans no primeiro trimestre de 2026, mais 719% do que um ano antes, e previu receitas de 110 a 120 mil milhões de yuans no primeiro semestre. A subida dos preços da DRAM estava a impulsionar o seu crescimento.
Kyung identificou também um risco do lado da procura. As grandes empresas tecnológicas estão a investir fortemente em infraestruturas de IA, mas poderão reduzir o investimento se os retornos financeiros enfraquecerem. Na qualidade de consultor executivo da Samsung, explicou:
Por volta de 2028, se o retorno do investimento enfraquecer, poderão não ter outra opção senão reduzir a despesa.
Uma maior oferta a chegar ao mercado quando a despesa dos clientes abranda pressionaria os preços e os lucros das fábricas. Kyung apontou também para uma possível mudança para processadores de IA concebidos para clientes e centros de dados específicos, o que aumentaria a necessidade de memória adaptada a esses sistemas.
A Samsung enfrentou um risco de produção separado no início de 2026, quando o seu sindicato planeou uma greve que envolveria cerca de 50 000 trabalhadores entre 21 de maio e 7 de junho. A KB Securities estimou que, caso avançasse, poderia provocar uma perturbação de 2% a 3% na oferta mundial de NAND e de 3% a 4% na de DRAM. Estes valores eram estimativas condicionais associadas à ação proposta.
Dois grandes projetos arrancam em 2027, após programas anteriores
Os dados do Ministério da Ciência e das TIC citados por Kim preveem 1,0638 biliões de won para o desenvolvimento de tecnologia de semicondutores empilhados ultrafinos e 90 mil milhões de won para investigação fundamental sobre semicondutores compostos de nova geração, incluindo aplicações em ambientes extremos. O início de ambos os projetos está previsto para 2027.
Kim defendeu que este calendário era demasiado lento perante a expansão chinesa apoiada a nível nacional. Apontou a CXMT como exemplo de um fabricante de DRAM que acelera o desenvolvimento e a produção em massa com um apoio estatal substancial.
O programa de investigação da Coreia tem, ainda assim, avançado através de iniciativas anteriores. O ministério elaborou um roteiro para a tecnologia futura dos semicondutores em 2023, alargou-o a 59 tecnologias em 2024 e reorganizou-o em 2026 em três áreas, 10 grupos, 50 tecnologias essenciais e 90 tecnologias detalhadas de componentes.
Os principais marcos mostram como as avaliações e os planos de investimento se sobrepõem:
- 2022: A Coreia obteve 95% na memória e a China, 90%; a China liderou nos semicondutores de IA por 90% a 80%.
- 2023: O ministério estabeleceu o seu roteiro para a tecnologia futura dos semicondutores.
- 2024: Começaram três projetos de investigação interligados, incluindo o encapsulamento avançado; a avaliação posteriormente citada por Kim colocou a Coreia e a China em pé de igualdade na memória.
- 2025: Começaram mais dois projetos, incluindo o encapsulamento ótico de nova geração. O KISTEP publicou a sua análise dos semicondutores a 19 de fevereiro.
- 2026: O KISTEP publicou o seu relatório de avaliação a 5 de fevereiro. Estava previsto que três projetos do roteiro, nas áreas dos chips automóveis, dos materiais cerâmicos avançados e da computação ótica, começassem durante o ano.
- 2027: Está previsto o início dos projetos de semicondutores empilhados e de semicondutores compostos.
O calendário coloca os dois grandes projetos a par de programas em curso, e não no início do esforço de investigação da Coreia. Os dados do ministério citados por Kim indicam 2027 como ano de arranque, sem uma data específica nem um calendário detalhado da despesa.
As pessoas e as bases da investigação também fazem parte da competição
O relatório do KISTEP sobre semicondutores identificou a perda de profissionais qualificados como o principal problema que afeta a posição tecnológica futura da Coreia. Assinalou que há menos estudantes a prosseguir estudos avançados e que profissionais experientes procuram melhores condições e remunerações no estrangeiro.
O relatório citou também despesas de investigação em semicondutores em 2022 equivalentes a 9,5% das receitas das empresas na Coreia, contra 19,5% nos Estados Unidos, 14% na Europa, 12% no Japão e 11% em Taiwan. Estes rácios enquadram o debate sobre o investimento coreano na questão de quando começam os projetos públicos.
O KISTEP recomendou ligações mais fortes entre a conceção, o fabrico e o encapsulamento de chips, bem como apoio ao equipamento, aos materiais e às infraestruturas públicas de investigação. Os resultados do inquérito tornam concretas as prioridades: proteger a experiência fabril da Coreia e, ao mesmo tempo, reforçar a investigação fundamental e as capacidades de conceção, áreas em que as pontuações foram mais fracas.
Para os engenheiros, isso significa formação ajustada a equipamentos e métodos de produção cada vez mais complexos. Para os fornecedores mais pequenos, significa oportunidades para desenvolver materiais, ferramentas e tecnologia de encapsulamento em conjunto com fabricantes de maior dimensão. O apelo de Kim a uma execução orçamental mais precoce e a formação prática responde à mesma pressão do lado das políticas públicas.
A posição da Coreia combina agora liderança comercial com uma vantagem em investigação cada vez menor. As fábricas em expansão da China podem intensificar a concorrência, mesmo que as empresas coreanas mantenham os produtos avançados mais fortes. As decisões sobre o calendário da investigação, os profissionais qualificados e a modernização das fábricas determinarão durante quanto tempo esses pontos fortes se traduzirão numa produção rentável.
Pontos principais
- A Coreia e a China obtiveram ambas 95% na avaliação de 2024 da tecnologia avançada de memória.
- A China liderou nos semicondutores de IA por 91% a 85%, embora a Coreia tenha reduzido o atraso em relação a 2022.
- Num inquérito distinto a especialistas, os fabricantes coreanos mantiveram pontuações superiores na tecnologia de processo e na produção em massa.
- A China está a ganhar quota de mercado na NAND e a aumentar a capacidade, enquanto a DRAM avançada e a HBM continuam a representar desafios de fabrico difíceis.
- Está previsto que dois projetos coreanos de investigação, com orçamentos combinados de 1,1538 biliões de won, comecem em 2027.
- Kyung Kye-hyun, consultor da Samsung, alertou que a expansão da oferta chinesa e a redução da despesa dos clientes poderão pressionar o mercado da memória até 2028.