Dois comités independentes, sem acordo sobre os termos
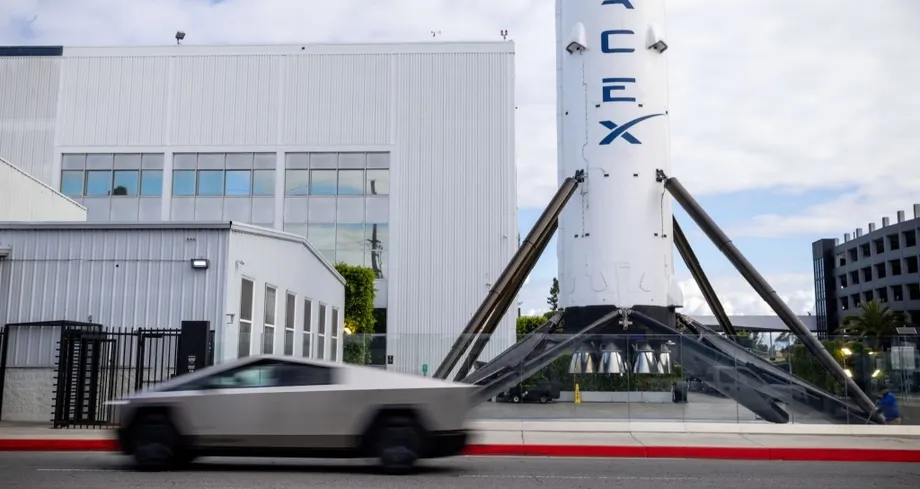
Elon Musk apoiou a combinação da SpaceX e da Tesla numa empresa avaliada em cerca de 3,5 biliões de dólares, reunindo foguetões, Internet por satélite, veículos elétricos, robôs e inteligência artificial sob a mesma estrutura empresarial. Comités independentes dos conselhos de administração estão a analisar a proposta, mas ainda não chegaram a acordo sobre os termos da operação.
Índice
- Dois comités independentes, sem acordo sobre os termos
- Porque quer Musk juntar foguetões, automóveis e IA
- A Terafab mostra como as empresas já trabalham em estreita colaboração
- O crescimento da IA implica uma fatura elevada
- A votação dos acionistas da Tesla é um teste exigente
- Administradores independentes enfrentam relações cruzadas
- A lei do Texas molda a proteção dos acionistas
- A China cria o conflito estratégico mais difícil
- Os próximos passos vão além do apoio de Musk
- Pontos-chave
Musk confirmou as conversações durante a chamada de apresentação dos resultados da SpaceX, a 20 de outubro de 2026. Os comités foram criados a pedido dos acionistas. Musk, presidente executivo e maior acionista individual de ambas as empresas, afirmou que os seus interesses dos dois lados o impedem de participar nas negociações.
Com avaliações recentes de cerca de 2 biliões de dólares para a SpaceX e 1,5 biliões para a Tesla, a combinação colocaria a empresa entre as mais valiosas do mundo. Estes valores correspondem à capitalização bolsista das empresas; os comités ainda têm de negociar o que os acionistas receberiam.
Musk disse aos investidores que o apoio dos comités e dos acionistas determinará se a proposta avança:
Os comités especiais ainda não chegaram a acordo sobre os termos de qualquer operação e não há garantias de que venham a chegar.
Os principais desafios vão além de chegar a um preço. A Tesla precisa da aprovação de acionistas que representem a maioria do total de ações em circulação. Os reguladores analisariam um grupo que juntaria um importante contratante norte-americano na área da segurança nacional a uma fabricante de automóveis que gerou 21 mil milhões de dólares na China no ano passado.
Para os investidores, a escolha central é concreta: decidir se as tecnologias partilhadas e decisões de investimento mais simples compensariam os custos de combinar várias empresas dispendiosas e concentrar ainda mais autoridade em torno de Musk.
Porque quer Musk juntar foguetões, automóveis e IA
O argumento de Musk é que a Tesla e a SpaceX trabalham cada vez mais em diferentes partes do mesmo sistema tecnológico. Os chips fornecem capacidade de computação, os centros de dados executam software de IA, os satélites asseguram as comunicações e os veículos e robôs põem esse software em ação.
Durante a chamada de 20 de outubro, Musk descreveu a oportunidade em termos de uma IA cada vez mais capaz:
Acho que há muito mérito em combinar as empresas, uma vez que estamos praticamente na singularidade da superinteligência, e há muito a ganhar com a cooperação.
Superinteligência significa uma IA que supera as capacidades humanas numa ampla variedade de tarefas. A singularidade descreve um hipotético momento em que o progresso se torna rápido e difícil de prever. Musk recorre a essa visão para explicar por que quer uma cooperação mais estreita em software, chips, robótica, comunicações e infraestruturas espaciais.
A Starlink poderia fornecer conectividade aos veículos Tesla e aos robôs humanoides Optimus. As baterias e os sistemas de armazenamento de energia da Tesla poderiam satisfazer as necessidades crescentes de eletricidade da SpaceX, incluindo as dos centros de dados. A experiência da Tesla na automatização de fábricas também poderia ajudar a SpaceX a fabricar os veículos Starship.
O projeto proposto pela SpaceX para um centro de dados de IA em órbita, o Starmind, acrescenta outra possível ligação. Uma infraestrutura de computação em órbita reuniria capacidade de lançamento, comunicações, chips e sistemas de energia no mesmo empreendimento.
Os analistas da Morningstar Seth Goldstein e Nicolas Owens apontaram uma vantagem prática para a gestão: engenheiros e investimento poderiam circular mais facilmente entre projetos dentro de uma única empresa. Os acionistas dependeriam então de um único conselho de administração para decidir quais os projetos que merecem recursos.
A Terafab mostra como as empresas já trabalham em estreita colaboração
A Tesla e a SpaceX anunciaram em março a Terafab, uma fábrica de semicondutores planeada para o Texas, com um custo estimado de 119 mil milhões de dólares. O projeto destina-se a fornecer chips para veículos autónomos, robôs e infraestruturas de IA.
Musk apontou como objetivo a produção de um milhão de bolachas semicondutoras por mês. Uma bolacha é um disco fino onde são fabricados muitos chips antes de serem separados. A escala proposta faz da Terafab um grande compromisso industrial, a par das operações existentes das empresas.
O calendário do projeto prolonga-se para lá das conversações sobre a fusão:
- Março de 2026: a Tesla e a SpaceX anunciaram o projeto Terafab.
- Junho de 2026: a SpaceX começou a ser negociada em bolsa, aumentando a atenção sobre uma possível combinação.
- 22 de julho de 2026: Musk falou da crescente sobreposição entre as empresas durante uma chamada de apresentação de resultados.
- 20 de outubro de 2026: Musk confirmou que comités independentes estavam a analisar uma fusão.
- Maio ou junho de 2027: Musk prevê os primeiros chips de teste funcionais da Terafab.
- 2028: os objetivos de produção estendem-se do terceiro trimestre até ao final do ano.
A cooperação entre as empresas já se estende a produtos acabados. Um protótipo do Roadster apresentado na semana anterior ao anúncio da fusão utilizava propulsores de gás frio da SpaceX. A SpaceX também comprou baterias Tesla e veículos Cybertruck.
Para os acionistas, a fusão diz respeito, por isso, tanto à propriedade e ao financiamento de uma relação já existente como à criação de uma nova. Uma empresa combinada poderia coordenar esses projetos internamente, concentrando os respetivos custos e riscos técnicos num único investimento.
O crescimento da IA implica uma fatura elevada
Os resultados mais recentes da SpaceX mostram por que razão a IA é central para a proposta. As receitas atingiram cerca de 14,6 mil milhões de dólares no trimestre terminado a 30 de setembro, mais 161% do que no período homólogo. A atividade de IA gerou cerca de 7,6 mil milhões de dólares, mais de metade do total.
A atividade de IA inclui serviços de computação, o assistente Grok, publicidade e subscrições da X, e a plataforma de programação Cursor. A SpaceX adquiriu a xAI e a X antes da entrada em bolsa. A Cursor contribuiu com 608 milhões de dólares em receitas trimestrais, após a sua aquisição por 60 mil milhões de dólares em agosto.
A SpaceX investiu 16,4 mil milhões de dólares em infraestruturas de IA durante o trimestre, contra 4,8 mil milhões no ano anterior. São cerca de 3,4 vezes mais gastos. A construção da capacidade de computação necessária para servir os clientes está a consumir dinheiro mais rapidamente do que a divisão de IA gera receitas.
As restantes atividades também cresceram. As receitas de conectividade atingiram cerca de 5,3 mil milhões de dólares, uma subida de 69%, com a Starlink a conquistar mais de 1,6 milhões de subscritores durante o trimestre. As operações espaciais, incluindo os serviços Falcon e Starship, geraram cerca de 1,8 mil milhões de dólares, mais 6%.
A SpaceX registou um lucro líquido trimestral de 4,4 mil milhões de dólares, face a um prejuízo de mil milhões no ano anterior. No conjunto dos primeiros nove meses, porém, perdeu 1,1 mil milhões de dólares, com receitas de 27 mil milhões, acima dos 13,7 mil milhões.
A Visible Alpha estima que a Tesla e a SpaceX, em conjunto, empregariam mais de 155 000 pessoas e gerariam 153 mil milhões de dólares em receitas este ano. Poderiam também registar pelo menos 54 mil milhões de dólares de fluxo de caixa livre negativo, devido aos gastos em infraestruturas de IA, fábricas de semicondutores e veículos de lançamento.
O fluxo de caixa livre corresponde ao dinheiro que sobra depois das despesas operacionais e do investimento em ativos como fábricas e equipamento. Um valor negativo significa que essas atividades consomem mais dinheiro do que geram. Os lucros e o fluxo de caixa podem evoluir de forma diferente, porque a contabilidade distribui alguns custos de investimento por vários anos.
A votação dos acionistas da Tesla é um teste exigente
O requisito de aprovação da Tesla confere aos investidores um papel decisivo. Musk afirmou que uma fusão precisaria do apoio de acionistas que representassem a maioria do total de ações em circulação, e não apenas da maioria dos votos expressos.
Num exemplo simples, uma empresa com 100 ações em circulação precisaria de mais de 50 votos favoráveis, mesmo que apenas 60 ações participassem na votação. Um acionista que não vote não contribui para atingir esse limiar.
Musk detém cerca de 20% da Tesla. Na SpaceX, ações com direito a votos adicionais dão-lhe o controlo de mais de quatro quintos do poder de voto, tornando o desafio da aprovação muito diferente nas duas empresas.
Os comités também têm de negociar um rácio de troca, ou seja, o número de ações que os investidores de uma empresa receberiam da outra. Essa decisão distribuiria a propriedade da empresa combinada e determinaria que parte dos ganhos futuros caberia a cada grupo.
O Barclays sugeriu que a SpaceX poderia adquirir a Tesla inteiramente através de ações. Segundo a estrutura modelada pelo banco, Musk poderia deter cerca de 37% da empresa combinada e controlar aproximadamente 56% dos votos. Trata-se de estimativas de analistas sobre uma possível estrutura.
A procuração anual da Tesla, apresentada a 19 de outubro, não incluía qualquer proposta de fusão. As empresas não anunciaram uma estrutura negociada nem uma data para a votação da fusão.
Administradores independentes enfrentam relações cruzadas
Musk não revelou os membros de nenhum dos comités especiais. A procuração da Tesla, de 19 de outubro, identifica sete administradores independentes, entre os quais a presidente Robyn Denholm, Ira Ehrenpreis e o antigo diretor de tecnologia JB Straubel. Entre os administradores independentes da SpaceX estão Ehrenpreis, Randy Glein e Roelof Botha.
A presença de Ehrenpreis nos conselhos de administração de ambas as empresas ilustra a estreita sobreposição das respetivas redes de governação. Cabe aos comités negociar em nome dos acionistas de cada empresa e avaliar uma proposta apoiada publicamente pelo presidente executivo de ambas.
O administrador da SpaceX Antonio Gracias, que não é considerado independente, lidera a Valor Equity Partners. A empresa detém 3,4% da SpaceX e financiou compras de equipamento de IA através de acordos em que o equipamento é adquirido e depois alugado à empresa que o utiliza.
As transações da Tesla com outras empresas de Musk já envolvem montantes consideráveis. Uma análise dos documentos regulamentares da empresa calculou em mais de 573 milhões de dólares os negócios com empresas controladas por Musk no exercício de 2025, incluindo 430,1 milhões em vendas de baterias Megapack à xAI e 143,3 milhões em vendas de Cybertrucks à SpaceX. O comité de auditoria da Tesla considerou que as transações tinham condições comerciais comparáveis às praticadas entre empresas sem relações entre si.
A decisão de investir na xAI é outro exemplo da relação entre o parecer dos acionistas e a autoridade do conselho de administração. Em novembro de 2025, cerca de 1,06 mil milhões de ações da Tesla apoiaram uma proposta de investimento não vinculativa, 916,3 milhões votaram contra e mais de 473 milhões abstiveram-se. A proposta foi rejeitada porque as abstenções contaram contra. A Tesla revelou posteriormente um investimento de 2 mil milhões de dólares, em janeiro de 2026.
A lei do Texas molda a proteção dos acionistas
A aquisição da SolarCity pela Tesla, há uma década, deu origem a anos de litígio devido a acusações de que Musk utilizou os recursos da Tesla para salvar outra empresa a ele ligada. Uma fusão com a SpaceX voltaria a colocar sob escrutínio o tratamento dos acionistas de ambas as partes.
Ambas as empresas transferiram a sua sede jurídica do Delaware para o Texas. A legislação empresarial do Texas oferece maior proteção aos conselhos de administração e impõe requisitos substanciais a algumas ações judiciais de acionistas.
Os estatutos da SpaceX exigem que os investidores que intentem ações derivadas detenham pelo menos 3% das ações da empresa e determinam que os litígios dos acionistas sejam submetidos a arbitragem obrigatória. Uma ação derivada é um processo intentado por acionistas em nome da empresa, geralmente com a alegação de que os administradores ou executivos prejudicaram a atividade. A arbitragem remete os litígios para um decisor privado, em vez do processo judicial habitual.
Com uma avaliação de 2 biliões de dólares, uma participação de 3% valeria cerca de 60 mil milhões. Este cálculo mostra a dimensão do investimento necessário para atingir o limiar de participação indicado.
A SpaceX também atribui 10 votos a cada ação da classe B. As estimativas situam o controlo de Musk sobre os votos entre cerca de 82% e 84%. Os votos adicionais permitem-lhe exercer uma autoridade muito superior à que a sua participação económica, por si só, lhe daria.
A combinação das empresas alteraria, portanto, mais do que a gama de produtos. Os investidores da Tesla estariam a negociar a entrada numa estrutura empresarial cujas regras de votação poderiam dar a Musk um controlo mais firme sobre o seu investimento.
A China cria o conflito estratégico mais difícil
A China gerou 21 mil milhões de dólares em receitas para a Tesla no ano passado, cerca de 22% do total. A fábrica da Tesla em Xangai é também central para a produção e venda de veículos.
A SpaceX, por sua vez, é um importante contratante do Departamento de Defesa dos Estados Unidos, das agências de informações e da NASA. No último trimestre, realizou 18 lançamentos norte-americanos no âmbito de missões de segurança nacional e está a desenvolver satélites Starshield para vigilância militar e comunicações seguras.
Os analistas do JPMorgan identificaram o conflito com a segurança nacional como um obstáculo particularmente sério. Um grupo combinado teria de gerir contratos sensíveis do Governo dos Estados Unidos em simultâneo com uma presença industrial e comercial de grande dimensão na China.
Entre as respostas possíveis estão a separação das operações da Tesla na China ou a transferência do controlo para um consórcio local. Numa estrutura desse tipo, o grupo mais amplo poderia manter receitas de licenciamento da marca Tesla e da tecnologia de condução autónoma. Qualquer uma das opções alteraria a forma como a empresa gera receitas num mercado responsável por mais de um quinto das receitas da Tesla.
O escrutínio regulatório abrangeria também as autoridades da concorrência dos Estados Unidos, do Reino Unido e da União Europeia. Os legisladores norte-americanos poderiam analisar questões de segurança nacional, investimento chinês e cadeias de abastecimento. As empresas teriam de abordar estes temas juntamente com os termos comerciais exigidos pelos acionistas.
Os próximos passos vão além do apoio de Musk
O Barclays sugeriu que o anúncio de uma fusão poderia ocorrer antes da assembleia anual de acionistas da Tesla, em dezembro. Pessoas próximas da liderança da Tesla acreditam que a operação poderia ser concluída antes do fim do mandato do Presidente Donald Trump. Ambas as previsões deixam ainda muito trabalho de negociação e regulamentação pela frente.
A SpaceX prevê também um rápido crescimento da atividade enquanto decorrem as conversações. O diretor financeiro Bret Johnsen apontou receitas entre 33 mil milhões e 37 mil milhões de dólares no primeiro trimestre de 2027, face à estimativa de 22 mil milhões compilada pela LSEG.
Musk prevê receitas recorrentes anualizadas entre 500 mil milhões e um bilião de dólares até ao final de 2027. Este indicador estima o ritmo anual das receitas recorrentes; as receitas efetivas dependerão dos serviços prestados e da procura dos clientes.
Os investidores passariam a ter exposição a um conjunto mais diversificado de atividades através de uma única participação. Os acionistas da Tesla poderiam beneficiar dos serviços Starlink e de lançamento, enquanto os da SpaceX passariam a ter exposição a veículos, armazenamento de energia e robótica. Partilhariam também o custo de eventuais contratempos nessas atividades.
O analista da Morningstar David Sekera alertou para a dependência da figura de Musk. Essa preocupação ganha maior dimensão quando mais empresas dependem de um único líder. Os comités têm agora de traduzir a visão tecnológica de Musk em termos que os acionistas possam avaliar: propriedade, poder de voto, financiamento e uma solução viável para a China.
Pontos-chave
- Comités independentes da Tesla e da SpaceX estão a analisar uma fusão, mas ainda não há acordo sobre os termos da operação.
- O valor de mercado combinado das empresas ronda os 3,5 biliões de dólares.
- Musk apoia a proposta, mas está excluído das negociações dos comités devido ao conflito de interesses.
- A aprovação da Tesla exige o apoio de acionistas que representem a maioria do total de ações em circulação.
- Entre os projetos partilhados está a fábrica de semicondutores Terafab, planeada e avaliada em 119 mil milhões de dólares.
- O forte investimento poderá deixar a empresa combinada com pelo menos 54 mil milhões de dólares de fluxo de caixa livre negativo este ano.
- As operações da Tesla na China e o trabalho da SpaceX para a segurança nacional dos Estados Unidos constituem um grande desafio regulatório.