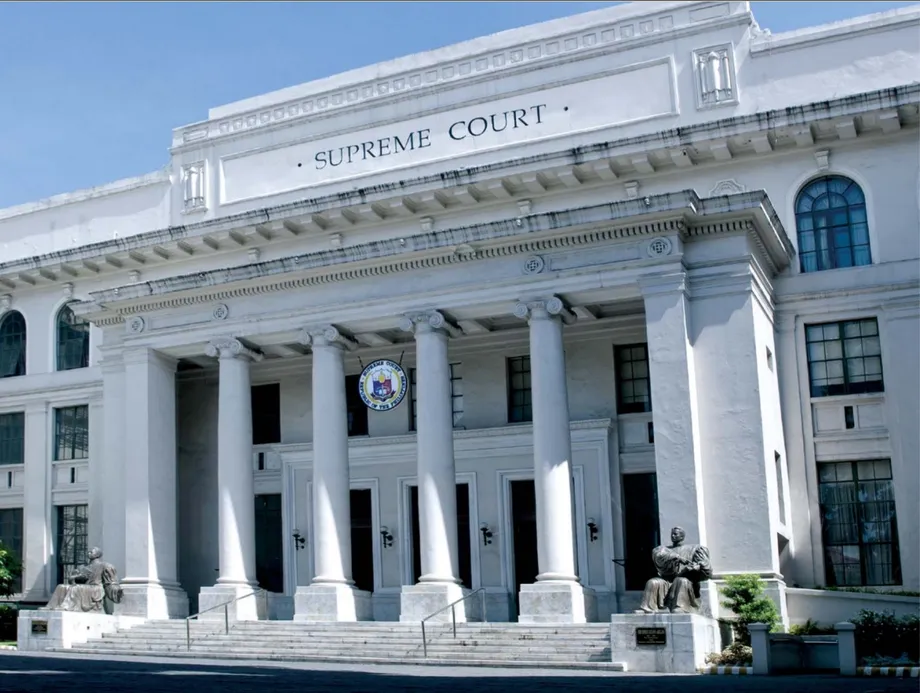
Três anos orçamentais sujeitos a limites constitucionais
O Supremo Tribunal das Filipinas declarou inconstitucionais as leis do orçamento nacional de 2024 e 2025, devido a aumentos aprovados pelo Congresso de 449,5 mil milhões de pesos e 17,99 mil milhões de pesos, respetivamente, e impediu a aplicação de duas disposições que regulam despesas de contingência no orçamento de 2026.
Índice
- Três anos orçamentais sujeitos a limites constitucionais
- O que o Tribunal anulou
- Porque os fundos de contingência precisam de regras de despesa
- Como foi reformulado o orçamento de 2024
- Porque o SAGIP era uma verba global ilegal
- Quatro condições para despesas não programadas legais
- O alcance da proibição relativa a 2026
- O Congresso tem de justificar as alterações ao orçamento
- O que acontece aos benefícios já atribuídos
- Pontos principais
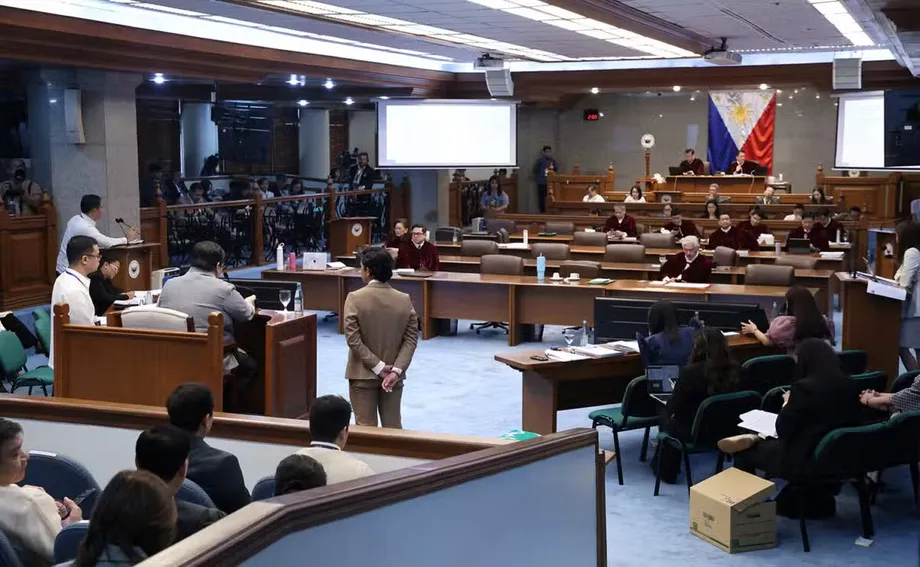
A decisão, anunciada a 20 de outubro de 2026 e redigida pelo juiz associado sénior Marvic M.V.F. Leonen, aborda tanto os montantes que o Congresso pode autorizar como a margem de decisão do Executivo sobre o destino do dinheiro público depois de o orçamento se tornar lei.
O Tribunal concluiu que o Congresso aumentou o total das dotações para além dos montantes recomendados pelo Presidente. Em 2024, o aumento incidiu nas dotações não programadas, ou seja, autorizações de despesa que só ficam disponíveis quando se verificam determinadas condições de financiamento. Em 2025, incidiu no Fundo Especial para Estradas do Departamento das Obras Públicas e Autoestradas (DPWH).
A decisão impede também, de forma permanente, a aplicação das Disposições Especiais 1(a) e (b) do Capítulo XLIII da Lei do Orçamento Geral (GAA) de 2026. O Tribunal concluiu que estas disposições conferiam ao Executivo poderes de despesa sem controlo e não estabeleciam regras adequadas para determinar quais as despesas prioritárias.
As pessoas que beneficiaram de boa-fé de programas irreversíveis ao abrigo dos orçamentos de 2024 e 2025 recebem proteção limitada por força de um princípio jurídico denominado doutrina do facto consumado. A responsabilidade dos funcionários envolvidos nas despesas contestadas é uma questão distinta, que o Tribunal deixou a cargo dos tribunais competentes.
O que o Tribunal anulou
A Lei da República 11975, o Orçamento Geral de 2024, foi declarada inconstitucional porque o Congresso aumentou, na prática, em 449,5 mil milhões de pesos o total das dotações recomendadas pelo Presidente, recorrendo a fundos não programados. Uma dotação é uma autorização legal para gastar dinheiro público num fim determinado.
A Lei da República 12116, o Orçamento Geral de 2025, foi declarada inconstitucional porque o Congresso acrescentou 17,99 mil milhões de pesos ao Fundo Especial para Estradas do DPWH, elevando também o total das dotações para além da recomendação do Presidente. O aumento de 2024 foi cerca de 25 vezes superior ao aumento daquele fundo rodoviário.
O Tribunal concluiu separadamente que um aumento de 12,75 mil milhões de pesos em determinadas Contas Especiais do Fundo Geral de várias entidades violou o Livro VI, Capítulo 4, Secção 25 do Código Administrativo. Essa disposição proíbe que os montantes previstos em disposições orçamentais especiais excedam os propostos pelo Presidente.
Os três anos orçamentais deram origem a diferentes ações judiciais:
- 2024: O Tribunal deu provimento à petição do falecido congressista Edcel Lagman e deu provimento parcial à petição do antigo senador Aquilino "Koko" Pimentel III e de outros, que contestavam o aumento das dotações não programadas.
- 2025: O Tribunal deu provimento à petição da Filipinos for Peace, Justice and Progress Movement, Inc. e de outros, que contestavam o aumento do Fundo Especial para Estradas.
- 2026: O Tribunal deu provimento parcial às impugnações do representante do 2.º distrito de Caloocan, Edgar Erice, e da representante do Mamamayang Liberal, Leila de Lima, relativas às dotações não programadas.
Porque os fundos de contingência precisam de regras de despesa
As dotações não programadas permitem ao Governo prever despesas que dependem da disponibilização de fundos, sujeita a condições específicas. Essas condições podem incluir receitas superiores às previstas ou a disponibilidade de donativos e empréstimos estrangeiros.
Em contrapartida, as despesas programadas integram os gastos previstos pelo Governo e são sustentadas pelo financiamento esperado. A diferença é importante quando as receitas ficam aquém do previsto: o Governo continua a ter compromissos planeados a cumprir, mesmo que algumas receitas previstas não se concretizem.
O Supremo Tribunal afirmou que as dotações não programadas podem continuar a fazer parte de um orçamento constitucional. Ao explicar a decisão, o Tribunal descreveu as salvaguardas necessárias:
As dotações não programadas não são, por si só, inconstitucionais. No entanto, esta rubrica orçamental precisa de limites e salvaguardas claros para preservar a disciplina orçamental, a transparência e a responsabilização.
O Tribunal receava que condições pouco rigorosas permitissem ao Executivo libertar fundos de contingência com demasiada facilidade, enquanto o financiamento de projetos programados ficava sob pressão. A decisão exige que o Congresso defina tanto as circunstâncias em que os fundos ficam disponíveis como as regras que regem a sua utilização.
Como foi reformulado o orçamento de 2024
O Comité de Conferência Bicameral, que concilia as diferenças entre as versões dos projetos de lei aprovadas pela Câmara dos Representantes e pelo Senado, transferiu programas, atividades e projetos das dotações programadas para as não programadas durante a preparação do orçamento de 2024, concluiu o Tribunal.
O comité aumentou também as verbas destinadas ao Reforço da Assistência a Programas de Infraestruturas Governamentais e Sociais (SAGIP) e ao Apoio a Projetos Financiados por Entidades Estrangeiras. A transferência de despesas planeadas para a categoria de contingência criou, no papel, margem nas dotações programadas para aumentos noutros setores.
O Supremo Tribunal afirmou que o Congresso criou uma margem orçamental artificial através dessas alterações. Na prática, a transferência de um projeto para outra categoria orçamental fez com que a rubrica das despesas planeadas parecesse menos sobrecarregada, embora o Governo continuasse a prever pagar esse projeto caso se verificassem as condições para a libertação dos fundos.
Os aumentos daí resultantes abrangeram os programas de infraestruturas básicas do DPWH, os Projetos de Infraestruturas Sustentáveis para Reduzir Défices, a assistência médica a pessoas carenciadas do Departamento de Saúde, o Programa Ayuda sa Kapos ang Kita do Departamento da Segurança Social e do Desenvolvimento e o Programa Tulong Panghanapbuhay sa Ating Disadvantaged or Displaced Workers do Departamento do Trabalho e do Emprego.
Estas dotações ligaram a disputa orçamental às infraestruturas, à assistência médica, ao apoio aos rendimentos e ao apoio ao emprego. O Tribunal centrou-se na forma como o Congresso organizou e autorizou as despesas, incluindo se as alterações respeitaram o limite fixado pelo total recomendado pelo Presidente.
Porque o SAGIP era uma verba global ilegal
O SAGIP, incluído nos fundos não programados de 2024 e 2025, foi objeto de uma conclusão constitucional distinta. O Tribunal afirmou que se tratava de uma verba global ilegal, por permitir ao Executivo identificar ou atribuir despesas depois de o orçamento se tornar lei, exercendo poderes que a Constituição atribui ao Congresso.
Uma verba global coloca dinheiro sob uma rubrica abrangente, em vez de definir na própria lei as opções de despesa necessárias. Neste caso, o Tribunal concluiu que uma parte excessiva da decisão sobre o destino dos fundos foi deixada para depois da aprovação da lei.
O Supremo Tribunal descreveu a forma como o SAGIP funcionava nos orçamentos contestados:
repositório encoberto de verbas globais para infraestruturas do DPWH, como projetos de controlo de cheias.
Os projetos de controlo de cheias foram, assim, um dos fins concretos das despesas identificados na explicação do Tribunal. A questão constitucional era saber quem tomava as decisões de afetação dos fundos e se o Congresso tinha estabelecido uma autorização legal suficientemente específica antes de o Executivo iniciar a execução.
Quatro condições para despesas não programadas legais
O Tribunal estabeleceu quatro requisitos para que as dotações não programadas sejam constitucionais. Em conjunto, exigem que o Congresso defina despesas de contingência específicas e condicionais, coerentes com o plano financeiro do Governo.
- Sem verbas globais: As dotações não programadas não podem conter verbas abrangentes que deixem por resolver as opções de despesa necessárias.
- Condições de financiamento distintas: O Congresso deve distinguir claramente a utilização de novas receitas e de receitas adicionais provenientes de fontes não fiscais para despesas programadas e não programadas.
- Prioridades de despesa: O Congresso deve estabelecer critérios suficientes para determinar o que recebe financiamento primeiro quando uma dotação se destina a mais do que um fim.
- Um papel de contingência limitado: As dotações não programadas devem enquadrar-se no programa orçamental nacional e manter-se limitadas a dotações dependentes de condições específicas.
O segundo requisito estabelece uma presunção a favor das despesas programadas. Em regra, as novas receitas devem financiar essas despesas planeadas, a menos que razões claras e convincentes justifiquem a sua inclusão em dotações não programadas. O Tribunal apontou como possível justificação os projetos financiados por entidades estrangeiras.
As regras de prioridade respondem a outro problema prático. Quando várias finalidades disputam o mesmo financiamento condicional, o Congresso deve estabelecer critérios que orientem a escolha, em vez de deixar o Executivo com poder discricionário sem restrições.
O programa orçamental nacional é o plano do Governo para as despesas e o financiamento. Exigir que as dotações de contingência se enquadrem nesse plano mantém-nas sujeitas às mesmas restrições financeiras que regem o restante orçamento.
O alcance da proibição relativa a 2026
As Disposições Especiais 1(a) e (b) do Capítulo XLIII do Orçamento Geral de 2026 não cumpriram esses critérios constitucionais. O Tribunal concluiu que conferiam ao Executivo poderes de despesa sem controlo, violavam os limites do total das dotações, não estabeleciam critérios de prioridade e funcionavam, em parte, como verbas globais proibidas.
A proibição permanente abrange o Senado, a Câmara dos Representantes, o Gabinete do Secretário Executivo e o secretário interino do Departamento do Orçamento e da Gestão. Estas entidades estão impedidas de aplicar as duas disposições contestadas.
A medida do Tribunal relativa ao orçamento de 2026 incide sobre essas disposições específicas. As declarações relativas a 2024 e 2025 dizem respeito às próprias leis orçamentais e incluem proteção limitada para certas medidas já executadas.
O Congresso tem de justificar as alterações ao orçamento
O Comité de Conferência Bicameral foi também sujeito a escrutínio quanto ao alcance dos seus poderes e aos registos que sustentavam as suas decisões. O Tribunal afirmou que o comité só pode resolver diferenças efetivas entre as versões de um projeto de lei aprovadas pela Câmara dos Representantes e pelo Senado.
O Tribunal não encontrou registos das discussões do comité que explicassem as alterações orçamentais contestadas. O seu relatório não justificava os aumentos e as reduções das rubricas orçamentais, e o comité não apresentou documentos de apoio a essas alterações, contrariando as regras da Câmara dos Representantes e do Senado.
Para quem procura acompanhar o destino do dinheiro público, esses registos permitiriam perceber o que os legisladores alteraram e porquê. A decisão circunscreve o trabalho de conciliação do comité a um limite definido: resolver divergências entre as duas câmaras, com a documentação exigida pelas respetivas regras.
O que acontece aos benefícios já atribuídos
A doutrina do facto consumado aplica-se a atos praticados ao abrigo de uma lei antes de esta ser declarada inconstitucional. O Supremo Tribunal aplicou-a aos orçamentos de 2024 e 2025, mas limitou a proteção aos programas irreversíveis cujos beneficiários agiram de boa-fé.
Em termos simples, o Tribunal reconheceu que alguns programas já produziram efeitos que não podem ser revertidos e que os beneficiários podem ter confiado legitimamente na atuação do Governo. Essa proteção limita-se a essas circunstâncias e não abrange automaticamente todas as despesas ao abrigo dos dois orçamentos.
O Supremo Tribunal explicou a situação distinta das pessoas responsáveis por autorizar ou executar as despesas:
Não protege os autores, proponentes ou responsáveis pela execução contra responsabilidade criminal, civil ou administrativa, salvo se os tribunais competentes concluírem expressamente que agiram de boa-fé.
Cabe, por conseguinte, aos tribunais competentes decidir se as pessoas em causa agiram de boa-fé e se existe responsabilidade. A explicação da decisão não identifica todos os pagamentos ou projetos afetados, nem define um processo de recuperação pagamento a pagamento. Para os beneficiários, a condição central é a proteção limitada dos programas irreversíveis recebidos de boa-fé.
Pontos principais
- O Supremo Tribunal declarou inconstitucional o orçamento de 2024 devido a um aumento de 449,5 mil milhões de pesos nas dotações não programadas.
- O orçamento de 2025 foi declarado inconstitucional devido a um aumento de 17,99 mil milhões de pesos no Fundo Especial para Estradas do DPWH.
- Um aumento separado de 12,75 mil milhões de pesos em determinadas contas especiais violou o Código Administrativo.
- Duas disposições que regulam as dotações não programadas no orçamento de 2026 estão permanentemente impedidas de ser aplicadas.
- Os fundos não programados continuam a ser permitidos, desde que tenham afetações específicas, condições claras de libertação, prioridades de despesa e sejam coerentes com o programa orçamental nacional.
- A proteção dos programas irreversíveis que beneficiaram pessoas que agiram de boa-fé não protege automaticamente os funcionários contra responsabilidade.