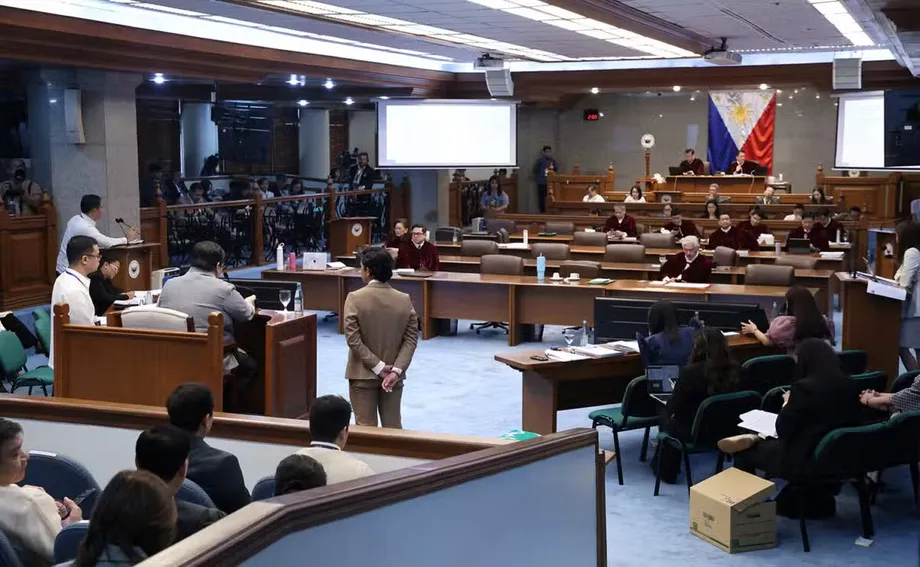
Rasto financeiro de 4,4 mil milhões de pesos entra no processo de destituição
O tribunal do Senado que julga o processo de destituição autorizou depoimentos sobre transações declaradas no valor de 4,4 mil milhões de pesos, envolvendo a vice-presidente Sara Duterte e o marido, o advogado Manases Carpio. Assim, abriu-se uma análise financeira que abrange agora relatórios bancários corrigidos, compras de seguros, remessas de empresas e registos fiscais.
Índice
- Rasto financeiro de 4,4 mil milhões de pesos entra no processo de destituição
- Por que razão o tribunal autorizou o acesso a registos confidenciais
- A correção bancária por detrás do total mais baixo
- O que revelam efetivamente os relatórios de transações abrangidas e suspeitas
- Contas antigas e a controvérsia dos cheques bancários
- Levantamentos de dinheiro e a questão das declarações
- Remessas da Cale88 e investigação sobre a China
- Depoimento fiscal acrescenta provas sobre rendimentos e propriedade
- Saldos das contas e resposta de Carpio
- Calendário e decisões ainda pendentes
- Pontos principais
Na audiência de 5 de outubro de 2026, o 33.º dia do julgamento, o diretor executivo do secretariado do Conselho de Luta contra o Branqueamento de Capitais, Ronel Buenaventura, descreveu registos relativos ao período de 2007 a 2025. A apresentação referiu 666 relatórios de transações abrangidas e 55 relatórios de transações suspeitas, depois de eliminados os registos sobrepostos.
Os 4,4 mil milhões de pesos correspondem ao total agregado de transações declaradas, não a uma conclusão de que o casal era proprietário desse montante, o recebeu como rendimento ou o deteve de uma só vez. Também não se trata de uma quantia adicional a somar às transações individuais discutidas em tribunal. Transferências entre contas e movimentos repetidos dos mesmos fundos podem aumentar os totais das transações sem aumentar a riqueza na mesma proporção.
As provas integram o Artigo II do processo de destituição, que alega uma riqueza desproporcionada face aos rendimentos lícitos e a declaração incompleta de ativos, passivos e património líquido, incluindo nas declarações de Duterte relativas a 2022, 2023 e 2024. Duterte negou qualquer irregularidade e descreveu as alegações como politicamente motivadas.
Nas audiências seguintes, compareceram perante o tribunal representantes bancários e um funcionário do Serviço da Receita Interna. Os seus depoimentos apresentaram saldos de contas, valores de rendimentos e pormenores de uma disputada transferência de ações de uma empresa, mas também expuseram os limites do que os registos do Conselho de Luta contra o Branqueamento de Capitais, por si só, podem demonstrar.
A questão central é, portanto, mais específica do que comparar um elevado total de transações com um salário do Estado: determinar quem era proprietário ou controlava os fundos, de onde provinham, que ativos se mantinham nas datas relevantes para as declarações e se esses ativos foram devidamente declarados.
Por que razão o tribunal autorizou o acesso a registos confidenciais
O advogado de defesa Mark Vinluan pediu a exclusão do depoimento de Buenaventura ao abrigo da Secção 8-A da Lei contra o Branqueamento de Capitais, argumentando que os requisitos de confidencialidade não previam qualquer exceção para processos de destituição.
O presidente do tribunal, Francis "Chiz" Escudero, rejeitou o argumento de que os relatórios estavam totalmente fora do alcance dos poderes de intimação do tribunal. Distinguiu a proteção contra a divulgação não autorizada do cumprimento de uma ordem judicial legítima.
Escudero explicou a interpretação do tribunal sobre a disposição relativa à confidencialidade:
A disposição regula, portanto, a forma e as condições da divulgação. Não impõe silêncio absoluto em todas as circunstâncias.
Limitou os depoimentos aos registos relevantes abrangidos por intimação e disse que, se necessário, algumas partes poderiam ser ouvidas à porta fechada. A defesa manteve o direito de contestar provas específicas. Escudero rejeitou também a alegação de que Buenaventura incorreria necessariamente em responsabilidade criminal por cumprir a ordem do tribunal.
A controvérsia estendeu-se às contas em moeda estrangeira. A senadora Imee Marcos argumentou que essas contas tinham sido excluídas em processos de destituição anteriores. Escudero invocou, em contrapartida, o processo Republic v. Sandiganbayan e o processo de destituição de Corona, em 2012, para sustentar a admissão de depoimentos sobre relatórios do Conselho que continham transações em moeda estrangeira.
A decisão distinguiu os relatórios existentes na posse legal do Conselho de uma nova ordem que obrigasse um banco a divulgar os depósitos de um cliente em moeda estrangeira. Ainda assim, as senadoras Pia Cayetano e Imee Marcos questionaram se o tribunal estava a introduzir na lei uma exceção para processos de destituição que nela não estava expressamente prevista.
O tribunal autorizou também a transmissão em direto no Senado de documentos do Conselho, apesar das indicações de confidencialidade. Essa autorização motivou uma objeção distinta da defesa, relativa à exposição pública, tornando o âmbito da divulgação uma questão contestada, além de saber se os registos podiam sequer ser admitidos.
A correção bancária por detrás do total mais baixo
O valor de 4,4 mil milhões de pesos substituiu uma estimativa anterior de cerca de 6,7 mil milhões apresentada à Câmara dos Representantes. Buenaventura atribuiu a alteração, em parte, à correção de relatórios do Bank of the Philippine Islands. Identificou também diferenças no âmbito das intimações e das instituições que apresentaram relatórios.
Numa carta de 6 de abril de 2026, o BPI pediu ao Conselho que eliminasse 13 relatórios de transações abrangidas relativos a Carpio, porque um erro num programa de origem gerara montantes incorretos. Uma entrada legível, inicialmente registada em cerca de 269 milhões de pesos, foi corrigida para 300 mil pesos. Outros valores corrigidos também ficaram abaixo do limiar de declaração de 500 mil pesos.
Buenaventura disse que o Conselho validou e aceitou a correção antes de apresentar os registos ao tribunal de destituição, em 30 de julho. A redução declarada de cerca de 6,7 mil milhões para 4,4 mil milhões de pesos é de aproximadamente 2,3 mil milhões, embora o depoimento não tenha atribuído toda essa diferença exclusivamente ao erro informático.
O senador Tito Sotto questionou como uma falha no sistema de declaração poderia transformar valores na ordem dos 2 milhões em milhares de milhões. Buenaventura disse não se recordar de qualquer correção de dimensão comparável desde que tomou posse, em abril. Niña Aguilar, funcionária do Metrobank, disse não ter encontrado um erro semelhante durante o seu mandato. Marwin Galvez, testemunha do BPI, que compareceu para explicar os registos das contas e não a tecnologia de declaração, não conseguiu identificar a causa da falha.
Paolo Panelo, porta-voz de Duterte, argumentou que a correção demonstrava o perigo de tratar dados brutos de declarações como provas verificadas de riqueza. A acusação sustentou que, mesmo após a correção, subsistia um total substancial de transações. Ambas as posições tornam essencial verificar os registos subjacentes.
O que revelam efetivamente os relatórios de transações abrangidas e suspeitas
Um relatório de transação abrangida, ou CTR, regista geralmente uma transação em numerário superior a 500 mil pesos num dia bancário, segundo as regras descritas nas audiências. O limiar de declaração não constitui, por si só, prova de irregularidade. Um relatório de transação suspeita, ou STR, pode ser apresentado independentemente do montante quando uma instituição identifica determinados sinais de alerta.
Os números individuais apresentados foram de 373 CTR e 34 STR relativos a Duterte, e de 363 CTR e 30 STR relativos a Carpio. A existência de 70 CTR sobrepostos explica por que razão o total combinado de relatórios de transações abrangidas foi de 666, e não de 736. Os números individuais de STR somam 64, enquanto a apresentação agregada referiu 55. Os depoimentos divulgados não explicam por completo esta diferença.
Vinluan contestou também a decisão de somar as transações. Buenaventura reconheceu que o tribunal não tinha pedido especificamente ao Conselho que preparasse montantes agregados ou quadros-resumo. Disse que estes foram elaborados no contexto da intimação de 21 de julho e de um pedido de 29 de setembro de Gerville Luistro, procuradora da Câmara dos Representantes.
Os relatos divergem ligeiramente quanto à distribuição dos 4,4 mil milhões de pesos. Um indica 1,63 mil milhões em entradas, 1,3 mil milhões em saídas e 1,4 mil milhões sem direção determinada. Outro indica, respetivamente, 1,63 mil milhões, 1,31 mil milhões e 1,46 mil milhões, valores que somam 4,4 mil milhões. Buenaventura disse que a informação incompleta ou ambígua sobre remetentes e beneficiários impediu a classificação fiável de algumas transações, sobretudo das anteriores a 2014.
Bancos e seguradoras referiram alegações de corrupção, tráfico de droga e utilização indevida de fundos públicos em alguns STR. Entre estes figuravam transações de seguros em julho e novembro de 2019, um relatório do Philippine Savings Bank datado de 1 de agosto de 2024 e um relatório da BDO Life datado de 5 de dezembro de 2024. Alguns tiveram notícias como motivo de suspeita, e não uma conclusão estabelecida de atividade criminosa.
Mais tarde, Aguilar descreveu o processo do Metrobank como envolvendo verificações adicionais e aprovação interna antes da apresentação dos relatórios. Buenaventura reconheceu não ter conhecimento pessoal que demonstrasse que Duterte acumulara riqueza inexplicada. O seu depoimento dizia respeito aos registos na posse do Conselho.
Contas antigas e a controvérsia dos cheques bancários
O BPI confirmou a existência de um depósito a prazo conjunto de Rodrigo e Sara Duterte, aberto em 22 de janeiro de 2010, no valor de 40,65 milhões de pesos. Foi renovado 12 vezes e atingiu cerca de 41,72 milhões. O depoimento bancário identificou também três cheques bancários de 41 721 035,62 pesos cada, datados de 19 de abril e 17 de outubro de 2012 e de 7 de outubro de 2013, à ordem de Rodrigo Duterte.
Um cheque bancário é emitido pelo banco contra fundos que recebeu. Galvez explicou que o dinheiro sai da conta do cliente e passa para uma conta de liquidação do banco enquanto o cheque não for apresentado. Por isso, não figura no saldo dessa conta de cliente no final do ano.
Os procuradores argumentaram que este mecanismo, juntamente com outro depósito a prazo de cerca de 55 milhões de pesos convertido num cheque bancário, poderia ajudar a demonstrar ocultação. Galvez disse que não era invulgar haver cheques por utilizar e recusou inferir uma ocultação deliberada.
Escudero observou que a assinatura de Sara Duterte não constava dos documentos relevantes para a abertura ou o encerramento do depósito a prazo nem para a compra dos cheques. Michael Poa, advogado de defesa, disse que ela não se recordava da conta e não participara nas transações. A titularidade conjunta da conta e a responsabilidade por cada transação são, portanto, questões distintas que caberá ao tribunal avaliar.
O Conselho identificou também sete transferências entre contas em 28 de março de 2014, no valor total de 193,70 milhões de pesos segundo um relato do processo e de 193,71 milhões segundo outro. Buenaventura disse que números de referência distintos identificavam transferências separadas dentro do mesmo banco. Contudo, entradas distintas não demonstram, por si só, que cada uma correspondesse a dinheiro recentemente adquirido.
Outros registos incluíam uma apólice de investimento Vida BPI AIA no valor de 20 milhões de pesos, adquirida em 1 de abril de 2014, e um cheque bancário de 16 852 782 pesos, datado de 30 de maio de 2016, à ordem de Samuel C. Uy. Separadamente, um relatório de partilha de informação do Conselho indicava Duterte como beneficiária de cheques no valor de 14,88 milhões de pesos, adquiridos em 2011 e 2012 por Samuel Cang Uy e outras duas pessoas.
Levantamentos de dinheiro e a questão das declarações
Buenaventura identificou seis operações pelas quais Carpio levantou 41 milhões de pesos em 6 de agosto de 2024: 23 milhões do BDO e 18 milhões do Philippine National Bank. Os registos mostravam também transações de Duterte em dezembro de 2024, num total de 10,04 milhões de pesos: 2,371 milhões no Landbank, em 5 de dezembro, e 5,969 milhões no BDO, além do levantamento de um cheque de 1,7 milhões no Metrobank, em 20 de dezembro.
A procuradora Mae Divinagracia relacionou os levantamentos com o depoimento de Karen Batu, responsável pelos registos do Provedor de Justiça, segundo o qual as declarações conjuntas de bens, passivos e património líquido do casal não declaravam dinheiro em caixa nem depósitos bancários entre 2019 e 2025.
Esta alegação exige atenção às datas de declaração. Um levantamento prova que o dinheiro se movimentou num determinado dia, mas não demonstra quanto permaneceu em numerário, foi gasto ou se transformou noutro ativo até 31 de dezembro. Os registos descritos em tribunal não esclareceram a utilização final de todos estes levantamentos.
Mais tarde, o depoimento da Receita Interna introduziu outro conjunto de documentos. As demonstrações financeiras auditadas indicavam dinheiro em caixa e em bancos no valor de 21,23 milhões de pesos no final de 2022, 28,97 milhões em 2023, 15,53 milhões em 2024 e 13,80 milhões em 2025. Estes valores não contradizem automaticamente o depoimento sobre omissões nas declarações de bens, passivos e património líquido, pois dizem respeito a declarações diferentes. Tornam, porém, necessária a reconciliação entre ambas.
Remessas da Cale88 e investigação sobre a China
A Cale88 Foods Corp., empresa exportadora de chips de banana ligada a Carpio, recebeu remessas no valor aproximado de 319 milhões de pesos provenientes da China e de Hong Kong, segundo o depoimento. Os relatos divergem quanto ao total exato e ao número de relatórios: um indica 319,32 milhões de pesos, através de 141 CTR e três STR; outro indica 319,33 milhões através de 143 relatórios de transações abrangidas, dos quais 141 relativos à China continental e dois a Hong Kong.
Entre as contrapartes identificadas estavam a Jinhua Dongxi Trading Co., Ltd. e a China National Township. Buenaventura confirmou que os relatórios de transações suspeitas mencionavam a falta de uma obrigação legal ou comercial subjacente, de uma finalidade ou de uma justificação económica. Essa preocupação declarada não constitui uma conclusão judicial de que todas as remessas eram ilícitas ou de que o dinheiro pertencia pessoalmente a Duterte.
Em 11 de outubro, o presidente Ferdinand Marcos Jr. confirmou uma investigação do Governo às alegações apresentadas pelo antigo senador Antonio Trillanes IV. Marcos disse que o Departamento da Defesa Nacional tinha respondido por as alegações poderem envolver a segurança nacional.
Marcos descreveu essa preocupação em termos condicionais:
O aspeto mais preocupante é o dinheiro chinês. Isso passa agora a ser uma questão de segurança nacional.
Disse também que as autoridades tinham de apurar os factos antes de chegar a conclusões e negou estar envolvido numa alegada campanha para desacreditar Duterte. Nos processos relatados, ainda não se tinha apurado se as remessas correspondiam a pagamentos legítimos de exportações, financiamento indevido ou outro tipo de acordo.
Depoimento fiscal acrescenta provas sobre rendimentos e propriedade
Em 8 de outubro, Anne Loraine Garcia-Marquez, funcionária da Receita Interna, testemunhou que Duterte e Carpio auferiram, em conjunto, 85,34 milhões de pesos líquidos de impostos entre 2007 e 2025. A declaração de bens, passivos e património líquido de Duterte relativa a 2025 indicava um património líquido de 98,66 milhões de pesos, uma diferença numérica de 13,32 milhões. Esta comparação, por si só, não permite determinar a existência de riqueza inexplicada sem apurar os ativos iniciais, os passivos e outras fontes lícitas.
Escudero tinha comparado separadamente os 424 milhões de pesos movimentados em contas entre 2022 e 2025 com os 336 milhões obtidos pela soma dos valores anuais das declarações. São medidas diferentes: os totais das transações medem movimentos, enquanto o património líquido corresponde aos ativos menos os passivos numa determinada data. Somar declarações anuais sucessivas de património líquido também pode contabilizar repetidamente os mesmos ativos mantidos.
Garcia-Marquez confirmou que a Receita Interna autorizara uma auditoria a Duterte ou Carpio, mas recusou identificar o visado. Testemunhou também sobre o registo da atividade jurídica, outros rendimentos e uma remuneração da cidade de Davao que constava de uma declaração fiscal de 2023. Os procuradores questionaram se estes registos indicavam uma atividade profissional proibida ou a ocupação de outro cargo, mas o depoimento não esclareceu a natureza de cada pagamento.
A Receita Interna não tinha qualquer registo de impostos pagos pela transferência das ações da Cale88 pertencentes a Carpio, nem um pedido de Certificado Eletrónico de Autorização de Registo, a autorização fiscal necessária antes de a transferência ser inscrita nos livros da empresa. Garcia-Marquez disse que a venda poderia continuar a ser válida entre as partes, embora não devesse ter sido inscrita nos livros de ações e transferências. Escudero mandou retirar dos autos a descrição da venda como falsa feita por um procurador.
Saldos das contas e resposta de Carpio
Os relatos dos depoimentos bancários posteriores divergem substancialmente quanto aos saldos finais combinados. Um indica cerca de 190 milhões de pesos distribuídos por 30 contas ativas no final de 2025. Outro aponta para 39 milhões em oito bancos, com valores anuais de 59 milhões de pesos em 2022, 71,3 milhões em 2023 e 22,2 milhões em 2024. Os relatos das contas não estabelecem um âmbito comum que permita reconciliar estes totais.
Separadamente, o BPI identificou nove contas com um saldo final combinado de 8 milhões de pesos em 2025 e 34 contas encerradas, sem especificar todas as datas de encerramento. Os saldos de empresas também têm de ser distinguidos das posições pessoais: os saldos declarados da GenCorp diminuíram de 50,75 milhões de pesos em 2022 para 14,50 milhões em 2025, enquanto duas contas à ordem da Cale88 foram encerradas em julho de 2026.
O depoimento sobre seguros identificou uma apólice de seguro de investimento da FWD, no valor de 10,6 milhões de pesos, adquirida por Carpio em 2024, com um valor financeiro declarado de 13,2 milhões e os filhos do casal como beneficiários. O seu valor e a forma como deve ser declarado são questões distintas dos saldos bancários e do volume de transações.
Em resposta às questões sobre as despesas com cartões de crédito, Carpio disse que as despesas de viagens ao Japão foram inicialmente pagas para um grupo e depois divididas. Disse que as compras de roupa desportiva se destinavam a jogadores seniores de basquetebol e que as despesas em Kuala Lumpur estavam relacionadas com uma equipa júnior de basquetebol.
Carpio negou ter utilizado dinheiro público:
Não há nada de ilegal em gastar o meu dinheiro, ganho com o meu trabalho. Não foram utilizados fundos públicos nestas despesas pessoais.
Disse ainda que Duterte não esteve envolvida nem presente. A resposta refere-se às despesas com cartão de crédito, não explicando todos os levantamentos, as remessas empresariais ou as questões relativas às declarações suscitadas no Artigo II.
Calendário e decisões ainda pendentes
A análise financeira desenvolveu-se ao longo de várias datas:
- 6 de abril de 2026: o BPI pediu a eliminação de 13 relatórios de transações abrangidas erróneos.
- 30 de julho: o Conselho apresentou registos que incorporavam as correções validadas.
- 5 e 6 de outubro: Buenaventura prestou depoimento e foi questionado sobre totais, confidencialidade e declarações.
- 7 de outubro: representantes bancários descreveram contas conjuntas, cheques e saldos.
- 8 de outubro: Garcia-Marquez apresentou provas fiscais e confirmou a autorização de uma auditoria.
- 11 de outubro: Marcos confirmou uma investigação às alegadas remessas chinesas.
Na audiência de 8 de outubro, previa-se que o contra-interrogatório da Receita Interna prosseguisse a 9 de outubro, seguido pelo analista forense Alexander Cabrera. Não está aqui estabelecido o resultado desse depoimento previsto. A data de 16 de dezembro para o veredicto, discutida durante o julgamento, foi esclarecida como uma previsão de calendário e não como uma data de decisão garantida.
Os relatos divergiram também quanto ao Artigo III, a acusação de suborno. Um afirmou que os procuradores já não a apresentariam; Luistro disse que a retirada formal ainda não tinha sido anunciada ao tribunal. Essa distinção separa uma intenção de um ato processual concluído. O Artigo II continua a exigir conclusões sobre a propriedade, as fontes lícitas e as declarações, e não simplesmente a aceitação de um valor agregado.
Pontos principais
- Os 4,4 mil milhões de pesos representam atividade de transações declaradas, não riqueza ou rendimentos ilícitos comprovados.
- O BPI corrigiu 13 relatórios depois de um erro informático ter inflacionado os valores.
- O tribunal autorizou depoimentos relevantes do Conselho, apesar das objeções relativas à confidencialidade.
- Os relatórios de transações suspeitas registam preocupações, não provam que tenha ocorrido um crime.
- Os valores bancários, fiscais e das declarações de património líquido têm de ser reconciliados, sobretudo quando os totais divulgados divergem.
- Duterte nega qualquer irregularidade; Carpio afirma que as despesas questionadas com cartão foram pagas com fundos pessoais.
- Os processos descritos não estabelecem qualquer conclusão definitiva sobre riqueza inexplicada ou sobre as remessas empresariais.