Hong Kong fixa uma data mais tardia para acelerar a liquidação
A Hong Kong Exchanges and Clearing Limited (HKEX) tenciona reduzir para um dia útil o ciclo de liquidação do mercado à vista no segundo semestre de 2028, adiando a proposta inicial, que apontava para o quarto trimestre de 2027, para dar aos participantes no mercado mais tempo para se prepararem.
Índice
- Hong Kong fixa uma data mais tardia para acelerar a liquidação
- O que muda quando uma transação é liquidada mais cedo?
- Como evoluiu o calendário
- Períodos de processamento mais longos e novas ferramentas de liquidação
- Por que razão os investidores no estrangeiro têm prazos mais apertados
- O que precisam os investidores particulares e os corretores de menor dimensão
- Bancos e associações do setor identificam desafios práticos
- O Stock Connect e os ETF exigem alterações coordenadas
- O alinhamento global traz benefícios e mais trabalho
- Pontos principais
As conclusões da consulta da HKEX, anunciadas a 16 de outubro de 2026, basearam-se em 109 respostas distintas de corretores, depositários, gestores de investimentos, associações do setor, fornecedores de tecnologia, investidores e outras partes interessadas. De um modo geral, os inquiridos apoiaram a passagem do atual ciclo T+2 para T+1, embora tenham assinalado desafios práticos relacionados com o financiamento, a disponibilidade de valores mobiliários, a automatização e a coordenação.
A data exata de entrada em vigor ainda não foi definida. A implementação depende da aprovação regulamentar e da preparação do mercado, estando previstos testes do setor e avaliações de prontidão antes da transição.
Para os investidores, a principal mudança é simples: o dinheiro proveniente da venda de ações ficaria disponível um dia útil mais cedo, enquanto o pagamento de uma compra também teria de ser feito um dia útil mais cedo. Por detrás desta alteração simples está uma reformulação substancial dos processos que ligam investidores, corretores, bancos, depositários e a câmara de compensação.
Bonnie Y Chan, diretora executiva da HKEX, descreveu os benefícios esperados ao anunciar o roteiro:
Ao reduzir o risco de liquidação, melhorar a eficiência do capital e reforçar a resiliência do mercado, o T+1 irá aumentar a atratividade e a conectividade dos mercados de Hong Kong, mantendo simultaneamente as nossas infraestruturas alinhadas com a evolução contínua dos principais mercados internacionais.
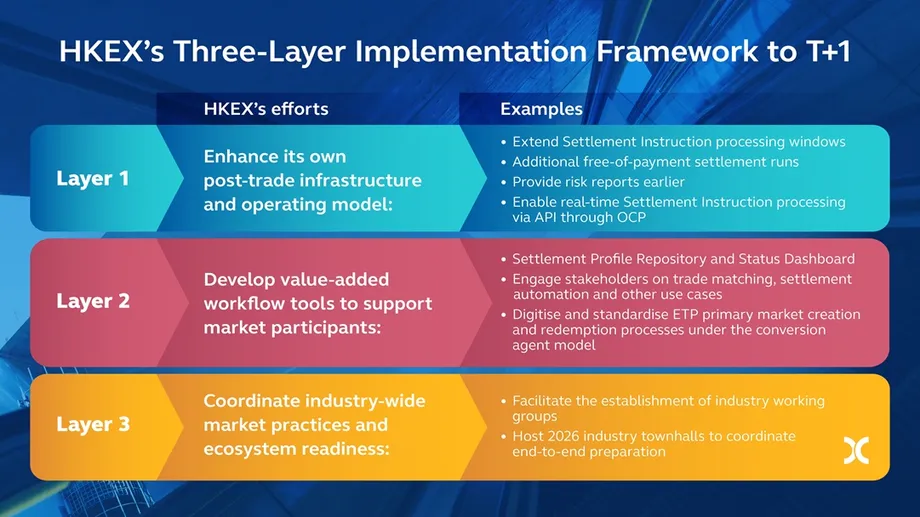
A HKEX irá avançar em três áreas de trabalho interligadas: modernizar as suas próprias infraestruturas, criar ferramentas para melhorar os processos de liquidação e coordenar os mecanismos aplicáveis a todo o setor. As transações do Stock Connect na direção sul, através das quais os investidores do Continente compram valores mobiliários de Hong Kong elegíveis, passarão para T+1 em simultâneo com o mercado local.
O que muda quando uma transação é liquidada mais cedo?
Uma transação ocorre quando um comprador e um vendedor acordam trocar valores mobiliários a determinado preço. A liquidação conclui a transação através da entrega dos valores mobiliários e do dinheiro. A letra T representa o dia da negociação; o número indica quantos dias úteis depois ocorre a liquidação.
Uma compra feita à segunda-feira é atualmente liquidada à quarta-feira, desde que não haja feriados pelo meio. Com o T+1, seria liquidada à terça-feira. Hong Kong utiliza o T+2 desde 1992, segundo o documento de discussão de julho de 2025 da HKEX.
A HKEX defende que concluir as transações mais cedo reduz o valor das operações pendentes de liquidação e encurta o período durante o qual pode surgir um problema de pagamento ou entrega. O dinheiro também pode regressar mais cedo aos investidores, e os intermediários poderão ter de prestar menos garantias, ou seja, a proteção financeira exigida para cobrir riscos pendentes.
O documento de discussão citava uma redução comunicada de 23% nas margens das câmaras de compensação dos EUA após a transição americana para T+1. Eventuais poupanças em Hong Kong dependerão dos padrões de negociação locais e dos mecanismos de gestão do risco. Hong Kong já apresenta uma elevada eficiência de liquidação: o documento indicava uma eficiência média diária entre 99,88% e 99,95% nas posições de ações do sistema de Liquidação Contínua Líquida durante 2024.
Como evoluiu o calendário
A HKEX iniciou a discussão formal em julho de 2025 e publicou uma consulta detalhada em abril de 2026. O seu documento de consulta de abril de 2026 propunha a implementação no quarto trimestre de 2027, prevendo cerca de 15 meses após a publicação das especificações detalhadas.
A nova data resulta de pedidos para dispor de mais tempo de preparação. A sequência combina agora a implementação das infraestruturas, o desenvolvimento pelos participantes e os testes:
- 16 de julho de 2025: a HKEX publicou o documento de discussão; o prazo para apresentar comentários terminou a 1 de setembro.
- Abril de 2026: a HKEX consultou o mercado sobre o modelo operacional e o calendário; as respostas deviam ser entregues até 18 de maio.
- 16 de outubro de 2026: a HKEX anunciou as conclusões da consulta e uma meta para o segundo semestre de 2028.
- Durante 2026: estão previstos encontros com o setor e atividades de grupos de trabalho para explicar os mecanismos e coordenar a preparação.
- Primeiro semestre de 2027: o roteiro prevê interfaces e funcionalidades da Orion Cash Platform para instruções de liquidação em tempo real.
- Segundo semestre de 2027: está previsto que os participantes desenvolvam e preparem os seus sistemas.
- Primeiro semestre de 2028: está previsto que os participantes realizem os seus próprios testes.
- Segundo semestre de 2028: a HKEX aponta para a transição, sujeita à preparação do mercado e à aprovação regulamentar.
O processo de discussão anterior recebeu mais de 60 respostas formais. As 109 respostas distintas dizem respeito à consulta subsequente, que procurou obter opiniões sobre a proposta mais detalhada.
Períodos de processamento mais longos e novas ferramentas de liquidação
A primeira fase da implementação da HKEX altera as infraestruturas utilizadas após a negociação. Entre as medidas previstas estão períodos mais longos para o processamento de instruções de liquidação, transferências adicionais de valores mobiliários sem pagamento associado, relatórios de risco mais atempados e atualizações através de interfaces de programação de aplicações, ou APIs. As APIs permitem que os sistemas informáticos troquem informações automaticamente.
A Orion Cash Platform permitirá introduzir instruções, consultar atualizações de estado e fazer a correspondência em tempo real. A correspondência verifica se as partes concordam quanto aos detalhes necessários para concluir uma transferência. Detetar uma divergência mais cedo dá às empresas mais tempo para a corrigirem antes da liquidação.
As sessões adicionais de liquidação sem pagamento associado apoiarão a preparação às 20h00 e às 22h00 do dia da negociação e às 8h00 do dia útil seguinte, hora de Hong Kong. Estas sessões permitem transferir valores mobiliários fora do horário normal de pagamentos em dinheiro, antes dos ciclos habituais de liquidação.
A proposta de abril manteve quatro ciclos de liquidação regulares, às 10h30, às 12h00, às 14h00 e às 15h45. Propôs também emitir o Extrato Final de Compensação às 20h00 do dia da negociação, em vez das 14h00 do dia útil seguinte, permitindo aos participantes na compensação confirmar as suas posições mais cedo.
A mesma proposta prolongava o prazo para introdução de instruções até às 22h00 e para a correspondência até às 21h30 do dia da negociação, em comparação com os prazos atuais, respetivamente, das 19h00 e das 18h00. Estes horários detalhados correspondem à proposta de abril; o roteiro de outubro prevê um modelo operacional revisto e novas especificações técnicas.
A segunda fase da implementação da HKEX inclui um Repositório de Perfis de Liquidação e um Painel de Estado. As Instruções Permanentes de Liquidação, frequentemente designadas pela sigla inglesa SSI, contêm dados recorrentes sobre o destino da entrega de valores mobiliários ou dinheiro. Instruções mais bem mantidas e uma visão partilhada do progresso deverão ajudar as empresas a detetar mais cedo erros e transferências por concluir.
Por que razão os investidores no estrangeiro têm prazos mais apertados
Os investidores institucionais internacionais representam mais de 60% do volume de negócios do mercado à vista de Hong Kong, segundo o documento de consulta de abril. O seu peso faz dos fusos horários uma questão central na conceção do sistema, e não um problema que afeta apenas um pequeno grupo de clientes estrangeiros.
Hong Kong está 13 horas adiantada em relação à costa leste dos EUA e 16 horas em relação à costa oeste fora do período de hora de verão, explica o documento de julho de 2025. Por isso, o trabalho realizado após uma sessão de negociação em Hong Kong poderá exigir atenção antes do início do horário normal de trabalho nos EUA.
A HKEX descreve a exigência prática para algumas empresas internacionais como um prazo T+0 para o financiamento, a afetação e a confirmação. A afetação consiste em distribuir uma grande transação pelos fundos de investimento ou contas a que pertence. A confirmação verifica os detalhes acordados. Ambos os passos têm de ficar concluídos a tempo de os valores mobiliários e o dinheiro corretos serem entregues para liquidação.
Algumas empresas da costa oeste da América do Norte poderão ter de disponibilizar pessoal aos domingos à tarde para resolver exceções antes das liquidações de segunda-feira em Hong Kong. A comunicação automatizada pode manter o processamento de rotina em curso fora do horário de expediente, enquanto as pessoas tratam dos problemas que exigem uma decisão.
A conversão de divisas acrescenta outro prazo. O documento de discussão da HKEX refere que muitas operações cambiais que envolvem o dólar de Hong Kong e o renminbi offshore são normalmente liquidadas ao fim de dois dias úteis. Um investidor que compre valores mobiliários liquidados ao fim de um dia útil tem de assegurar que o financiamento em moeda chega a tempo.
Também pode haver um desfasamento entre mercados. Um investidor que venda valores mobiliários num mercado T+2 e compre noutro mercado T+1 terá de pagar a compra um dia útil antes de receber o produto da venda. Isso cria uma lacuna de financiamento de um dia, que exige dinheiro disponível ou financiamento temporário.
O que precisam os investidores particulares e os corretores de menor dimensão
Segundo a HKEX, os investidores particulares que tenham dinheiro suficiente nas suas contas antes de negociar deverão sentir poucas alterações no financiamento das compras. Os clientes que pagam depois de darem uma ordem terão menos tempo para transferir o dinheiro. Quem vender deverá receber o produto da venda um dia útil mais cedo.
Os cheques em papel exigem especial atenção. O documento de abril indica que os depósitos de cheques têm de ser feitos no dia da negociação, antes dos prazos definidos pelos bancos, uma vez que os cheques em papel depositados são liquidados no dia útil seguinte. Os prazos de financiamento dos corretores e os horários de processamento dos bancos serão, por isso, importantes para os clientes que dependem desses meios.
Joseph Chan, secretário interino dos Serviços Financeiros e do Tesouro de Hong Kong, abordou a preparação numa resposta ao Conselho Legislativo de 7 de outubro. Disse que a HKEX teria em conta as necessidades práticas dos corretores de pequena e média dimensão ao definir o calendário de implementação e que lhes daria tempo suficiente para se prepararem e testarem os sistemas.
A resposta do Governo referiu especificações técnicas, orientações operacionais, sessões informativas, normalização e apoio aos testes. Indicou também que se incentivaria a HKEX e o Conselho de Educação dos Investidores e Financeira a reforçarem a informação pública sobre o financiamento e outras alterações à negociação e à liquidação.
Os corretores de menor dimensão têm de avaliar mais do que o software. Precisam de pessoal capaz de resolver instruções tardias, procedimentos para identificar insuficiências de financiamento dos clientes e ligações fiáveis aos bancos e depositários. Um ciclo mais curto deixa menos tempo para corrigir os mesmos erros com que lidam atualmente.
Bancos e associações do setor identificam desafios práticos
A Autoridade Monetária de Hong Kong começou a instar os bancos a prepararem-se em agosto de 2025. Na sua carta sobre a preparação do setor bancário, assinada por Carmen Chu, diretora executiva da Supervisão Bancária, a autoridade indicou que muitas instituições autorizadas se consideravam bem preparadas, devido à experiência em mercados estrangeiros T+1 ou T+0.
Ainda assim, a Autoridade Monetária pediu aos bancos que avaliassem as suas operações, liquidez, financiamento e serviços a clientes, sobretudo no que diz respeito aos investidores internacionais. Esperava-se que os bancos atribuíssem os recursos necessários, trabalhassem com prestadores de serviços e fornecedores de sistemas e participassem nos testes do setor.
A Associação de Profissionais de Valores Mobiliários e Futuros de Hong Kong apoiou a meta inicial do quarto trimestre de 2027 na sua resposta formal à consulta de 18 de maio de 2026. A resposta, assinada pelo presidente Mofiz Chan, recomendava pelo menos dois testes de simulação do mercado no início de 2027, abrangendo tanto as operações normais como situações de tensão.
A associação alertou também que o alargamento do horário dos sistemas não eliminaria os atrasos se as instruções continuassem a passar manualmente por várias camadas de custódia. Os investimentos internacionais podem envolver um gestor de fundos, um depositário global, um depositário local e um corretor, cada um a verificar e transmitir informações.
Entre as recomendações estavam a publicação antecipada de normas técnicas, inquéritos regulares sobre o grau de preparação, formação e controlos mais rigorosos dos dados de liquidação. A terceira fase do roteiro de outubro aborda a coordenação do setor através de grupos de trabalho que analisam o empréstimo de valores mobiliários, o financiamento, a liquidez, o câmbio e os feriados cambiais. São dependências que uma modernização do sistema da bolsa, por si só, não consegue resolver.
O Stock Connect e os ETF exigem alterações coordenadas
As operações do Stock Connect na direção sul acompanharão a passagem de Hong Kong para T+1. A HKEX trabalhará com a China Securities Depository and Clearing Corporation e outras partes interessadas na transição. As operações na direção sul representaram 23% do volume de negócios de Hong Kong no primeiro semestre de 2025, segundo o documento de discussão.
O Stock Connect na direção norte, que permite aos investidores negociar valores mobiliários do Continente através de Hong Kong, continuará sujeito aos mecanismos de liquidação do Continente. A proposta de abril também exclui as ofertas públicas iniciais e a emissão e liquidação final de produtos estruturados da alteração geral para T+1.
Os fundos de investimento cotados em bolsa (ETF) exigem coordenação adicional, porque a negociação das suas unidades está ligada à criação e ao resgate dessas unidades. A criação acrescenta unidades de ETF, enquanto o resgate as retira, através de mecanismos que envolvem intermediários participantes e os ativos ou a liquidez do fundo.
Os produtos negociados em bolsa representaram 16% do volume de negócios do mercado à vista de Hong Kong no primeiro semestre de 2025. A HKEX planeia criar uma plataforma de produtos negociados em bolsa para digitalizar e normalizar a criação e o resgate de ETF segundo o modelo de agente de conversão, ajudando este mercado a adaptar-se em simultâneo com a negociação habitual em bolsa.
O documento de consulta de abril refere que, sempre que possível, a liquidação no mercado primário de ETF deverá alinhar-se com o T+1 ou aproximar-se tanto quanto possível desse prazo. O modelo do documento de discussão de julho de 2025 excluía a criação e o resgate no mercado primário do âmbito geral; a proposta posterior estabelece um objetivo específico de alinhamento para esta atividade.
Os ETF com ativos no estrangeiro podem estar sujeitos a prazos de liquidação diferentes para as suas unidades e para os investimentos subjacentes. A entrega tardia de parte de um cabaz de ativos pode atrasar a criação, deixando um criador de mercado sem as unidades necessárias para concluir uma venda. O empréstimo de valores mobiliários enfrenta uma pressão semelhante, uma vez que as ações reclamadas têm de ser devolvidas num prazo mais curto.
O alinhamento global traz benefícios e mais trabalho
A Índia concluiu a transição faseada para T+1 a 27 de janeiro de 2023. Os Estados Unidos e vários mercados das Américas seguiram-na a 28 de maio de 2024. A consulta de abril da HKEX indica 11 de outubro de 2027 como data prevista para a transição da União Europeia e do Espaço Económico Europeu, do Reino Unido e da Suíça.
A meta revista de Hong Kong coloca a sua transição depois destes planos europeus. O tempo adicional de preparação tem de permitir que as empresas internacionais se adaptem a várias alterações nos mercados, ao mesmo tempo que corretores, bancos e fornecedores de tecnologia locais ajustam os seus próprios sistemas.
Julia Leung, diretora executiva da Comissão de Valores Mobiliários e Futuros, também apelou a uma maior automatização e a processos operacionais mais sólidos à medida que Hong Kong avança para o T+1. Separadamente, Hong Kong está a estudar o alargamento dos horários de negociação, começando pelos derivados. A proposta de abril relativa ao T+1 mantém inalterados a colocação de ordens, os horários de negociação e a execução de transações.
Outras alterações propostas abrangem acontecimentos societários e procedimentos administrativos. O documento de abril propõe que a data a partir da qual as ações passam a ser negociadas sem direito a um benefício, como um dividendo, seja alterada para a última data de registo ou para a data de registo aplicável. Propõe também antecipar em um dia útil a entrega do formulário SD-1 e o pagamento do imposto do selo.
O roteiro da HKEX articula, assim, dois objetivos: reduzir o tempo durante o qual as transações permanecem por concluir e garantir que todos os participantes conseguem realizar o trabalho necessário nesse prazo mais curto. A meta é o segundo semestre de 2028; a preparação dependerá dos sistemas, dos mecanismos de financiamento, da exatidão das instruções e de testes coordenados.
Pontos principais
- A HKEX aponta para a liquidação T+1 do mercado à vista no segundo semestre de 2028, mais tarde do que a proposta inicial para o quarto trimestre de 2027.
- A consulta recebeu 109 respostas distintas e revelou um amplo apoio à aceleração da liquidação.
- As compras exigiriam o pagamento um dia útil mais cedo, enquanto os vendedores receberiam o produto da venda um dia útil mais cedo.
- As alterações previstas abrangem as infraestruturas, as ferramentas de dados de liquidação, os processos dos ETF e a coordenação do setor.
- As operações do Stock Connect na direção sul acompanharão a mudança de Hong Kong; as operações na direção norte manterão os mecanismos do Continente.
- A data exata de entrada em vigor depende da aprovação regulamentar e da preparação do mercado, estando previstos testes e avaliações de prontidão antes da implementação.