Uma disputa de seis anos termina com uma forte reação do mercado
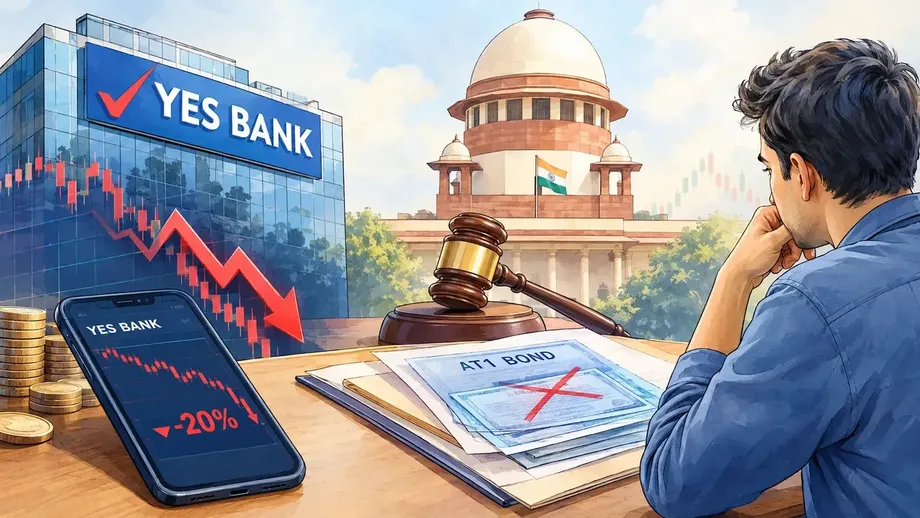
As ações do Yes Bank caíram até 20%, para 16,96 rupias, a 15 de outubro de 2026, depois de o Supremo Tribunal ter confirmado a anulação da decisão do banco de amortizar obrigações Additional Tier 1 no valor de 84,15 mil milhões de rupias, no âmbito do resgate de março de 2020. A decisão abre aos obrigacionistas uma via para recuperarem investimentos que tinham sido reduzidos a zero, deixando o banco perante decisões sobre a forma de contabilizar o desfecho.
Índice
- Uma disputa de seis anos termina com uma forte reação do mercado
- Porque era importante a autoridade do administrador
- Como o resgate se transformou numa batalha judicial
- O que distinguia estas obrigações dos depósitos
- Quem poderá recuperar o dinheiro?
- O que disse o tribunal sobre os juros anuais
- Como o Yes Bank diz que o seu capital poderá ser afetado
- Porque defendeu o Governo a amortização
- Os registos do resgate também foram analisados
- Pontos principais
Um coletivo de juízes composto por Dipankar Datta e Augustine George Masih rejeitou os recursos do Yes Bank, do Banco de Reserva da Índia (RBI) e do Governo central contra a decisão do Tribunal Superior de Bombaim de 20 de janeiro de 2023. Os obrigacionistas foram representados pela Axis Trustee Services Ltd.
O coletivo do Supremo Tribunal anunciou a decisão nos seguintes termos:
Não vemos qualquer razão para interferir na decisão impugnada.
A disputa centrou-se na autoridade do administrador para cancelar as obrigações depois de o plano de reestruturação do banco ter entrado em vigor. Uma disposição que permitia a amortização constava do projeto de plano, mas foi omitida da versão final aprovada pelo Governo.
O volume de transações ultrapassou os 622 milhões de ações na National Stock Exchange e na Bombay Stock Exchange. O mínimo intradiário de 16,96 rupias compara com o fecho anterior de 21,20 rupias, uma queda de 4,24 rupias por ação. O mercado em geral subiu cerca de 1,5%, tornando a descida do banco particularmente acentuada.
Para os acionistas, a preocupação imediata é saber como a reposição dos direitos dos obrigacionistas poderá afetar o capital principal do banco, as contas futuras e os pagamentos em dinheiro. Para os obrigacionistas, a decisão representa uma vitória jurídica após mais de seis anos de litígio, embora o processo prático de recuperação ainda esteja por definir.
Porque era importante a autoridade do administrador
O Tribunal Superior de Bombaim concluiu que o Yes Bank tinha sido reconstituído a 13 de março de 2020, antes de o administrador amortizar as obrigações, a 14 de março. O plano de reestruturação final não continha qualquer disposição específica que autorizasse essa medida.
Os obrigacionistas argumentaram que a omissão era importante, porque o projeto de plano previa expressamente uma amortização. Depois de o Governo aprovar um plano final sem essa disposição, sustentaram, o administrador não podia cancelar os seus investimentos por iniciativa própria.
O Supremo Tribunal analisou se o administrador podia agir sem autorização específica ao abrigo do plano de reestruturação e se a amortização cumpria a circular normativa aplicável do RBI e o memorando informativo das obrigações. Uma circular normativa reúne as regras de uma entidade reguladora sobre determinado tema; um memorando informativo define os termos e os riscos de um investimento.
O tribunal confirmou a conclusão do Tribunal Superior contra os recorrentes quanto a essas questões. Também ponderou se os acontecimentos posteriores à amortização tornavam desnecessária uma decisão sobre o mérito, optando por decidir as questões jurídicas substantivas.
O Tribunal Superior tinha deixado às autoridades liberdade para adotarem outras medidas permitidas por lei. A sua decisão colocou, assim, o foco nos poderes previstos no plano de resgate aprovado e nas regras aplicáveis a estas obrigações específicas.
Como o resgate se transformou numa batalha judicial
O Yes Bank entrou no processo de resgate de 2020 depois de a subida dos créditos malparados, as preocupações com a governação e a pressão sobre a sua capacidade para satisfazer levantamentos terem abalado a confiança. O RBI interveio e o Governo aprovou uma reestruturação ao abrigo da Banking Regulation Act, 1949, apoiada pelo State Bank of India (SBI) e por outros credores.
Os principais acontecimentos foram os seguintes:
- 5 de março de 2020: O RBI colocou o Yes Bank sob moratória, restringindo a atividade bancária enquanto era organizado um resgate.
- 13 de março de 2020: O banco foi reconstituído ao abrigo do plano de reestruturação, segundo as conclusões do Tribunal Superior.
- 14 de março de 2020: O administrador amortizou até zero obrigações AT1 no valor de 84,15 mil milhões de rupias.
- Abril de 2021: O Securities and Exchange Board of India aplicou ao Yes Bank uma coima de 250 milhões de rupias por alegada venda indevida de obrigações AT1 no mercado secundário.
- 20 de janeiro de 2023: O Tribunal Superior de Bombaim anulou a amortização.
- 20 de maio: O Supremo Tribunal reservou a decisão depois de ouvir as partes.
- 15 de outubro de 2026: O Supremo Tribunal rejeitou os recursos e as ações do Yes Bank caíram acentuadamente.
O Yes Bank emitiu obrigações AT1 em 2013, 2016 e 2017. A amortização abrangeu as tranches de 2016 e 2017, ou seja, os grupos de obrigações emitidos nesses dois anos.
O que distinguia estas obrigações dos depósitos
As obrigações AT1 são títulos emitidos pelos bancos para reforçar o capital, a reserva financeira disponível para absorver perdas. Fazem parte do quadro bancário conhecido como Basileia III, desenvolvido na sequência da crise financeira mundial de 2008.
Em geral, os investidores recebem juros, designados por cupão, em troca da aceitação de riscos superiores aos associados à dívida comum. As obrigações AT1 não têm garantia, o que significa que não existe um ativo específico dado como garantia do seu reembolso, e são perpétuas, ou seja, não têm uma data fixa de reembolso.
As condições podem permitir que as obrigações sejam amortizadas ou convertidas em ações quando se verificam determinadas situações de tensão financeira. Esta capacidade de absorver perdas ajuda a explicar por que razão um banco pode contabilizá-las como capital regulamentar e por que motivo os investidores procuram rendimentos mais elevados ao detê-las.
Um depósito bancário é dinheiro mantido numa conta ao abrigo das condições aplicáveis aos depósitos. Comprar uma obrigação AT1 significa investir num título cujo contrato prevê a possibilidade de perdas em condições definidas. Essa diferença tornou-se particularmente importante no caso do Yes Bank, porque muitos dos investidores de retalho afetados eram também clientes do banco.
O litígio obrigou os tribunais a analisar como estes riscos contratuais se articulavam com o plano de reestruturação, os poderes do administrador e as regras do RBI. A decisão do Supremo Tribunal mantém de pé a rejeição desta amortização pelo Tribunal Superior.
Quem poderá recuperar o dinheiro?
A Axis Trustee Services representou os obrigacionistas que procuravam anular o cancelamento dos seus investimentos. Foram afetados investidores institucionais e de retalho, incluindo fundos de investimento que tinham contabilizado as obrigações como tendo valor zero.
Os dados apresentados durante o processo judicial identificaram 1 346 investidores de retalho com cerca de 6,79 mil milhões de rupias investidos. Destes, 1 311 eram clientes do Yes Bank e detinham quase 6,63 mil milhões de rupias.
Estes números significam que cerca de 97% dos investidores de retalho identificados eram clientes do banco. Os seus 6,63 mil milhões de rupias correspondiam a cerca de 98% dos 6,79 mil milhões atribuídos a esse grupo de retalho. Esta concentração ajuda a explicar por que razão a venda de títulos bancários complexos a clientes já existentes se tornou uma preocupação regulatória separada.
A coima de 250 milhões de rupias aplicada pela SEBI em abril de 2021 dizia respeito à alegada venda indevida no mercado secundário, onde os investidores compram títulos já emitidos. O processo judicial incidia sobre o posterior cancelamento das obrigações durante a reestruturação.
As questões de recuperação que continuam por resolver incluem saber se as obrigações serão repostas ou reembolsadas, como serão tratados eventuais juros vencidos e quando será feita a execução. Os relatos da decisão não indicaram qualquer calendário de pagamentos.
O que disse o tribunal sobre os juros anuais
O Supremo Tribunal pronunciou-se também sobre os pagamentos anuais de cupão, uma questão diretamente relevante para os investidores que compraram as obrigações como fonte de rendimento. O coletivo afirmou que esses pagamentos devem respeitar o memorando informativo.
Os juízes Datta e Masih declararam:
O pagamento do cupão anual não será afetado pelo desfecho destes recursos e deve ser efetuado nos termos do Memorando Informativo.
O memorando informativo é fundamental, pois contém as condições contratuais que regem os títulos. Os investidores que procuram compreender os pagamentos futuros terão de ver as orientações do tribunal aplicadas em conjunto com essas condições.
A determinação relativa ao cupão coloca os juros anuais a par do capital no trabalho prático que se segue à decisão. Para um investidor individual, ambos são importantes: repor o valor de um investimento e receber o rendimento previsto nas suas condições são partes distintas do processo de recuperação.
Como o Yes Bank diz que o seu capital poderá ser afetado
O Yes Bank afirmou que qualquer responsabilidade financeira decorrente da decisão será reconhecida no período de reporte futuro relevante. O banco afirmou também que não prevê um impacto financeiro significativo.
Após a decisão do Tribunal Superior de 2023, o então diretor executivo, Prashant Kumar, afirmou que a reposição das obrigações não afetaria o rácio de adequação de capital total. Num cenário extremo, disse, o capital Common Equity Tier 1 poderia diminuir, enquanto o capital AT1 aumentaria.
Common Equity Tier 1, geralmente abreviado para CET1, é a reserva de capital principal de um banco, que inclui o capital próprio dos acionistas ordinários e os resultados retidos. Os instrumentos AT1 constituem outra parte da estrutura de capital. Uma alteração entre estas categorias pode ser relevante para os acionistas, mesmo que o rácio de capital combinado se mantenha inalterado.
Os 84,15 mil milhões de rupias em causa equivalem a cerca de 14,8% da capitalização bolsista declarada do Yes Bank, de 568,76 mil milhões de rupias, a 15 de outubro. Esta comparação ajuda a explicar a dimensão da preocupação dos investidores, embora o tratamento contabilístico final do banco dependa da forma como a decisão for executada.
A queda das ações ocorreu após um período já fraco. As ações do Yes Bank tinham descido cerca de 21% no ano anterior e quase 15% desde o início de 2026. A descida súbita aumentou a pressão, enquanto os investidores avaliavam a decisão face às expectativas declaradas pelo banco.
Porque defendeu o Governo a amortização
O Governo e o RBI argumentaram que as obrigações AT1 foram concebidas para absorver perdas em períodos de tensão financeira e que a amortização apoiou o resgate do Yes Bank. O Governo afirmou que o SBI investiu cerca de 80 mil milhões de rupias tendo em conta o tratamento proposto para as obrigações.
O Governo central sustentou que a circular normativa do RBI e os contratos das obrigações forneciam uma base para a medida, independentemente do plano de reestruturação. Argumentou também que o evento desencadeador associado à inviabilidade de um banco podia ocorrer antes de a reestruturação estar concluída.
O procurador-geral Tushar Mehta, que representou o Governo central, o Ministério das Finanças, o RBI e o Yes Bank, alertou para as consequências para o sistema bancário em geral caso fosse enfraquecida a capacidade de absorção de perdas das obrigações AT1. Indicou que o total de obrigações AT1 em circulação nos bancos indianos rondava 1,81 biliões de rupias, ou 181 mil crore de rupias; outro relato das alegações do Governo central apontou para um montante próximo de 100 mil crore de rupias.
Os obrigacionistas centraram-se na autoridade exercida neste resgate. Os seus advogados argumentaram que o administrador excedeu os seus poderes e tinha de cumprir o plano aprovado e o processo legal aplicável.
Os registos do resgate também foram analisados
O Supremo Tribunal solicitou os registos do Conselho de Ministros relacionados com a reestruturação antes de reservar a decisão. Entre eles estavam resoluções, atas de reuniões e documentos conexos.
O coletivo pediu também as regras que regiam a reunião relevante do Conselho de Ministros, os requisitos de quórum e os nomes dos membros presentes. Quórum é o número mínimo de participantes necessário para que uma reunião possa deliberar validamente.
Estes pedidos colocaram o processo formal de aprovação, os contratos das obrigações e as regras do RBI lado a lado na análise do tribunal. A disputa ultrapassou o objetivo comercial do resgate e passou a abranger os documentos e as decisões através dos quais este foi executado.
Para os bancos que organizarem futuros resgates, o caso coloca no centro do planeamento a redação dos planos de reestruturação e a autoridade jurídica para impor perdas aos investidores. Para os investidores do Yes Bank, a tarefa imediata é mais concreta: traduzir a decisão no tratamento das obrigações, nos pagamentos de juros e nas contas do banco.
Pontos principais
- O Supremo Tribunal rejeitou os recursos do Yes Bank, do RBI e do Governo central contra a anulação da amortização de obrigações AT1 no valor de 84,15 mil milhões de rupias.
- As ações do Yes Bank caíram até 20%, para 16,96 rupias, a 15 de outubro de 2026.
- O plano de reestruturação final omitiu uma disposição de amortização que constava do projeto.
- O tribunal afirmou que os pagamentos anuais de cupão devem respeitar o memorando informativo das obrigações.
- O processo judicial identificou 1 346 investidores de retalho com cerca de 6,79 mil milhões de rupias investidos, a maioria dos quais clientes do Yes Bank.
- O método e o calendário da recuperação pelos obrigacionistas continuam por definir.