Previsão mais forte, com pressão sobre os orçamentos familiares
O World Economic Outlook de outubro de 2026 do Fundo Monetário Internacional (FMI) prevê que a economia da Índia cresça 7% tanto em 2026-27 como em 2027-28, após uma expansão de 7,8% no trimestre de abril a junho. A revisão em alta é acompanhada por uma previsão menos favorável para os orçamentos familiares: a inflação dos preços no consumidor deverá atingir 5% em 2026-27, enquanto o FMI parte do pressuposto de que o preço médio do petróleo bruto será de 95,74 dólares por barril em 2026, cerca de 41% acima do valor de 2025.
Índice
- Previsão mais forte, com pressão sobre os orçamentos familiares
- O que está a impulsionar a revisão em alta para a Índia?
- Outros analistas também preveem um crescimento próximo dos 7%
- O petróleo e o transporte marítimo são determinantes para a previsão
- A inflação pode enfraquecer o amortecedor interno
- Porque é que a desvalorização da rupia altera os valores em dólares
- O crescimento mundial está cada vez mais concentrado
- A inteligência artificial sustenta a procura e cria riscos
- Os governos têm menos margem para absorver outro choque
- Principais pontos
A previsão da Índia para 2026-27 é 0,6 pontos percentuais superior à estimativa de 6,4% divulgada pelo FMI em julho. A projeção para 2027-28 sobe 0,3 pontos percentuais, face aos 6,7%. A forte procura interna, a atividade no setor dos serviços e o investimento ajudaram a economia a resistir às perturbações causadas pelo conflito na Ásia Ocidental.
As datas são importantes. O ano fiscal de 2027 da Índia (FY27) decorre de abril de 2026 a março de 2027, enquanto o FY28 vai de abril de 2027 a março de 2028. As previsões globais do FMI usam anos civis. A expansão projetada de 7% para a Índia compara com um crescimento mundial de 3,1% em 2026 e 3,4% em 2027.
As perspetivas mais favoráveis surgem também numa altura em que uma rupia mais fraca reduz o valor da economia indiana em dólares. A Índia pode produzir mais bens e serviços e, ainda assim, aproximar-se mais lentamente de uma meta medida em dólares norte-americanos. Isso ajuda a explicar por que razão uma previsão de crescimento revista em alta pode coexistir com estimativas mais baixas da dimensão económica internacional do país.
O principal desafio é manter a despesa e o investimento enquanto os custos elevados da energia, as perturbações no transporte marítimo e a inflação retiram dinheiro às famílias e às empresas. A previsão do FMI pressupõe que algumas destas pressões externas diminuam gradualmente ao longo de 2027.
O que está a impulsionar a revisão em alta para a Índia?
A expansão da Índia entre abril e junho foi sustentada por um forte investimento e pela atividade transformadora, que compensaram a fraqueza na mineração e nos serviços diretamente destinados aos consumidores. Este desempenho deu aos analistas um ponto de partida mais favorável para estimar o crescimento ao longo do ano fiscal.
O produto interno bruto, ou PIB, mede o valor dos bens e serviços produzidos numa economia. O crescimento real do PIB exclui o efeito da subida dos preços, permitindo perceber se o país está a produzir mais, em vez de simplesmente cobrar mais pelo mesmo volume de produção.
O FMI aponta a resiliência da procura interna e a robustez da atividade no setor dos serviços como apoios imediatos. A procura interna corresponde à despesa realizada na Índia pelas famílias, empresas e pelo Estado. Um grande mercado interno dá às empresas clientes mesmo quando as condições comerciais no estrangeiro se tornam difíceis.
O FMI destaca também as tendências demográficas da Índia, a expansão do mercado interno e a continuidade das reformas estruturais como fatores que sustentam o potencial de crescimento. Estes fatores de longo prazo ajudam a explicar por que razão a previsão se mantém forte para além do último trimestre. O investimento associado à inteligência artificial é outro dos fatores referidos nas perspetivas.
A taxa projetada de 7% representa, ainda assim, uma desaceleração face ao crescimento de 7,8% registado no FY26. A revisão mais recente significa que o FMI espera um desempenho superior ao previsto anteriormente, embora continue a antecipar um crescimento anual mais lento do que no ano fiscal precedente.
Outros analistas também preveem um crescimento próximo dos 7%
O Reserve Bank of India reviu em alta a previsão de crescimento para o FY27, para 7,1%, ligeiramente acima da estimativa do FMI. O Banco Mundial também prevê 7,1%, face aos 6,6%, apontando para a força da procura interna e das exportações apesar das difíceis condições internacionais. Para 2027-28, prevê um crescimento de 7,2%.
A Organização para a Cooperação e Desenvolvimento Económico reviu a sua previsão para 2026-27 em alta, de 6,3% para 7,1%. A S&P Global Ratings e o Banco Asiático de Desenvolvimento preveem 7%, enquanto a Fitch Ratings aponta para 6,9%.
A Moody's Ratings elevou a previsão para o FY27 de 6% para 7%, destacando a resiliência da Índia durante o conflito no Médio Oriente, mas alertando para a persistência de riscos. Em conjunto, estas estimativas situam as atuais perspetivas de crescimento num intervalo estreito, entre 6,9% e 7,1%.
As revisões do FMI foram feitas em sucessivas rondas de previsões. A estimativa de abril para o FY27 era de 6,5%, seguida de 6,4% em julho e 7% em outubro. O aumento de outubro corresponde, por isso, a 0,5 pontos percentuais face a abril e 0,6 pontos percentuais face a julho.
O petróleo e o transporte marítimo são determinantes para a previsão
O FMI parte do pressuposto de que o preço médio do petróleo bruto será de 95,74 dólares por barril em 2026 e 87,39 dólares em 2027. O cálculo abrange o Brent, o Dubai Fateh e o West Texas Intermediate, três referências amplamente utilizadas para o petróleo. A descida projetada é de cerca de 9%, proporcionando algum alívio depois da forte subida de 2026.
A Índia depende fortemente das importações de petróleo bruto. A subida dos preços aumenta o montante que o país paga ao estrangeiro e eleva os custos dos transportes e das empresas que usam energia. As famílias podem então deparar-se com preços mais altos e menos dinheiro disponível para outras compras, enfraquecendo a procura interna que atualmente sustenta o crescimento.
O estreito de Ormuz, uma importante rota de transporte de energia proveniente do Golfo, é uma parte crucial dos pressupostos do FMI. O fundo espera que a rota reabra em março de 2027 e que as condições regressem, em termos gerais, à situação anterior à guerra até outubro de 2027, incluindo a recuperação do transporte marítimo, dos seguros e dos mecanismos de pagamento. Estas datas são pressupostos da previsão; o calendário efetivo da normalização permanece incerto.
Em setembro, as exportações de petróleo bruto do Golfo corresponderam, em média, a 88% do nível anterior ao conflito, deixando uma quebra de 12%. As reservas mundiais de petróleo estão a ser utilizadas a um ritmo de cerca de 2,7 milhões de barris por dia. O recurso ao petróleo armazenado ajuda a amortecer as perturbações no abastecimento, mas deixa menos margem de proteção perante uma nova interrupção.
Os ataques ao MT Petro Dolphin, em Sohar Anchorage, e ao M/T Valthera, em Ormuz, ilustram o perigo persistente para a navegação. Dois marinheiros indianos foram dados como desaparecidos após o ataque ao MT Petro Dolphin. As perturbações podem afetar os custos do frete e dos seguros, além do próprio preço do petróleo.
As principais datas da previsão são:
- Abril-junho de 2026: a economia da Índia cresceu 7,8%, reforçando as perspetivas para o FY27.
- Julho de 2026: o FMI previu um crescimento de 6,4% para a Índia no FY27 e de 6,7% no FY28.
- Outubro de 2026: ambas as previsões subiram para 7%.
- Março de 2027: o FMI parte do pressuposto de que o estreito de Ormuz reabre.
- Outubro de 2027: o FMI parte do pressuposto de que as condições regressam, em termos gerais, à situação anterior à guerra.
A inflação pode enfraquecer o amortecedor interno
A inflação dos preços no consumidor na Índia deverá atingir 5% no FY27, antes de abrandar para 4,4% no FY28. A inflação mede a rapidez com que os preços sobem. Mesmo que os salários aumentem, as famílias podem comprar menos quando os alimentos, os combustíveis e outros bens essenciais ficam mais caros a um ritmo superior ao crescimento dos seus rendimentos.
O FMI prevê um défice da balança corrente da Índia equivalente a 1,5% do PIB no FY27. A balança corrente regista o comércio de bens e serviços, bem como os fluxos de rendimentos e as transferências entre países. Um défice significa que os pagamentos ao estrangeiro excedem os recebimentos, criando a necessidade de financiamento externo.
O petróleo caro pode aumentar esse défice ao elevar a fatura das importações. A pressão sobre a rupia pode então encarecer os bens importados em moeda indiana, criando outra via pela qual as perturbações internacionais se refletem nos preços internos.
Uma precipitação das monções abaixo do normal é outro risco, pois pode reduzir a produção agrícola e a despesa nas zonas rurais. Um conflito prolongado também pode perturbar as cadeias de abastecimento e aumentar os custos das empresas. Estas pressões atingiriam várias partes da economia ao mesmo tempo, das explorações agrícolas e empresas de transporte aos orçamentos familiares destinados às compras.
Porque é que a desvalorização da rupia altera os valores em dólares
O crescimento real da Índia e a dimensão da sua economia em dólares são medidas diferentes. O crescimento real acompanha as variações da produção depois de excluída a inflação. O PIB a preços correntes em dólares reflete também as variações dos preços internos e a taxa de câmbio usada para converter rupias em dólares.
As projeções apontam para um crescimento real de 7,8% no FY26 e 7% no FY27, enquanto o crescimento a preços correntes em dólares está estimado em 4% e 3,9%, respetivamente. Quando a rupia perde valor face ao dólar, o mesmo volume de produção medido em rupias converte-se em menos dólares.
Entre as projeções do FMI de abril e outubro, a estimativa do PIB da Índia a preços correntes em dólares para o FY27 foi reduzida em 93 mil milhões de dólares. As estimativas para o FY28 até ao FY32 foram revistas em baixa entre 43 mil milhões e 57 mil milhões de dólares por ano.
As projeções colocam a Índia atrás do Reino Unido, na sexta posição, no FY26 e no FY27, após três anos em quinto lugar. Situam a Índia à frente do Reino Unido e do Japão no FY28, na quarta posição, e à frente da Alemanha no FY32, na terceira. Estas classificações são projeções dependentes do desempenho económico e das taxas de câmbio.
Os mesmos cálculos deixam a Índia a cerca de 4 mil milhões de dólares dos 5 biliões de dólares no FY29. Essa diferença corresponde a cerca de 0,08% da meta, calculada dividindo 4 mil milhões de dólares por 5 biliões de dólares. A meta tinha sido inicialmente fixada para o FY25, mas as perturbações provocadas pela pandemia, uma revisão após a atualização do ano de referência do PIB e a fraqueza da moeda adiaram o prazo.
As projeções implicam um crescimento médio do PIB a preços correntes em dólares de 10,7% entre o FY28 e o FY32, face a 5,6% entre o FY23 e o FY27. Alcançar esse ritmo exigiria uma trajetória de crescimento em dólares muito mais forte do que as taxas estimadas para o FY26 e o FY27.
O crescimento mundial está cada vez mais concentrado
O FMI reviu em alta a estimativa de crescimento mundial para 2026, de 3% em julho para 3,1%, mantendo a previsão para 2027 nos 3,4%. A economia mundial cresceu 3,5% em 2025, pelo que a pequena revisão em alta continua a apontar para uma desaceleração este ano.
A China deverá crescer 4,5% em 2026 e 4% em 2027. A previsão para os Estados Unidos é de 2,3% em ambos os anos. A estimativa para a Coreia do Sul em 2026 subiu de 1,9% em abril para 3,3%, enquanto Taiwan deverá crescer 10,7%, impulsionado pela procura de semicondutores.
A Alemanha e o Reino Unido deverão crescer cerca de 1,3% cada em 2026. Prevê-se que as economias avançadas, em conjunto, cresçam 2,1%, enquanto a projeção para os mercados emergentes e as economias em desenvolvimento é de 3,7%. A previsão para o Brasil em 2026 foi reduzida para 2,2% e a da Rússia para 0,9%.
As perdas mais severas concentram-se perto do conflito. Prevê-se que o Bahrein, o Iraque, o Kuwait e o Qatar sofram contrações económicas superiores a 10% em 2026. A economia da Arábia Saudita deverá contrair-se 3,3%, em comparação com a previsão de julho, que apontava para um crescimento de 1,7%.
Apenas 32 economias representam agora 95% do crescimento mundial, face a 54 em abril. O crescimento está cada vez mais dependente de um grupo menor de países, em particular dos que beneficiam do investimento em tecnologia ou enfrentam menos perturbações no abastecimento energético.
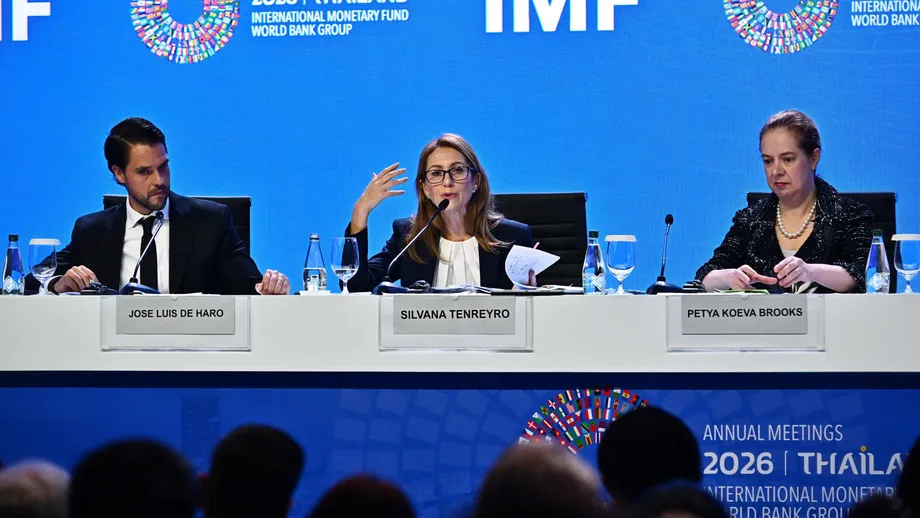
Silvana Tenreyro, conselheira económica do FMI e diretora do departamento de investigação, descreveu a pressão sobre a economia mundial e apelou aos governos para reconstruírem margem nos seus orçamentos e reforçarem a segurança das cadeias de abastecimento.
A economia mundial tem sido resiliente, mas essa resiliência está a chegar aos seus limites,
A inteligência artificial sustenta a procura e cria riscos
O investimento em inteligência artificial ajudou a compensar parte dos danos causados pela guerra. A despesa em semicondutores, centros de dados e produção de eletricidade gera encomendas e postos de trabalho antes de se fazer sentir qualquer melhoria mais ampla da produtividade, isto é, da quantidade que trabalhadores e empresas conseguem produzir.
Tenreyro afirmou que o comércio de bens relacionados com a IA cresceu 29% entre 2023 e 2025, face a um crescimento de 8,3% no comércio mundial. Excluindo os bens relacionados com a IA, o crescimento do comércio teria sido de 4,6%. Estes valores mostram o grau de dependência do dinamismo recente do comércio em relação à despesa em tecnologia.
O FMI alerta para a possibilidade de os investidores recuarem se os lucros esperados e os ganhos de produtividade ficarem aquém das expectativas. No cenário adverso do fundo, as ações norte-americanas poderiam cair 20% e o PIB mundial ficar 1,1% abaixo da projeção de referência até 2028. A produção da Ásia poderia ficar 1,7% abaixo da projeção de referência.
Uma descida dos preços das ações pode influenciar as decisões de despesa. As famílias cujos investimentos percam valor podem reduzir as compras, enquanto as empresas podem cancelar projetos ou enfrentar custos de financiamento mais elevados. O Global Financial Stability Report do FMI alerta também para os riscos da complacência perante uma eventual inversão do investimento e das avaliações na área da IA.
A diretora-geral do FMI, Kristalina Georgieva, descreveu esta dependência num evento do Bretton Woods Committee.
Temos agora uma economia apoiada numa só perna, a da IA,
O FMI aponta também para uma possibilidade mais favorável: a continuidade do investimento em tecnologia, a adaptação das empresas e condições de financiamento favoráveis podem sustentar a atividade durante o choque energético e, a prazo, melhorar a produtividade. As perspetivas dependem em parte de o investimento atual gerar esses ganhos.
Os governos têm menos margem para absorver outro choque
O FMI prevê uma inflação mundial de 4,7% em 2026 e 4,1% em 2027. Os seus modelos apontam para uma probabilidade de cerca de 35% de a inflação ultrapassar os 5% em 2027, acima dos 30% estimados em abril.
Noutro cenário adverso, se os preços do petróleo se mantiverem acima dos 130 dólares por barril até ao fim do primeiro trimestre de 2027, o crescimento mundial nesse ano será reduzido em 0,5 pontos percentuais. Isso agravaria a pressão sobre os países importadores de energia, ao mesmo tempo que as famílias enfrentariam preços mais elevados.
As finanças públicas estão também sob maior pressão. O FMI prevê que a dívida pública das economias avançadas atinja 115% do PIB até 2031, face a 108% em 2025. Para os mercados emergentes e as economias em desenvolvimento, prevê uma subida da dívida de 74% para 84% do PIB.
Com custos de financiamento mais elevados, uma parte maior da despesa pública é destinada ao pagamento de juros. Reconstruir margem orçamental significa criar espaço nos orçamentos públicos para responder a situações de emergência sem acumular dívida cujo serviço se torne difícil.
O FMI insta os governos a garantir que o apoio às famílias afetadas pela subida dos custos dos alimentos e da energia seja temporário e direcionado. No caso da Índia, concentrar a ajuda nas famílias mais vulneráveis permitiria responder às pressões imediatas e, ao mesmo tempo, limitar os encargos para as finanças públicas.
A previsão de crescimento de 7% para a Índia assenta na continuidade da despesa interna, dos serviços e do investimento, apoiada por uma redução das perturbações energéticas ao longo de 2027. O próximo ano fiscal permitirá também avaliar se a inflação desce para os 4,4% projetados e se a rupia permite que o forte crescimento da produção se traduza em ganhos mais rápidos em dólares.
Principais pontos
- O FMI prevê um crescimento da Índia de 7% no FY27 e no FY28, acima das estimativas de julho, de 6,4% e 6,7%.
- O crescimento de 7,8% entre abril e junho, a procura interna e a atividade no setor dos serviços sustentaram a revisão em alta.
- O RBI e o Banco Mundial preveem um crescimento de 7,1% para o FY27, ligeiramente acima da previsão do FMI.
- A inflação dos preços no consumidor na Índia deverá atingir 5% no FY27 e 4,4% no FY28.
- O FMI parte do pressuposto de que o petróleo custará, em média, 95,74 dólares por barril em 2026 e 87,39 dólares em 2027.
- A previsão pressupõe que Ormuz reabre em março de 2027 e que as condições regressam, em termos gerais, à normalidade até outubro.
- A desvalorização da rupia reduziu o PIB projetado da Índia em dólares e atrasou a sua subida no ranking das economias mundiais.
- Prevê-se um crescimento mundial de 3,1% em 2026 e 3,4% em 2027, com riscos decorrentes das perturbações energéticas, da dívida e de uma inversão do investimento em IA.