Uma acusação por apreciar, vários valores patrimoniais contestados
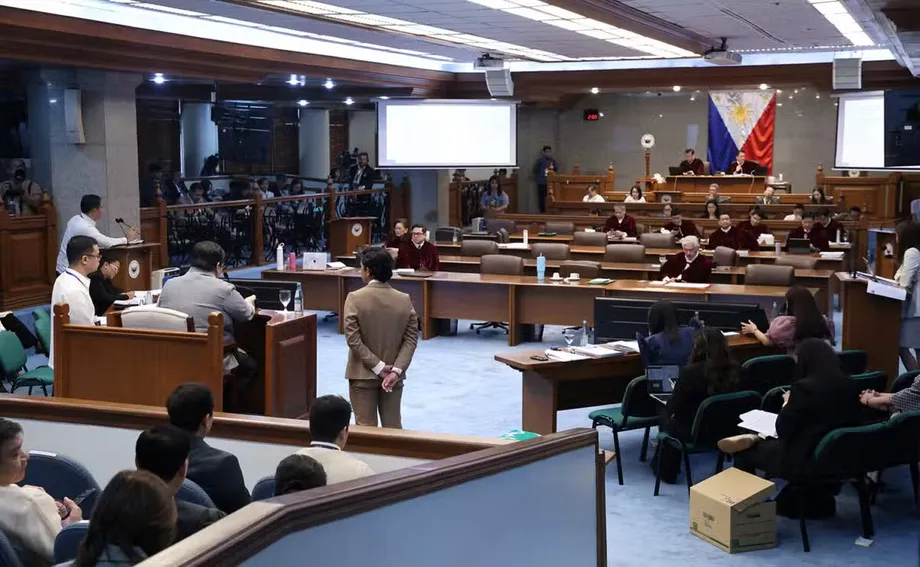
O processo de destituição contra a vice-presidente das Filipinas, Sara Duterte, ficou reduzido a um único artigo em 13 de outubro de 2026, colocando no centro do processo uma avaliação financeira contestada de 817,87 milhões de pesos. O tribunal de destituição do Senado aceitou a retirada dos artigos 1, 3 e 4 pela acusação, deixando apenas o artigo 2, relativo a alegado património sem justificação, declarações patrimoniais inexatas e interesses empresariais proibidos.
Índice
- Uma acusação por apreciar, vários valores patrimoniais contestados
- Por que motivo a acusação retirou três artigos
- O que Cabrera analisou e que elementos lhe faltaram
- Os saldos bancários não representam todos a mesma coisa
- A ausência de uma rubrica de dinheiro significa que o valor é zero?
- Como a estimativa poderia chegar a 1,5 mil milhões de pesos
- Rendimentos empresariais e passivos em falta
- Levantamentos, cheques e despesas pessoais
- Uma investigação patrimonial separada dá origem a outra negação
- O calendário e as questões que continuam por resolver
- Pontos principais
A decisão surgiu após o contrainterrogatório de Alexander Cabrera, perito forense financeiro da acusação e presidente emérito da Isla Lipana & Co., PwC Filipinas. Durante o depoimento, noticiado em 12 de outubro, a advogada de defesa Kristine Ferrer questionou se documentos bancários incompletos, registos de empréstimos em falta e pressupostos sobre as declarações patrimoniais poderiam sustentar as conclusões do perito.
Cabrera afirmou que a sua avaliação de Duterte e do marido, o advogado Manases Carpio, se baseou nos registos financeiros analisados pela sua equipa. Reconheceu também que a análise não abrangeu todos os documentos bancários, não incluiu documentos entregues diretamente pelo casal e não envolveu entrevistas com os dois, os contabilistas ou os auditores.
Há agora três valores que importa distinguir cuidadosamente: o cálculo original do perito, de 817 874 867 pesos para o período de 2022 a 2025; uma estimativa máxima hipotética de cerca de 1,5 mil milhões de pesos; e os 463 046 459 pesos que o presidente do tribunal, Francis «Chiz» Escudero, disse que restariam após a exclusão das componentes empresariais do cálculo original. Nenhum destes valores constitui uma conclusão judicial definitiva. Duterte nega as alegações e acusou a acusação de fabricar provas.
Por que motivo a acusação retirou três artigos
A procuradora principal e deputada por Batangas, Gerville «Jinky Bitrics» Luistro, afirmou que o artigo remanescente poderia, por si só, sustentar o pedido da acusação para afastar Duterte do cargo. A declaração deixou claro que a acusação estava a concentrar o caso na prova financeira.
A acusação considera que apresentou provas suficientes para que o artigo 2 se sustente por si só. Estamos totalmente empenhados neste caso.
O tribunal aceitou a retirada e afirmou que Duterte não teria de apresentar prova em sua defesa quanto aos artigos 1, 3 e 4, uma vez que estes deixariam de ser submetidos a votação ou decisão. Essa decisão processual não significou que o artigo 2 tivesse sido provado.
A advogada principal da defesa, Sheila Sison, opôs-se, argumentando que a retirada privava Duterte de uma oportunidade adequada para responder às alegações. A acusação já tinha reduzido o número de testemunhas planeadas, prescindindo de 15 das 27 inicialmente indicadas para a acusação relativa aos fundos confidenciais, e tinha anteriormente abandonado a acusação de suborno ao abrigo do artigo III. Cabrera foi a última testemunha da acusação na apresentação do seu caso.
O que Cabrera analisou e que elementos lhe faltaram
A equipa de Cabrera analisou as Declarações de Património, Passivo e Capital Próprio, conhecidas como SALN, relativas ao período de 2022 a 2025, registos do Conselho de Combate ao Branqueamento de Capitais, declarações de rendimentos, registos bancários e demonstrações financeiras de empresas nas quais o casal alegadamente tinha interesses. Uma SALN regista os bens, as dívidas e o património líquido de um titular de cargo público, permitindo comparar as finanças declaradas com outros registos.
A equipa começou a trabalhar em junho, com materiais que incluíam registos do Conselho de Combate ao Branqueamento de Capitais. A acusação começou a fornecer documentos bancários na segunda semana de setembro, deixando cerca de três semanas para analisar os registos obtidos por intimação antes da apresentação do relatório.
Cabrera afirmou que a equipa tentou encontrar documentos comprovativos na resposta do casal à queixa de destituição, mas não encontrou nenhum. Não se recordava de ter visto cartas de transmissão da acusação e não tinha fornecido uma lista dos documentos recebidos. Estas declarações deixam dúvidas quanto à integralidade e à documentação da análise, mas, por si só, não demonstram que qualquer registo bancário específico fosse falso.
Ferrer também questionou o perito sobre os registos incompletos de Conheça o Seu Cliente, os documentos que os bancos utilizam para identificar os clientes e compreender as respetivas contas. Cabrera reconheceu que os recebeu para alguns bancos, mas não para todos. Não enviou pedidos independentes de confirmação de contas porque não tinha autorização dos titulares, remetendo antes para os depoimentos já prestados por representantes dos bancos.
A distinção é importante: uma testemunha bancária pode confirmar a origem de um registo, enquanto um perito financeiro tem de explicar separadamente o seu significado. Nem a autenticação nem a análise pericial resolvem automaticamente a falta de registos, as dúvidas sobre a titularidade ou a forma adequada de contabilizar as dívidas.
Os saldos bancários não representam todos a mesma coisa
A acusação afirmou que Duterte e Carpio mantinham 30 contas ativas em oito bancos: LandBank, Asia United Bank, PSBank, Metrobank, Security Bank, BPI, PNB e BDO. Durante a apresentação da prova, em 6 de outubro, 34.º dia do julgamento, o procurador privado James Bryan Ibrahim Alih descreveu saldos finais anuais combinados que totalizavam mais de 190 milhões de pesos no período de 2022 a 2025.
Os depoimentos bancários deram posteriormente valores mais precisos: 59,02 milhões de pesos em 2022, 71,38 milhões em 2023, 22,24 milhões em 2024 e 39,09 milhões em 2025. No total, são 191,73 milhões de pesos. Somar os saldos de anos sucessivos não demonstra que o casal tenha detido essa quantia num único momento, uma vez que o dinheiro que permanece numa conta pode surgir em mais do que um registo anual.
As notícias divergem na descrição dos 190 milhões de pesos referidos pela acusação. Uma apresenta o valor como o total de quatro saldos anuais; outra descreve a alegação do procurador como o saldo combinado no final de 2025, embora refira que o depoimento bancário apontou para 39,09 milhões nesse ano. Uma notícia anterior indicava também que o saldo de 2025 ultrapassava os 35 milhões de pesos.
O relatório de Cabrera apresenta outro conjunto de valores para o dinheiro alegadamente não declarado: 60,21 milhões de pesos em 2022, 80,70 milhões em 2023, 23,17 milhões em 2024 e 43,61 milhões em 2025, num total reportado de 207,70 milhões. Os valores anuais arredondados somam 207,69 milhões. A diferença, mais elevada, entre o cálculo de dinheiro de Cabrera e os saldos indicados pelas testemunhas bancárias não foi explicada nos depoimentos noticiados.
A ausência de uma rubrica de dinheiro significa que o valor é zero?
Um dos principais argumentos da defesa diz respeito à forma como Cabrera tratou as SALN. Comparou os saldos bancários no final de cada ano com o dinheiro declarado por Duterte, atribuindo-lhe um valor de zero por não haver uma quantia de dinheiro indicada separadamente.
Essa explicação é mais restrita do que a descrição da acusação, segundo a qual Duterte declarou que não tinha dinheiro em caixa nem depósitos bancários. Karen Batu, responsável interina pela Divisão de Registos do Provedor de Justiça, testemunhou que as declarações conjuntas de património do casal não indicavam dinheiro em depósitos bancários nem dinheiro em caixa entre 2019 e 2025.
Ferrer perguntou se o dinheiro poderia ter sido incluído noutra categoria da SALN. Cabrera reconheceu essa possibilidade, mas afirmou que não havia indicação de tal declaração. A disputa diz, portanto, respeito tanto ao conteúdo das declarações como ao tratamento contabilístico de uma rubrica ausente. A possibilidade de inclusão noutra categoria foi reconhecida, mas não comprovada.
A defesa analisou também a forma como as contas foram agrupadas. A tabela 1 de Cabrera abrangia as contas atribuídas a Duterte; a tabela 2, as de Carpio; a tabela 3, as contas conjuntas; e a tabela 4, a 888 Bistro, empresa em nome individual de Carpio. As tabelas indicavam os números das contas, mas não incluíam colunas separadas que reproduzissem os nomes dos titulares constantes dos extratos bancários. Cabrera sustentou que Duterte era a titular identificada nas contas atribuídas à tabela dela.
Em 6 de outubro, Eunice Sumatra, responsável pela agência de San Pedro-Davao do LandBank, apresentou registos salariais e de levantamentos. Escudero decidiu que os registos bancários e de seguros apresentados comprovavam a sua existência e proveniência sem necessidade de depoimentos adicionais, mas permitiu expressamente que fossem contestados quanto à exatidão ou a eventuais irregularidades. Sison pediu também que as contas fossem descritas como alegadas, até à apresentação da prova da defesa.
Como a estimativa poderia chegar a 1,5 mil milhões de pesos
Escudero perguntou a Cabrera qual seria o valor máximo da avaliação se este flexibilizasse os pressupostos prudentes do relatório original. Cabrera indicou um possível limite de cerca de 1,5 mil milhões de pesos, não um relatório substitutivo nem uma conclusão final revista.
Os valores que poderiam ser acrescentados incluíam cerca de 475 milhões de pesos em fundos confidenciais relativos a dois anos, aproximadamente 100 milhões em discrepâncias adicionais envolvendo registos do Conselho de Combate ao Branqueamento de Capitais e um ajustamento relativo à GenCorp Industries, estimado em cerca de 250 milhões. Os fundos confidenciais são fundos públicos; para os tratar como património pessoal seria necessária uma justificação factual e jurídica que fosse além da demonstração de que um organismo os recebeu.
Cabrera referiu o processo Martinez v. Sandiganbayan ao falar de fundos públicos que não tinham sido devidamente justificados, isto é, contabilizados através da documentação exigida. A referência à decisão não demonstrou que os 475 milhões de pesos devessem ser incluídos na totalidade no património pessoal de Duterte.
O cálculo relativo à GenCorp depende também de pressupostos sobre a titularidade. Inicialmente, Cabrera atribuiu a Duterte uma participação de 20%, com base em declarações sob juramento e em acordos empresariais anteriores. O cálculo mais abrangente utilizou uma participação presumida de 45%, juntamente com ajustamentos aos alegados rendimentos não declarados da empresa.
As notícias descrevem de forma diferente os 250 milhões de pesos: algumas apresentam-nos como o aumento resultante do ajustamento, enquanto outra os descreve como o valor associado à participação presumida de 45%. Somar 475 milhões, 100 milhões e 250 milhões aos 817,87 milhões do cálculo original daria cerca de 1,64 mil milhões de pesos, e não 1,5 mil milhões. A explicação noticiada não apresenta uma reconciliação completa, pelo que o limite deve ser entendido como um cenário aproximado, não como um total estabelecido.
Rendimentos empresariais e passivos em falta
A avaliação original incluía rendimentos atribuídos a interesses empresariais na GenCorp, na Cale88 Foods e numa empresa geralmente identificada como Metro City Chow Foods. Uma notícia identifica esta última como Metro Chow King Foods, deixando uma inconsistência na denominação da empresa que não deve ser considerada resolvida sem mais elementos.
Cabrera atribuiu cerca de 212,63 milhões de pesos à GenCorp e mais 142,2 milhões às outras duas empresas. Escudero testou o cálculo excluindo as componentes empresariais. Disse que ainda restariam 463 046 459 pesos, aproximadamente 56,6% dos 817 874 867 pesos do cálculo original, correspondentes a outras componentes, incluindo contas bancárias e apólices de seguro. Cabrera concordou.
Este cálculo sustenta um argumento mais restrito da acusação: segundo os cálculos de Cabrera, rejeitar toda a atribuição de rendimentos empresariais não eliminaria a totalidade da discrepância alegada. Não demonstra, contudo, que o montante remanescente esteja correto nem dispensa o tribunal de analisar os pressupostos subjacentes.
Cabrera descreveu a sua abordagem como o levantamento do véu societário. Este conceito jurídico permite ignorar a personalidade jurídica distinta de uma empresa em determinadas circunstâncias, quando esta é utilizada de forma abusiva. A decisão de um perito de atribuir rendimentos empresariais a pessoas singulares não constitui, por si só, uma decisão judicial de que esse critério jurídico esteja preenchido.
Os passivos são outra questão por resolver. Cabrera reconheceu que o relatório incluía bens e rendimentos alegadamente não declarados, mas não incluía passivos não declarados. Não tinha autorização para averiguar empréstimos bancários pendentes e não tinha recebido documentos relativos a empréstimos. Nesse momento do depoimento, não foi estabelecido qualquer empréstimo específico em dívida nem qualquer saldo corrigido de uma conta.
Ainda assim, concordou que os passivos comprovados, incluindo impostos por pagar e outras dívidas, tinham de ser deduzidos à estimativa mais baixa ou à mais elevada. Enquanto esses valores não forem identificados e calculados, ambas as estimativas permanecem sujeitas a revisão.
Levantamentos, cheques e despesas pessoais
Cabrera assinalou um levantamento de 41 milhões de pesos em numerário de contas de Carpio, em 6 de agosto de 2024, realizado no espaço de cerca de uma hora e 13 minutos. Considerou a operação invulgar porque o dinheiro em numerário deixa menos rasto visível do que uma transferência bancária ou um cheque bancário.
O senador Francis «Kiko» Pangilinan observou que o levantamento ocorreu seis dias depois de terem sido apresentadas acusações de droga contra Carpio, relacionadas com o caso do elevador magnético. Referiu também a saída de Duterte do cargo de secretária da Educação, em 19 de julho de 2024. O depoimento não estabeleceu qualquer ligação entre o levantamento e esses acontecimentos.
A defesa questionou separadamente os cheques bancários que a acusação associou a uma alegada tentativa de reduzir os saldos no final do ano. O contrainterrogatório incidiu sobre uma conta conjunta de Duterte e do pai, o antigo presidente Rodrigo Duterte. Cabrera reconheceu que nenhum dos pedidos de emissão dos cheques bancários tinha a assinatura de Sara Duterte.
Carpio rejeitou também as sugestões de que as compras com cartão de crédito no Japão e na Malásia fossem despesas de Duterte ou estivessem relacionadas com as suas funções. Disse que pagava as despesas pessoais com o seu próprio dinheiro e que suportou os custos de uma viagem de grupo ao Japão porque alguns acompanhantes não tinham dinheiro, tendo o grupo dividido posteriormente as despesas.
Carpio, marido de Duterte e advogado, declarou diretamente a sua posição:
Estas foram despesas pessoais, pagas com o meu próprio dinheiro para fins específicos. Não devem ser apresentadas de forma enganadora como despesas da vice-presidente Sara Duterte nem associadas às suas funções oficiais.
A acusação referiu também um relatório do Conselho de Combate ao Branqueamento de Capitais relativo a 4,4 mil milhões de pesos em transações assinaladas, associadas a Duterte e a familiares. Os montantes das transações assinaladas não são equivalentes a património pessoal. Cabrera descreveu as transferências repetidas através da Cale88, apesar das perdas continuadas, como um possível sinal de alerta, não como prova de branqueamento de capitais.
Uma investigação patrimonial separada dá origem a outra negação
Paralelamente ao processo de destituição, Melvin Matibag, diretor do Gabinete Nacional de Investigação, apresentou conclusões preliminares sobre bens imobiliários em 12 de outubro. Disse que um terreno agrícola em Catigan, cidade de Davao, declarado por 890 000 pesos, foi avaliado entre 50 e 60 milhões após uma inspeção.
Estas estimativas são cerca de 56 a 67 vezes superiores ao valor declarado. A diferença é expressiva, mas a apresentação noticiada não demonstrou que a declaração e a inspeção tivessem utilizado a mesma base ou data de avaliação.
Matibag afirmou que a família Duterte tinha 121 propriedades na cidade de Davao e na província de Davao del Norte, estando 24 atribuídas a Sara Duterte sob investigação. Cerca de 14 propriedades identificadas através das suas SALN foram selecionadas para inspeção no local. O total da família não deve ser confundido com as propriedades atribuídas à vice-presidente.
Duterte negou ser proprietária do terreno mostrado na apresentação do Gabinete Nacional de Investigação, sem identificar a que propriedade se referia. Numa declaração, a vice-presidente afirmou:
O terreno da fotografia que ele disse constar da minha Declaração de Património, Passivo e Capital Próprio não é meu.
A investigação do Gabinete Nacional de Investigação baseou-se também em alegações do agente da polícia demitido Rodulfo Gracioso Jr., cujo serviço na equipa de segurança do antigo presidente da Câmara dos Representantes, Lord Allan Velasco, foi confirmado pela polícia. Gracioso alegou que Sara Duterte recebeu entregas de mais de 2 mil milhões de pesos em mais de 20 transações, entre 20 e 50 milhões cada, e que Paolo e Rodrigo Duterte receberam entregas entre 2018 e 2020. Sara Duterte nega conhecê-lo ou ter recebido dinheiro dele.
Matibag negou motivação política e afirmou que as conclusões iniciais poderiam ser entregues ao Provedor de Justiça e ao Departamento de Justiça durante a semana. Tratava-se de um prazo previsto para a entrega, não da confirmação de que as conclusões tinham sido apresentadas ou de que tinham sido instaurados processos.
O calendário e as questões que continuam por resolver
A análise financeira e o processo judicial decorreram ao longo de vários meses. Distinguir entre recolha de documentos, depoimentos e decisões processuais ajuda a compreender por que motivo os valores mais recentes continuam a ser contestados.
- Junho: A equipa de Cabrera começou a analisar materiais, incluindo registos do Conselho de Combate ao Branqueamento de Capitais.
- Segunda semana de setembro: A acusação começou a fornecer documentos bancários, deixando cerca de três semanas para a sua análise.
- 6 de outubro, 34.º dia: A acusação apresentou prova bancária relativa a 30 contas em oito bancos.
- 12 de outubro, 38.º dia: Cabrera foi submetido a contrainterrogatório e falou de um limite hipotético de 1,5 mil milhões de pesos. O Gabinete Nacional de Investigação apresentou também conclusões preliminares sobre propriedades.
- 13 de outubro de 2026: O tribunal de destituição do Senado aceitou a retirada dos artigos 1, 3 e 4, deixando apenas o artigo 2.
O processo remanescente depende de mais do que o valor mais elevado destacado nas notícias. O tribunal terá de avaliar a atribuição das contas, as diferenças entre os saldos bancários e os cálculos de dinheiro do perito, o tratamento das rubricas omitidas nas SALN, os pressupostos sobre a titularidade das empresas e quaisquer passivos comprovados.
A defesa questionou também se a entrega dos registos suscitava problemas à luz da Lei de Combate ao Branqueamento de Capitais, da Lei do Sigilo Bancário e do Código da Receita Nacional. Cabrera afirmou que a sua tarefa consistia em receber e analisar documentos e que o assunto tinha sido debatido nos trabalhos da Câmara dos Representantes. Essa resposta não constituiu uma nova decisão judicial sobre a contestação jurídica.
As notícias não especificam uma data para a votação final, para uma nova audiência da defesa ou para a conclusão do cálculo dos passivos. A eventual entrega do relatório do Gabinete Nacional de Investigação durante a semana é o único prazo próximo indicado. As alegações, as negações e os cenários contabilísticos continuam, por isso, distintos de uma decisão final sobre a responsabilidade.
Pontos principais
- O artigo 2 é o único artigo de destituição remanescente após a retirada dos outros, aceite em 13 de outubro de 2026.
- A avaliação original de Cabrera aponta para 817,87 milhões de pesos em bens e rendimentos não declarados entre 2022 e 2025.
- O valor de 1,5 mil milhões de pesos é uma estimativa máxima hipotética, não uma conclusão substitutiva.
- A defesa contestou a incompletude dos registos, os pressupostos relativos à declaração de dinheiro, a atribuição das contas e os passivos em falta.
- Os saldos bancários anuais, os cálculos acumulados de dinheiro e as transações assinaladas medem coisas diferentes e não devem ser tratados como totais equivalentes.
- Duterte nega as alegações e contesta ser proprietária de um terreno mostrado pelo Gabinete Nacional de Investigação.
- Não foi noticiada qualquer decisão final nem uma reconciliação completa dos valores contestados.