Uma mudança histórica nos padrões climáticos globais
As emissões de dióxido de carbono da China mantiveram-se estáveis ou diminuíram durante 21 meses consecutivos, assinalando o período de estabilização mais longo de que há registo que não foi provocado por uma crise económica. De acordo com uma análise do Centre for Research on Energy and Clean Air para o Carbon Brief, as emissões caíram 1% no último trimestre de 2025 e terão provavelmente diminuído 0,3% ao longo de todo o ano. Este patamar coloca o maior emissor mundial de gases com efeito de estufa em condições de potencialmente atingir o pico das suas emissões anos antes da meta oficial de 2030, um desenvolvimento que pode assinalar um ponto de viragem nos esforços globais para limitar o aumento da temperatura.
Índice
O significado desta tendência vai muito além das fronteiras nacionais. Enquanto país responsável por mais de um terço das emissões globais de CO2, a trajetória de emissões da China determina em grande medida se os níveis mundiais de poluição irão estabilizar a tempo de cumprir os objetivos do Acordo de Paris. O atual declínio é fundamentalmente diferente das quedas anteriores em 2009, 2012, 2015 e 2022, que foram provocadas por crises financeiras, restrições pandémicas ou quebras na construção. Desta vez, a expansão das energias limpas está a impulsionar a redução mesmo com a atividade económica a continuar a crescer.
As emissões do setor elétrico caíram 1,5% em 2025, apesar de a procura de eletricidade ter crescido 520 terawatts-hora. A produção de energia solar aumentou 43% em termos homólogos, a eólica 14% e a nuclear 8%, fornecendo em conjunto aproximadamente 530 terawatts-hora de nova eletricidade limpa que cobriu todo o crescimento da procura. A capacidade de armazenamento de energia expandiu-se num recorde de 75 gigawatts, superando o aumento de 55 gigawatts na procura máxima e oferecendo aos gestores da rede alternativas ao apoio de combustíveis fósseis durante os períodos de elevado consumo.
O motor da energia limpa
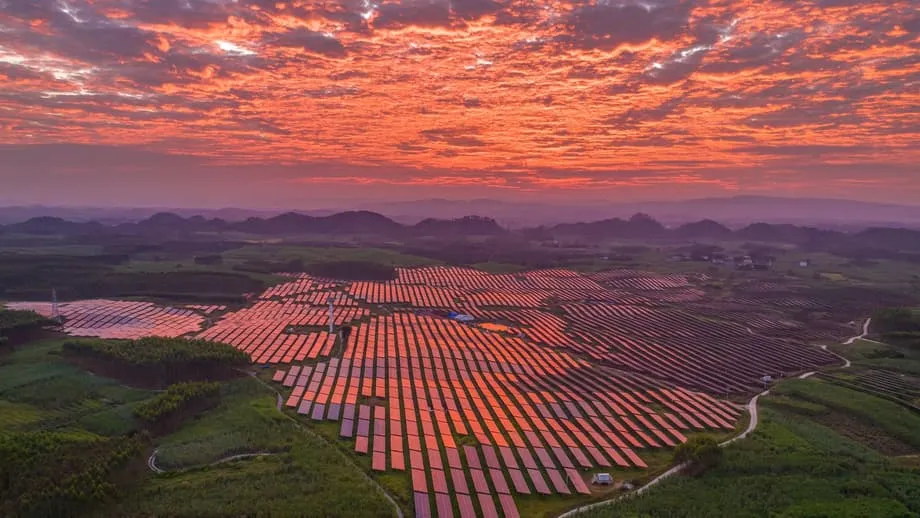
O setor das energias renováveis da China alcançou taxas de implementação que superam até as projeções mais otimistas do início desta década. O país acrescentou 240 gigawatts de capacidade solar apenas nos primeiros nove meses de 2025, dando continuidade a um recorde de 333 gigawatts instalados em 2024, que superou o resto do mundo em conjunto. Os acréscimos de energia eólica atingiram 61 gigawatts no mesmo período, com associações do setor a prever instalações anuais de 105 a 120 gigawatts até 2026.
Esta expansão alterou fundamentalmente a relação entre crescimento económico e emissões. As tecnologias de energia limpa contribuíram para mais de um terço do crescimento económico da China em 2025, com os chamados novos três setores — veículos elétricos, baterias e energia solar — a gerar 1,1 biliões de dólares de valor acrescentado. A China produz agora mais de 80% dos painéis solares mundiais, 60% das turbinas eólicas e 75% dos veículos elétricos e das suas baterias, posicionando-se como o fornecedor dominante de soluções climáticas, mesmo enquanto descarboniza a sua própria economia.
O setor dos transportes ilustra claramente esta transformação. As emissões dos transportes caíram 3% em 2025, à medida que os veículos elétricos conquistaram mais de 40% das vendas de veículos novos, com mais de 12 milhões de veículos de nova energia produzidos e vendidos no mercado interno. Os veículos elétricos a bateria e os híbridos plug-in constituem agora 8,9% de todos os veículos nas estradas chinesas, deslocando a procura de petróleo que anteriormente impulsionava o crescimento das emissões. A rápida adoção destas tecnologias demonstra como o investimento em infraestruturas pode acelerar a descarbonização setorial num único ciclo de mercado.
Contradições industriais e a sombra persistente do carvão
Apesar dos progressos na energia e nos transportes, as tendências de emissões em todo o panorama industrial da China revelam um quadro mais complexo. Enquanto as emissões da produção de cimento caíram 7% e as do setor metalúrgico diminuíram 3%, refletindo a contínua fraqueza na construção imobiliária, o setor químico surgiu como uma exceção significativa. As emissões da indústria química dispararam 12% em 2025, impulsionadas por um aumento de 15% na utilização de carvão e de 10% no consumo de petróleo, à medida que a indústria expandia a capacidade para plásticos e materiais sintéticos.
Este crescimento da produção de químicos a partir do carvão representa uma resposta estratégica a preocupações com a segurança energética e tensões comerciais. À medida que a China procura reduzir a dependência do petróleo e do gás importados, sobretudo em meio a disputas tarifárias com os Estados Unidos, o setor está a construir rapidamente centrais que convertem carvão diretamente em matérias-primas químicas e combustíveis sintéticos. Os planos de expansão atuais, se totalmente implementados, poderão consolidar anos de crescimento adicional das emissões num setor que já representa cerca de 13% das emissões nacionais de CO2. Sem o aumento proveniente dos químicos, as emissões totais da China teriam caído cerca de 2%, em vez de 0,3%.
Talvez mais preocupante para as perspetivas de descarbonização a longo prazo, a China colocou em funcionamento 78 gigawatts de nova capacidade de produção de eletricidade a carvão em 2025, o nível anual mais elevado numa década, mesmo com a produção total a carvão a diminuir. Outros 291 gigawatts permanecem em fase de desenvolvimento, já licenciados ou em construção. Esta expansão cria o risco de ativos encalhados e ameaça abrandar a transição para energias limpas se estas centrais operarem durante todo o seu período de vida previsto. A Associação Chinesa do Carvão espera que a utilização de carvão no aço e nos materiais de construção diminua, mas antecipa um crescimento contínuo no consumo de carvão no setor elétrico e na indústria química pelo menos até 2027.
Encruzilhada política: o 15.º Plano Quinquenal
A trajetória das emissões chinesas nos próximos cinco anos será determinada em grande medida pelo 15.º Plano Quinquenal, cuja publicação está prevista para março de 2026. Este documento estabelecerá metas vinculativas para a intensidade energética, a capacidade renovável e a reestruturação industrial até 2030. Os analistas climáticos observam que a China já superou antecipadamente vários dos seus compromissos do Acordo de Paris para 2030, incluindo a instalação de 1.200 gigawatts de capacidade eólica e solar, que foi ultrapassada em 2024, quando a capacidade combinada atingiu 1.400 gigawatts.
No entanto, o país está aquém das metas de intensidade carbónica. O 14.º Plano Quinquenal exigia uma redução de 18% nas emissões de CO2 por unidade de PIB entre 2020 e 2025, mas as reduções efetivas atingiram apenas 12%. Cumprir a meta para 2030 de uma redução de 65% em relação aos níveis de 2005 exigiria agora cortar a intensidade carbónica em aproximadamente 23% nos próximos cinco anos, uma aceleração acentuada dos esforços de descarbonização. O plano de trabalho do governo para 2025 não fixou uma meta de intensidade carbónica, sinalizando que o cumprimento deste objetivo não é atualmente encarado como prioritário.
Em novembro de 2025, a China apresentou a sua Contribuição Nacionalmente Determinada para 2035, comprometendo-se a reduzir as emissões líquidas de gases com efeito de estufa de toda a economia em 7 a 10% em relação ao seu pico. Embora os analistas considerem esta meta conservadora, observando que as políticas existentes poderiam alcançar reduções de 10 a 16% em cenários otimistas, o compromisso marca a primeira vez que Pequim adota uma meta absoluta de redução de emissões em vez de objetivos baseados na intensidade. O documento também eleva as metas para a quota de energias não fósseis para acima de 30% até 2035 e para a capacidade eólica e solar para 3.600 gigawatts.
Complementando estas metas, as autoridades chinesas lançaram recentemente uma iniciativa para desenvolver fábricas com zero carbono em setores industriais-chave. Até 2027, programas-piloto funcionarão nos setores automóvel, de baterias de lítio, fotovoltaico e eletrónica, alargando-se ao aço, à petroquímica e aos têxteis até 2030. O quadro de políticas enfatiza micro-redes de energias renováveis, sistemas de contabilidade do carbono e tecnologias de gestão inteligente para impulsionar a descarbonização industrial. No final de 2025, a China tinha desenvolvido 6.430 fábricas verdes de nível nacional, com a sua quota de valor de produção na indústria transformadora a atingir 20%.
Consequências globais e contraste geopolítico
O momento em que ocorre o patamar das emissões da China tem implicações profundas para os esforços climáticos internacionais. Com as emissões globais de CO2 relacionadas com a energia a atingirem máximos históricos de 37,8 gigatoneladas em 2024, segundo a Agência Internacional de Energia, o potencial pico antecipado da China oferece esperança de que as emissões mundiais possam começar a diminuir nesta década. Os cientistas do clima observam que sete em cada dez especialistas esperam agora que as emissões chinesas atinjam o pico até 2030, com 2028 identificado como o ano mais provável em inquéritos recentes realizados pela CREA e pela International Society for Energy Transition Studies.
Contudo, subsistem incertezas significativas. Uma recuperação das emissões é possível se as medidas de estímulo económico derem prioridade à construção intensiva em carbono em vez da tecnologia limpa, ou se a expansão da indústria química continuar sem travões. O próprio clima representa riscos, uma vez que ondas de calor extremas em 2024 forçaram a China a aumentar a produção a carvão para satisfazer a procura de arrefecimento, contribuindo com aproximadamente 100 megatoneladas de emissões adicionais de CO2. Lauri Myllyvirta, analista principal da CREA, destacou a natureza precária do atual patamar.
Embora um aumento ou uma diminuição das emissões de 1% ou menos possa não fazer uma grande diferença em sentido objetivo, tem um significado simbólico acrescido, uma vez que os decisores políticos chineses deixaram margem para as emissões aumentarem durante mais alguns anos, mantendo em aberto o momento do pico.
O contraste com a política climática dos Estados Unidos acentuou-se. Enquanto a China faz avançar a sua transição para energias limpas, a administração Trump avançou para revogar a conclusão de perigo de 2009 que fornece a base legal para regular as emissões de gases com efeito de estufa, e ordenou ao Departamento de Defesa que aumentasse as compras de eletricidade gerada a carvão. Esta divergência realça a paisagem em mudança da liderança climática global, com a China agora posicionada simultaneamente como o maior emissor e o maior investidor em tecnologias de transição para energias limpas.
Em resumo
- As emissões de CO2 da China mantiveram-se estáveis ou em queda durante 21 meses, o período mais longo do género não provocado por uma crise económica, com uma descida provável de 0,3% no conjunto do ano de 2025.
- A expansão das energias limpas, incluindo um crescimento de 43% na produção solar e de 14% na eólica, satisfez toda a nova procura de eletricidade em 2025, enquanto os acréscimos de capacidade de armazenamento superaram o crescimento da procura máxima.
- A indústria química surgiu como a principal fonte de crescimento das emissões, com um aumento de 12%, enquanto os transportes, a energia e os materiais de construção registaram descidas.
- A China colocou em funcionamento 78 gigawatts de nova capacidade de energia a carvão em 2025, apesar da estabilização das emissões, com 291 gigawatts ainda em fase de desenvolvimento.
- O próximo 15.º Plano Quinquenal, em março de 2026, determinará se as emissões atingiram permanentemente o pico ou se voltarão a subir antes da data oficial de 2030.
- A China comprometeu-se a reduzir as emissões líquidas de gases com efeito de estufa em 7 a 10% em relação aos níveis de pico até 2035, o primeiro objetivo absoluto de redução na sua estratégia climática nacional.