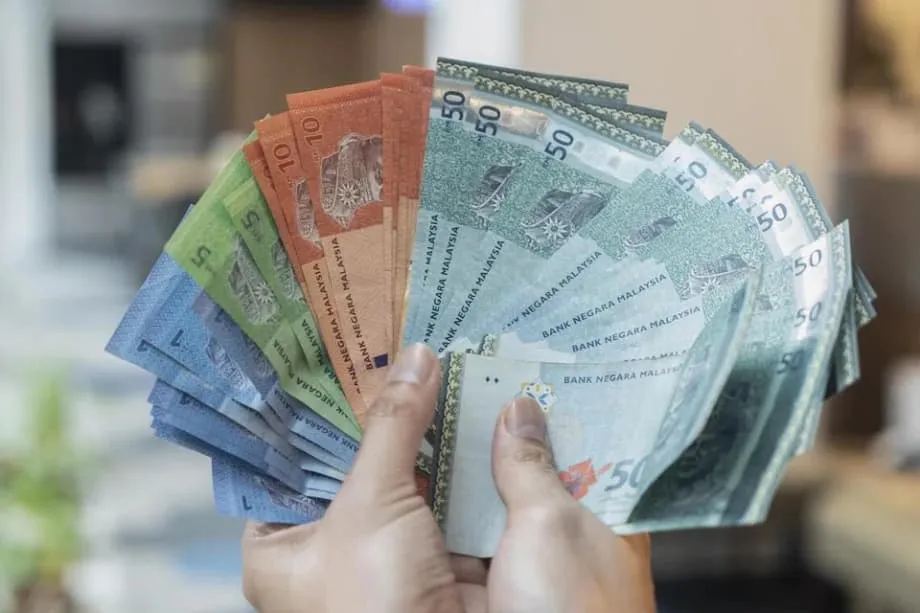
Ringgit reforça-se com política estável e perspetivas de crescimento mais favoráveis
A ringgit malásia subiu para o nível mais alto em 13 meses a 7 de novembro, tocando aproximadamente 4,1720 por dólar dos EUA, depois de o Banco Negara Malaysia manter a taxa da política monetária inalterada e os investidores reduzirem as expectativas de cortes das taxas de juro domésticas. O movimento consolidou um ganho desde o início do ano de mais de 7% em 2025, colocando a ringgit no topo da classificação das moedas asiáticas pelo segundo ano consecutivo, com uma apreciação que se estende para além do dólar em relação a várias moedas regionais.
Índice
- Ringgit reforça-se com política estável e perspetivas de crescimento mais favoráveis
- O que está a impulsionar a ringgit
- Diferencial de taxas de juro mais estreito com os Estados Unidos
- Reservas mais fortes e mercado mais líquido
- Conversões de exportadores e repatriamento de rendimentos
- A superar os pares regionais
- Ventos cruzados globais, tarifas e comércio
- Quem beneficia e quem perde com uma moeda mais forte
- O que os decisores de política estão a sinalizar
- Riscos a monitorizar
- Perspetivas e cenários
- Pontos-Chave
Vários fatores convergiram para impulsionar esta subida. Um dólar dos EUA mais fraco, a redução dos diferenciais de taxas de juro, um renovado otimismo sobre as perspetivas de crescimento de Malásia e a perceção de disciplina financeira e estabilidade política sustentaram a procura por ativos em ringgit. A posição de política monetária estável do banco central, combinada com fluxos estrangeiros de obrigações em outubro, após uma saída em setembro, alargou o apoio. O contexto na região também ajudou. A moeda de Singapura enfraqueceu após duas rondas de alívio da política monetária este ano, enquanto a rupia indonésia esteve sob pressão de preocupações com o défice orçamental, venda de obrigações estrangeiras e cortes das taxas de juro domésticos.
Os ganhos face aos vizinhos foram notáveis. A ringgit subiu para o nível mais forte desde setembro de 2022 face ao dólar de Singapura e marcou um novo recorde face à rupia indonésia. A liquidez no mercado interno da Malásia melhorou este year, com um volume diário de cerca de 20 mil milhões de dólares, um salto de mais de 40% em comparação com a média de 2020 a 2024. Essa profundidade facilitou as transações para exportadores e investidores, o que pode reduzir a volatilidade intradiária e ajudar a ancorar a confiança.
O que está a impulsionar a ringgit
A subida da moeda reflete uma combinação de catalisadores globais e domésticos. O dólar dos EUA perdeu impulso à medida que os investidores antecipam uma mudança na política da Reserva Federal mais tarde neste ano. Ao mesmo tempo, o panorama macroeconómico da Malásia parece mais estável, com o crescimento apoiado pela procura interna, inflação contida e uma conta corrente que permanece em excedente. Em conjunto, estas tendências fizeram regressar capital para ativos em ringgit.
Diferencial de taxas de juro mais estreito com os Estados Unidos
O diferencial de taxas de juro costuma impulsionar os fluxos de divisas. Quando a diferença entre as taxas de juro dos EUA e da Malásia diminui, a vantagem de carry de deter ativos em dólar dos EUA desvanece e os fundos podem rodar para alternativas com rendimentos mais elevados ou mais estáveis. O Banco Negara Malaysia manteve a taxa da política monetária (OPR) em 2,75% na sua última reunião. Os mercados estão cada vez mais confiantes de que a Reserva Federal iniciará cortes das taxas de juro em dezembro, após dados laborais mais fracos e uma queda do índice do dólar dos EUA abaixo de 100. As expectativas de taxas de juro são importantes porque alteram os rendimentos relativos e as perspetivas do apetite global pelo risco.
A Malásia não precisou de seguir o Fed na subida para defender a moeda. A inflação é moderada e a taxa de política real é positiva. Isto dá ao banco central margem para priorizar a estabilidade sem apertar a política monetária. Se as taxas de juro dos EUA descerem dos níveis atuais enquanto a Malásia se mantém estável, o diferencial comprimir-se-á ainda mais. Esse cenário costuma apoiar a ringgit ao melhorar o retorno relativo de depósitos e obrigações em ringgit.
Reservas mais fortes e mercado mais líquido
Um mercado de câmbio mais profundo e resiliente sustentou a subida. As reservas internacionais líquidas subiram para cerca de 94,7 mil milhões de dólares no final de abril, o nível mais alto em cerca de três anos. Reservas mais elevadas, juntamente com a desmaterialização da posição líquida a termo do banco central, melhoram a capacidade da Malásia de suavizar a volatilidade durante episódios de tensão global. Os investidores tendem a recompensar mercados que conseguem absorver grandes fluxos sem disrupções acentuadas.
A liquidez importa tanto quanto. O volume diário de câmbio no mercado interno ronda os 20 mil milhões de dólares em 2025, segundo dados do banco central. Essa escala é mais de 40% superior aos anos recentes, refletindo uma participação saudável de exportadores, instituições locais e fundos globais. Um reservatório de liquidez mais profundo reduz os custos de negociação, estreita os spreads de compra e venda e incentiva mais hedge por parte das empresas. Com o tempo, estas melhorias na microestrutura podem reforçar a resiliência de uma moeda ao longo dos ciclos.
Conversões de exportadores e repatriamento de rendimentos
Indicações de política também desempenharam um papel. As autoridades incentivaram empresas ligadas ao Estado e sociedades de investimento a converter uma maior parcela dos rendimentos estrangeiros em ringgit para investimento e distribuição de dividendos no país. Quando grandes empresas vendem dólares para fazer face a necessidades de financiamento local, o fluxo aumenta a procura por ringgit e ajuda a conter a especulação offshore. Os exportadores também aproveitaram preços mais firmes para converter receitas de forma mais ativa.
Estes fluxos interagem com um panorama de crescimento em melhoria. A economia da Malásia cresceu 4,4% no primeiro trimestre de 2025, impulsionada pela procura interna e apoiada por remessas mais fortes de componentes elétricos e eletrónicos e por uma recuperação contínua do turismo. A inflação geral desceu para 1,5%, enquanto a inflação subjacente subiu ligeiramente para 1,9%, uma combinação que sustenta o poder de compra sem forçar medidas políticas agressivas. A revisão do primeiro trimestre do banco central está disponível aqui.
A superar os pares regionais
O desempenho superior da ringgit é visível em toda a Ásia. Face ao dólar de Singapura, a ringgit recuperou terreno para níveis vistos pela última vez no final de 2022. A autoridade monetária de Singapura aliviou a política em janeiro e abril, o que abrandou a apreciação ponderada pelo comércio da sua moeda. Essa mudança, juntamente com o impulso de crescimento mais firme da Malásia, estreitou a diferença. Face à rupia indonésia, a ringgit marcou um recorde, auxiliada por preocupações com o défice orçamental de Indonésia, saídas de obrigações estrangeiras e cortes das taxas de juro domésticos.
O contraste com as moedas do Nordeste Asiático também é esclarecedor. As moedas intimamente ligadas aos ciclos globais de eletrónicas e expostas a alterações no apetite pelo risco costumam enfraquecer quando o crescimento global vacila ou quando o dólar dos EUA sobe. A base exportadora mais equilibrada da Malásia e um quadro de inflação credível mantiveram a moeda mais estável ao longo das fases do ciclo do dólar. As recentes entradas estrangeiras em obrigações malaias, cerca de 1 mil milhões de dólares em outubro, após uma saída de 1,7 mil milhões de dólares em setembro, sublinham essa mudança de sentimento.
Ventos cruzados globais, tarifas e comércio
O contexto externo tem sido volátil. Uma pausa temporária na escalada tarifária mais cedo no ano apoiou os volumes de comércio em todo o Sudeste Asiático e impulsionou o crescimento regional no segundo trimestre. Mais tarde, ameaças tarifárias renovadas e medidas seletivas reintroduziram incerteza para os exportadores. A Malásia trabalhou para limitar os danos, garantindo condições mais favoráveis em alguns casos e posicionando as suas cadeias de abastecimento para se adaptarem. Relatórios indicaram uma redução de certas tarifas dos EUA sobre exportações malaias para 19%, a partir de um nível inicialmente mais alto, aliviando alguma pressão sobre os fabricantes.
As sortes comerciais da Malásia estão ligadas à China e aos Estados Unidos, os seus dois maiores parceiros. Uma trégua tarifária entre as duas superpotências, mesmo que parcial, apoiará o sentimento e as encomendas de bens intermédios malaios. Se o dólar dos EUA enfraquecer à medida que os cortes das taxas de juro se iniciarem, e se a China mantiver uma recuperação gradual com um renminbi mais estável, a ringgit tende a beneficiar com uma procura mais forte e efeitos de contágio cambial positivos.
Quem beneficia e quem perde com uma moeda mais forte
Os agregados familiares e os importadores são os primeiros vencedores. Uma ringgit mais forte reduz o preço local de alimentos, combustíveis e bens intermédios importados, o que ajuda a manter as pressões inflacionárias contidas. As empresas que importam equipamentos de capital ou matérias-primas veem os custos reduzidos, o que pode proteger as margens. O governo também enfrenta menos pressão de financiamento sobre obrigações em moeda estrangeira à medida que a taxa de câmbio se fortalece.
Os exportadores enfrentam um panorama mais misto. Empresas pagas em dólares ou dólares de Singapura podem ver margens mais reduzidas quando convertem de volta em ringgit. Muitas fazem hedge de uma parcela das suas receitas para reduzir esse risco, e uma moeda mais forte também reduz o custo dos fatores de produção importados e melhora os balanços. O desempenho do mercado de ações reflete essa mistura. O índice de referência da Malásia lutou durante grande parte do ano, mas uma ringgit mais estável ajudou o mercado a manter-se acima dos níveis-chave e a estreitar as perdas até ao terceiro trimestre, à medida que as saídas estrangeiras abrandaram.
O que os decisores de política estão a sinalizar
O Banco Negara Malaysia manteve a taxa da política monetária estável e indicou conforto com uma moeda apoiada por fundamentos em vez de intervenções de curto prazo. Na sua revisão do primeiro trimestre, o banco central destacou também a inflação moderada, o consumo resiliente e o investimento estável. Em relação à moeda, a mensagem enfatizou o funcionamento do mercado e a estabilidade. A posição oficial do banco é clara:
O Banco Negara Malaysia mantém-se comprometido em garantir condições ordenadas no mercado de câmbio doméstico.
Os mercados perceberam a mensagem. Os swaps de ringgit atualmente preveem um trajeto de política estável ao longo do próximo ano, o que reduz a incerteza em torno dos custos de financiamento. O banco central também reforçou os amortecedores de choque do mercado, acumulando reservas e melhorando a mecânica do mercado interno. Essas medidas apoiam condições ordenadas sem sinalizar um nível preferido para a moeda.
Riscos a monitorizar
As subidas das moedas raramente seguem uma linha reta. Períodos de força do dólar dos EUA ainda podem desencadear correções na ringgit, como se viu a meio do ano quando o índice do dólar voltou a subir para perto de 100 com manchetes de comércio em mudança e dados sólidos dos EUA. Os investidores globais frequentemente reprecificam a exposição nas economias emergentes durante esses episódios, o que pode levar a curtas fases de desempenho inferior da ringgit, mesmo que o panorama doméstico esteja estável.
O trajeto das taxas de juro dos EUA continua a ser o principal motor externo. Se a fraqueza do mercado de trabalho for mais profunda do que o esperado, o Fed pode cortar mais rapidamente, o que favoreceria a ringgit. Um ciclo mais lento ou menor preservaria um diferencial de taxas de juro amplo e apoiaria o dólar. Disputas fiscais dos EUA e volatilidade no mercado de obrigações acrescentam outra camada de incerteza. Mais próximo, a trajetória da economia chinesa e do renminbi é determinante dadas as estreitas ligações comerciais da Malásia. Um renminbi mais forte costuma ancorar as moedas regionais, enquanto uma queda pode pesar sobre a ringgit.
A política comercial é outro fator de oscilação. As pausas anteriores e a extensão das tréguas levantaram o sentimento, mas qualquer choque tarifário generalizado poderia reduzir as encomendas de exportação e afetar os planos de investimento. Os esforços da Malásia para diversificar as cadeias de abastecimento, aprofundar o mercado de capitais doméstico e continuar a consolidação fiscal visam atenuar esses riscos.
Perspetivas e cenários
As projeções convergem para um trajeto de fortalecimento gradual. Várias casas de investigação esperam que a ringgit tenha uma média de cerca de 4,10 por dólar dos EUA em 2025, com potencial para se aproximar do patamar de 4,00 se as condições globais se mantiverem calmas e as taxas de juro dos EUA abrandarem. Alguns analistas apontam para um nível de fim de ano próximo de 3,90 se o crescimento se mantiver no bom caminho, a inflação permanecer contida e a execução da política continuar credível. Outros adotam uma visão mais conservadora para 2026, projetando a ringgit em torno de 4,12 até ao final do ano, à medida que os ventos contrários do comércio apenas dissipam lentamente.
Os analistas sublinham também a cronologia dos cortes nos EUA e a paciência da política doméstica. Ahmad Nazmi Idrus, economista da CGS International Securities, afirmou que o valor justo da ringgit deverá reafirmar-se quando o Fed concluir os cortes. "Talvez, depois desses cortes estarem concluídos, a ringgit possa voltar ao seu valor justo." Um cenário-base realista é um mercado bidirecional com uma tendência mais firme. Correções são prováveis durante períodos de aversão global ao risco. A força deve reaparecer quando os rendimentos descerem nos Estados Unidos, quando a China se estabilizar e quando as reformas domésticas se mantiverem no calendário.