Porque a indústria ainda importa para a China
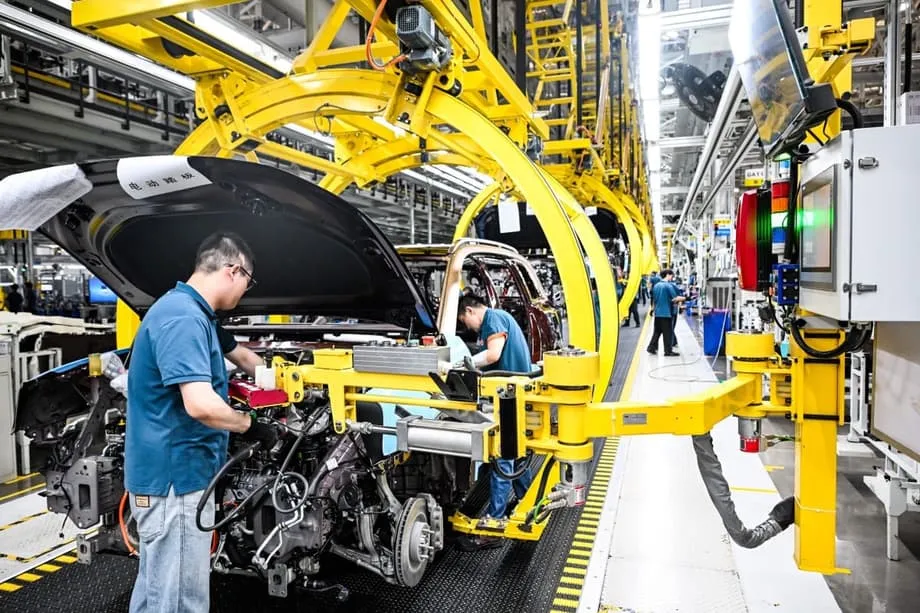
Pequim colocou a indústria manufacturing no centro da próxima fase do seu desenvolvimento, sinalizando que a quota das fábricas na economia será protegida para evitar o esvaziamento industrial. Os formuladores de políticas vêem a manufatura como uma base para a força nacional e a resiliência económica. À medida que os países enriquecem, a manufatura atinge normalmente um pico como quota da produção e depois declina. Os líderes chineses estão determinados a gerir esse percurso em vez de se deixarem governar por ele. A prioridade é sustentar uma base industrial ampla e avançada, empurrando simultaneamente as empresas para cima na cadeia de valor.
Índice
- Porque a indústria ainda importa para a China
- O que o plano de 2026 a 2030 sinaliza
- Consegue a China evitar as pressões de desindustrialização observadas noutros países?
- Verificação de dados: onde está o setor fabril
- Números-chave num relance
- A mistura estratégica: autonomia, IA e um mercado nacional unificado
- Riscos em torno da sobrecapacidade, preços e dívida
- Reação internacional e a procura de resiliência em pontos de estrangulamento
- Como é o sucesso: modernização, produtividade e melhores empregos
- O que observar a seguir
- A mensagem-chave
Os riscos são elevados. A China é há 15 anos consecutivos o maior fabricante do mundo e é a única economia que cobre todas as categorias industriais do sistema das Nações Unidas. O valor acrescentado da manufatura representou cerca de um quarto do produto interno bruto em 2024, cerca de 24,9 por cento, sublinhando o papel central do setor no emprego, na inovação, nas exportações e nas receitas fiscais. A liderança defende que, num país populo e ainda em desenvolvimento, uma economia real forte depende de uma rede fabril forte, desde equipamentos pesados a componentes de precisão.
Esta visão está plasmada num guia oficial do próximo 15.º plano quinquenal, que alerta contra a complacência face aos riscos da desindustrialização.
Num livro lançado pela liderança do Partido Comunista, que interpreta as prioridades para 2026 a 2030, os autores expõem o desafio de forma direta.
"Nos últimos anos, algumas economias avançadas tentaram revivar os seus setores de manufatura após a desindustrialização, mas revelou-se extremamente difícil", escreveram os autores.
O que o plano de 2026 a 2030 sinaliza
O Comité Central do Partido delineou uma estratégia para construir um sistema industrial moderno centrado na manufatura avançada e numa maior autonomia tecnológica. Os objetivos principais são melhorar a qualidade da produção, garantir cadeias de abastecimento-chave e promover avanços em tecnologias fundamentais. O plano enfatiza a necessidade de manter uma quota razoável da manufatura na economia, embora não fixe uma meta numérica. Os líderes também defendem uma procura interna mais forte e um nível de vida mais elevado, mas o motor principal continua a ser a produção e o investimento.
Esta abordagem reflete uma escolha estratégica. As tensões comerciais com parceiros importantes, os controlos mais apertados sobre tecnologias avançadas e as preocupações de segurança nacional reforçaram a lógica de uma base fabril ampla e competente. Os líderes chineses afirmam que vão aperfeiçoar as vantagens competitivas em áreas como energia limpa, veículos elétricos, baterias e maquinaria industrial, modernizando simultaneamente setores tradicionais como siderurgia, química e têxteis através da automação e de ferramentas digitais. O objetivo é um sistema industrial mais inovador, mais produtivo e mais resiliente a choques externos.
Consegue a China evitar as pressões de desindustrialização observadas noutros países?
Muitas economias ricas tiveram dificuldade em inverter a perda de fábricas e de empregos de produção qualificados. Os esforços para reconstruir capacidade industrial esbarram frequentemente em obstáculos de custo, escassez de competências e cadeias de abastecimento fragmentadas. A China procura evitar esse destino protegendo a escala da sua manufatura e intensificando a inovação. Essa posição não significa resistir à mudança. Significa fazer com que as fábricas produzam bens mais complexos, melhorem o controlo de qualidade e ancoram tecnologias estratégicas no país.
Funcionários e académicos destacam que esta orientação é um tema constante há anos. O plano atual formaliza-a para o próximo período e associa-a à segurança nacional e à prosperidade de longo prazo. A abordagem compatibiliza-se com as campanhas recentes de localização de inputs fundamentais, expansão da produção de equipamentos de gama alta e redução da dependência de fornecedores estrangeiros para componentes críticos.
Dong Yu, vice-presidente executivo do China Institute for Development Planning da Universidade Tsinghua, salientou que este foco não é novo, ainda que a linguagem se tenha tornado mais firme.
"O 14.º plano quinquenal já tem esse requisito", afirmou Dong, referindo-se à preservação da quota da manufatura na economia.
Um segundo desafio é o equilíbrio económico. Economistas dentro e fora da China têm defendido um pivot mais forte em direção ao consumo das famílias para corrigir desequilíbrios estruturais. A liderança reconhece isto, mas o novo enquadramento continua a colocar a manufatura no centro, com a procura interna a ser nutrida ao longo do tempo. Gerir essa tensão é um dos testes definidores do próximo plano.
Verificação de dados: onde está o setor fabril
Os indicadores mais recentes mostram um setor de manufatura que continua vasto, produtivo e ligado globalmente, mas também desigual no ritmo entre subssectores. O crescimento do valor acrescentado industrial foi sólido ao longo de 2024 e até 2025, enquanto os inquéritos aos gestores de compras oscilaram em torno da linha dos 50 por cento que separa a expansão da contração. O investimento em ativos fixos em fábricas continuou a subir, sinal de confiança na atualização de capacidade de longo prazo.
Números-chave num relance
- A manufatura representou cerca de 24,86 por cento do PIB em 2024, ou cerca de 33,55 triliões de yuan em produção.
- A China é há 15 anos consecutivos o maior país manufatureiro mundial, produzindo cerca de 30 por cento do valor acrescentado industrial mundial.
- As exportações de manufatura continuam a ser a espinha dorsal das vendas externas, representando mais de 90 por cento do total de exportações em 2024.
- O crescimento mensal do valor acrescentado em 2025 situou-se aproximadamente entre 5,7 e 7,9 por cento.
- O investimento em ativos fixos na manufatura registou ganhos, com taxas de crescimento tipicamente entre os dígitos médios e os dígitos baixos duplos ao longo de 2024 e 2025.
- O investimento direto estrangeiro na manufatura representou mais de um quarto do IDE total em 2024, refletindo o interesse contínuo nas cadeias de abastecimento chinesas, mão de obra qualificada e infraestruturas.
Por trás dos números-hádula está um mapa de mais de 2.000 aglomerados industriais distribuídos pelas províncias centrais e orientais, com novos aglomerados a surgir nas regiões ocidentais e setentrionais. Os custos subiram em muitas cidades, especialmente para mão de obra e terrenos. Ainda assim, as empresas continuam a investir para ficar perto de fornecedores, portos e grandes mercados internos. Os incentivos políticos, desde benefícios fiscais ao apoio à investigação e desenvolvimento, acrescentam-se a esse cálculo.
A mistura estratégica: autonomia, IA e um mercado nacional unificado
A política industrial de Pequim tem duas grandes vertentes. A primeira é elevar as capacidades nacionais em tecnologias estratégicas. A segunda é aumentar a produtividade em toda a base fabril. Isso significa mais financiamento para a investigação, ligações mais estreitas entre universidades e indústria e uma implementação mais rápida de ferramentas digitais no chão de fábrica.
O principal regulador industrial chinês, o Ministério da Indústria e Tecnologia da Informação (MIIT), está a preparar um programa abrangente de inteligência artificial mais indústria para integrar a inteligência artificial em processos de produção-chave. O objetivo é elevar a qualidade, reduzir custos e melhorar a eficiência energética através da incorporação de decisões orientadas por dados em equipamentos, fluxos de trabalho e rotinas de manutenção. As autoridades apontam para um grande ecossistema de IA, com milhares de empresas e uma base crescente de pequenas e médias empresas especializadas que utilizam visão artificial, análises preditivas e software industrial.
O ministro do MIIT, Li Lecheng, descreveu recentemente como o governo vai orientar este impulso e apoiar a adoção pelas empresas.
Vamos estabelecer um quadro de políticas abrangente para apoiar a aplicação da IA, incluindo diretrizes de implementação do plano IA mais Manufatura", disse Li. "Estas políticas abordarão a transformação inteligente em indústrias e processos críticos, com o apoio de um guia de aplicação de IA para empresas de manufatura.
A política fiscal também está a ser alinhada com a agenda industrial. O Ministério das Finanças comprometeu-se a dirigir mais recursos para avanços em tecnologias fundamentais, a transformação de setores tradicionais e a atualização digital de empresas mais pequenas. A mensagem é de que a inovação será recompensada e que os obstáculos burocráticos serão reduzidos.
Num relatório sobre a execução da política fiscal, o ministério enfatizou uma concorrência leal e uma utilização mais eficiente dos fundos de ciência e tecnologia.
A China vai dirigir mais recursos fiscais para a inovação industrial, prosseguir avanços em tecnologias fundamentais e promover a transformação e modernização do setor de manufatura", afirmou o ministério. "Será reforçado o apoio à transformação digital das pequenas e médias empresas e será promovido um mercado nacional unificado para garantir tratamento igual em subsídios fiscais e contratação pública.
Este impulso integra-se em programas industriais de longa data. A estratégia Made in China 2025, lançada há uma década, visava reforçar a capacidade de fornecedores nacionais em áreas como tecnologias da informação, robótica, aeroespacial, equipamentos ferroviários, dispositivos médicos e veículos de baixo consumo energético. O novo plano herda essa ambição enquanto atualiza o conjunto de ferramentas. Os funcionários utilizam cada vez mais a expressão novas forças produtivas de qualidade para traduzir a ideia de combinar progressos científicos fundamentais com aplicação industrial e manufatura avançada.
Riscos em torno da sobrecapacidade, preços e dívida
Expansões rápidas de capacidade podem trazer dores de crescimento. Quando muitas empresas se atiram de seguida para setores promissores, a concorrência intensifica-se e os preços podem cair mais depressa do que os custos. Este padrão já surgiu em automóveis, solar, baterias e alguns metais. Guerras de preços comprimem as margens de lucro mesmo para os líderes de mercado, o que pode desincentivar o investimento privado e pressionar os balanços das empresas. Preços baixos também se propagam pelos mercados globais, aumentando o risco de fricções comerciais com parceiros que consideram os bens chineses subavaliados.
Os ventos macroeconómicos contrários acrescentam desafios. Uma prolongada recessão imobiliária tem pesado sobre a procura interna e as finanças dos governos locais. Os economistas alertam que níveis elevados de dívida, cerca de três vezes o tamanho da economia segundo algumas estimativas, combinados com baixa inflação, podem tornar a desalavancagem mais difícil. Se os lucros continuarem escassos em amplas zonas da manufatura, os bancos podem enfrentar pressão de mutuários frágeis. Os formuladores de políticas tentaram evitar despedimentos brutais e encerramentos de fábricas que atingiriam os rendimentos e a estabilidade social. O risco é que o apoio a empresas improdutivas possa travar a realocação de capital em direção a empresas mais dinâmicas.
Existem também constrangimentos internacionais. O crescimento das exportações pode compensar uma procura interna fraca, mas também pode atrair tarifas mais elevadas e regras comerciais mais apertadas no estrangeiro se os parceiros considerarem a sobrecapacidade uma ameaça às suas indústrias. Gerir esse ambiente externo requer uma coordenação cuidadosa de metas industriais com sinais de mercado e diplomacia comercial.
Reação internacional e a procura de resiliência em pontos de estrangulamento
Os líderes chineses associam frequentemente a política industrial à segurança económica. O país construiu posições fortes em terras raras, componentes para a indústria farmacêutica e partes da cadeia de abastecimento de energia limpa. O controlo de certos inputs dá a Pequim vantagem em disputas. Ao mesmo tempo, aumenta a supervisão e as medidas de cobertura por parte do estrangeiro. Os Estados Unidos e a Europa lançaram campanhas de reindustrialização, ofereceram subsídios à produção nacional e reforçaram o escrutínio de tecnologias sensíveis.
Os funcionários chineses argumentam que um sistema industrial abrangente é a melhor defesa contra a pressão. Destacam os progressos na manufatura de equipamentos e em chips de gama intermédia, reconhecendo ao mesmo tempo a dependência dos semicondutores mais avançados. O foco está em aumentar a quota de fornecedores nacionais em componentes fundamentais e melhorar a qualidade dos produtos em sistemas complexos como aeroespacial, automóveis e equipamentos de energia.
Jin Zhuanglong, um proeminente engenheiro chinês, descreveu a dimensão desses progressos em declarações públicas.
"Entre 500 produtos industriais principais, a China ocupa o primeiro lugar mundial na produção de mais de 220", disse Jin, apontando para a amplitude da produção em maquinaria, eletrónica e materiais.
Analistas externos assinalam que a China também reduziu a dependência de importações em muitas cadeias de abastecimento. Isso alterou o equilíbrio de poder nas disputas comerciais, deixando ao mesmo tempo lacunas onde a tecnologia estrangeira ainda domina. A ênfase do próximo plano em avanços em tecnologias de gargalo é uma resposta direta a esse cenário.
Como é o sucesso: modernização, produtividade e melhores empregos
Para os formuladores de políticas, o sucesso será medido pela qualidade, não apenas pela quantidade. Fábricas modernizadas devem gerar maior produtividade, cadeias de abastecimento mais seguras e empregos melhor remunerados. Isso implica elevar a base de competências através do ensino profissional, ligar laboratórios de investigação às linhas de produção e alargar a gestão digital às pequenas e médias empresas. Envolve também produção mais limpa e menor intensidade energética, especialmente em setores como siderurgia, cimento e química, onde o desempenho ambiental está sob escrutínio.
Aumentar os rendimentos das famílias é um objetivo relacionado. Uma maior produtividade permite que os salários cresçam sem corroer a competitividade. As autoridades têm discutido um sistema de segurança social mais forte, uma melhor portabilidade de benefícios para os trabalhadores migrantes e políticas que reduzam o poupança precaucionária. Um motor de consumo mais saudável ajudaria a absorver mais produção nacional de alto valor e a reduzir a dependência da procura externa volátil. A confiança de que as empresas privadas podem obter lucros razoáveis é essencial, uma vez que o investimento privado impulsiona a inovação e a criação de emprego em muitos aglomerados industriais.
Tudo isto requer calibragem política. Capacidade subsidiada em excesso conduz a pressão sobre os preços. Investimento insuficiente arrisca ficar para trás em tecnologia. O desafio do governo é utilizar as ferramentas fiscais e regulamentares para orientar recursos para usos produtivos, deixando ao mesmo tempo que os sinais de mercado provoquem saídas onde os modelos falham. O compromisso com um mercado nacional unificado e tratamento igual na contratação pública pode reduzir a fragmentação e ajudar empresas eficientes a expandir-se.
O que observar a seguir
O novo plano será detalhado com metas e políticas concretas nos próximos meses. É esperado um catálogo de objetivos socioeconómicos na primavera. Convém observar como os líderes equilibram o impulso em direção à autonomia tecnológica com medidas para elevar a procura das famílias. Sinais a acompanhar incluem os níveis de financiamento e as regras para a investigação pública, preferências de contratação para equipamentos nacionais de gama alta e incentivos para atualizações digitais ao longo das cadeias de abastecimento.
Observe também a abordagem aos setores mais intensivos em capital. As autoridades enfrentam uma escolha entre consolidação e saídas de mercado para resolver a sobrecapacidade, ou apoio continuado ao emprego e à escala. A política comercial será um percurso paralelo. O envolvimento com parceiros importantes influenciará a rapidez com que nova capacidade encontra mercados no estrangeiro e quantos obstáculos as empresas chinesas encontram nesse processo.
Não há garantia de que proteger a manufatura conduza automaticamente a um crescimento mais rápido. Os detalhes serão decisivos. Como também a disposição para deixar que empresas não competitivas se reestruturem, se fundam ou encerrem. Os próximos cinco anos mostrarão se um foco na manufatura moderna, na tecnologia e nos mercados unificados consegue gerar maior produtividade e rendimentos mais elevados sem novo estresse financeiro.
A mensagem-chave
- Pequim planeia salvaguardar uma quota considerável da manufatura no PIB para evitar o esvaziamento industrial.
- O plano de 2026 a 2030 prioriza um sistema industrial moderno, autonomia tecnológica e segurança das cadeias de abastecimento.
- A manufatura continua a representar cerca de um quarto da economia chinesa e domina o desempenho das exportações.
- O MIIT vai lançar diretrizes de IA mais manufatura para impulsionar as atualizações digitais em indústrias-chave.
- O Ministério das Finanças promete mais apoio fiscal à inovação industrial e à digitalização das PME.
- Os riscos incluem sobrecapacidade, lucros escassos, pressão deflacionista e maiores tensões comerciais no estrangeiro.
- A reação internacional está a crescer à medida que os EUA e a Europa reindustrializam e apertam os controlos tecnológicos.
- O sucesso depende de ganhos de produtividade, rendimentos familiares mais elevados e melhor alocação de recursos.