Porque é que a China está a avançar depressa na energia eólica offshore
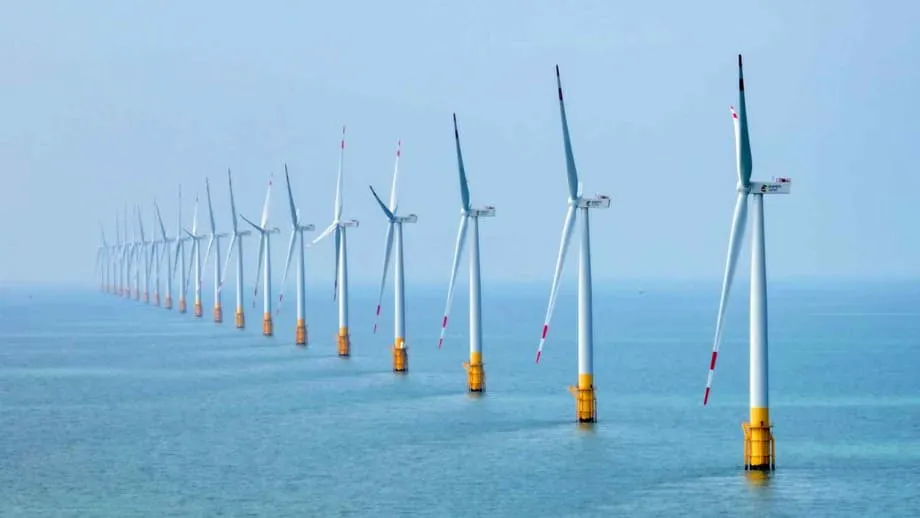
A China está a expandir a energia eólica offshore a um ritmo igualado por outras grandes economias, impulso este que resulta do apoio estatal, dos baixos preços das turbinas dos fabricantes nacionais e de um extenso leque de projetos ao longo da sua costa oriental. Previsões do setor indicam que a China representará cerca de metade da nova capacidade eólica offshore instalada até 2030. Investigação independente também aponta para que a China possa deter cerca de 45 por cento da capacidade eólica offshore acumulada a nível mundial até 2030. Isto coloca o país no centro de uma tecnologia que muitos governos consideram essencial para a energia limpa e a segurança energética.
Índice
- Porque é que a China está a avançar depressa na energia eólica offshore
- Os números por detrás do avanço
- Que quota de mercado poderá a China deter até 2030
- Políticas, preços e vantagem na manufatura
- Porque são mais baratas as turbinas na China
- Expansão provincial, de Cantão a Hainan
- O plano de 66,9 GW de Cantão até 2030
- Contexto global, ventos contrários nos Estados Unidos e recalibragem europeia
- O que isto significa para as cadeias de abastecimento
- Energia eólica offshore e a economia digital da China
- Dentro do centro de dados submarino
- A expansão traz novos desafios
- Ganhos ambientais e integração na rede
- Eólica fixa ao fundo versus eólica flutuante
- O que acompanhar até 2030
- Pontos-chave
O ímpeto na China contrasta com um quadro misto noutros mercados. Alguns mercados desaceleraram devido à inflação, aos juros mais elevados e ao cancelamento de projetos. A escala da China, a cadeia de abastecimento consolidada e a continuidade das políticas ajudaram a manter os custos dos projetos competitivos, enquanto os operadores de rede ligam grandes parques eólicos costeiros a regiões com elevada procura de energia, movidas pela indústria pesada e por uma infraestrutura digital em crescimento.
A energia eólica offshore está também a tornar-se uma ferramenta estratégica para alimentar os agrupamentos tecnológicos no litoral, desde a manufatura avançada aos centros de dados. Esta combinação de procura industrial, metas políticas e profundidade da cadeia de abastecimento explica porque é que a China está preparada para dominar a próxima fase da construção global de energia eólica offshore.
Os números por detrás do avanço
A frota global de energia eólica offshore atingiu cerca de 83 gigawatts até ao final de 2024, depois de 8 gigawatts terem sido ligados nesse ano, segundo levantamentos internacionais do setor. Leilões governamentais atribuíram uma vaga recorde de capacidade futura, e quase 50 gigawatts de projetos já estão em construção no mundo. As previsões apontam para que as instalações anuais de energia eólica offshore subam de unidades simples a meados da década de 2020 para cerca de 34 gigawatts em 2030.
A China tem sido o maior construtor de energia eólica offshore durante vários anos consecutivos. A meados de 2023, tinha mais de 31 gigawatts em operação no mar, mais do que qualquer outro país. O crescimento imediato concentra-se na China e na Europa, com mercados da África Oriental, como o Japão e a Coreia do Sul, também a avançar com quadros regulamentares e modernizações das redes para colocar projetos em operação ainda durante a década.
Até 2030, uma das principais consultoras energéticas espera que a China detenha cerca de 45 por cento da capacidade global acumulada de energia eólica offshore. Outra estimativa comum no setor é que metade das novas adições de energia eólica offshore entre agora e 2030 se situem na China. Ambas as perspetivas destacam o papel central do país no cumprimento das metas globais de energia eólica.
Que quota de mercado poderá a China deter até 2030
A quota das novas adições e a quota da capacidade acumulada são lentes diferentes sobre a mesma tendência. Se as instalações anuais globais escalarem de forma gradual para os 30 e poucos gigawatts até 2030 e a China continuar a construir a um ritmo de dois dígitos de gigawatts por ano, a quota de mercado do país mantém-se elevada mesmo quando mais nações começam a acrescentar projetos. Resumindo, quanto mais depressa crescer o mercado global, mais espaço há para múltiplas regiões expandirem-se, contudo o ritmo de construção da China mantém-na numa posição dominante.
Políticas, preços e vantagem na manufatura
A clareza das políticas tem sido um fator-chave. Os planeadores energéticos chineses utilizaram planos quinquenais, leilões e mandatos de ligação à rede para orientar os investimentos. As alterações políticas recentes promovem a formação de preços de mercado para a eletricidade renovável, mudança concebida para melhorar a viabilidade financeira dos projetos, alinhando ao mesmo tempo os incentivos dos promotores com as necessidades da rede. Regras estáveis ajudam a reduzir os riscos de financiamento de projetos que podem demorar vários anos a construir e ligar.
A capacidade de manufatura é outra vantagem. As fábricas de energia eólica globais poderiam produzir, em 2023, na ordem de 170 a 180 gigawatts de equipamentos, com a China como principal polo. Este perímetro inclui pás, torres, naceles e uma crescente lista de fundamentos e cabos offshore. A escala ajuda a reduzir custos, e os fabricantes de equipamentos originais chineses lançaram turbinas maiores que diminuem o número de unidades necessárias em cada projeto, reduzindo os custos de instalação e manutenção por megawatt.
Os custos mais baixos da cadeia de abastecimento refletem-se no custo nivelado da eletricidade, métrica que capta o custo total de construir e operar uma central ao longo da sua vida útil. Combinado com melhorias no design dos projetos, nos navios de instalação e na logística portuária, permite aos promotores entregar mais capacidade por cada yuan investido. Esta vantagem de custo aumentou à medida que alguns mercados ocidentais enfrentam juros mais elevados e volatilidade cambial.
Porque são mais baratas as turbinas na China
A concorrência interna entre vários fabricantes de turbinas, o acesso a uma rede densa de fornecedores de componentes e a proximidade aos locais dos projetos costeiros reduzem todos os custos de transporte e logística. Os promotores beneficiam também de prazos de desenvolvimento mais curtos e de infraestrutura portuária consolidada, capaz de tratar componentes cada vez maiores. Estes fatores apertam os preços de proposta nos leilões e permitem que os projetos avançem mesmo num ambiente global de financiamento mais exigente.
Expansão provincial, de Cantão a Hainan
A primeira vonda de energia eólica offshore da China concentrou-se num punhado de províncias costeiras. Cerca de três quartos da capacidade offshore operacional do país situam-se em Jiangsu, Cantão e Fujian. Os leques de projetos estendem-se agora para norte e sul ao longo da costa, incluindo grandes planos em Zhejiang e Shandong e nova atividade ao largo da ilha de Hainan.
Cantão destaca-se. Documentos de planeamento provincial e avaliações académicas indicam que Cantão pretende construir 23 parques eólicos offshore, totalizando cerca de 66,9 gigawatts, até 2030. Planos anteriores designaram várias províncias como bases de energia eólica offshore até 2025, incluindo Fujian, Shandong, Zhejiang e Jiangsu, cada uma com capacidade potencial de vários gigawatts. A companhia petrolífera nacional chinesa, a CNOOC, também está a expandir-se na energia eólica offshore, com um projeto de 1,5 gigawatts na zona CZ7 de Hainan, comissionamento previsto antes de 2030.
O plano de 66,9 GW de Cantão até 2030
Cantão é um grande polo de manufatura e tecnologia e situa-se perto de recursos eólicos favoráveis no Mar do Sul da China. Construir dezenas de gigawatts de capacidade dá à província um caminho para fornecer energia limpa a agrupamentos industriais e a negócios orientados para os dados. Levar a cabo esta expansão exigirá ligações fortes à rede, armazenamento energético capaz de deslocar eletricidade para as horas noturnas e logística portuária coordenada para um fluxo constante de componentes.
Contexto global, ventos contrários nos Estados Unidos e recalibragem europeia
Os Estados Unidos, outrora esperados para escalar depressa, têm tido dificuldades com reversões de política, custos mais elevados e contenciosos judiciais. Ordens de suspensão de trabalhos atingiram projetos proeminentes no Nordeste antes de algumas restrições serem levantadas. O investimento em energias renováveis caiu acentuadamente no início de 2025, e os promotores reavaliaram a sua exposição ao mercado dos EUA. Estes contratempos desaceleraram o ritmo de construção e abalaram a confiança para os leilões de curto prazo.
Investidores europeus têm redirecionado capital e procuram quadros mais previsíveis após um período de leilões falhados e subidas de custos. Os decisores políticos na Europa também tentam reduzir a dependência das importações da China apoiando fábricas nacionais de pás, naceles, torres e cabos. O desafio não é trivial. Uma parcela considerável dos locais de manufatura que produzem componentes-chave para plataformas de turbinas ocidentais situa-se na China, o que torna a regressão rápida da produção para casa difícil sem custos mais elevados para os consumidores.
O que isto significa para as cadeias de abastecimento
As cadeias de abastecimento equilibram custo, qualidade e resiliência. A amplitude manufatureira da China torna-a difícil de substituir rapidamente, contorno que um perímetro global mais diversificado reduziria os estrangulamentos. Espera-se que os governos ajustem as regras de leilão para partilhar melhor os riscos entre promotores e compradores de energia, financiando também portos, redes e formação de mão de obra que sustentam os prazos de construção.
Energia eólica offshore e a economia digital da China
A energia eólica offshore está cada vez mais ligada a centros de dados e parques industriais que necessitam de energia de baixo carbono, disponível as vinte e quatro horas. A Zona Especial de Lingang, em Xangai, oferece um caso ilustrativo. A primeira fase de um centro de dados subaquático ali instalado tem uma capacidade de energia de cerca de 24 megawatts e foi concebida para funcionar quase inteiramente com eletricidade proveniente dos parques eólicos offshore próximos. O arrefecimento é conseguido através da imersão de módulos de servidores no mar, reduzindo dramaticamente a eletricidade necessária para a climatização.
Dentro do centro de dados submarino
Os responsáveis do projeto afirmam que a eficiência energética do sistema foi concebida para atingir uma eficácia de utilização de energia (PUE) não superior a 1,15, em comparação com instalações terrestres convencionais que dependem fortemente da climatização. Su Yang, gerente geral da Shanghai Hicloud Technology, uma dos contratantes, explicou como o local explora o seu ambiente marítimo.
Su Yang disse: "A água do mar funciona como um sistema de arrefecimento natural, o que reduz a procura de energia para arrefecimento para menos de 10 por cento."
Huang Dinan, presidente da Shenergy Group, outro contratante, sublinhou a qualidade do recurso eólico local e a razão pela qual é importante para operações estáveis.
Huang Dinan disse: "O Mar da China Oriental oferece recursos eólicos offshore únicos, com mais de 3.000 horas de utilização anual."
A expansão traz novos desafios
Os parceiros do projeto assinaram um acordo para prosseguir um centro de dados submarino alimentado por energia eólica muito maior, de cerca de 500 megawatts. Transformar um projeto-piloto num sistema à escala de serviço público exigirá engenharia cuidada e aprendizagem operacional. Wang Shifeng, presidente da Third Harbor Engineering, salientou a necessidade de melhoria passo a passo.
Wang Shifeng disse: "Para uma implementação mais ampla, a otimização da operação e manutenção, bem como a fiabilidade tecnológica, têm de ser alcançadas primeiro."
Ganhos ambientais e integração na rede
O litoral da China possui vastos recursos eólicos. Investigadores estimam que a energia eólica offshore poderia gerar cerca de 17,5 petawatt-horas por ano ao nível do potencial técnico, mais do que o dobro do consumo nacional de eletricidade atual da China. Se o desenvolvimento continuar até meados do século, o carvão evitado poderia reduzir as emissões em cerca de 294 milhões de toneladas de dióxido de carbono equivalente por ano nas regiões costeiras. Este valor é superior ao total de emissões anuais da maioria dos países.
Integrar grandes volumes de energia eólica offshore na rede não se resume a turbinas no mar. Exige linhas de transmissão robustas, subestações modernizadas, controlos digitais e armazenamento. O curtailment diminui quando as redes conseguem transportar e armazenar eletricidade de forma eficiente. A China começou a adotar a formação de preços de eletricidade de mercado para as renováveis, o que pode recompensar a procura flexível e o armazenamento que suavizam os picos e vales da geração eólica. Os organismos internacionais esperam que a quota das renováveis no mix energético suba de forma sustentada até 2030, com a energia eólica a tornar-se uma principal fonte depois da energia solar.
Eólica fixa ao fundo versus eólica flutuante
A maioria das turbinas offshore da China assenta em fundações fixas ao leito marinho em águas relativamente rasas. As plataformas eólicas flutuantes, capazes de aceder a mares mais profundos com ventos mais fortes, representam ainda uma pequena fração da capacidade global, contada em centenas de megawatts. Vários promotores e institutos de investigação chineses estão a testar desenhos flutuantes. Se os custos baixarem com a escala, a eólica flutuante poderá abrir novas zonas para além das plataformais continentais rasas.
O que acompanhar até 2030
Espera-se que a indústria global ligue mais de 30 gigawatts de energia eólica offshore em 2030, com adições anuais a voltar a crescer após um período de pressão de custos. Promotores e governos estão a redesenhar os sistemas de leilão para partilhar os riscos de forma mais equilibrada, melhorar a indexação aos custos e garantir acordos de compra de energia que suportem financiamentos de longo prazo. Expansões portuárias, fábricas de cabos e navios de instalação terão de acompanhar o ritmo.
Na China, os planos provinciais apontam para outra vonda de projetos em Cantão, Jiangsu, Fujian, Zhejiang, Shandong e Hainan. As metas do setor exigem pelo menos 15 gigawatts de nova capacidade offshore por ano entre 2026 e 2030. Promotores apoiados pelo Estado estão a passar de águas costeiras para mares mais profundos, enquanto as petrolíferas entram no mercado com grandes projetos como o local CZ7 em Hainan. Os operadores de rede estão a investir em novas ligações submarinas e reforços terrestres para transportar eletricidade para os centros de carga urbanos e industriais.
Riscos merecem atenção. As taxas de juro e os constrangimentos da cadeia de abastecimento podem elevar os preços de proposta. Atrasos na transmissão podem estrangular novas capacidades. As regras de conteúdo local podem pressionar os custos em alguns mercados, mesmo enquanto desenvolvem competências nacionais. Por outro lado, a aprendizagem contínua em design de turbinas, fundações e operações pode manter os custos controlados. Se os leques de projetos se mantiverem no rumo, a expansão da China permanecerá o pilar da energia eólica offshore global até ao fim da década.
Pontos-chave
- As previsões do setor indicam que a China fornecerá cerca de metade da nova capacidade global de energia eólica offshore até 2030.
- Uma grande empresa de investigação projeta que a China deterá cerca de 45 por cento da capacidade mundial acumulada de energia eólica offshore até 2030.
- A capacidade global instalada de energia eólica offshore atingiu cerca de 83 GW em 2024, com adições anuais previstas para subir para cerca de 34 GW até 2030.
- Os planos de Cantão apontam para cerca de 66,9 GW de energia eólica offshore até 2030, enquanto a CNOOC tem como alvo um projeto de 1,5 GW em Hainan antes de 2030.
- Projetos nos Estados Unidos enfrentaram ordens de suspensão de trabalhos e custos mais elevados, enquanto investidores europeus pressionam por regras estáveis e manufatura local.
- A escala da cadeia de abastecimento da China, os preços mais baixos das turbinas e a continuidade das políticas mantiveram os custos dos projetos competitivos.
- A energia eólica offshore está a alimentar novas infraestruturas tecnológicas, incluindo um centro de dados submarino de 24 MW em Xangai, concebido para funcionar com energia eólica.
- Investigadores estimam que a energia eólica offshore poderia reduzir as emissões na China costeira em cerca de 294 milhões de toneladas de CO2 equivalente por ano até meados do século.
- Modernizações da rede, armazenamento e formação de preços de mercado são essenciais para integrar grandes volumes de energia eólica offshore no sistema elétrico da China.