Nova revisão cinco meses após as regras mais recentes
A Indonésia está a preparar uma nova alteração às regras aplicáveis às receitas de exportação de recursos naturais, tendo o ministro das Finanças, Suahasil Nazara, afirmado que o Governo pretende que uma maior quantidade dos dólares recebidos seja convertida em rupias. O anúncio surge apenas cinco meses depois de o Regulamento Governamental n.º 21 de 2026 ter entrado em vigor, a 1 de junho.
Índice
- Nova revisão cinco meses após as regras mais recentes
- Manter dólares e convertê-los são objetivos distintos
- O que exige o quadro em vigor desde junho
- Os bancos públicos têm um papel central
- Porque pediram os exportadores mais rupias
- Opções de investimento e incentivos fiscais
- Como se chegou às regras atuais
- O que a próxima revisão mudará para as empresas
- Principais pontos
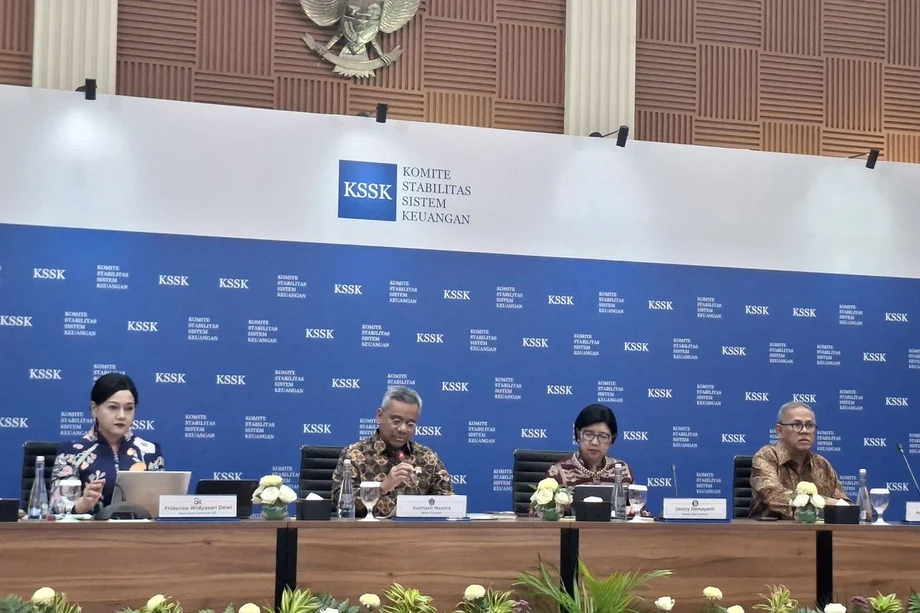
Falando no Banco da Indonésia, em Jacarta, a 3 de novembro de 2026, após uma reunião ordinária do Comité de Estabilidade do Sistema Financeiro, conhecido como KSSK, Suahasil afirmou que as autoridades estavam a preparar a revisão para reforçar o setor financeiro e os mercados financeiros da Indonésia.
A proposta voltaria a alterar uma política que já foi revista três vezes desde o Regulamento Governamental n.º 36 de 2023. Essas alterações foram introduzidas através dos Regulamentos Governamentais n.º 8 de 2025, n.º 2 de 2026 e n.º 21 de 2026. A concretização de mais uma alteração representaria a quarta revisão.
A questão imediata é o limite de 50% à conversão em rupias das receitas de exportação em moeda estrangeira. Suahasil descreveu esse limite como a restrição em vigor. No entanto, a explicação pormenorizada apresentada em maio pelo ministro coordenador dos Assuntos Económicos, Airlangga Hartarto, associava especificamente o limite de 50% aos participantes abrangidos por acordos ou entendimentos comerciais bilaterais com a Indonésia.
Suahasil não anunciou uma nova percentagem, uma data de entrada em vigor ou as categorias de exportadores que teriam maior liberdade de conversão. Esses pormenores determinarão em que medida a proposta altera o acesso das empresas a rupias e as obrigações de manter receitas de exportação na Indonésia.
Manter dólares e convertê-los são objetivos distintos
A política abrange as Divisas das Receitas de Exportação de Recursos Naturais, geralmente designadas pela sigla DHE SDA. Em termos simples, trata-se da moeda estrangeira obtida com a exportação de recursos naturais. Entre as principais exportações de matérias-primas da Indonésia contam-se o óleo de palma, o carvão térmico, o níquel, o estanho, a borracha e o café.
As regras centram-se em duas decisões distintas: onde os exportadores mantêm as receitas e em que moeda as detêm. A entrada de dólares num banco indonésio aumenta a oferta de moeda estrangeira no país. Converter esses dólares em rupias significa vender a moeda estrangeira e receber em troca a moeda da Indonésia.
As medidas anteriores centravam-se em manter a moeda estrangeira na Indonésia, para apoiar a disponibilidade de dólares e a estabilidade cambial. O anúncio de novembro de Suahasil dá maior ênfase à conversão em rupias. Ambos os objetivos canalizam as receitas de exportação para o sistema financeiro nacional, mas têm efeitos diferentes sobre os fundos das empresas.
Um exportador pode receber dólares de um cliente no estrangeiro e, ao mesmo tempo, pagar salários, fornecedores e outras despesas operacionais em rupias. Manter dólares no país cumpre uma obrigação de colocação, enquanto a conversão disponibiliza a moeda necessária para esses pagamentos locais. A revisão proposta incide sobre esta segunda etapa.
O que exige o quadro em vigor desde junho
Airlangga apresentou o Regulamento Governamental n.º 21 de 2026 numa conferência de imprensa em Jacarta, a 20 de maio. Afirmou que os exportadores de recursos naturais têm de repatriar a totalidade das receitas de exportação para o sistema financeiro da Indonésia, esperando-se o cumprimento integral da regra.
O montante que deve permanecer no sistema e durante quanto tempo varia consoante o setor. Airlangga afirmou que os exportadores de petróleo e gás têm de manter pelo menos 30% das receitas durante, no mínimo, três meses. Os exportadores dos restantes setores têm de manter 100% durante, pelo menos, 12 meses.
Por conseguinte, repatriar e manter os fundos são obrigações distintas. Repatriar significa trazer o dinheiro para a Indonésia. Manter significa conservar no país uma percentagem determinada durante um período especificado. Segundo a explicação de Airlangga, ambos os grupos têm de repatriar a totalidade das receitas, mas os exportadores de petróleo e gás estão sujeitos a uma percentagem mínima de retenção mais baixa e a um período de permanência mais curto.
A título de exemplo, aplicando essas percentagens a 100 dólares de receitas de exportação, o montante mínimo a manter seria de 30 dólares para um exportador de petróleo e gás, contra 100 dólares para um exportador de outro setor. Os períodos mínimos correspondentes são de três e 12 meses. Esta diferença é importante para as empresas calcularem quanto dinheiro têm disponível para pagamentos e investimentos.
Os bancos públicos têm um papel central
Airlangga afirmou que, em geral, as receitas DHE SDA mantidas na Indonésia têm de ser depositadas através da Himbara, a associação dos bancos públicos indonésios. A política canaliza estes fundos de exportação para um grupo mais restrito de instituições do que os regimes que permitiam aos exportadores recorrer a qualquer banco indonésio.
O quadro preparado antes de 2026 identificava como instituições elegíveis os bancos públicos autorizados a realizar operações cambiais. Excluía os bancos privados e o Indonesia Eximbank, conhecido como LPEI, da via de colocação habitual. As empresas que recorressem a estas instituições teriam de reorganizar os seus mecanismos bancários para as receitas abrangidas.
A explicação de Airlangga, em maio, também estabeleceu uma exceção para parceiros comerciais com acordos ou entendimentos bilaterais com a Indonésia. Os exportadores elegíveis poderiam manter 30% durante três meses em bancos fora da Himbara. Airlangga abordou a exceção no contexto das empresas mineiras, incluindo as dos setores do petróleo e gás e de outros minerais.
Essa explicação também enquadrou o limite de conversão de 50% nas disposições relativas a acordos bilaterais, ao passo que as declarações de Suahasil, em novembro, apresentaram o limite de forma mais abrangente. A redação final do próximo regulamento será particularmente importante para as empresas que procuram determinar que limite de conversão se aplica às suas receitas.
Porque pediram os exportadores mais rupias
As empresas de óleo de palma e do setor mineiro tinham manifestado preocupações antes de o quadro mais recente entrar em vigor. A principal objeção era de ordem prática: as receitas de exportação são frequentemente recebidas em moeda estrangeira, enquanto grande parte do dinheiro necessário para manter as operações tem de ser paga em rupias.
Hadi Sugeng, secretário-geral da associação de produtores de óleo de palma GAPKI, explicou as preocupações do setor em dezembro de 2025:
«Precisamos de fundos para as nossas operações, sobretudo em rupias ... Esperamos que reconsiderem»,
Hendra Sinadia, diretor executivo da Associação Mineira da Indonésia, afirmou também na altura que as empresas mineiras esperavam que o Governo mantivesse as regras em vigor. Ambos os setores reagiam a planos que limitariam a conversão a 50%, exigindo ao mesmo tempo que as receitas em moeda estrangeira permanecessem em bancos públicos.
Febrio Kacaribu, alto responsável do Ministério das Finanças, afirmou a 18 de dezembro de 2025 que os exportadores que necessitassem de mais rupias do que o limite de conversão permitia deveriam recorrer a empréstimos bancários. Esta solução permitiria às empresas obter moeda local e manter mais dólares de exportação no sistema bancário.
Para uma empresa, porém, contrair um empréstimo e converter receitas de exportação são formas distintas de financiar despesas. Um empréstimo cria uma obrigação de reembolso e pode implicar custos com juros. Uma maior margem para converter receitas permitiria aos exportadores cobrir mais despesas em rupias com rendimentos que já receberam. A proposta de Suahasil responde à mesma questão da conversão levantada pelas associações, embora não tenha especificado em que medida o Governo flexibilizaria o limite.
Opções de investimento e incentivos fiscais
O Governo também procurou tornar mais atrativa a colocação de fundos no país. Em dezembro de 2025, Febrio afirmou que a Indonésia iria criar instrumentos de investimento para as receitas de exportação de recursos naturais, incluindo séries competitivas de obrigações em moeda estrangeira emitidas no mercado nacional.
O quadro identificava como instrumentos elegíveis os títulos públicos em moeda estrangeira, conhecidos como SBN Valas. Um título público é um instrumento de dívida: o comprador empresta dinheiro ao Governo em troca de pagamentos previstos nas condições do instrumento. Um título em moeda estrangeira permite que o investimento continue denominado numa moeda como o dólar norte-americano.
Os exportadores que utilizassem estes instrumentos continuariam sujeitos a restrições à livre retirada dos fundos durante o período de retenção. Por isso, a rendibilidade do investimento e o acesso a dinheiro disponível têm de ser considerados em conjunto, sobretudo pelas empresas com despesas operacionais frequentes.
Airlangga também descreveu incentivos fiscais sobre os rendimentos dos instrumentos de colocação das receitas DHE SDA. Consoante o período de colocação, a taxa de imposto poderia descer para 0%, em comparação com taxas que chegam aos 20% nos instrumentos habituais. Estes valores dizem respeito ao imposto sobre os rendimentos gerados pela colocação, e não a um imposto sobre o montante total das receitas de exportação.
O quadro preparado antes de 2026 também alargou as utilizações permitidas das receitas retidas, passando a incluir o reembolso de empréstimos, nomeadamente de linhas de crédito para fundo de maneio. O fundo de maneio é o dinheiro utilizado por uma empresa nas operações quotidianas. A alteração descrita eliminou uma condição anterior relacionada com a disponibilidade no mercado interno dos bens ou serviços em causa.
Como se chegou às regras atuais
As regras têm sido alteradas repetidamente, à medida que o Governo procura manter as receitas de exportação na Indonésia e, ao mesmo tempo, responder às necessidades das empresas de acesso a dinheiro. A sequência é importante, porque os planos de janeiro de 2026 e o regulamento introduzido em junho correspondem a diferentes fases desse processo.
- 2023: O Regulamento Governamental n.º 36 estabeleceu o quadro aplicável às receitas de exportação de recursos naturais.
- 2025: O Regulamento Governamental n.º 8 reviu esse quadro.
- 18 de dezembro de 2025: Febrio apresentou planos para a colocação dos fundos em bancos públicos, a sua retenção durante pelo menos um ano e um limite de conversão de 50%, com entrada em vigor prevista para 1 de janeiro de 2026.
- 2026: O Regulamento Governamental n.º 2 introduziu outra alteração ao quadro.
- 20 de maio de 2026: Airlangga explicou o Regulamento Governamental n.º 21, incluindo os requisitos de retenção específicos para cada setor e as exceções relativas a acordos comerciais bilaterais.
- 1 de junho de 2026: O Regulamento Governamental n.º 21 entrou em vigor.
- 3 de novembro de 2026: Suahasil anunciou que estava a ser preparada outra revisão para incentivar uma maior conversão em rupias.
O quadro previsto para janeiro foi descrito como aplicável na íntegra às declarações de exportação emitidas a partir de 1 de janeiro, com medidas transitórias para as declarações anteriores. As declarações de exportação são documentos aduaneiros que registam as mercadorias enviadas para o estrangeiro. As datas de emissão podem determinar que conjunto de requisitos se aplica às receitas correspondentes.
Airlangga associou as medidas de junho ao financiamento do desenvolvimento, do investimento e da transformação de recursos naturais na Indonésia. Também apontou o apoio às exportações, à estabilidade económica e aos mercados financeiros nacionais como objetivos da política.
O que a próxima revisão mudará para as empresas
O objetivo declarado por Suahasil permitiria aos exportadores maior margem para converter em rupias os dólares recebidos. O efeito prático dependerá da percentagem autorizada, das empresas abrangidas e da forma como as disposições relativas à conversão se articulam com os requisitos de retenção.
As empresas têm de gerir em conjunto várias componentes do quadro: repatriar as receitas para a Indonésia, escolher um banco elegível, manter o montante exigido durante o período previsto e dispor de liquidez suficiente para as operações. Uma alteração às regras de conversão poderá aliviar uma parte desse processo, mantendo-se as obrigações de colocação e retenção.
Os bancos privados também têm interesse no resultado, uma vez que as regras que canalizam os fundos para os bancos públicos influenciam onde são depositadas as receitas de exportação. Febrio afirmou em dezembro que esperava um efeito limitado na liquidez dos bancos sem participação pública, uma vez que estes poderiam continuar a servir os exportadores dos setores que não os de recursos naturais.
O último anúncio do Governo volta a centrar a atenção na forma como as receitas retidas podem circular em rupias. Para os exportadores, a questão concreta é saber se o próximo regulamento lhes permitirá utilizar uma maior parte das próprias receitas para despesas no mercado interno, em vez de recorrerem a mais empréstimos.
Principais pontos
- O ministro das Finanças, Suahasil Nazara, afirmou a 3 de novembro de 2026 que estava a ser preparada outra revisão das regras relativas às receitas de exportação de recursos naturais.
- O Governo pretende que uma maior quantidade dos dólares recebidos com as exportações seja convertida em rupias para apoiar os mercados financeiros nacionais.
- O Regulamento Governamental n.º 21 de 2026 entrou em vigor a 1 de junho, após duas alterações anteriores ao quadro de 2023.
- Na explicação apresentada em maio, Airlangga exigiu a repatriação integral das receitas, com uma retenção mínima de 30% durante três meses para o petróleo e gás e de 100% durante 12 meses para os restantes setores.
- Em geral, as receitas retidas são depositadas em bancos públicos, com exceções específicas relativas a acordos comerciais bilaterais.
- Representantes dos setores do óleo de palma e mineiro têm pedido maior flexibilidade, invocando as necessidades de financiamento das operações.
- Não foi anunciada qualquer nova percentagem de conversão ou data de entrada em vigor para a revisão proposta.