Fim do congelamento das vendas, com a dívida pública a aproximar-se dos 1 000 biliões de won
A Coreia do Sul eliminou a exigência de aprovação prévia do primeiro-ministro para a venda de ativos de instituições públicas, reabrindo uma fonte de liquidez para empresas muito endividadas, incluindo a Korea Electric Power Corporation (KEPCO). O Gabinete do Primeiro-Ministro notificou os ministérios e as instituições públicas da alteração em outubro de 2026, cerca de 11 meses depois de o Presidente Lee Jae-myung ter ordenado a suspensão da venda de ativos públicos, devido a preocupações com os preços baixos.
Índice
- Fim do congelamento das vendas, com a dívida pública a aproximar-se dos 1 000 biliões de won
- O que mudou e que salvaguardas se mantêm?
- Como se chegou a este ponto
- KEPCO retoma a análise dos ativos no estrangeiro
- Porque precisa a KEPCO de liquidez antes do final de 2027
- A rede elétrica concorre pelos mesmos recursos financeiros
- Habitação, gás e caminhos de ferro enfrentam pressões diferentes
- Algumas transações já foram retomadas
- Eliminar uma assinatura pode não acelerar as vendas
- Pontos principais
A pressão financeira é considerável. O plano de gestão financeira do Ministério da Economia e Finanças para 2026-2030 prevê que a dívida de 37 grandes instituições públicas aumente de 778,3 biliões de won em 2026 para 997,4 biliões de won em 2030. Trata-se de um aumento de 219,1 biliões de won, ou cerca de 28%, em quatro anos.
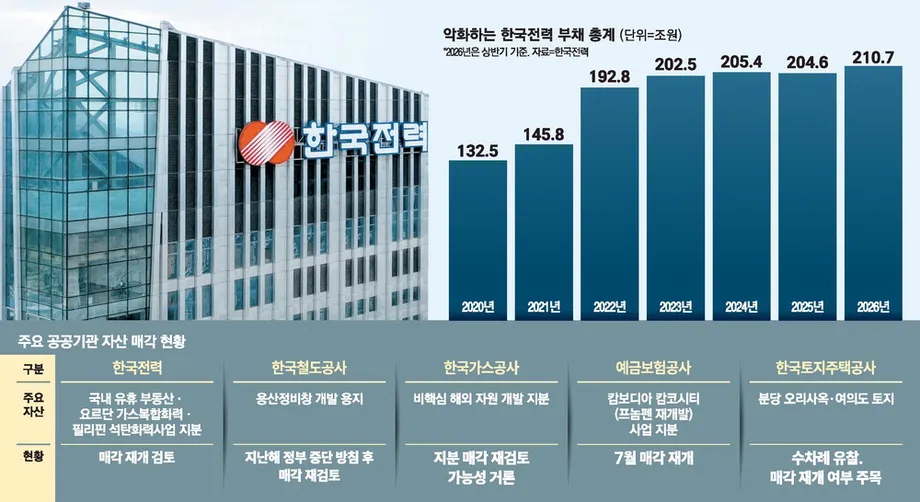
A KEPCO, cuja dívida total ultrapassa os 200 biliões de won, está a reavaliar a venda de participações em projetos de energia na Jordânia e nas Filipinas. Entre outros ativos que poderão ser alienados estão terrenos não utilizados, imóveis para escritórios e participações em projetos de recursos naturais no estrangeiro. As instituições públicas precisam de dinheiro tanto para gerir a dívida existente como para continuar a investir em redes elétricas, habitação e outros serviços.
O Governo está a eliminar uma etapa de aprovação, mantendo os controlos destinados a impedir que o património público seja vendido por um preço demasiado baixo. A comunicação prévia ao Parlamento continua a fazer parte do regime aplicável a grandes transações, e a legislação que exige aprovação parlamentar para a venda de participações de instituições públicas continua em análise. A questão prática para estas empresas é saber com que rapidez conseguem transformar potenciais vendas em liquidez, cumprindo ao mesmo tempo os requisitos que se mantêm.
O que mudou e que salvaguardas se mantêm?
A exigência de aprovação do primeiro-ministro foi uma resposta de emergência à polémica em torno da venda de ativos públicos a preços baixos. Embora as vendas pudessem avançar com essa aprovação, a necessidade de uma decisão ao mais alto nível do Governo, juntamente com controlos internos mais rigorosos e receios de auditorias posteriores, restringiu fortemente as alienações.
O Governo afirma que o sistema revisto prevê agora outras salvaguardas. Um plano de reforma anunciado em dezembro de 2025 incluiu a comunicação prévia à comissão permanente competente da Assembleia Nacional das vendas de ativos no valor de, pelo menos, 30 mil milhões de won. O regime prevê também a apreciação pelo Conselho de Ministros das vendas de ativos públicos a partir desse valor e a criação de órgãos de análise com especialistas externos.
Em princípio, são proibidas vendas com desconto abaixo do valor de avaliação. Uma avaliação determina o valor de um ativo. A exigência de novas avaliações e os limites às reduções dos preços em leilão destinam-se a impedir que leilões sucessivamente sem compradores conduzam a grandes descontos.
Um responsável do Gabinete do Primeiro-Ministro afirmou que não tinha havido vendas abaixo do valor de avaliação e explicou que a exigência de aprovação de emergência terminaria quando o processo de reforma chegasse à fase final. O responsável comprometeu-se também a manter a supervisão:
Inspecionaremos regularmente a situação das vendas de ativos e faremos uma gestão rigorosa.
Como se chegou a este ponto
A intervenção do Presidente Lee surgiu na sequência de polémica, durante uma auditoria da Assembleia Nacional, sobre os preços praticados no processo de alienação de ativos da Korea Asset Management Corporation. A política evoluiu depois de uma suspensão generalizada para um sistema que combina avaliações financeiras, análises ministeriais e escrutínio parlamentar.
- 3 de novembro de 2025: Lee ordenou a suspensão total das vendas de ativos públicos e uma nova análise das transações em curso ou em preparação. As vendas consideradas inevitáveis passaram subsequentemente a exigir aprovação prévia do primeiro-ministro.
- Dezembro de 2025: O Governo anunciou reformas que incluíam a comunicação prévia à comissão parlamentar competente das vendas no valor de, pelo menos, 30 mil milhões de won.
- Outubro de 2026: O Gabinete do Primeiro-Ministro notificou os ministérios e as instituições públicas de que as vendas poderiam avançar sem aprovação prévia do primeiro-ministro. A KEPCO recebeu a comunicação correspondente do Governo por volta de meados do mês.
- Final de 2027: Está previsto que expire uma disposição temporária que permite à KEPCO emitir obrigações até ao limite legal alargado.
Uma proposta de alteração à Lei de Gestão das Instituições Públicas exigiria a aprovação da Assembleia Nacional antes da venda de participações de instituições públicas. A proposta continua em análise parlamentar. Para as empresas que ponderam vender participações, a sua evolução é importante, a par das regras já aplicáveis às avaliações e à comunicação das operações.
KEPCO retoma a análise dos ativos no estrangeiro
A KEPCO começou a reavaliar a venda de ativos depois de receber a comunicação do Governo em outubro. Entre os ativos em análise estão participações num projeto de central elétrica de ciclo combinado a gás na Jordânia e num projeto de central a carvão em Cebu, nas Filipinas. Uma central de ciclo combinado utiliza uma turbina a gás e aproveita os gases de escape quentes para produzir eletricidade adicional através de uma turbina a vapor.
A empresa tinha excluído a venda de ativos do plano de recuperação financeira que preparou no início de 2026, de acordo com as orientações do Governo. A mais recente alteração da política permite retomar esse trabalho. A KEPCO afirmou que terá de analisar as condições de mercado e a rentabilidade e consultar o Governo; não definiu qualquer calendário ou método de venda.
Os imóveis na Coreia do Sul também poderão voltar a ser ponderados. Os ativos incluídos em medidas de recuperação anteriores abrangiam cerca de 640 000 metros quadrados no centro de formação da KEPCO em Gongneung, Seul, terrenos na sede da empresa, em Yeouido, no sul de Seul, e imóveis relacionados com a consolidação de escritórios e subestações não utilizadas.
A venda de uma participação na KEPCO KDN, contudo, ficou de fora das discussões atuais. O conselho de administração suspendeu a proposta em 2024, depois de deputados e do sindicato dos trabalhadores do setor elétrico se oporem à transferência para privados de uma participação numa empresa responsável por importantes sistemas de informação da rede elétrica.
Porque precisa a KEPCO de liquidez antes do final de 2027
A dívida da KEPCO ultrapassa os 200 biliões de won e o rácio entre a dívida e o capital próprio é superior a 400%. Em termos simples, a empresa deve mais de quatro vezes o valor contabilístico do seu capital próprio, ou seja, o montante que resta depois de subtrair as responsabilidades aos ativos. Os custos líquidos anuais com juros rondam os 4 biliões de won, o equivalente a cerca de 11 mil milhões de won por dia.
O valor das obrigações em circulação aproxima-se dos 80 biliões de won. As obrigações são empréstimos concedidos por investidores que têm de ser reembolsados ou substituídos quando vencem. A KEPCO beneficia atualmente de uma regra temporária que permite emitir obrigações até seis vezes o valor combinado do seu capital e reservas.
Essa exceção deverá terminar em dezembro de 2027. Sem uma prorrogação ou outras medidas, o limite legal de endividamento, mais baixo, poderá restringir tanto novos empréstimos como o refinanciamento, isto é, a contração de nova dívida para pagar dívida que está a vencer.
Os aumentos dos preços da eletricidade também são limitados por preocupações com os custos suportados pelas famílias e pelas empresas. A venda de ativos proporciona outra fonte de dinheiro, mas implica trocar bens ou participações por liquidez. Vender um investimento energético no estrangeiro significa também abdicar dos rendimentos futuros que a participação alienada poderia gerar, pelo que o preço de venda e as receitas esperadas do investimento são fatores centrais em cada decisão.
A rede elétrica concorre pelos mesmos recursos financeiros
A KEPCO precisa de mais de 56 biliões de won até 2036 para expandir as infraestruturas de transporte de eletricidade e as subestações. Estas instalações transportam eletricidade a longas distâncias e ajustam a tensão para que a energia possa circular em segurança entre os produtores, as fábricas, as empresas e as habitações.
O investimento está ligado à procura gerada por projetos como o complexo de semicondutores em Yongin, na província de Gyeonggi, e os centros de dados de inteligência artificial. As restrições financeiras já contribuíram para atrasos na construção da rede. Em zonas da costa leste e da região de Honam, foram construídas centrais elétricas, mas as infraestruturas necessárias para transportar a eletricidade que produzem continuam a ser insuficientes.
A KEPCO informou os deputados de que poderia definir as suas opções de financiamento depois de apurar o défice total de financiamento através do orçamento do ano seguinte, preparado no final de cada ano. Assim, a venda de ativos insere-se num problema orçamental mais vasto: a empresa tem de pagar os custos de financiamento, substituir a dívida que vence e financiar a construção com os recursos que consegue obter.
As participações em projetos de energia no estrangeiro e os terrenos nacionais não utilizados estão a atrair atenção porque podem libertar dinheiro sem vender a própria rede elétrica nacional. O montante disponível dependerá dos ativos que chegarem ao mercado, dos preços oferecidos pelos compradores e das aprovações exigidas para cada transação.
Habitação, gás e caminhos de ferro enfrentam pressões diferentes
Prevê-se que a dívida da Korea Land and Housing Corporation (LH) atinja 372,8 biliões de won até 2030, à medida que a empresa avança com projetos como a terceira geração de novas cidades. Esse valor corresponderia a cerca de 37% dos 997,4 biliões de won previstos para as 37 principais instituições públicas, mostrando a concentração de grande parte da dívida esperada na agência de habitação.
Entre os imóveis da LH que voltaram a atrair atenção estão o edifício de escritórios da empresa em Ori, Bundang, Seongnam, e terrenos em Yeouido. Tentativas anteriores de venda de alguns imóveis não tiveram sucesso em leilão. São ativos de grande dimensão, mas isso também significa que é necessário encontrar compradores com capacidade financeira suficiente e um plano de desenvolvimento viável.
A Korea Gas Corporation tem cerca de 14 biliões de won em contas a receber associadas ao gás canalizado fornecido a clientes residenciais e outros consumidores civis. Trata-se de custos registados para recuperação através de futuras tarifas. A empresa poderá voltar a ponderar a alienação de participações em projetos de recursos naturais no estrangeiro que não fazem parte das suas operações centrais.
A Korea Railroad Corporation, conhecida como Korail, enfrenta perdas persistentes e a necessidade de refinanciar dívida. Os terrenos do depósito de manutenção ferroviária de Yongsan, destinados a um projeto de desenvolvimento, estão entre os ativos em discussão. A Korea Mine Rehabilitation and Mineral Resources Corporation e a Korea National Oil Corporation continuam com capitais próprios negativos, o que significa que as responsabilidades registadas excedem os ativos. As subsidiárias de produção de eletricidade e a Korea Expressway Corporation também estão sob pressão para reavaliar imóveis não utilizados e participações.
Algumas transações já foram retomadas
A Korea Deposit Insurance Corporation retomou em 2026 os esforços para vender créditos e participações relacionados com o projeto Camko City, no Camboja, depois de o processo ter sido suspenso ao abrigo da política anterior do Governo. Os créditos são direitos a exigir o reembolso; as participações representam uma parcela da propriedade. A sua venda permite à instituição recuperar dinheiro de imediato, em vez de continuar a detê-los.
Entre outras transações possíveis está a venda da participação do Industrial Bank of Korea na Korea Financial Security. A par dos investimentos energéticos no estrangeiro e dos grandes terrenos destinados a projetos de desenvolvimento, este exemplo mostra a diversidade do programa potencial de alienações. Cada ativo tem um conjunto diferente de compradores potenciais, um processo de avaliação próprio e um percurso distinto até à conclusão da venda.
As instituições públicas têm também de decidir de que imóveis ou investimentos podem prescindir. A decisão financeira relativa a um terreno de escritórios não utilizado é diferente da que envolve uma participação numa central elétrica que gera rendimentos. A abertura mais ampla do Governo dá às instituições margem para analisar ambas as opções, ficando a decisão comercial e as avaliações aplicáveis por concluir.
Eliminar uma assinatura pode não acelerar as vendas
Um mercado imobiliário fraco, leilões sem compradores e negociações com os governos locais sobre os usos permitidos dos terrenos podem atrasar as transações. A disposição de um comprador para pagar por um terreno de grandes dimensões pode depender do que nele é possível construir. Regras de avaliação mais exigentes podem proteger o valor do património público, mas também prolongar o trabalho necessário antes de se chegar a um acordo.
O escrutínio parlamentar e a possibilidade de auditorias continuam igualmente a ser fatores importantes para os responsáveis que decidem se devem avançar. Um responsável do Ministério da Economia e Finanças afirmou que os controlos parlamentares que substituem a aprovação do primeiro-ministro poderão ser mais rigorosos do que essa exigência. O responsável descreveu a alteração nos seguintes termos:
«Embora tenha terminado a medida que exigia a aprovação prévia do primeiro-ministro, isso não significa que os procedimentos de venda tenham sido facilitados»,
Para a KEPCO e outras instituições endividadas, a alteração elimina um importante obstáculo administrativo. A prioridade imediata é identificar ativos que possam atrair propostas aceitáveis, concluir as análises exigidas e integrar as receitas nos planos de financiamento. A pressão é especialmente forte para a KEPCO, dado que a autorização alargada para emitir obrigações se aproxima do termo previsto, no final de 2027.
Pontos principais
- A Coreia do Sul eliminou, em outubro de 2026, a exigência de aprovação prévia do primeiro-ministro para a venda de ativos de instituições públicas, cerca de 11 meses depois de impor a restrição de emergência.
- As salvaguardas de avaliação e a comunicação prévia ao Parlamento das grandes vendas continuam em vigor. Uma proposta de lei que exige aprovação parlamentar para a venda de participações continua em análise.
- Prevê-se que a dívida das 37 principais instituições públicas aumente de 778,3 biliões de won em 2026 para 997,4 biliões de won em 2030, uma subida de cerca de 28%.
- A KEPCO está a reavaliar participações em projetos de energia na Jordânia e nas Filipinas, enquanto enfrenta uma dívida superior a 200 biliões de won e importantes necessidades de investimento na rede elétrica.
- A autorização temporária alargada da KEPCO para emitir obrigações expira no final de 2027.
- As condições de mercado, as avaliações, o escrutínio parlamentar e as negociações sobre os usos dos terrenos determinarão a rapidez com que as potenciais vendas de ativos geram liquidez.