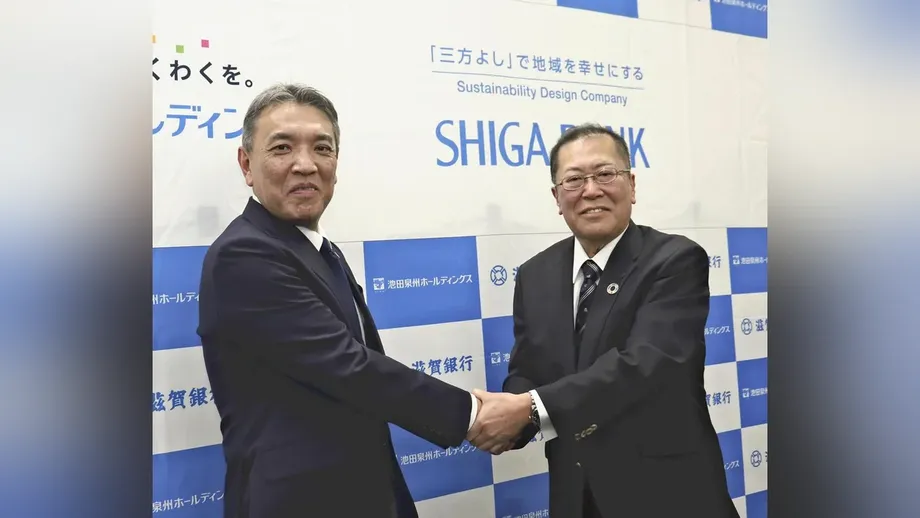
Um grupo proposto com mais de 14 biliões de ienes em activos
O Shiga Bank e a Ikeda Senshu Holdings, de Osaka, confirmaram a 23 de Outubro que estavam a ponderar uma integração da gestão que reuniria negócios com activos totais de 14,2649 biliões de ienes. Se concretizada, a operação criaria o maior grupo bancário regional da região japonesa de Kansai em termos de activos, ultrapassando o Kyoto Financial Group.
Índice
- Um grupo proposto com mais de 14 biliões de ienes em activos
- Como se chegou a este ponto
- O que estava realmente previsto no acordo de Abril
- Qual seria a dimensão do negócio combinado?
- Quase 20 000 empresas têm os dois bancos como banco principal
- A importância dos depósitos e dos custos operacionais
- O que os clientes empresariais poderão ganhar
- O que o plano significa para os clientes particulares
- Financiamento regional para além dos empréstimos
- Pontos principais
As empresas estão a ponderar criar uma sociedade gestora de participações, sem planos para fundir os próprios bancos. Esta estrutura colocaria as actividades bancárias sob propriedade comum, mantendo-os como bancos separados. O objectivo é alargar a base de clientes e reforçar a capacidade de competir em Shiga, Kyoto, Osaka e Hyogo.
Um anúncio formal poderá ser feito já a 29 de Outubro. Ambas as empresas afirmaram a 23 de Outubro que estavam a ponderar a integração, que ainda não tinha sido tomada nenhuma decisão concreta e que anunciariam prontamente qualquer assunto que exigisse divulgação. A possível data do anúncio é, por isso, uma data a acompanhar, e não um calendário de conclusão confirmado.
As conversações surgem na sequência de uma aliança de capital e negócios acordada a 17 de Abril de 2026. Esse acordo já previa cooperação em serviços empresariais, gestão de património pessoal, desenvolvimento regional, formação de pessoal e tecnologia digital. As conversações sobre a integração levariam a relação para além da cooperação entre grupos separados, rumo a uma gestão comum.
Como se chegou a este ponto
O Shiga Bank e a Ikeda Senshu colaboram para melhorar a conveniência para os clientes desde 2017, ano em que introduziram a isenção recíproca de comissões nas caixas automáticas. O acordo de Abril alargou essa relação, estabelecendo um plano que abrange participações accionistas e serviços bancários.
Os principais desenvolvimentos são:
- 2017: Os bancos introduziram a isenção recíproca de comissões nas caixas automáticas.
- 17 de Abril de 2026: Os conselhos de administração de ambas as empresas aprovaram uma aliança de capital e negócios, incluindo planos para cada uma adquirir cerca de 0,5% a 1% das acções da outra.
- 23 de Outubro: Ambas as empresas confirmaram que estavam a ponderar uma integração da gestão.
- 29 de Outubro: Poderá realizar-se um anúncio formal já nesta data.
No anúncio de Abril, o presidente do Shiga Bank, Shinya Kubota, e o presidente da Ikeda Senshu Holdings afirmaram que uma futura integração não estava excluída, mas que não estava então a ser ponderada. A prioridade imediata era obter benefícios da aliança. As declarações de Outubro representam uma mudança em relação a essa posição.
O que estava realmente previsto no acordo de Abril
O comunicado sobre a aliança de Abril do Shiga Bank afirmava que as empresas iriam adquirir acções uma da outra para apoiar uma relação de cooperação duradoura. Previa-se que cada aquisição representasse cerca de 0,5% a 1%, com base nos preços das acções à data. O número exacto de acções e o método de aquisição seriam decididos tendo em conta as condições do mercado.
Uma aliança de capital significa que as empresas apoiam a sua relação comercial através da detenção de acções uma da outra. Nas percentagens anunciadas em Abril, cada empresa teria uma pequena participação na sua parceira. Uma estrutura de sociedade gestora de participações iria mais longe, colocando as actividades bancárias no mesmo grupo empresarial.
A comunicação da aliança da Ikeda Senshu Holdings indicava também que um órgão consultivo conjunto desenvolveria e executaria medidas concretas. Ambas as empresas esperavam que o efeito imediato nos resultados financeiros consolidados fosse reduzido.
Os documentos de Abril descreviam, portanto, um programa de cooperação cujos benefícios financeiros levariam tempo a materializar-se. Não definiam os termos de uma integração da gestão. As declarações de Outubro não indicavam uma data para a conclusão da integração, uma distribuição da propriedade ou uma estrutura de liderança.
Qual seria a dimensão do negócio combinado?
O Shiga Bank tinha activos consolidados de 7,669 biliões de ienes em 31 de Março, enquanto a Ikeda Senshu Holdings tinha 6,5959 biliões de ienes. A soma simples dos dois valores é de 14,2649 biliões de ienes, contra 11,8256 biliões do Kyoto Financial Group.
Com base nestes valores, a combinação proposta seria cerca de 2,4393 biliões de ienes, ou aproximadamente 20,6%, superior ao Kyoto Financial Group. O grupo combinado seria o maior entre os grupos bancários regionais de Kansai, também conhecida como Kinki, e o oitavo maior entre os grupos bancários regionais a nível nacional.
Os activos são bens que um banco possui ou sobre os quais tem um crédito, incluindo empréstimos que os mutuários têm de reembolsar e títulos detidos como investimento. O total de activos mede a dimensão do negócio. Os resultados dependem das receitas obtidas com empréstimos, investimentos e serviços, bem como das despesas com depósitos, pessoal e operações.
O valor de 14,2649 biliões de ienes resulta da simples soma dos totais actuais das duas entidades. Permite aos leitores avaliar a dimensão do grupo proposto enquanto as empresas analisam a estrutura de uma eventual operação.
Quase 20 000 empresas têm os dois bancos como banco principal
A combinação proposta conta também com uma base substancial de clientes empresariais. Um inquérito de 2026 sobre bancos principais contabilizou 10 799 empresas no Shiga Bank e 9085 na Ikeda Senshu Bank, num total combinado de 19 884.
O banco principal é a instituição com a qual uma empresa mantém a sua relação bancária principal. As empresas recorrem frequentemente a esse banco para obter financiamento e aconselhamento regulares, além de realizar operações do dia-a-dia. Reunir essas relações num só grupo daria à organização proposta uma base mais ampla para prestar serviços empresariais.
O Shiga Bank ocupava o 27.º lugar e a Ikeda Senshu o 37.º entre os grupos financeiros, segundo o número de clientes contabilizado pelo inquérito. Em conjunto, ficariam em 17.º lugar, à frente do Yamaguchi Financial Group. Entre os grupos financeiros sediados em Kansai, seriam o segundo maior, atrás da Resona Holdings.
A Resona contabilizava 86 095 empresas, contra 19 884 na combinação proposta, o equivalente a cerca de 23,1% do total da Resona. A comparação mostra a dimensão da concorrência: mesmo após a integração, os dois bancos enfrentariam um rival muito maior segundo este indicador.
O inquérito analisou uma base de dados de 1 624 517 empresas, utilizando informação disponível no final de Março. Quando uma empresa indicava vários bancos principais, era contabilizado o banco com a classificação mais elevada. Os números de clientes medem as relações bancárias empresariais, enquanto a classificação regional por activos mede a dimensão dos balanços bancários.
A importância dos depósitos e dos custos operacionais
O declínio da população, a transformação das indústrias, a tecnologia digital e a resposta à descarbonização foram todos identificados nas comunicações de Abril como factores de pressão sobre os bancos regionais. As empresas afirmaram que os clientes precisavam cada vez mais de ajuda para resolver problemas empresariais e financeiros, além dos serviços de crédito tradicionais.
A concorrência pelos depósitos é outro factor por detrás das conversações sobre a integração. Os depósitos dão aos bancos fundos que podem utilizar para conceder empréstimos. Com a subida das taxas de juro, os bancos podem ganhar mais com os empréstimos, mas também poderão ter de oferecer melhores taxas de juro nos depósitos para atrair e manter as poupanças dos clientes.
O Shiga Bank enfrenta concorrência na sua província de origem, incluindo da Kansai Mirai Bank. Em Osaka, disputam o mercado grandes grupos bancários e a Resona, bem como bancos regionais. Uma base de clientes maior daria ao grupo proposto mais oportunidades para captar depósitos e conceder empréstimos em mercados vizinhos.
As despesas com pessoal e os custos de funcionamento dos sistemas bancários centrais também estão a aumentar. Esses sistemas gerem registos e operações essenciais, como saldos, pagamentos e depósitos. A aliança de Abril previa a partilha de conhecimentos e o estudo de serviços mais eficientes, proporcionando às empresas um quadro já existente para analisar alguns desses custos.
O que os clientes empresariais poderão ganhar
O Shiga Bank identifica Shiga e Kyoto como as suas principais áreas de actividade, enquanto a Ikeda Senshu se concentra em Osaka e Hyogo. Os territórios vizinhos são centrais para o plano: as empresas querem aproveitar as agências, contactos empresariais, funcionários e serviços especializados uma da outra.
O acordo de Abril incluía apoio ao crescimento das empresas, à sucessão empresarial e a fusões e aquisições. A sucessão empresarial consiste em preparar a passagem de uma empresa do actual proprietário ou responsável para um novo líder ou proprietário, seja dentro da família, para funcionários ou através de uma venda.
Para uma empresa à procura de um comprador ou parceiro, o acesso a uma rede mais ampla poderá proporcionar mais potenciais interessados. Uma empresa que se expanda para além da sua província de origem poderá também beneficiar de serviços e contactos disponíveis noutras partes do grupo. São formas concretas de traduzir em serviços o objectivo declarado de alargar a base de clientes.
O acordo abrangia também a cooperação em sectores em crescimento e a utilização de serviços prestados por empresas do grupo. O objectivo comercial é oferecer aos clientes actuais uma gama mais ampla de apoio, em vez de depender apenas do aumento do volume de empréstimos.
O que o plano significa para os clientes particulares
Os clientes particulares foram incluídos na aliança de Abril desde o início. As empresas acordaram cooperar em serviços para constituir poupanças e investimentos, transmitir património à geração seguinte e prestar aconselhamento financeiro.
Planearam também desenvolver em conjunto a formação dos funcionários que trabalham na área da gestão de património. Este termo abrange aconselhamento e serviços para gerir o dinheiro e os investimentos de uma pessoa, incluindo o planeamento da transmissão do património por herança.
A isenção recíproca de comissões nas caixas automáticas, introduzida em 2017, é um exemplo de cooperação já existente de que os clientes podem beneficiar. As conversações de Outubro sobre a integração dizem respeito à estrutura de propriedade e gestão acima dos bancos, sendo que a abordagem anunciada manteria os bancos como entidades distintas.
A aliança mais ampla inclui também intercâmbios de pessoal, tecnologia digital e utilização de dados. Estas medidas poderão apoiar mudanças na prestação de serviços, mas as empresas não anunciaram qualquer conjunto de novos produtos de retalho no âmbito das conversações sobre a integração.
Financiamento regional para além dos empréstimos
O acordo de Abril incluía financiamento sustentável e cooperação no desenvolvimento industrial regional. O financiamento sustentável consiste em disponibilizar fundos que ajudem as empresas a alcançar objectivos ambientais ou sociais, incluindo as mudanças associadas à redução das emissões de carbono.
O Shiga Bank e a Ikeda Senshu associaram este trabalho às transformações nas indústrias e comunidades que servem. O plano combina financiamento com aconselhamento, desenvolvimento dos funcionários e partilha de conhecimentos, reflectindo um papel mais amplo dos bancos no apoio à adaptação das empresas locais.
O próximo desenvolvimento a acompanhar é o possível anúncio formal a 29 de Outubro. Uma proposta de integração detalhada daria aos clientes, funcionários e accionistas uma visão mais clara de como as empresas pretendem transformar a aliança de Abril num único grupo.
Pontos principais
- O Shiga Bank e a Ikeda Senshu Holdings confirmaram a 23 de Outubro que estavam a ponderar uma integração da gestão.
- A abordagem proposta passa pela criação de uma sociedade gestora de participações, mantendo os bancos como entidades distintas.
- Os activos combinados em 31 de Março totalizavam 14,2649 biliões de ienes, cerca de 20,6% acima do Kyoto Financial Group.
- Os dois bancos tinham 19 884 empresas que os identificavam como banco principal, segundo um inquérito de 2026.
- A aliança de 17 de Abril abrangia participações accionistas recíprocas, serviços empresariais, finanças pessoais, apoio regional, pessoal e tecnologia digital.
- Poderá haver um anúncio formal já a 29 de Outubro, mas ainda não tinha sido anunciada nenhuma decisão concreta sobre a integração.