Agentes de IA ganham protagonismo nos testes bancários
A Autoridade Monetária de Hong Kong anunciou um novo quadro para a utilização responsável da inteligência artificial a 15 de outubro de 2026, depois de mais de 60% dos casos de utilização na segunda sandbox de IA generativa terem explorado sistemas capazes de planear e executar tarefas dentro de limites autorizados.
Índice
- Agentes de IA ganham protagonismo nos testes bancários
- O que muda quando a IA pode agir?
- Responsabilização, resiliência e confiança na prática
- Quem é responsável por um agente de IA?
- Deteção de fraude e uma banca mais acessível
- Um serviço ao cliente atento às necessidades locais
- Apoio ao investimento e análise de crimes financeiros
- ICBC Asia quantifica os ganhos potenciais
- Partilha de dados e próxima fase de testes
- Principais pontos
O quadro, designado ART, sigla de Responsabilização, Resiliência e Confiança, surge numa altura em que os bancos testam aplicações que vão da tradução de língua gestual e deteção de fraude à informação sobre investimentos, recuperação de dívidas e monitorização de riscos financeiros. O principal desafio é prático: à medida que a IA ganha mais liberdade para agir, os bancos precisam de definir claramente quem responde pelas suas decisões e de encontrar formas de intervir quando algo corre mal.
O anúncio do quadro ART da HKMA apresenta três iniciativas principais: novas orientações de supervisão, uma plataforma de partilha de dados de treino com a Cyberport e a Universidade de Hong Kong, e mais testes, a par de propostas de mecanismos de governação para agentes de IA.
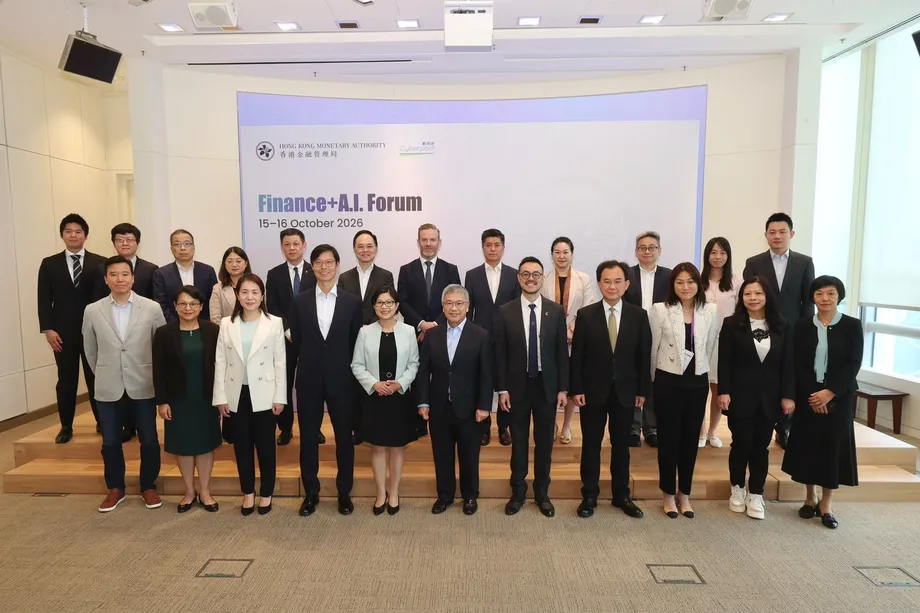
A autoridade afirmou que os testes técnicos da segunda fase da sandbox tinham sido concluídos com resultados positivos. Os bancos apresentam o seu trabalho no Finance + A.I. Forum, organizado conjuntamente pela HKMA e pela Cyberport a 15 e 16 de outubro.
Arthur Yuen, vice-presidente executivo da HKMA, descreveu a passagem de uma IA que gera conteúdos para uma IA capaz de executar tarefas como uma nova etapa para o setor. afirmou:
A evolução da IA generativa para a IA agêntica representa uma nova etapa importante da inovação no setor bancário.
Yuen enquadrou o ART na estratégia Fintech 2030 da autoridade, associando uma adoção mais ampla à responsabilização clara, à resiliência operacional e a uma supervisão humana eficaz.
O que muda quando a IA pode agir?
A IA generativa produz conteúdos como textos, resumos ou respostas. A IA agêntica pode ir mais longe, planeando uma sequência de passos e recorrendo a ferramentas ou sistemas para concluir uma tarefa. Na banca, isto pode significar passar de responder a uma pergunta para reunir registos, verificar políticas e preparar uma recomendação de serviço.
A HKMA afirmou que a sandbox explorou o planeamento automatizado e a execução de várias tarefas dentro de limites e controlos definidos. Mais de três em cada cinco casos de utilização analisaram aplicações agênticas, tornando-as uma componente significativa do programa de testes.
Uma sandbox regulatória proporciona às instituições participantes um ambiente controlado para testar tecnologia com contributos das entidades de supervisão. Neste caso, o trabalho também ajudou a moldar as mais recentes Orientações de Supervisão para a Adoção Responsável da Inteligência Artificial.
O programa de Hong Kong está a avançar por várias etapas:
- 2025: A HKMA anunciou a segunda fase da GenA.I. Sandbox e apresentou a estratégia Fintech 2030.
- 15 de outubro de 2026: A autoridade anunciou o ART e confirmou a conclusão dos testes técnicos da segunda fase.
- 15 e 16 de outubro de 2026: O Finance + A.I. Forum reúne a entidade reguladora, a Cyberport e os bancos para apresentar o trabalho.
- Nas semanas seguintes: A HKMA prevê publicar um documento de consulta para recolher opiniões sobre a governação da IA agêntica.
Responsabilização, resiliência e confiança na prática
As orientações de supervisão incluem nove princípios sobre responsabilidade, governação, autoridade para tomar decisões e controlos ao longo de todo o ciclo de vida de uma aplicação de IA. Os três pilares do ART agrupam essas expectativas em questões a que os gestores bancários têm de conseguir responder.
Responsabilização significa identificar quem é responsável pelo desenvolvimento, aprovação, funcionamento e supervisão de um sistema. Um banco precisa de definir claramente as competências para tomar decisões e os mecanismos de revisão desde o início da aplicação, ao longo da sua utilização e em alterações posteriores.
Resiliência significa manter as aplicações seguras e robustas, inclusive quando falham. Os bancos precisam de controlos que lhes permitam recuperar eficazmente e manter os serviços quando um sistema de IA não consegue continuar a funcionar normalmente.
Confiança abrange imparcialidade, transparência, explicabilidade e privacidade. Em termos simples, os bancos devem conseguir explicar as decisões relevantes da IA, tratar a informação de forma responsável e responder aos clientes e a outras pessoas afetadas pelos seus sistemas.
A Associação de Bancos de Hong Kong manifestou o seu apoio ao ART, afirmando que este proporcionava orientações mais claras para a governação e a regulação. A associação declarou que o setor reforçaria a governação interna e a gestão de riscos ao implementar os requisitos de supervisão aplicáveis.
Quem é responsável por um agente de IA?
O documento de consulta que a HKMA prevê publicar irá analisar a responsabilização com base na finalidade prevista de cada agente. A abordagem proposta associa a responsabilidade às pessoas ou unidades de negócio que propõem, definem, aprovam ou assumem essa finalidade.
Um banco teria de compreender o que cada agente faz efetivamente, em que processos empresariais participa e como interage com terceiros. As suas ações, utilização de ferramentas e decisões devem ser rastreáveis, para que o banco possa verificar o que aconteceu e identificar quem foi responsável.
As disposições propostas incluem inventários internos que registem o âmbito, a finalidade prevista, a autorização, os modelos e sistemas subjacentes e as partes responsáveis por cada agente. A HKMA irá também ponderar a criação de um registo de agentes de IA relevantes, ou seja, agentes suficientemente importantes para justificarem uma atenção específica da supervisão.
A possibilidade de intervenção é outra proposta central. Se o comportamento ou as decisões de um agente se afastarem da finalidade prevista, o banco deverá agir rapidamente para o corrigir ou limitar. Em casos extremos, um mecanismo de paragem de emergência, muitas vezes designado kill switch, suspenderia o seu funcionamento.
Os bancos também precisariam de planos alternativos para que o trabalho pudesse passar para pessoas ou para outro sistema. Parar um agente e manter os serviços bancários em funcionamento são tarefas interligadas: os clientes podem continuar a precisar que a sua transação ou pedido seja tratado depois de a IA ser suspensa.
O documento de consulta deverá ser publicado nas semanas seguintes ao anúncio. Ainda não foram anunciadas a data de publicação, a data-limite para a consulta nem os requisitos finais de governação.
Deteção de fraude e uma banca mais acessível
O HSBC Hong Kong testou duas aplicações na sandbox: tradução de língua gestual com IA generativa e deteção de deepfakes. A primeira explora formas de facilitar o acesso direto aos serviços bancários por parte de clientes que usam língua gestual. A segunda visa conteúdos enganosos produzidos com tecnologia avançada.
Os deepfakes são imagens, áudio ou vídeo gerados ou alterados para imitar pessoas reais. Os bancos enfrentam riscos quando estes conteúdos são utilizados para se fazer passar por clientes ou dissimular atividades fraudulentas.
Kazimierz Kelles-Krauz, responsável pelos canais digitais e pela IA na banca de retalho e gestão de património do HSBC Hong Kong, afirmou que a IA estava a transformar tanto as expectativas dos clientes como as técnicas de fraude. Referiu o potencial desta tecnologia para ajudar os bancos a antecipar e detetar burlas, acrescentando que a participação na sandbox permitia realizar testes em condições de risco controlado e com orientações regulatórias.
O Ping An Digital Bank concluiu uma plataforma de estratégias antifraude que utiliza reconhecimento facial com IA durante as verificações de identidade. Em tempo real, o sistema analisa fotografias de selfie dos clientes para identificar rostos suspeitos de serem fabricados ou sintéticos.
O Bank of China Hong Kong também testou a viabilidade de identificar vozes geradas por IA em chamadas para o serviço de apoio ao cliente. Em conjunto, estes projetos mostram os bancos a aplicar IA nos mesmos canais que os criminosos podem utilizar para imitar a aparência ou a voz de uma pessoa.
Um serviço ao cliente atento às necessidades locais
O Bank of China Hong Kong concluiu a validação técnica de um assistente inteligente de informação sobre investimentos e de uma aplicação de atendimento telefónico com IA. O assistente de investimentos combina dados internos e externos para gerar informação atualizada e personalizada sobre investimentos e produtos, destinada aos funcionários.
O banco afirmou que esta solução ajudaria os funcionários da linha da frente a compreender as necessidades de investimento dos clientes e a sua disponibilidade para assumir riscos. A aplicação de voz foi testada em idiomas comuns em Hong Kong, incluindo conversas em que se alterna entre chinês e inglês.
Reconhecer essa mistura é importante no serviço quotidiano. Um cliente pode usar as duas línguas na mesma frase, pelo que compreender o pedido exige mais do que tratar a conversa como sendo inteiramente em chinês ou inteiramente em inglês.
O Nanyang Commercial Bank testou um serviço inteligente de depósitos a prazo que utiliza a conversa para compreender as necessidades dos clientes, recomendar produtos e ajudar a concluir transações. O projeto visa reduzir a introdução repetida de dados ao longo do processo.
O banco afirmou que o sistema utiliza verificação cruzada por IA e supervisão humana. Os clientes têm de autenticar pessoalmente cada transação final, mantendo a sua aprovação no momento em que o dinheiro fica comprometido.
O Bank of China Hong Kong afirmou também ter sido selecionado para a GenA.I. Sandbox++, onde prevê realizar projetos-piloto sobre a experiência do consumidor e a formação inteligente dos funcionários da linha da frente.
Apoio ao investimento e análise de crimes financeiros
O Standard Chartered testou IA generativa na monitorização de transações financeiras e na análise financeira de clientes. A aplicação de combate ao crime financeiro analisa dados de transações suspeitas e materiais de investigação para ajudar os funcionários a preparar relatórios.
O trabalho de análise de clientes combina informações sobre transações com dados de mercado para produzir resumos de reuniões e perspetivas de investimento destinados aos gestores de clientes. Estes funcionários gerem as relações com os clientes e ajudam-nos a escolher produtos e serviços bancários.
O Standard Chartered afirmou que os profissionais fazem a revisão final e tomam as decisões sobre as análises da IA. Acrescentou ter desenvolvido mais de 300 casos de utilização de IA a nível mundial, em áreas como a gestão de património e a atividade transfronteiriça.
O China Construction Bank Asia testou o seu Smart RM Assistant, que utiliza vários agentes de IA para apoiar diferentes tarefas dos gestores de clientes. Os agentes ligam o tratamento de pedidos, a consulta de informações dos clientes, as pesquisas de conhecimento, o apoio à comunicação, a revisão de conformidade e as sugestões de acompanhamento.
Um gestor de clientes pode introduzir um número de cliente ou outras informações de identificação em linguagem corrente. A plataforma reúne então o perfil relevante do cliente, os dados da conta e as interações anteriores, e combina-os com orientações sobre produtos e políticas internas.
Os dois bancos procuram reduzir o tempo que os funcionários passam a pesquisar informação e a organizá-la de forma útil. Os projetos também mostram por que razão a HKMA dá prioridade à rastreabilidade: uma recomendação pode depender de várias fontes de dados e de múltiplas etapas de processamento.
ICBC Asia quantifica os ganhos potenciais
O Industrial and Commercial Bank of China Asia apresentou três aplicações relacionadas com o pagamento de empréstimos, as avaliações anuais do risco dos clientes e a monitorização dos mercados financeiros. Os números divulgados dão uma ideia mais detalhada dos ganhos operacionais que os bancos procuram alcançar.
O banco afirmou que a sua aplicação de recuperação de dívidas combina automatização robótica de processos com os grandes modelos de IA do grupo ICBC para identificar mais cedo os riscos de incumprimento. A automatização robótica de processos executa tarefas informáticas repetitivas de acordo com fluxos de trabalho definidos. O ICBC Asia afirmou que a taxa de recuperação dos empréstimos de alto risco poderia ultrapassar os 50%.
Para as avaliações anuais do risco dos clientes relacionadas com o combate ao branqueamento de capitais, o banco recorreu a tecnologias como o reconhecimento ótico de carateres. Esta tecnologia converte texto em documentos digitalizados ou imagens em informação que um computador pode processar. O banco comunicou um aumento da eficiência superior a 60%.
A sua aplicação para os mercados financeiros combina IA generativa com um agente desenvolvido internamente para responder a perguntas sobre posições em swaps cambiais e exposição ao risco. Um swap cambial consiste em trocar moedas e acordar a reversão da troca numa data posterior; os funcionários têm de monitorizar as posições e os riscos resultantes.
O ICBC Asia afirmou que consultas de dados que antes demoravam horas podiam ser concluídas em dois minutos e comunicou uma melhoria de 95% na eficiência das transações. O banco não indicou a taxa de recuperação inicial, os métodos de medição detalhados nem a dimensão das amostras utilizadas para estes números.
Os exemplos tornam concretos os requisitos operacionais do ART. O acesso mais rápido à informação pode ajudar os operadores e os gestores de risco, enquanto os sistemas de recuperação de empréstimos e de avaliação de clientes colocam a IA em processos com consequências diretas para os mutuários e para as equipas de conformidade dos bancos.
Partilha de dados e próxima fase de testes
A HKMA está a trabalhar com a Cyberport e a Universidade de Hong Kong numa plataforma de partilha de dados de treino para IA. O anúncio oficial identifica a garantia da qualidade dos dados como um princípio fundamental da sua conceção.
Os dados de treino fornecem os exemplos a partir dos quais um modelo de IA aprende padrões. As verificações de qualidade são importantes porque informações inexatas, incompletas ou inadequadas podem afetar as respostas de um sistema. No programa ART, esta questão é considerada em conjunto com a governação e os controlos operacionais.
A GenA.I. Sandbox++ permitirá realizar mais testes de aplicações agênticas. A próxima fase combina experiências práticas com uma discussão sobre a atribuição de responsabilidades quando os sistemas de IA têm maior acesso a dados, ferramentas e fluxos de trabalho bancários.
Os projetos já descritos revelam duas formas concretas de supervisão: a revisão profissional das análises de IA no Standard Chartered e a exigência do Nanyang Commercial Bank de autenticação do cliente antes de uma transação ser concluída. As disposições propostas para a intervenção acrescentam outra camada, permitindo aos bancos limitar ou parar agentes e recorrer a pessoas ou a processos alternativos.
A prioridade imediata de Hong Kong é articular estas salvaguardas com a utilização cada vez mais ampla da IA na banca. O ART define a orientação, enquanto a próxima consulta irá analisar a forma como os bancos devem documentar os agentes, atribuir responsabilidades e responder quando a atividade automatizada se desvia do previsto.
Principais pontos
- A HKMA anunciou o ART a 15 de outubro de 2026, assente na Responsabilização, Resiliência e Confiança.
- Mais de 60% dos casos de utilização na segunda GenA.I. Sandbox exploraram IA agêntica.
- O programa inclui orientações de supervisão, uma plataforma de partilha de dados de treino e mais testes através da Sandbox++.
- Um documento de consulta a publicar em breve irá analisar a responsabilização pelos agentes, um registo dos agentes relevantes e mecanismos de intervenção.
- Os testes dos bancos abrangem a acessibilidade, a deteção de fraude, o serviço ao cliente, o apoio ao investimento, o pagamento de empréstimos e a monitorização de riscos.
- As salvaguardas propostas incluem decisões rastreáveis, suspensão de emergência e a transferência das tarefas para pessoas ou sistemas alternativos.