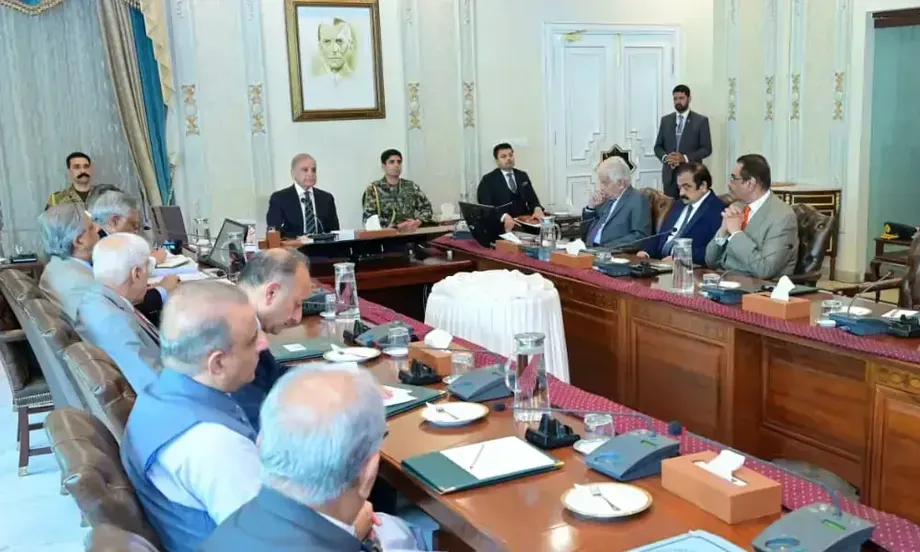
Assembleia aprova pacote orçamental e fiscal em meio a protestos da oposição
A Assembleia Nacional do Paquistão aprovou na terça-feira a Lei das Finanças de 2026, dando luz verde ao pacote fiscal do Governo para o ano fiscal de 2026-27, após vários dias de debate. O apoio da coligação garantiu a maioria, enquanto as 63 propostas de alteração da oposição, relativas a sete cláusulas, foram rejeitadas. Foram aprovadas as alterações apresentadas pelo ministro das Finanças, Muhammad Aurangzeb.
Índice
- Assembleia aprova pacote orçamental e fiscal em meio a protestos da oposição
- O que decidiu o Parlamento e o que se segue
- O plano de despesa deixa um grande défice de financiamento
- As metas de receita dependem das cobranças e das transferências provinciais
- Como funcionam os escalões propostos para o imposto sobre os salários
- Alívio fiscal na compra e venda de imóveis e novo imposto sobre pagamentos de seguros
- Algoritmos atribuiriam processos e permitiriam acordos
- Rendimentos digitais e cumprimento fiscal sob maior fiscalização
- Transportes elétricos e viagens aéreas premium têm tratamentos diferentes
- As concessões fiscais têm um custo mensurável
- Principais pontos
A votação aprova um plano de despesa federal de 18,771 biliões de rupias e uma meta de receita fiscal de 15,264 biliões de rupias. Esta meta de cobrança é 2,281 biliões de rupias superior à estimativa revista de 12,983 biliões de rupias para o ano que termina, um aumento de cerca de 17,6%, apesar de se prever um défice de receita de aproximadamente 1 bilião de rupias nesse ano fiscal.
O pacote combina medidas de alívio para trabalhadores por conta de outrem e transações imobiliárias com novos procedimentos fiscais digitais, alterações que afetam pagamentos de seguros e sanções mais severas. O Governo pretende alcançar um crescimento económico de 4%, contando com o aumento da receita e o recurso ao endividamento para financiar a despesa.
A Lei das Finanças de 2026 do Conselho Federal da Receita fixa 1 de julho de 2026 como data geral de entrada em vigor, salvo indicação em contrário numa disposição específica. No entanto, a proposta publicada e a legislação aprovada com alterações não são necessariamente idênticas. O efeito exato das alterações aprovadas durante o debate final terá de ser confirmado com base no texto final promulgado.
O que decidiu o Parlamento e o que se segue
Aurangzeb apresentou o projeto de lei para apreciação numa sessão marcada por protestos da oposição. A Assembleia analisou as cláusulas e rejeitou por maioria as alterações propostas pela oposição. A sessão foi suspensa até às 11h00 de quarta-feira.
A aprovação pela Assembleia é um passo legislativo importante, mas não deve ser confundida com a confirmação de que todas as disposições propostas já estão em vigor. O memorando institucional da A.F. Ferguson refere que as alterações carecem da aprovação da Assembleia Nacional e da promulgação presidencial, entrando geralmente em vigor a 1 de julho. Os relatos da votação não anunciaram qualquer data para a promulgação presidencial.
O calendário parlamentar do Orçamento inclui as seguintes etapas:
- 12 de junho de 2026: Aurangzeb apresentou o Orçamento Federal. Após a apresentação, o Conselho Federal da Receita publicou a proposta de Lei das Finanças, cuja cópia foi também apresentada no Senado.
- 15 de junho: O Senado iniciou o debate sobre a proposta de Orçamento Federal.
- Domingo anterior à aprovação: A Comissão Permanente de Finanças da Assembleia Nacional alertou para os riscos de alterações legislativas sem análise técnica adequada nem escrutínio parlamentar.
- Terça-feira: A Assembleia Nacional aprovou o projeto de lei com as alterações do Governo e rejeitou 63 propostas de alteração da oposição.
- Quarta-feira, 11h00: Estava previsto que a Assembleia voltasse a reunir-se.
- 1 de julho de 2026: Data geral de entrada em vigor do projeto de lei, sujeita ao processo legislativo e a eventuais datas específicas previstas nas suas disposições.
O alerta da comissão é relevante, uma vez que alterações introduzidas perto do final da apreciação podem mudar a aplicação das regras fiscais. A comissão advertiu que um escrutínio insuficiente poderia criar incerteza jurídica e dificuldades de aplicação. O presidente da comissão, Syed Naveed Qamar, defendeu também uma abordagem equilibrada entre os setores na discussão da concorrência e eficiência na aviação.
O plano de despesa deixa um grande défice de financiamento
O memorando do Orçamento Federal publicado pela A.F. Ferguson apresenta uma discriminação financeira detalhada: 17,495 biliões de rupias em despesa corrente e 1,276 biliões de rupias em despesa de desenvolvimento, num total de 18,771 biliões de rupias. A despesa corrente representa cerca de 93,2% do total, enquanto a despesa de desenvolvimento corresponde a aproximadamente 6,8%.
O memorando prevê 15,264 biliões de rupias em receita fiscal e 5,336 biliões de rupias em receitas não fiscais, perfazendo receitas brutas de 20,6 biliões de rupias. Após a dedução de 8,849 biliões de rupias correspondentes à parcela provincial dos impostos federais, as receitas descem para 11,751 biliões de rupias. Com a adição de 161 mil milhões de rupias provenientes de privatizações, as receitas líquidas totalizam 11,912 biliões de rupias.
Face a uma despesa de 18,771 biliões de rupias, estes valores resultam num défice de 6,859 biliões de rupias, equivalente a cerca de 36,5% da despesa prevista. Os relatos do debate orçamental apontam para um défice de 7 biliões de rupias. Este valor é próximo, mas não coincide exatamente, com o total mais preciso indicado no memorando.
O envelope de despesa é também descrito como sendo de aproximadamente 18,8 biliões de rupias, cerca de 3,1 biliões, ou 20%, acima da despesa revista do ano que termina. Os planos de financiamento externo ascendem a 23,4 mil milhões de dólares, incluindo 2 mil milhões de dólares através de obrigações Euro e Panda. Trata-se de planos de financiamento, não de prova de que esses fundos já tenham sido garantidos.
As metas de receita dependem das cobranças e das transferências provinciais
O Governo propôs medidas fiscais superiores a 306 mil milhões de rupias, a par de 360 mil milhões de rupias em medidas de alívio e 354 mil milhões de rupias em medidas de fiscalização. Estes valores correspondem a diferentes componentes do pacote e não representam receitas garantidas. Em particular, a receita prevista com a fiscalização depende da capacidade das autoridades para converter as medidas de cumprimento em pagamentos efetivos.
O Orçamento inclui também 1,035 biliões de rupias em transferências de três províncias, excluindo o Baluchistão. Estas transferências estão associadas à meta de cobrança de 15,264 biliões de rupias e diminuiriam automaticamente se a receita ficasse aquém do previsto. O Governo federal tem, assim, mais um motivo para atingir a meta: um défice de cobrança poderia afetar tanto a receita fiscal como o montante das transferências.
Prevê-se que as quatro províncias recebam cerca de 8,85 biliões de rupias da parcela dos impostos federais antes da devolução de 1,035 biliões de rupias em transferências. As dotações brutas divulgadas incluem 4,4 biliões de rupias para o Punjab, 2,2 biliões para o Sindh e 1,44 biliões para Khyber Pakhtunkhwa. Estes valores brutos não devem ser interpretados como os montantes que cada província conservará depois das transferências.
Entre outras medidas orçamentais importantes contam-se uma meta de 1,748 biliões de rupias para a taxa sobre os combustíveis e o carbono, com base numa taxa de 80 rupias por litro, e um aumento de 7% nos salários e pensões da função pública. Prevê-se que a cobrança de impostos pelo Conselho Federal da Receita se mantenha em cerca de 10,5% do produto interno bruto, apesar da subida da meta nominal de receita.
Como funcionam os escalões propostos para o imposto sobre os salários
A proposta de lei publicada mantém a isenção para rendimentos tributáveis anuais até 600 000 rupias. Acima desse limiar, aplica-se a tabela progressiva proposta para os salários: a taxa mais elevada incide apenas sobre o rendimento que ultrapassa o limite do escalão correspondente, e não sobre a totalidade do rendimento da pessoa.
- De 600 000 a 1,2 milhões de rupias: 1% do montante que exceda 600 000 rupias.
- De 1,2 milhões a 2,2 milhões de rupias: 6 000 rupias mais 11% do montante que exceda 1,2 milhões de rupias.
- De 2,2 milhões a 3,2 milhões de rupias: 116 000 rupias mais 20% do montante que exceda 2,2 milhões de rupias.
- De 3,2 milhões a 4,1 milhões de rupias: 316 000 rupias mais 25% do montante que exceda 3,2 milhões de rupias.
- De 4,1 milhões a 5,6 milhões de rupias: 541 000 rupias mais 29% do montante que exceda 4,1 milhões de rupias.
- De 5,6 milhões a 7 milhões de rupias: 976 000 rupias mais 32% do montante que exceda 5,6 milhões de rupias.
- Acima de 7 milhões de rupias: 1,424 milhões de rupias mais 35% do montante que exceda 7 milhões de rupias.
Por exemplo, um rendimento salarial tributável anual de 1,2 milhões de rupias corresponde a 6 000 rupias de imposto ao abrigo desta tabela. Um rendimento de 7 milhões de rupias corresponde a 1,424 milhões de rupias, ou cerca de 20,3% do total. A taxa marginal máxima de 35% aplica-se à parcela acima de 7 milhões de rupias, não a todas as rupias ganhas por quem ultrapasse esse limiar. Estes cálculos baseiam-se na tabela publicada e não incluem outros impostos ou ajustamentos.
Alívio fiscal na compra e venda de imóveis e novo imposto sobre pagamentos de seguros
A proposta de lei publicada fixa o imposto antecipado sobre a venda ou transferência de bens imóveis ao abrigo da secção 236C em 2,75% da contrapartida bruta recebida. Nas aquisições ao abrigo da secção 236K, fixa o imposto antecipado em 1,25% do valor de mercado justo do imóvel. As duas disposições utilizam bases de cálculo diferentes, pelo que as respetivas percentagens não podem simplesmente ser somadas para determinar uma taxa única para a transação.
Propõe também a supressão da secção 7E da Portaria do Imposto sobre o Rendimento. Trata-se de uma alteração legislativa distinta dos impostos antecipados cobrados na compra ou venda de imóveis. A eliminação de uma disposição não significa que as transações imobiliárias fiquem isentas de impostos.
Uma nova secção 7G proposta passaria a tributar, a partir do ano fiscal de 2026, determinados pagamentos de seguros de vida e de takaful familiar. O takaful familiar é uma modalidade de seguro estruturada segundo os princípios das finanças islâmicas. O montante tributável corresponderia ao pagamento recebido menos o total dos prémios ou contribuições pagos, e não à totalidade do valor recebido.
A proposta isenta os benefícios pagos em caso de morte ou incapacidade, bem como os pagamentos efetuados após o termo de sete anos a contar da emissão da apólice. O imposto deduzido ao abrigo desta disposição seria definitivo sobre o rendimento resultante do pagamento. A disposição citada remete para uma taxa indicada noutra parte da tabela, mas essa taxa não é especificada no excerto que detalha a nova secção.
Outra competência proposta permitiria ao Governo federal reduzir para até 1% determinadas retenções na fonte que funcionam como impostos mínimos, sob certas condições. A competência não abrange o imposto mínimo previsto na secção 113, e as alterações das taxas feitas ao seu abrigo têm de ser apresentadas à Assembleia Nacional. Trata-se, portanto, de uma competência condicional para alterar taxas específicas, e não de uma redução automática de todas as retenções na fonte.
Algoritmos atribuiriam processos e permitiriam acordos
Algumas das propostas administrativas mais significativas do projeto de lei dizem respeito a um centro nacional de processamento sem contacto direto. Segundo as regras de competência propostas, os algoritmos desenvolvidos pelo Conselho Federal da Receita atribuiriam funções e poderes às autoridades da Receita Interna para determinados contribuintes e períodos fiscais.
A identidade da autoridade seria mantida confidencial perante o contribuinte registado, o seu representante autorizado e pessoas não autorizadas. Disposições distintas permitiriam que auditorias e avaliações fiscais designadas decorressem sem identificação direta do funcionário responsável, podendo também os recursos ser processados através do centro, de acordo com as regras estabelecidas.
O projeto de lei propõe ainda um mecanismo algorítmico de acordo para processos fiscais anteriores à emissão de decisões ao abrigo de determinadas secções. O contribuinte que optasse por recorrer a esse mecanismo teria dez dias, a contar da proposta de acordo, para a aceitar através do IRIS, o sistema em linha do Conselho Federal da Receita, e depositar o montante acordado.
O pagamento no âmbito do procedimento previsto encerraria as questões levantadas no aviso ou relatório de auditoria correspondente. A proposta não afirma que todos os litígios seriam automaticamente elegíveis nem que uma proposta poderia ser aceite sem pagamento. O prazo de dez dias constitui, assim, um limite prático tanto para a decisão do contribuinte como para o depósito exigido.
Estas disposições dão ao Conselho Federal da Receita uma base jurídica para novos procedimentos, mas os pormenores da sua aplicação continuam dependentes de regras e decisões do Conselho. O texto publicado não estabelece uma data confirmada para o lançamento de cada processo digital nem explica como seriam selecionados os contribuintes de todas as categorias.
Rendimentos digitais e cumprimento fiscal sob maior fiscalização
Os relatos sobre o pacote aprovado referem a obrigatoriedade de entrega eletrónica das declarações de imposto sobre o rendimento através do sistema do Conselho Federal da Receita e a aplicação de um imposto de 5% aos rendimentos provenientes das redes sociais. O tratamento dos rendimentos digitais alarga o pacote para além dos salários convencionais, dos rendimentos das empresas e das transações imobiliárias.
Os excertos oficiais detalhados não estabelecem o âmbito exato do imposto sobre as redes sociais, incluindo quem terá de o reter na fonte e se este liquidará a totalidade da obrigação fiscal de uma pessoa. Estas questões exigem a consulta das disposições finais aplicáveis, em vez de se presumir que todos os pagamentos em linha recebem o mesmo tratamento.
O pacote prevê também sanções até 1 milhão de rupias pela primeira infração às regras e até 2 milhões de rupias por infrações repetidas. Os relatos descrevem medidas mais severas contra quem não entrega declarações ou não cumpre notificações do Conselho Federal da Receita, bem como sanções que podem incluir pena de prisão por manipulação dos sistemas de fiscalização fiscal. Estes montantes máximos não devem ser entendidos como multas automáticas por qualquer erro.
As alterações para as empresas abrangem os setores bancário e dos fertilizantes, bem como as grandes empresas, com taxas que variam consoante os escalões de rendimento. Os relatos referem também um tratamento revisto para determinados rendimentos agrícolas e industriais, e isenções para instituições de solidariedade identificadas, incluindo a Sociedade do Crescente Vermelho do Paquistão. Não é possível determinar, com base nas disposições aqui detalhadas, as taxas exatas e os critérios de elegibilidade aplicáveis a estas categorias.
Transportes elétricos e viagens aéreas premium têm tratamentos diferentes
As medidas relativas aos veículos elétricos distinguem os transportes públicos e comerciais dos veículos dispendiosos importados para uso pessoal. A proposta de lei publicada fixa uma taxa de 1% para determinados autocarros elétricos montados integralmente, com pelo menos 25 lugares, e para camiões elétricos. O memorando discrimina separadamente o imposto federal sobre o consumo aplicável à importação de veículos elétricos pessoais montados integralmente, em função do valor.
Segundo a tabela de imposto sobre o consumo proposta, os veículos com valor até 20 milhões de rupias estão sujeitos a uma taxa de 0%. Os que custem mais de 20 milhões e até 30 milhões de rupias ficam sujeitos a 30%, enquanto os que ultrapassem 30 milhões de rupias ficam sujeitos a 40%. Uma taxa nula de imposto sobre o consumo não significa, por si só, que a importação esteja isenta de todos os outros impostos aplicáveis.
O memorando prevê também o prolongamento, até 30 de junho de 2027, da taxa reduzida de imposto sobre as vendas de 1% para veículos elétricos elegíveis fabricados ou montados localmente. As categorias incluem automóveis pequenos e veículos utilitários desportivos com baterias de 50 quilowatts-hora ou menos, e veículos comerciais ligeiros com baterias de 150 quilowatts-hora ou menos.
Para bilhetes de avião em classe executiva, de negócios e primeira classe emitidos a partir de 1 de julho de 2026, o imposto federal sobre o consumo proposto desce de 300 000 para 50 000 rupias nas viagens para as Américas e de 150 000 para 25 000 rupias nas viagens para o Médio Oriente e África. Nas viagens para a Europa e para a região que abrange o Extremo Oriente, a Austrália, a Nova Zelândia e as ilhas do Pacífico, desce de 210 000 para 40 000 rupias. Estas reduções dizem respeito a uma componente fiscal e não garantem uma descida equivalente no preço final dos bilhetes.
O projeto de lei inclui ainda disposições sobre a importação de maquinaria destinada à modernização e expansão de refinarias existentes. Os equipamentos enumerados incluem reatores, permutadores de calor, bombas e compressores. As importações têm de se destinar aos fins específicos das refinarias e as quantidades requerem aprovação do Ministério do Petróleo e dos Recursos Naturais.
As concessões fiscais têm um custo mensurável
A declaração que acompanha o projeto de lei identifica um Relatório de Despesa Fiscal de 2026, relativo ao ano fiscal de 2024-25. O documento estima despesas fiscais de 1 273,98 mil milhões de rupias no imposto sobre as vendas, 499,14 mil milhões de rupias nos direitos aduaneiros e 579,70 mil milhões de rupias no imposto sobre o rendimento, num total declarado de 2 352,81 mil milhões de rupias.
A despesa fiscal corresponde à receita perdida devido a concessões, isenções ou tratamentos preferenciais, e não a um pagamento direto em dinheiro do Orçamento. O total indicado é de cerca de 2,353 biliões de rupias, equivalente a aproximadamente 15,4% da nova meta de receita fiscal de 15,264 biliões de rupias. Esta comparação mostra a dimensão dos valores, mas estes dizem respeito a anos fiscais diferentes e não medem o custo do novo alívio previsto nesta lei.
A questão central é saber se o aumento das cobranças e o reforço do cumprimento fiscal conseguirão sustentar as medidas de alívio sem agravar o défice de financiamento. A aprovação pela Assembleia confirma a aprovação parlamentar do pacote alterado. A confirmação da redação promulgada, a promulgação presidencial e as regras de aplicação do Conselho Federal da Receita determinarão com precisão o que os contribuintes terão de fazer quando começar o novo ano fiscal.
Principais pontos
- A Assembleia Nacional aprovou a Lei das Finanças de 2026, aceitando as alterações do Governo e rejeitando 63 propostas de alteração da oposição.
- A despesa federal é de 18,771 biliões de rupias, face a uma meta de receita fiscal de 15,264 biliões de rupias.
- A tabela orçamental institucional fixa o défice em 6,859 biliões de rupias; os relatos apontam para aproximadamente 7 biliões.
- A tabela salarial publicada isenta os rendimentos tributáveis anuais até 600 000 rupias e aplica uma taxa marginal de 35% acima de 7 milhões de rupias.
- As propostas abrangem impostos antecipados sobre imóveis, determinados pagamentos de seguros, acordos algorítmicos e processos fiscais através de um centro nacional de processamento sem contacto direto.
- O tratamento dos veículos elétricos varia consoante a utilização, o valor e a capacidade da bateria, enquanto o imposto sobre o consumo de bilhetes de avião premium seria reduzido.
- A data geral de entrada em vigor é 1 de julho de 2026; a redação final promulgada e as regras de aplicação terão de ser confirmadas.